税金
「賃貸マンションで相続税対策」が変わる?国税庁が示した「取得から5年以内」の新しい評価ルール案
国税庁は2026年9月、亡くなる前5年以内に買った賃貸マンションなどを、取引価格に近い金額で評価する通達の改正案を公表しました。2027年1月1日以後の相続から適用される予定です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺駅の周りでは、新しい賃貸マンションの建設がいくつも進んでいますね。「借金をして賃貸物件を買うと相続税が安くなる」という話を聞いたことがある方もいるかもしれません。その「節税の仕組み」に、国税庁が新しいルール案を示しました。今日は、何が変わりそうなのかを皆さんにもわかるように解説するヨ。
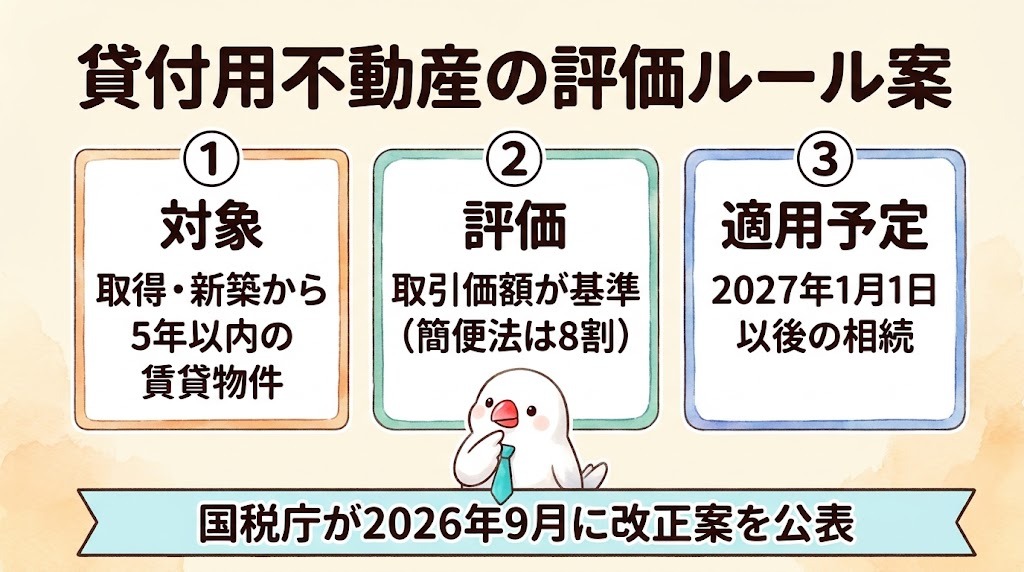
国税庁が9月18日に「評価通達」の改正案を公表
国税庁は2026年9月18日、相続税・贈与税で財産の価値を決めるルール(財産評価基本通達)について、貸付用不動産の評価方法を見直す案を公表し、意見募集を行いました。報道によると、正式な通達は年内に出される見通しで、2027年1月1日以後の相続・遺贈・贈与から適用される予定です。
まだ「案」の段階ですが、相続対策の考え方に大きく関わる内容です。ちゅい!
対象は「亡くなる前5年以内」に買った・建てた賃貸物件
案の対象は、相続や贈与の前5年以内に、お金を払って取得したり新築したりした一定の貸付用不動産です。賃貸マンションやアパート、貸家の敷地などが典型例とされています。
- 原則:課税時期の「通常の取引価額」(いわば時価)で評価
- 土地の簡便な方法:取得価額×地価変動率×80%
- 建物の簡便な方法:(取得価額-償却費など)×80%
これまでのように路線価や固定資産税評価額で低く評価し、さらに貸家建付地などの減額をする方法は、この期間の物件には使えなくなる見込みです。
なぜ見直し?「評価額の差」が大きすぎた
これまでの評価方法では、市場で数億円の賃貸マンションでも、相続税の評価額は数分の1になることがありました。2022年(令和4年)の最高裁判決では、約8億円で購入したマンションの通達による評価額が約2億円にとどまっていた事例について、国税庁が個別に時価で評価し直したことが認められました。
ただ、どんな場合に個別の評価をされるのかがわかりにくいという声もあり、ルールを明確にするための改正案と説明されています。クジラのように大きな節税と、メダカのような普通の家計とのバランスをとるための見直しともいえそうだね。
5年を超えて持っている物件や、自宅には直接関係しない
今回の案は「取得から5年以内」の貸付用不動産が対象です。長く持ち続けている賃貸物件や、ご自宅には直接の影響はないと考えられます。また、報道では、小規模宅地等の特例は相続開始前3年以内に貸付を始めた場合の従来の要件のもとで引き続き使えると解説されています。
一方で、「相続が近いかもしれないから、今から借入れで賃貸物件を買う」という対策は、効果が大きく下がる可能性があります。ちゅい!
これから相続対策を考える人のチェックポイント
- すでに賃貸物件を買っている方:取得した時期と、相続が起きた場合の評価を確認
- これから購入を検討している方:節税だけを目的にせず、収益性や家族が引き継げるかで判断
- 借入れが大きい方:金利の上昇や空室のリスクも含めた資金計画を
よくある疑問(FAQ)
Q1. 2026年中に亡くなった場合も新しいルールになりますか?
A. 案では2027年1月1日以後の相続・遺贈・贈与から適用される予定です。正式な通達の内容を確認する必要があります。
Q2. 親から相続した賃貸アパートも対象ですか?
A. 案の対象は、お金を払って取得・新築した不動産とされています。相続で受け継いだ物件の扱いは、正式な通達で確認しましょう。
Q3. 相続税対策はもうできないのですか?
A. 生前贈与、生命保険の非課税枠、遺言による分け方の工夫など、ほかにも方法はあります。ご家庭に合った方法を組み合わせることが大切です。
まとめと未来への提言
国税庁の改正案では、亡くなる前5年以内に取得した賃貸物件は、取引価格に近い金額で評価される見込みです。「借りて買えば安くなる」という単純な対策は通用しにくくなります。あなたの家の相続対策、節税だけでなく「家族が困らないか」という視点で見直してみませんか?
専門家としての一言(司法書士・1級FPの視点)
今回の評価通達の改正案は、相続直前の不動産取得による過度な評価圧縮を抑える方向性を明確にしたものです。正式な通達の内容は今後確認が必要ですが、不動産を活用した対策は、収益性・借入れのリスク・相続人の管理能力を含めて総合的に判断することがますます重要になります。当法人では、1級FPとして資金計画やキャッシュフローの観点から検討をお手伝いし、遺言・家族信託・生前贈与、そして相続開始後の相続登記や遺産承継業務まで一貫して対応いたします。相続税の申告については提携の税理士と連携しますので、無料相談・オンライン相談をお気軽にご利用ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
生命保険は相続でどう扱われる?「500万円×法定相続人の数」の非課税枠と、受取人の決め方のコツ
死亡保険金には「500万円×法定相続人の数」の非課税枠があり、受取人の固有の財産として遺産分割の対象外になるのが原則です。相続放棄との関係や、契約の形で税金が変わる点もあわせて解説します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺のサンロードを歩いていたら、保険の相談窓口に親子連れが並んでいました。「親が亡くなったときの保険金って、ほかの遺産と一緒に分けるの?」「税金はかかるの?」というご質問は、相続のご相談でもとても多いテーマです。今日は、生命保険と相続の関係を、皆さんにもわかるようにまとめるヨ。
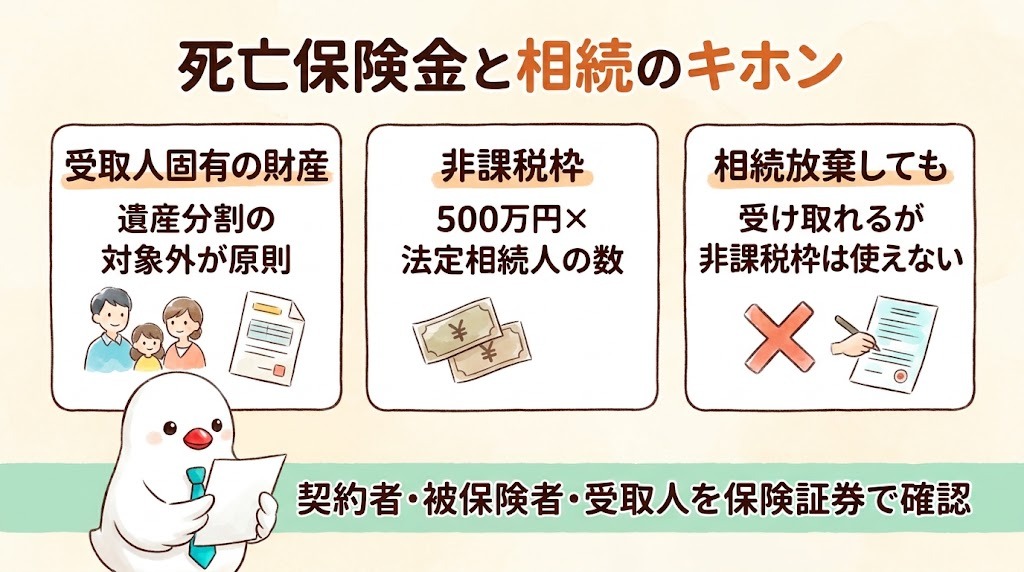
死亡保険金は「受取人固有の財産」が原則
死亡保険金は、保険契約にもとづいて受取人が直接受け取るお金です。そのため、民法上は亡くなった方の遺産ではなく、受取人固有の財産として扱われるのが原則です。
つまり、遺産分割協議で分ける対象にはならず、受取人に指定された人が受け取ります。預金口座が凍結されていても、保険金は比較的早く受け取れることが多いので、葬儀費用などにあてやすいのも特徴です。ちゅい!
相続税では「みなし相続財産」、ただし非課税枠がある
民法上は遺産ではなくても、相続税の計算では「みなし相続財産」として課税の対象になります。ただし、相続人が受け取る死亡保険金には非課税枠があります。
- 非課税限度額=500万円×法定相続人の数
- 例:相続人が配偶者と子2人(3人)→ 500万円×3=1,500万円まで非課税
- 現金のまま持っているより、相続税の面で有利になることがあります
契約の形で、かかる税金の種類が変わる
保険料を誰が払い、誰が受け取るかによって、かかる税金が変わります。
- 契約者(保険料を払う人)=被保険者=親、受取人=子 → 相続税
- 契約者=受取人=子、被保険者=親 → 所得税(一時所得)
- 契約者=親、被保険者=母、受取人=子 → 贈与税
同じ金額の保険金でも、契約の形によって手取りが大きく変わることがあります。保険証券で「契約者」「被保険者」「受取人」の3つを確認しておきましょう。
相続放棄しても保険金は受け取れる、でも非課税枠は使えない
親に借金があって相続放棄をした場合でも、受取人として指定されていれば死亡保険金は受け取れます。これは保険金が受取人固有の財産だからです。
ただし、相続放棄をした人は相続税の計算上「相続人」として非課税枠を使うことができません。一方で、非課税枠を計算するときの「法定相続人の数」には、相続放棄をした人も含めて数えます。少しややこしいので、鳥の目で全体を見渡して確認したいところだね。ちゅい!
受取人の決め方と、請求の期限
受取人の指定は、相続対策としてとても大切です。
- 受取人がすでに亡くなっている場合は、保険会社の約款や法律に従って受取人が決まるため、手続きが複雑になります
- 特定の相続人だけが多額の保険金を受け取ると、ほかの相続人との公平が問題になることがあります
- 保険法では、保険金の請求権は3年で時効になると定められています(保険会社の約款も確認しましょう)
定期的に保険証券を見直し、受取人が今の家族の状況に合っているかを確認しておくと安心だヨ。
よくある疑問(FAQ)
Q1. 親がどこの保険に入っていたかわかりません。
A. 生命保険協会の「生命保険契約照会制度」を利用すると、加盟する保険会社に契約があるかどうかをまとめて調べることができます。
Q2. 保険金は遺留分の計算に入りますか?
A. 原則として入りません。ただし、保険金の額が遺産全体に比べて著しく大きいなど特別な事情がある場合には、例外的に考慮されることがあります。
Q3. 入院給付金が亡くなった後に支払われた場合は?
A. 被保険者本人が受け取るはずだった給付金は、原則として亡くなった方の遺産(本来の相続財産)として扱われます。
まとめと未来への提言
死亡保険金は受取人固有の財産で、相続税では「500万円×法定相続人の数」の非課税枠があります。ただし、契約の形や相続放棄の有無で扱いが変わります。あなたの家の保険証券、受取人は今の家族に合っていますか?
専門家としての一言(司法書士・1級FPの視点)
生命保険は、納税資金や葬儀費用の確保、特定の方への財産承継など、相続対策の中で大きな役割を果たします。一方で、受取人の指定や金額のバランスを誤ると、相続人間の不公平や遺留分をめぐる争いの原因にもなり得ます。当法人では、1級FPとして保険を含めた資金計画を整理し、遺言・家族信託・生前贈与と組み合わせた対策をご提案するとともに、相続開始後は遺産承継業務で預貯金や不動産の手続きを一括してお手伝いしています。無料相談・オンライン相談をお気軽にご利用ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
相続税は「お金持ちだけの話」じゃない?課税割合が初めて1割を超えた10.4%の意味と、わが家の確認ポイント
国税庁の統計で、亡くなった方のうち相続税の申告が必要になった人の割合が10.4%と初めて1割を超えました。東京都では20.0%、つまり5人に1人です。基礎控除の計算と、早めにできる確認方法をやさしく解説します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
西荻窪の住宅街を歩くと、庭の柿の実がすっかり色づいてきましたね。最近、「うちは普通の家だから相続税なんて関係ないよね?」というご相談がとても増えています。でも実は、国税庁が公表した統計で、相続税がかかる人の割合がはじめて1割を超えたことがわかりました。今日は、この数字が何を意味するのか、そして「わが家は大丈夫かな?」を確かめる方法を、皆さんにもわかるようにお話しするヨ。
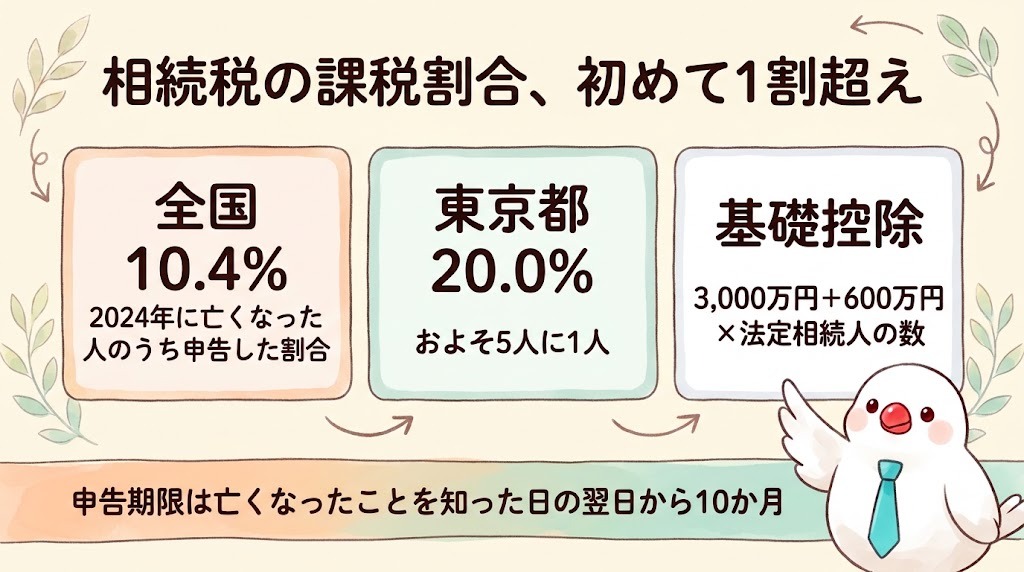
国税庁の統計で「課税割合10.4%」、統計上はじめて1割超え
国税庁の「令和6年分 相続税の申告事績の概要」(2025年12月公表)によると、2024年(令和6年)に亡くなった方は160万5,378人。そのうち相続税の申告書が提出された方は16万6,730人で、課税割合は10.4%でした。前年の9.9%から0.5ポイント上がり、はじめて1割を超えたんです。
申告税額の総額は3兆2,446億円、被相続人1人あたりの課税価格は約1億4,025万円でした。「相続税は一部のお金持ちだけ」というイメージは、少しずつ変わってきているんだね。
東京都では「5人に1人」。杉並・武蔵野エリアも他人事ではありません
東京国税局の公表資料では、東京都の課税割合は20.0%。都内で亡くなった方のおよそ5人に1人が相続税の申告をしている計算です。
西荻窪や吉祥寺のように地価の高いエリアでは、ご自宅の土地だけで評価額が大きくなりがちです。「現金はそんなにないのに、家があるから対象になった」というケースは珍しくありません。ちゅい!
まずは基礎控除「3,000万円+600万円×法定相続人の数」を計算
相続税には「基礎控除」という非課税の枠があります。計算式は次のとおりです。
- 基礎控除額=3,000万円+600万円×法定相続人の数
- 例:相続人が配偶者と子2人(3人)の場合 → 3,000万円+600万円×3=4,800万円
- 遺産の合計(不動産・預貯金・株式など)がこの金額を超えると、申告が必要になる可能性があります
この基礎控除は2015年に「5,000万円+1,000万円×法定相続人の数」から縮小されました。それ以来、対象となる方が増え続けているんです。
申告が必要でも、税金がゼロになることもある
基礎控除を超えても、「配偶者の税額軽減」や「小規模宅地等の特例」を使うと、納める税金がゼロになることがあります。ただし、これらの特例は申告をしてはじめて使えるのがポイント。「税金がかからないから申告しなくていい」とは限らないので注意してね。
申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。四十九日や遺品整理をしているうちに、あっという間に過ぎてしまうヨ。
不動産の名義と財産の一覧づくりが、すべてのスタート
相続税の計算も、遺産分割も、まず「何がどれだけあるか」を把握することから始まります。巣作りの前に枝を集めるように、財産の一覧を作っておくと、あとの手続きがぐんと楽になります。ちゅい!
- 不動産:固定資産税の納税通知書、登記事項証明書
- 預貯金:通帳、ネット銀行のアカウント
- 有価証券:証券会社の取引報告書
- 生命保険:保険証券(受取人も確認)
よくある疑問(FAQ)
Q1. 自宅しか財産がないのですが、相続税はかかりますか?
A. 自宅の評価額と預貯金などの合計が基礎控除を超えるかどうかで決まります。土地は路線価などで評価するため、まずは固定資産税の通知書や路線価で概算を出してみましょう。
Q2. 相続税がかからない場合でも、何か手続きは必要ですか?
A. 相続税の申告が不要でも、不動産の相続登記(2024年4月から義務化)や預貯金の解約・名義変更は必要です。
Q3. 課税割合が上がったのはなぜですか?
A. 国税庁の統計は理由を示していませんが、一般には地価や株価の上昇で財産の評価額が上がっていることが背景にあるといわれています。
まとめと未来への提言
相続税の課税割合は全国で10.4%、東京都では20.0%。地価の高い地域では、ごく普通のご家庭でも対象になる時代です。まずは基礎控除を計算し、財産の一覧を作ってみること。あなたのお家は、基礎控除の範囲に収まっていますか?
専門家としての一言(司法書士・1級FPの視点)
相続税の課税対象となるかどうかは、不動産の評価や相続人の数によって大きく変わります。司法書士は相続登記や遺産承継業務を通じて財産の調査・名義変更を一括してお手伝いでき、1級FPとして資金計画や生前贈与のご相談にも対応しています。相続税の申告が必要な場合は提携の税理士と連携いたしますので、まずは財産の全体像を整理するところから、無料相談・オンライン相談をお気軽にご利用ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
生前贈与のルールが変わった!「7年の持ち戻し」と相続時精算課税の110万円をやさしく解説
2024年から生前贈与のルールが大きく変わりました。亡くなる前の贈与を相続財産に加える期間が3年から7年に延び、相続時精算課税には年110万円の基礎控除が新設されています。損をしない贈与のポイントを解説します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「毎年110万円までなら税金はかからないから、子どもや孫に贈与している」という方は多いですよね。でも、2024年からその前提が少し変わっているんです。今日は、生前贈与の新しいルールを、皆さんにもわかるようにやさしく解説するヨ。
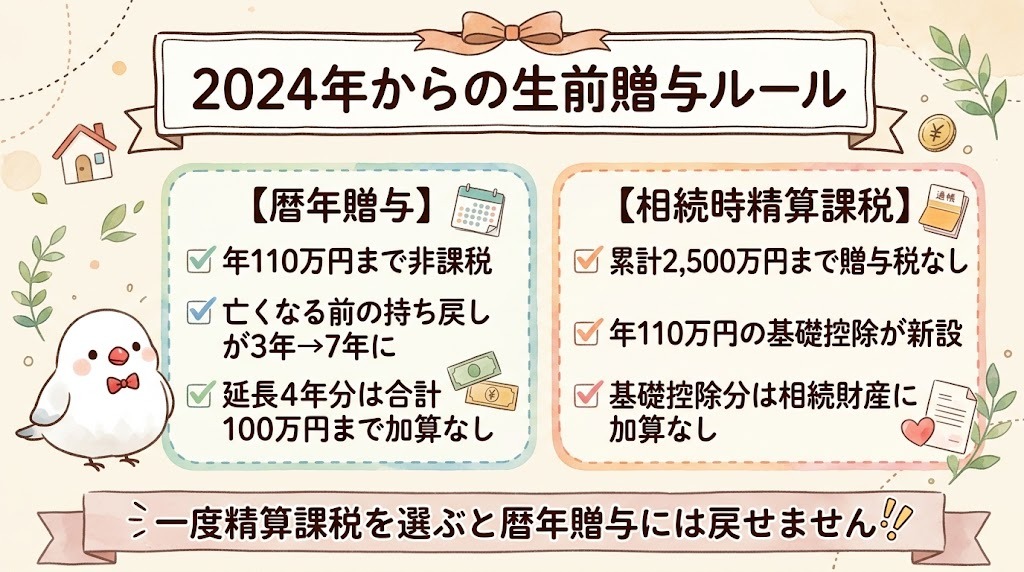
暦年贈与の「持ち戻し」が3年から7年に
毎年110万円の基礎控除を使う贈与を「暦年贈与」といいます。ただし、亡くなる前の一定期間に相続人などに贈与した財産は、相続財産に足し戻して相続税を計算します。これを「持ち戻し」といいます。
2024年1月1日以後の贈与から、この持ち戻しの期間が3年から7年に延びました。急に7年になるのではなく、亡くなった時期に応じて段階的に延び、2031年1月1日以後に亡くなった場合に、まるまる7年分が対象になります。また、延長された4年分の贈与については、合計100万円までは足し戻さなくてよいことになっています。
- 対象になるのは、相続や遺贈で財産を受け取る人(相続人など)への贈与
- 相続人ではない孫などへの贈与は、原則として持ち戻しの対象外
- 持ち戻した贈与にかかった贈与税は、相続税から差し引ける
相続時精算課税に「年110万円」の基礎控除が新設
もう一つの方法が「相続時精算課税」です。60歳以上の父母や祖父母から、18歳以上の子や孫への贈与で選ぶことができ、累計2,500万円までは贈与税がかからず、亡くなったときに贈与財産を相続財産に加えて相続税を精算します。
2024年からは、この制度に年110万円の基礎控除ができました。基礎控除の範囲内の贈与は、贈与税の申告が不要で、亡くなったときにも相続財産に足し戻されません。暦年贈与の「7年持ち戻し」を気にせず、毎年少しずつ贈与できるのが大きな特徴なんだ(ちゅい!)。
どちらを選ぶ?考え方のポイント
- 相続財産が多く、長い期間をかけて贈与したい:相続時精算課税の110万円も選択肢
- 孫など相続人以外にも贈与したい:暦年贈与なら持ち戻しの対象外になりやすい
- 一度相続時精算課税を選ぶと、同じ贈与者からの贈与は暦年贈与に戻せない
- 不動産を贈与する場合は、登録免許税や不動産取得税なども考える必要がある
どちらが有利かは、財産の額や家族構成、贈与したい相手によって変わります。
贈与と相続をあわせて考えることが大切
生前贈与は、相続税の対策だけでなく、相続人同士の公平さにも関わります。贈与の記録を残し、遺言と組み合わせて「誰に何をどう残すか」を全体で設計することが大切です。不動産の贈与登記や、相続が始まった後の遺産承継業務は司法書士が、税金の計算は税理士が担当し、連携して進めます。
よくある疑問(FAQ)
Q1:毎年110万円の贈与は、もう意味がないのですか?
A1:そんなことはありません。持ち戻し期間より前の贈与や、相続人以外への贈与は相続財産に加えられません。早めに始めるほど効果が出やすくなります。
Q2:贈与の記録はどう残せばいいですか?
A2:贈与契約書を作り、現金は口座振込で渡すのが基本です。受け取った人が自分で通帳を管理していないと、贈与と認められないことがあります。
Q3:相続時精算課税を選ぶには手続きが必要ですか?
A3:最初に贈与を受けた年の翌年の贈与税の申告期限までに、「相続時精算課税選択届出書」を税務署に提出する必要があります。
まとめと未来への提言
生前贈与は、ルールの変更で「なんとなく毎年110万円」から「目的に合わせて方法を選ぶ」時代になりました。早めに始めて、記録をきちんと残すことが成功のカギです。
あなたのご家族の贈与、今のルールに合っていますか?一度、全体を見直してみませんか(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
2024年の改正により、暦年贈与と相続時精算課税の有利不利は、財産規模や贈与期間、受贈者によって大きく変わるようになりました。贈与だけでなく遺言や遺産分割まで含めた全体設計が重要です。当事務所では、1級FPとしてライフプランを踏まえた贈与計画をご提案し、司法書士として贈与登記や相続後の遺産承継業務まで一貫してサポートしています(具体的な税額計算は提携税理士と連携します)。初回30分の無料相談やオンライン相談も承っておりますので、お気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
親から相続した実家、売るなら期限に注意!「空き家の3,000万円控除」と相続登記・遺産承継の進め方

相続した実家を売るなら、税金が大きく軽くなる「空き家の3,000万円特別控除」の期限と要件を必ず確認しましょう。売却の前に必要な相続登記や、売却代金の分け方までわかりやすく解説します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
西荻窪や吉祥寺の住宅街を歩いていると、雨戸が閉まったままのお家を見かけることがあります。ご相談でも「親が住んでいた実家が空き家のまま。売りたいけれど、何から始めればいいかわからない」という声がとても多いんです。実家の売却には、知っているかどうかで手取りが数百万円変わる税金の特例や、売る前に必ず必要な手続きがあります。今日は、その大切なポイントを皆さんにもわかるようにやさしく解説するヨ。

実家は「相続登記」をしないと売れない
亡くなった親の名義のままでは、実家を売ることはできません。売却の前に、相続人への名義変更(相続登記)を済ませておく必要があります。
また、2024年4月1日から相続登記は義務になり、相続で不動産を取得したことを知った日から3年以内に申請しないと、正当な理由がない場合は10万円以下の過料の対象になります。2024年3月以前の相続も対象で、原則として2027年3月31日までの申請が必要です。「売るのはまだ先」という場合でも、相続登記は早めに済ませておきましょう。
税金が大きく変わる「空き家の3,000万円特別控除」
不動産を売って利益(譲渡所得)が出ると、所得税・住民税がかかります。親が長く住んでいた実家は、購入した時の金額が分からなかったり安かったりして、思った以上に税金が高くなることがあります。
そこで使いたいのが、「被相続人の居住用財産(空き家)を売ったときの特例」です。一定の要件を満たすと、譲渡所得から最高3,000万円を差し引けます(2024年1月1日以後の売却で、相続人が3人以上の場合は1人あたり2,000万円まで)。主な要件は次のとおりです。
- 1981年(昭和56年)5月31日以前に建てられた家屋であること(マンションなど区分所有建物は対象外)
- 亡くなる直前まで親が一人で住んでいたこと(要介護認定などで老人ホームに入所していた場合も、一定の要件で対象になります)
- 相続した日から3年を経過する日の属する年の12月31日までに売ること
- 売却代金が1億円以下であること
- 耐震基準を満たすようにリフォームするか、家屋を取り壊して売ること(2024年1月1日以後の売却なら、売った翌年の2月15日までに買主側で耐震改修や取り壊しをした場合も対象)
- 2027年12月31日までの売却であること
例えば、お父さまが2025年に亡くなった場合、この特例を使うには原則として2028年12月31日までに売る必要がありますが、特例そのものの期限が今のところ2027年12月31日までとなっているため、実質的には2027年末までの売却が目安になります。「いつか売ろう」と思っているうちに期限が過ぎてしまうことがあるので要注意だヨ(ちゅい!)。
空き家のままにしておくリスク
誰も住まない実家をそのままにしておくと、次のような負担が続きます。
- 固定資産税や火災保険料、庭木の手入れなどの維持費
- 建物の傷みや、台風・地震による近所への被害の心配
- 管理が不十分な空き家として市区町村から勧告を受けると、土地の固定資産税を軽くする特例が受けられなくなることがある
「思い出の家だから手放しにくい」というお気持ちはとても大切です。だからこそ、家族で早めに方針を話し合い、売る・貸す・残すのどれを選ぶかを決めておくことが大切です。
兄弟で分けるなら「売ってお金で分ける」方法も
相続人が複数いて実家を一人が引き継ぐのが難しい場合は、実家を売って、そのお金を分ける「換価分割」という方法があります。不動産を共有名義のまま残すと、将来売るときに全員の同意が必要になり、さらに次の相続で共有者が増えてしまうこともあります。
換価分割をするときは、遺産分割協議書に「売却して代金を分ける」ことを明記し、相続人全員の共有名義、または代表者の名義で相続登記をしてから売却し、代金を分配します。分け方の書き方によっては、贈与税の問題が生じることもあるので、書類づくりは専門家と一緒に進めると安心です。
相続登記から売却代金の分配までまとめてサポート
司法書士の「遺産承継業務」では、戸籍の収集や相続人の確定、遺産分割協議書の作成サポート、実家の相続登記、預金の解約、そして売却代金の分配までを一つの窓口でまとめてお引き受けできます。売却は信頼できる不動産会社と、税金の申告は税理士と連携して進めます。
例えば、杉並区の実家を相続した、都外に住む3人兄弟のケース(イメージ事例)でも、遠方の方は郵送やオンライン面談でやり取りしながら、期限を意識したスケジュールで進められます。
よくある疑問(FAQ)
Q1:実家がマンションでも3,000万円控除は使えますか?
A1:この空き家の特例は、区分所有建物(いわゆる分譲マンション)は対象外です。ただし、ご自身が住んでいた家を売る場合の別の特例など、ほかに使える制度があるかもしれないので、税理士などにご確認ください。
Q2:親が老人ホームに入ってから空き家になっていました。対象になりますか?
A2:要介護認定などを受けて老人ホームに入所し、入所後も家を他の用途に使っていなかったなど、一定の要件を満たせば対象になる場合があります。入所の時期や状況によって判断が分かれるので、早めにご相談ください。
Q3:まだ遺産の分け方が決まっていません。売却の準備はいつから始めればいいですか?
A3:分け方が決まっていなくても、戸籍の収集や相続人の確定、建物の建築年や登記の確認などは今から始められます。期限から逆算して、早めに動き出すことが大切です。
まとめと未来への提言
相続した実家の売却は、「相続登記」と「税金の特例の期限」という2つのポイントを押さえるだけで、結果が大きく変わります。そして、兄弟でどう分けるかを早めに話し合うことが、家族の関係を守ることにもつながります。
ご実家の今後について、家族で話したことはありますか?「まだ先のこと」と思っているうちに、期限は静かに近づいてきます。今日が、その話し合いを始めるきっかけになればうれしいヨ(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
相続空き家の譲渡では、特例の適用期限と、相続開始から3年目の年末という期限の両方を確認したうえで、相続登記・遺産分割・売却のスケジュールを組むことが重要です。当事務所では、遺産承継業務として相続登記から売却代金の分配までを一括でお引き受けし、1級FPとして売却後の資金計画や二次相続まで見据えたご提案を行っています。初回30分の無料相談やオンライン相談も承っておりますので、お気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
放置されたままの家が「街の宝」に変わる?寝屋川市が始める「空き家税」の驚きの狙い
2029年度から寝屋川市で空き家税が開始。放置された家の流通を促す新制度です。 税収は解体補助など、再び所有者を助けるための施策に還流される予定です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「遠くに住む親が残した実家を、どうすればいいか分からずそのままにしている」という悩みはありませんか。家財整理は大変ですし、思い出の詰まった場所を手放すには勇気がいりますよね。
しかし、空から街を眺めていると、誰も住まない家が増えることで街の活気が少しずつ失われていくのがわかります。寝屋川市のようなベッドタウンでは、新しい世代が住みたくても、古い家が動かないことで街の若返りが止まってしまうのです。街がこれからも元気に羽ばたき続けるためには、眠っている家を次世代に引き継ぐ仕組みが必要不可欠です(ちゅいヨ!)。
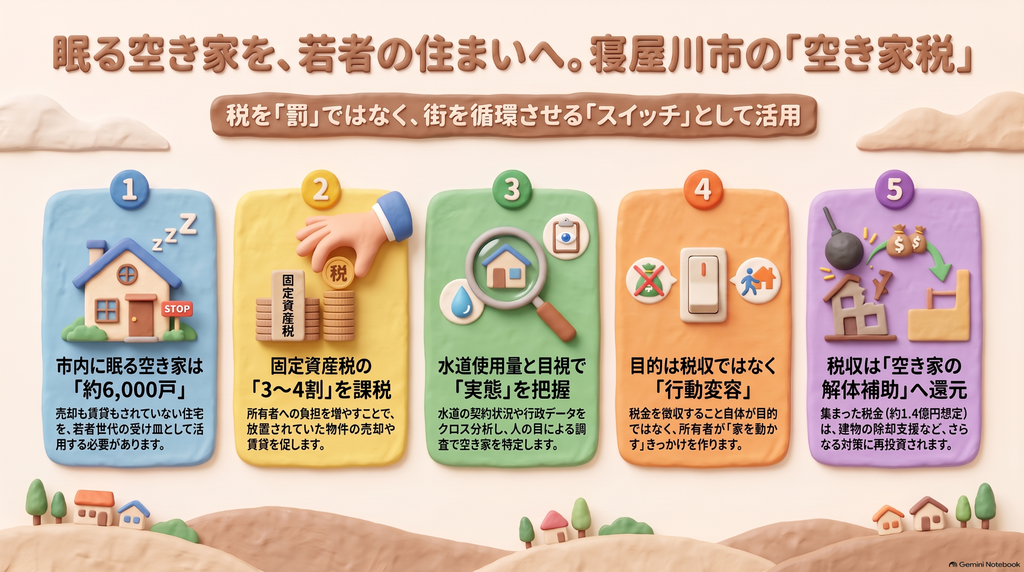
行動を促すための新しい仕組み
「空き家税」と聞くと、自治体が税金を稼ぐための増税だと思ってしまうかもしれません。しかし、寝屋川市が目指しているのは「税収」そのものではなく、所有者の「行動変容(一歩踏み出してもらうこと)」です。
これまでも相談窓口や支援制度はありましたが、それだけでは多くの人の重い腰を上げるには至りませんでした。そこで、年間数万円、金額にして「固定資産税の3〜4割程度」の負担を設けることで、所有者が「このままにするか、売るか貸すか」を真剣に考えるきっかけを作ろうとしています。
それに見合う相当の負担でなければ動かない。一方で、行き過ぎた負担は理解が得られない
これは、所有者にただ負担を強いることが目的ではなく、前向きな決断を促すための「適度な刺激」なのだと、ぶん吉は解釈しています。ずっと悩んでいる方の背中を、優しく、時にはしっかりと押してあげる仕組みというわけです。
課税対象となる家の基準
すべての空き家に税金がかかるわけではありません。寝屋川市にある約1万6000戸の空き家のうち、ターゲットとなるのは、売買や賃貸の市場に出されず放置されている「その他空き家」と呼ばれる約6000戸です。
- 全国に約386万戸ある、活用されていない空き家が主な対象です。
- 転勤で一時的に家を空けている場合や、戻る予定があるなどの特定の事情がある場合は、課税対象から外れます。
- 行政が水道の使用量や住民票のデータを分析し、最終的には人の目による現地調査や聞き取りを行って、本当に使われていないかを確認します。
つまり「動かしたくても動かせない家」ではなく、「活用する意思がなく、ただ止まってしまっている家」を動かすための制度なのです。
空き家を放置した方が得という現状の課題
なぜ、空き家は放置されやすいのでしょうか。そこには現在の国の税金制度が抱える、みんなにもわかる矛盾があります。
それは「土地の上に建物が建っているだけで、その土地の固定資産税が安くなる」という特例です。建物を壊して更地にしてしまうと、かえって土地の税金が高くなってしまうため、「ボロボロでもそのままにしておいた方が得」という逆転現象が起きています。
寝屋川市の取り組みは、こうした国のルールに対して地方から一石を投じるものです。ここでの成果は、将来的に日本全体の固定資産税のあり方を変える、大きなイノベーションになる可能性を秘めています。
よくある疑問(FAQ)
Q1 転勤で数年空けるだけでも税金がかかるの?
A1 いいえ、かかりません。転勤などで将来的に戻る予定がある場合や、特定の事情で一時的に空けているケースは対象外となる方針です。判断基準は、あくまで「活用する意思を持って市場に出しているか」という点にあります。
Q2 税金として取られたお金はどうなるの?
A2 年間で約1億4000万円と見込まれる税収は、すべて空き家対策に還元されます。例えば、古い建物を壊す際の補助金として活用するなど、一度税として預かったお金を「再び所有者に手を差し伸べるため」に循環させる仕組みです。
街の魅力を高めるブランド戦略と安心への投資
寝屋川市が空き家対策に挑むのは、市民から「選ばれる街」であり続けるためです。かつては体感治安の悪さなどから「負のブランド」を背負っていた時期もありましたが、今はそれを「正のブランド」へ転換しようという強い意志があります。
空き家を動かして住環境を整えることは、若い世代を呼び込むための重要なサービスの一つです。この市ではほかにも独自の先進的な取り組みを行っています。
- いじめを1カ月以内に停止させるための専門部署「監察課」の設置
- 子育て支援機能が充実し、3カ月で10万人が来館した「こども図書館」の開設
- 市職員の完全フレックスタイム制導入など、自治体そのものの働き方改革
これらは既存の枠組みにとらわれず、街の価値をイノベーションによって高めようとする姿勢の表れです。
まとめと未来への提言
空き家は、ただの「古い建物」という負債ではありません。適切に管理され、新しい誰かに引き継がれれば、それは新しい家族の笑顔が生まれる「街の資源」に生まれ変わります。
寝屋川市の「空き家税」は、放置されていた家に光を当て、街全体をリフレッシュさせるための挑戦です。
あなたが守っているその家は、次世代の若者たちが新しい夢を描く場所になるかもしれません。あなたなら、その一歩をどう踏み出しますか?街の未来を一緒に作っていきましょう(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
空き家の管理や処分では、荷物の整理とあわせて権利関係の確認が不可欠です。2026年4月からは相続登記も義務化されており、放置はリスクにつながります。寝屋川市の事例のような税制の変化を、将来の資産管理をプロと相談し、家族で話し合う良いきっかけにしてください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
2026年の地価上昇から見える、私たちの暮らしと土地の未来
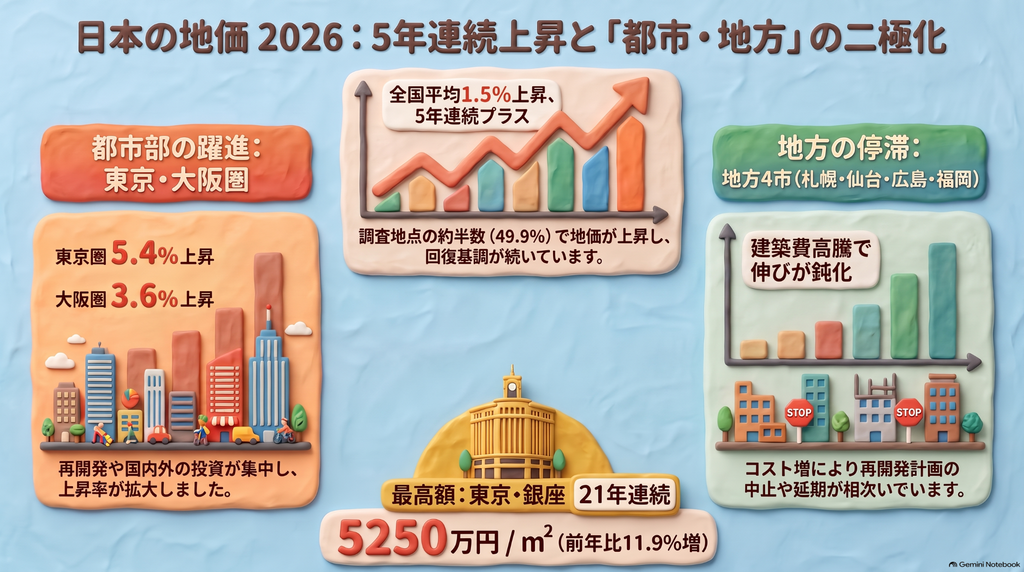
日本の土地の値段が5年連続で上昇!特に東京の勢いが止まらない状況だよ。でも建築費が高すぎて、地方では開発が止まるという意外な影響も出ているんだ。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「最近、土地の値段が上がっている」というニュースを耳にすることはありませんか?「自分には関係ないかな」と思うかもしれませんが、実は私たちの住まい選びや、将来の街の姿に深く関わっているんです。
2026年の地価動向を読み解くと、ただ数字が上がっているだけでなく、場所によって明暗が分かれる「二極化」や、建物を建てるコストが土地の値段にブレーキをかけるといった、新しい変化が見えてきました。今回は、専門家の視点から今の土地の真実を分かりやすく解説するよ。
東京の一人勝ち?驚きの価格と再開発のパワー
2026年の地価で圧倒的な存在感を見せているのが東京です。日本一高い場所として知られる中央区銀座2丁目の「明治屋銀座ビル」は、1平方メートルあたり5250万円という驚きの価格を記録しました。これで21年連続の日本一です。住宅地でも、港区赤坂1丁目が1平方メートルあたり750万円で8年連続の首位となりました。
特に注目したいのは、再開発が進むエリアの勢いです。例えば、JR中野駅の周辺は前年から25.0%も上昇しました。これは東京圏の商業地で2番目に高い伸び率なんだ。街が新しく生まれ変わると、国内外の投資マネーが「日本の不動産は価値がある」と見なして流れ込み、価値が劇的に変わるということがよく分かるね。
建築費が高すぎて「地価が上がらなくなる」という逆転現象
普通なら「景気が良くなって土地が活用されるから、地価が上がる」と考えますよね。ところが今は、少し変わった現象が起きています。それは「建てるためのお金(建築費)が高すぎて、開発を諦めるから地価の伸びが鈍る」というものです。
都会は家賃が高いから建築費が高くても元が取れるけれど、地方はそうはいきません。地方都市では賃料が三大都市圏ほどは上昇していないため、膨らみ続ける建築コストを吸収しきれず、プロジェクト自体が止まってしまうケースが出ています。
具体的には、博多駅のビル建設計画が「建築費が2倍に膨らんだこと」を理由に中止されました。また、札幌駅直結の再開発計画も見直され、完成時期が2028年度から2034年度へと、なんと6年も延期される事態になっています。
不動産のエキスパートからは「計画の見直しや遅れにより、既存のビルが使われないまま放置されることは、今後の地価にとってマイナス要因になる」という指摘も出ているんだ。土地を活用する計画が止まれば、街の勢いが失われ、土地の価値も下がってしまうリスクがあるんだね。
名古屋で起きた「住まい選び」の変化
名古屋圏では、地価の上昇率が2.1%から1.9%へと少し縮小しました。ここには、実際に家を探している人たちのシビアな判断が表れています。
中心部のマンション価格が上がりすぎてしまい、普通の収入では手が届かなくなってしまったんだ。その結果、多くの人が「それなら少し離れても、愛知県の郊外や隣の岐阜県で戸建てを建てよう」と、住む場所を広げ始めています。
「高いから良い」と無理をして買うのではなく、自分たちの生活に合った現実的な選択肢を探す「実需層」の動きが、地価のデータにも反映されているといえるね。
よくある疑問(FAQ)
Q1 土地の値段が上がると、私たちの税金も上がるの?
A1 そうなんだ。毎年払う固定資産税だけでなく、将来家族が払うことになる「相続税」の計算の元になる路線価も上がってしまうよ。自分の土地が今いくらなのか、今のうちに把握しておくことが大切だね。
Q2 これから家を買うなら、やっぱり都会の方がいいの?
A2 都会は価値が落ちにくい安心感があるけれど、今は投資マネーで価格が吊り上がっている側面もあるんだ。名古屋の例のように、自分のライフスタイルに合わせて、あえて少し離れた場所を検討するのも賢い選択だよ。
Q3 なんで建築費が上がると土地の値段に関係するの?
A3 料理に例えると分かりやすいよ。土地は「キッチン」で、建物は「料理」だと思ってね。料理を作るための材料代(建築費)が高すぎて、誰も料理を作らなくなったら、そのキッチンを借りたい人もいなくなるよね。それと同じで、建てるコストが高すぎると土地を買う人が減り、値段が上がらなくなってしまうんだ。
まとめと未来への提言
2026年の地価は全体的に上がっていますが、その内側では「東京への集中」と「建築コストによるブレーキ」という二つの大きな力が働いています。再開発で華やかになる街がある一方で、コストの壁に突き当たり、計画が停滞して将来が不安視される街もある。そんな二極化の時代に私たちは生きています。
もしあなたが今、新しく家を建てたり住み替えたりするなら、今の値段の安さと、その街が将来どう変わっていくかという将来性、どちらを一番に考えますか?
専門家としての一言(司法書士・1級FPの視点)
地価の上昇は、資産価値が高まるという喜ばしい側面がある一方で、相続対策においては注意が必要です。土地の評価額が上がれば、それだけ相続税の課税対象額も膨らみます。特に都心に不動産をお持ちの方は、今のうちに遺言書の作成を検討したり、同居による「小規模宅地等の特例」が適用できるか確認したりするなど、具体的なアクションを起こすことが重要です。不動産の価値は、再開発や建築動向によって刻々と変化するため、数字の表面だけでなく、その背景にある街の持続性を見極める視点を持ってください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
外貨預金の落とし穴?最高裁が認めた「円に戻さなくても税金がかかる」意外なルール
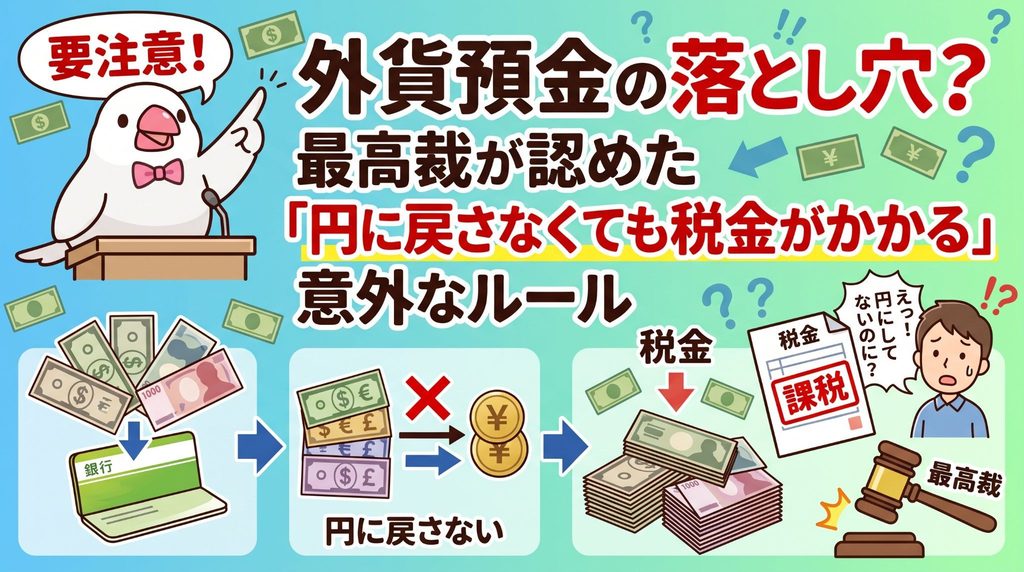
外貨を別の外貨に替えた際、円安で利益が出ていれば税金がかかると最高裁が判断しました。
買い物での使用は原則非課税ですが、投資や転売目的の利用は課税対象になる恐れがあります。
こんにちは!西荻窪・吉祥寺を拠点に活動する相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
昨今の円安の影響を受けて、外貨預金を始める方がとても増えています。日銀の統計によれば、2026年7月末時点での個人の外貨預金残高は約6兆9000億円にものぼり、前年と比べて7%も増加している状況です。
外貨を保有している方のなかには、「日本円に戻して利益を確定させなければ、税金は関係ない」と思い込んでいる方も多いのではないでしょうか。しかし、その思い込みは非常に危険です。最高裁が示した「初判断」によって、外貨運用の税金ルールが改めて浮き彫りになりました。
外貨を別の外貨に替えただけで税金が発生する理由
2026年6月、最高裁は非常に重要な判断を下しました。それは「外貨を日本円に戻したときだけでなく、ドルからポンドなど、別の外貨に交換した際も税金がかかる」というものです。最高裁がこの「外貨から外貨への交換」における課税の適法性について判断を示したのは、今回が初判断とのことです。
例えば、1ドル=100円のときに預けた1万ドル(100万円相当)を、1ドル=160円になったタイミングでポンドに買い替えたとします。このとき、手元には円が1円も入ってきませんが、法律上は「一度ドルを円で売却し、その円でポンドを買い直した」とみなされます。
つまり、100万円が160万円に増えた状態で別の資産に乗り換えたことになり、最高裁はこの状態を、為替による利益が実現した「利益の確定」であると結論づけました。税理士の市田佳祐氏はこの判断について、新しいルールが作られたわけではなく、税務当局が以前から示していた「資産の交換は利益の実現である」という原則が改めて明確になっただけであると指摘しています。
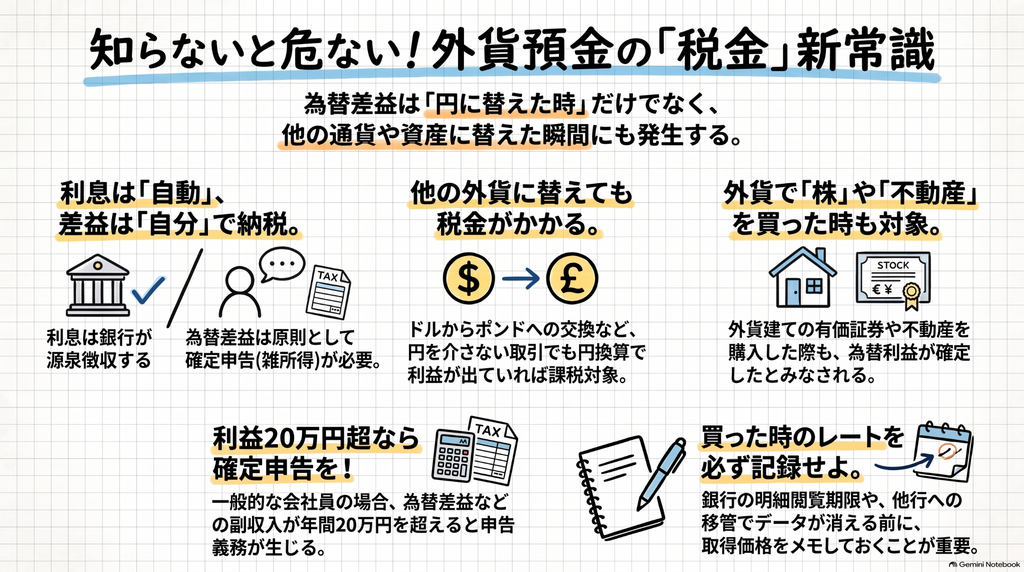
為替差益に税金がかかるタイミング
国税庁は、為替による利益(為替差益)が課税対象となる主なケースとして、以下の4つを挙げています。これらはすべて、円を受け取っていなくても「資産としての価値が確定した」とみなされるタイミングです。
- 外貨を日本円に両替したとき
- 外貨を他の国の外貨に交換したとき
- 外貨を使って外国の株式や債券などの有価証券を購入したとき
- 外貨を使って海外の不動産を購入したとき
これらは、外貨という「手段」を使って別の「資産」を手に入れた瞬間に、それまでの値上がり益を精算しなければならないという考え方に基づいています。外貨のまま持っているつもりでも、形を変えた瞬間に税金の計算が必要になるということですね(ちゅいヨ!)。
海外旅行での支払いや買い物はどうなる
「外貨預金から引き出せるカードで海外の食事代を払ったら、それも課税対象になるの?」と不安になる方もいるでしょう。
結論から言うと、海外旅行中の食事代や日用品の購入といった「消費行動」については、一般的に為替差益の課税対象にはなりません。自分の生活のために外貨を支払いに充てる分には、細かな為替計算は不要とされています。
ただし、注意が必要な例外もあります。例えば、海外でブランド品を転売目的で購入した場合などは、消費ではなく「投資」とみなされ、課税の対象になる可能性があるのです。最終的にどのようなケースが課税されるかは、国税庁が個別に判断することになります。
確定申告が必要な人と不要な人の境界線
外貨で得た利益は「雑所得」に分類され、他の所得と合算して税率が決まる「総合課税」の対象です。
一般的な会社員の方であれば、給与以外の所得が年間で__合計20万円以下__であれば、確定申告は不要というルール(例外)があります。ここで注意が必要なのは、この20万円という枠は、為替差益だけでなく、副業の利益や暗号資産の売却益など、__すべての雑所得を合算した総額__であるという点です。為替差益単体では10万円でも、他の副収入が15万円あれば、合計25万円となり申告義務が生じます。
また、申告の際には「外貨を取得したときのレート」の記録が不可欠です。銀行のオンライン明細は閲覧期間が限られていることが多く、銀行を移し替えた際などに取得時のデータが分からなくなることも珍しくありません。
税理士の柴原一氏も、確定申告で困らないように取得時の情報を詳細に記録し、保管しておくことが重要だと助言しています。取引のたびにこまめにメモを残しておくのが、もっとも賢い防衛策です(ちゅいヨ!)。
よくある疑問(FAQ)
Q1 国内口座の外貨の利息の税金の区分を教えて下さい
A1 国内口座の利息について 国内の銀行に預けている外貨の利息は、円建ての預金と同じ「源泉分離課税」です。利息を受け取る前に一律20.315%(所得税・復興特別所得税15.315%、住民税5%)が自動的に差し引かれるため、自分で申告する必要はありません。
Q2 海外口座の利息の税金区分を教えて下さい
A2 海外口座の利息について 海外の銀行口座で利息を受け取る場合は、国内で源泉徴収がされません。そのため、原則として自分で申告が必要です。もし海外ですでに税金を払っている場合は、確定申告の際に「外国税額控除」という仕組みを使って、二重課税を調整することができます。
まとめと未来への提言
外貨運用は円安局面で資産を守るための有効な手段ですが、税金のルールを知らないと思わぬ申告漏れを招く恐れがあります。
- 円に戻さなくても、他の外貨や有価証券に変えた時点で課税対象になる
- 日常的な買い物は原則非課税だが、転売目的などの投資行動は例外
- 会社員でも雑所得の合計が20万円を超えれば確定申告が必要
西荻窪や吉祥寺の賑わいを見ていると、海外からの観光客も増え、外貨がより身近になったと感じます。井の頭公園を散歩しながら将来の資産形成を考えるのも素敵ですが、その際はぜひ、税金のルールもセットで思い出してくださいね。自分の外貨取引がどのケースに当てはまるか、この機会に一度確認してみませんか?
専門家としての視点(司法書士・1級FPの視点)
資産運用において最も見落とされがちなのが、取引の正確な記録保存です。銀行のシステムに頼り切らず、いつ、いくらのレートで取得したかを自身で管理することが、将来の税務リスクを回避し、正確な納税を行うための唯一の手段となります。司法書士・1級FPとして、法的な証拠能力を持つ記録の継続的な蓄積を強く推奨いたします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
農地の相続が変わる!「信託」解禁で実家の田畑を次世代へつなぐ新ルール
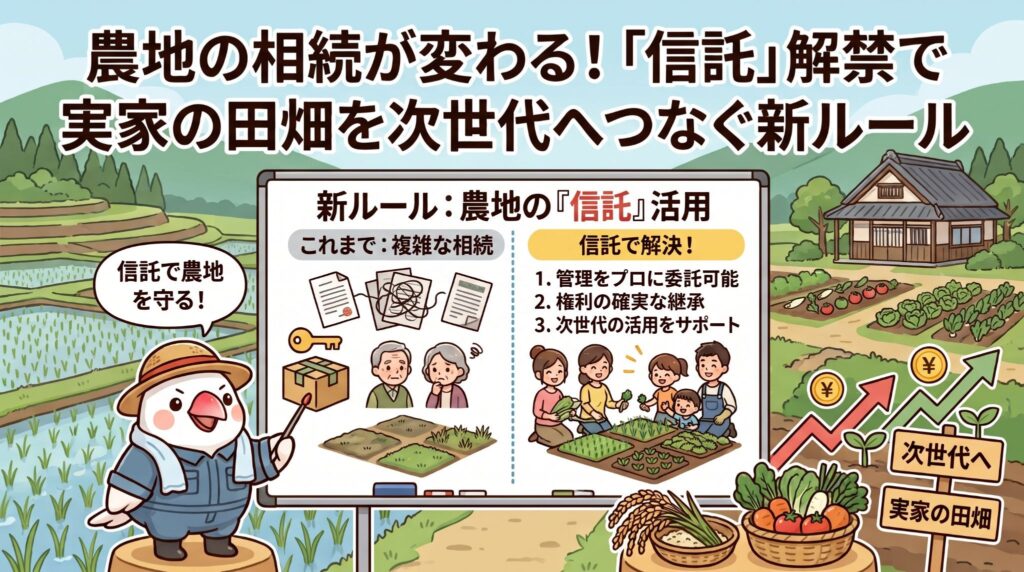
農地の信託解禁で、農家でない親族への権利譲渡がスムーズになります。 土地の細分化を防ぎ、やる気ある担い手に農地をまとめやすくする改革です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
西荻窪や吉祥寺のような街に住んでいると、実家が農家でも自分は会社員として働いているという方がたくさんいます。親が大切に守ってきた田んぼや畑をどうすべきか、悩んでしまいますよね。実は今、日本の農地相続は大きな転換期を迎えようとしています。これまでは難しかった「農家ではない家族へのバトンタッチ」が、新しい仕組みで現実味を帯びてきたのです。
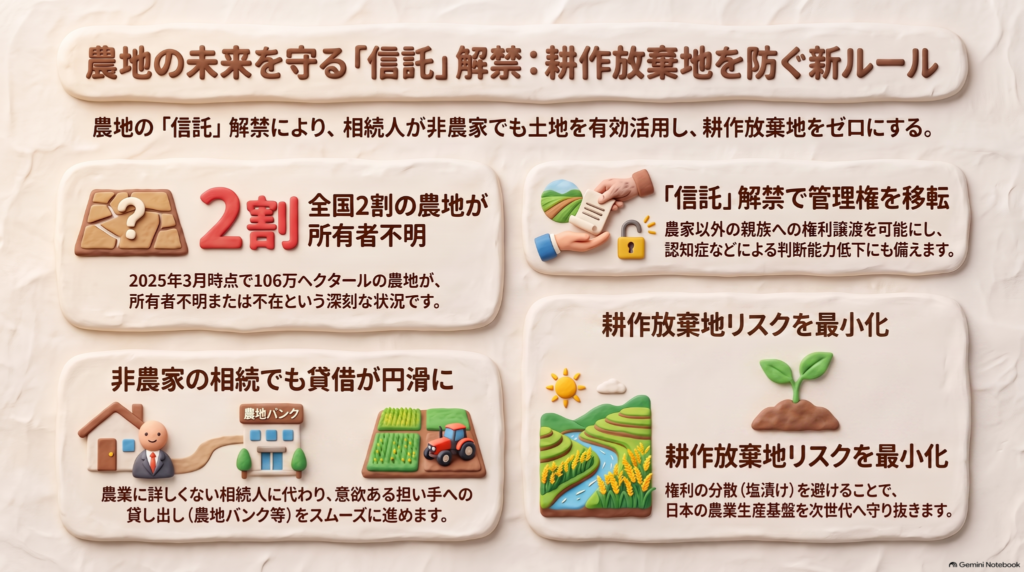
農家じゃなくても権利を引き継げる新しい仕組み
現在、農林水産省では、農地の管理や処分を信頼できる人に託す「信託(しんたく)」という仕組みの解禁を検討しています。
これまでのルールでは、親が元気なうちに農地を子供へ譲る「生前贈与」を行う場合、受け取る子供自身が農業をしていなければならないという厳しい制限がありました。一方で、亡くなった後の「相続」では農業をしない親族でも引き継げますが、これが原因で「誰も耕さない土地」が増えるという矛盾を抱えていました。
新しく「信託」が解禁されれば、農業をしない親族でも、生前から管理や処分の権利を法的に持つことができるようになります。これにより、将来その土地をどう活用するかという判断を、家族がスムーズに行えるようになるのです。
バラバラになる農地と耕作放棄地の大きなリスク
なぜ今、このような改革が必要なのでしょうか。背景には、日本の農業が直面している深刻な現状があります。
実は、農業経営体の数はこの20年ほどで約6割も減少しました。個人農家の約7割が65歳以上で、平均年齢は68歳に迫っています。こうした中で相続が発生すると、複数の親族に権利が細かく分かれてしまい、貸し借りや売却の話し合いがまとまらない「塩漬け」状態になりやすいのです。
実際に、2025年3月末時点の予測データでは、全国の農地の約2割にあたる106万ヘクタールで、所有者が不明だったり持ち主が近くにいなかったりする状態になるとされています。放置された土地が「耕作放棄地」になれば、地域の生産基盤そのものが失われてしまいます。
2027年度の税制改正に向けた大きな動き
この農地の信託解禁に向けた動きは、2027年度の税制改正の要望に反映される予定です。2024年の年末にかけて、政府や与党内で具体的なルールの詳細が調整されることになっています。
この改革では、信託の解禁だけでなく、相続した際に税金の支払いを待ってもらえる「納税猶予(のうぜいゆうよ)」の仕組みをより使いやすく広げることも検討されています。国を挙げて、農地がバラバラになるのを防ぎ、意欲のある農家さんへ土地を集約しようとしているのです。
認知症対策としての信託の価値
信託という仕組みのもう一つの大きな魅力は、将来の認知症などによる判断能力の低下に備えられる点です。
親が元気なうちに、信頼できる相続人へ「土地の管理や処分の権限」を託す契約を結んでおくことができます。そうすれば、万が一親の判断が難しくなっても、あらかじめ決めた計画に沿って、やる気のある農家さんへ貸し出すなどの手続きが止まることはありません。私たちのような都会暮らしの家族でも、遠く離れた実家の土地をしっかりと守り、地域のリーダーへ繋いでいくことができるのです。
仕組みだけでは解決しない課題
ただし、法律が変われば万事解決というわけではありません。東京大学の安藤光義教授は、制度の課題について次のように指摘しています。
農地は負の不動産になりやすく信託の受け手が出てくるか懸念がある。農業で高い収益をあげられるようにしなければ耕作放棄は減らせない
司法書士やFPの視点から見ても、収益を生まない土地は管理コストだけがかかる「負債」になるリスクがあります。制度を賢く利用すると同時に、その土地をどう活かして収益性を高めるか、あるいは地域の担い手へどうバトンを渡すかという、実務的な戦略が不可欠です。(ちゅい!)。
よくある疑問(FAQ)
Q1 農地を貸したり売ったりするには、どれくらいの同意が必要ですか?
A1 農地を貸し出す場合は、権利を持っている人の「過半数」の合意が必要です。一方で、農地を売却(転用を含む)する場合は、権利を持っている人「全員」の合意が必要になります。だからこそ、信託で権利をまとめておくことが重要になります。
Q2 農地バンク(農地中間管理機構)を通じた契約期間はどれくらいですか?
A2 都道府県が指定する農地バンクを利用する場合、10年から15年という長期間の契約を結ぶケースが多く見られます。一度貸し出すと長期間の運用になるため、事前の検討が大切です。
まとめと未来への提言
農地の「信託」解禁は、これまで「農業をしないから」という理由で相続対策を諦めていた家族にとって、希望の光となります。バラバラになりそうな土地を一つにまとめ、次世代や地域の担い手へ繋ぐことは、日本の豊かな食を守ることにも繋がります。
あなたの大切な実家の土地、次の世代にどう繋いでいきたいですか?
専門家としての一言(司法書士・1級FPの視点)
農地の相続は、農地法や税務の特例が複雑に絡み合うため、一般の方には非常に難解です。2027年度の改正を視野に入れつつ、ご家族が健康なうちに早めの対策を検討することが、将来のトラブルを防ぐ最善の策となります。まずは司法書士やFPなどの専門家へ相談し、現状を把握することから始めてみてください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
会社を売っても税金が後回しに?国が考える「ビジネスの入れ替え」応援作戦

古い事業を売り新分野へ投資する際、売却益への課税を先送りする制度。
AIや半導体にお金が回るようにして、日本経済を元気にするのが狙い。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
会社の一部を売ると、実はものすごい税金がかかるって知ってた?
今、国は「もっと日本を元気にしたい!」と考えて、大きなルール変更を検討しています。それは、企業が「古いビジネスを売って、新しいビジネスに乗り換える」のを応援するための仕組みなんだ。
パタパタと最新のニュースを調べてきたから、難しい言葉を抜きにして、この新しい応援作戦がどんなものなのか、みんなにわかるように説明していくね。

事業を売ったときの税金が「後回し」になる仕組み
経済産業省が新しく作ろうとしているのは「事業ポートフォリオ転換・強化促進税制」という制度です。
今は、会社が持っている事業をどこかに売って利益が出ると、約30%の税金がかかります。例えば、事業を売って1000億円の儲けが出たら、最大で300億円もの税金を国などに払わなければならないんだ。これじゃあ、新しいことに挑戦するための「軍資金」が減っちゃうよね。
そこで国は、この税金を「今すぐ払わなくていいよ、後回しでいいよ」と認めることにしました。
そうすることで、手元に残った300億円もそのまま新しい投資に使えるようになるんだね。これは不動産を買い替えたときのルールを参考にしていて、事業を売るのと新しい事業を買うのが「5年以内」であれば、どちらが先でも認められる(順番を問わない)方針なんだよ。
国が応援したい「17の戦略分野」とは
この税金の優遇を受けるには、どこに投資してもいいわけではありません。AI(人工知能)や半導体、造船など、国が指定した「戦略17分野」への投資が条件になります。
また、ただ「売って買いました」というだけでなく、しっかりとした計画を立てて国に認めてもらう必要があるんだ。
新たな事業買収やその後の設備投資、研究開発などの計画を国に提出し、承認を得ることが条件だ。
このように、国に認められた「ちゃんとした作戦」がある企業だけが、この特別なルールを使えるようになるんだね(ちゅいヨ!)。
なぜ日本企業は「入れ替え」が必要なのか
なぜ今、こんな制度が必要なのでしょうか? それは、日本企業の「お金を稼ぐ効率(ROIC)」が、欧米に比べて低いからなんだ。
データによると、日本の主要企業の投資のうち、なんと65%が「価値毀損(きそん)セグメント」に残ったままになっています。これは「あまり価値を生み出せていない部門」のことなんだけど、アメリカの39%やヨーロッパの42%と比べると、日本は古い事業をずっと持ち続けている傾向があるんだね。
ここで大事なのが「ベストオーナー原則」という考え方です。これは「その事業を一番大切に使いこなせて、価値を最大にできる人が持つべき」という考え方のこと。
例えば、自分が持っている大工道具。もし自分が使いこなせなくて錆びさせているなら、腕のいい大工さんに譲ったほうが、道具も喜ぶし世の中の役にも立つよね? 企業も同じで、今の自分たちより上手に運営できる会社に事業を譲り、自分たちはもっと得意な新しい分野に集中する。そんな「ビジネスのバトンタッチ」が必要なんだ。
よくある疑問(FAQ)
Q1:いつから始まるの?
A1:2027年度の税制改正を目指して、2024年12月までに詳細が決まる予定です。これから具体的なルールが詰められていきます。
Q2:ずっと税金を払わなくていいの?
A2:新しく買った事業を持ち続けている間は猶予されます。ですが、将来その事業を手放すときには、先送りにしていた税金を精算する必要がある仕組みです。
まとめと読者への問いかけ
古いものを手放して、新しいことに挑戦するのを国が後押しする時代になったんだね。
これまでは「事業を売る」というと、なんだか寂しいイメージがあったかもしれないけれど、これからは「日本をもっと元気にするための前向きな作戦」になっていくはずだよ。
もし君が大きな会社のリーダーだったら、どんな新しい分野に挑戦してみたい?
これからの日本の変化に注目だね(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
企業の事業再編は、相続や事業承継の現場でも非常に重要なテーマです。収益性の低い部門を整理し、成長分野へリソースを集中させることは、企業の永続的な存続に直結します。今回のような税制の優遇措置を賢く活用し、キャッシュフローを最大化させる戦略は、これからの経営において不可欠な視点となるでしょう。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。