Author Archive
いらない土地を国に引き取ってもらえる?「相続土地国庫帰属制度」申請6,000件超、使える土地・使えない土地
相続した山林や遠方の土地を、一定の条件で国に引き取ってもらえる「相続土地国庫帰属制度」。2026年9月末までに申請は6,125件、うち3,231件が国に帰属しました。使える条件と費用を解説します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
善福寺公園の木々もすっかり秋色ですね。ご相談で増えているのが、「親から相続した地方の土地、誰も使わないし、売れないし、固定資産税だけかかる」というお悩みです。そんな“負動産”を手放す方法の一つが、2023年4月に始まった相続土地国庫帰属制度です。今日は、その使い方を皆さんにもわかるようにやさしく解説するヨ。
どんな制度?
相続や遺贈で土地を取得した相続人が、法務大臣(窓口は法務局)の承認を受けて、その土地を国に引き渡すことができる制度です。2023年4月27日に始まりました。相続放棄と違い、ほかの財産は相続したまま、要らない土地だけを手放せるのが特徴です。
最新の利用状況
法務省の公表(2026年9月30日現在の速報値)によると、利用状況は次のとおりです。
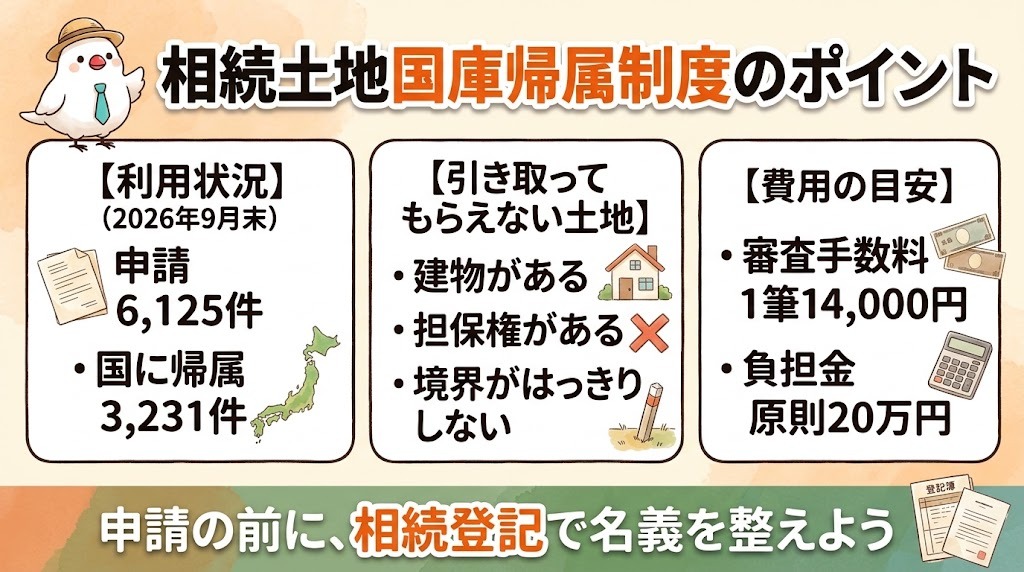
- 申請件数:6,125件(田・畑2,372件、宅地2,135件、山林928件、その他690件)
- 国に帰属した件数:3,231件
- 却下:86件、不承認:103件
- 取下げ:1,162件(そのうち595件は「有効活用の見込みが生じた」ため)
申請をきっかけに隣地の人が買ってくれるなど、別の解決策が見つかるケースも多いんだ(ちゅい!)。
引き取ってもらえない土地もある
国が管理に困る土地は対象外です。例えば次のような土地は、申請できなかったり、承認されなかったりします。
- 建物がある土地(空き家は取り壊しが必要)
- 抵当権などの担保権が設定されている土地
- 境界がはっきりしない、所有権について争いがある土地
- 土壌汚染がある土地、崖があり管理に費用がかかる土地など
費用の目安
- 審査手数料:土地一筆あたり14,000円(不承認でも返還されない)
- 負担金:10年分の管理費相当額として原則20万円(市街化区域の宅地や農地・森林などは面積に応じて算定)
建物の解体費や境界確認の費用が別にかかることもあるため、売却や寄付など、ほかの方法と比べて検討することが大切です。
手続きの前に「相続登記」が必要
申請するのは、その土地を相続した人です。まず相続人を確定し、遺産分割をして、誰が土地を引き継ぐかを決める必要があります。司法書士の「遺産承継業務」では、相続登記や遺産分割協議書の作成とあわせて、国庫帰属・売却・寄付などの選択肢を整理し、申請書類の作成もサポートしています。
よくある疑問(FAQ)
Q1:相続した山林だけを手放すことはできますか?
A1:できます。ただし、管理に過大な費用がかかる森林などは承認されないことがあります。事前に法務局の相談窓口で確認するのがおすすめです。
Q2:兄弟と共有で相続した土地でも使えますか?
A2:共有の場合は、共有者全員で申請する必要があります。
Q3:申請から結論が出るまでどれくらいかかりますか?
A3:土地の状況や調査の内容によって異なり、半年から1年程度かかることもあります。時間に余裕を持って進めましょう。
まとめと未来への提言
相続土地国庫帰属制度は、使い道のない土地を次の世代に残さないための選択肢です。一方で、条件や費用があるため、売却や寄付などと比べながら、家族に合った方法を選ぶことが大切です。
ご実家や田舎の土地、この先どうするか決まっていますか?土地の行き先を決めることは、子や孫への思いやりにもなるヨ(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
国庫帰属制度は要件審査が厳格で、建物の存否、担保権、境界、管理コストなどを事前に確認しなければ、手数料が無駄になるおそれがあります。当事務所では、遺産承継業務として相続登記から土地の処分方針の検討、国庫帰属の申請書類作成までを一括でサポートし、1級FPとして固定資産税等の維持コストと処分費用を比較したご提案を行っています。初回30分の無料相談やオンライン相談も承っておりますので、お気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
相続経験者の4人に1人が「家族の対立」を経験!最新調査でわかった“争族”の原因と、今からできる予防策

2026年10月に公表された調査で、相続を経験した人の約25%が家族・親族間の意見の対立や揉め事を経験していたことがわかりました。原因の第1位は「遺産の分け方」。トラブルを防ぐポイントを解説します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺の商店街では、もう年末商戦の準備が始まっていますね。年末年始は家族が集まる季節ですが、ご相談では「兄弟で話がまとまらない」「実家をどうするかで気まずくなった」というお声も少なくありません。今日は、新しく発表された調査をもとに、相続が“争族”にならないためのポイントを皆さんにもわかるようにやさしく解説するヨ。

調査でわかった相続トラブルの実態
弁護士保険比較サイトを運営する株式会社エレメントが、過去10年以内に相続を経験した全国の24〜69歳の男女300人に2026年9月に行ったインターネット調査(2026年10月15日公表)では、次のような結果が出ています。
- 家族・親族間で意見の対立や揉め事を経験した:約25.3%
- そのうち裁判・調停などの法的手続きに発展:6%
- トラブルの原因(複数回答):「遺産の分け方・相続割合」約73.7%、「不動産の分け方・処分」約46.1%
- 相続時に専門家へ相談・依頼していない:約47.7%
- 相談・依頼した専門家:司法書士20%、弁護士約14.7%、税理士約12.7%
4人に1人が揉めた経験がある一方で、半数近くは専門家に相談せずに進めていたことになるんだ(ちゅい!)。
揉める原因は「分けにくい財産」と「思い込み」
相続財産の中心が実家の土地・建物の場合、お金のようにきれいに分けることができません。「長男が実家を継ぐのが当然」「介護をした自分が多くもらうべき」といった、それぞれの思い込みがぶつかると、話し合いは一気に難しくなります。
調査でも、相談しなかった理由として「家族だけで解決できると思った」「それほど深刻だと思わなかった」が上位でした。最初は小さな行き違いでも、時間がたつほど関係はこじれやすくなります。
今からできる3つの予防策
- ①遺言書を作る:財産の分け方と、その理由(付言事項)を書いておくだけで、家族の迷いは大きく減ります
- ②実家をどうするか、元気なうちに家族で話す:住む・売る・貸すの方針を共有しておく
- ③相続が始まったら、早めに第三者を入れる:中立の立場の専門家が入ると、感情的な対立を避けやすくなります
司法書士の遺産承継業務でできること
司法書士の「遺産承継業務」では、相続人の確定と財産の調査を行い、全員が同じ資料を見ながら話し合える状態を整えます。そのうえで、皆さんの合意内容をもとに遺産分割協議書を作成し、相続登記、預金の解約、売却代金の分配までを一つの窓口で進めます。なお、すでに争いになっていて交渉や代理が必要な場合は、弁護士と連携します。
よくある疑問(FAQ)
Q1:仲の良い家族でも、遺言は必要ですか?
A1:仲が良いからこそ、分け方を巡って関係が崩れるのを避けるために遺言が役立ちます。特に、相続人に配偶者がいて子どもがいない場合や、実家が財産の大半を占める場合はおすすめです。
Q2:兄弟の一人が話し合いに応じてくれません。
A2:まずは専門家から相続人全員に、財産の一覧と手続きの流れを書面でお知らせする方法があります。それでも進まない場合は、家庭裁判所の遺産分割調停を検討します。
Q3:司法書士と弁護士はどう使い分ければいいですか?
A3:話し合いで合意できる見込みがあり、手続きを進めたい場合は司法書士、すでに対立していて代理交渉が必要な場合は弁護士が適しています。
まとめと未来への提言
相続のトラブルは、特別な家庭だけの話ではありません。最新の調査でも、4人に1人が対立を経験しています。原因の多くは「分け方」なので、遺言と早めの話し合い、そして中立の専門家の関与で防ぐことができます。
年末年始に家族が集まったとき、少しだけ「これからのこと」を話してみませんか?その一言が、家族の関係を守る巣づくりになるヨ(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
相続紛争の多くは、財産内容の情報格差と、不動産のように分割しにくい財産の扱いから生じます。生前の遺言作成と、相続開始後の早期の財産開示・手続きの一本化が有効な予防策です。当事務所では、遺産承継業務として相続人全員への丁寧な情報共有から遺産分割協議書の作成、登記・預金手続・分配までを一括でお引き受けし、1級FPとして代償分割の資金計画や不動産の換価も含めたご提案を行っています。初回30分の無料相談やオンライン相談も承っておりますので、お気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
【保存版】相続手続きの「期限」カレンダー|7日・3か月・4か月・10か月・3年、うっかり過ぎると困る締め切り一覧

相続の手続きには、7日・3か月・4か月・10か月・3年と、いくつもの期限があります。とくに相続放棄の3か月と相続税の10か月、相続登記の3年は要注意。順番に整理しておきましょう。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
11月に入り、吉祥寺の街もそろそろ年末の準備ムードですね。ご家族が亡くなった直後は、悲しむ間もなく葬儀や役所の手続きに追われ、「何をいつまでにすればいいのか」がわからなくなりがちです。今日は、相続の主な締め切りをカレンダーのように並べて、皆さんにもわかるように整理するヨ。

7日以内:死亡届の提出
死亡届は、死亡の事実を知った日から7日以内に、市区町村役場へ提出します(国外で亡くなった場合は3か月以内)。多くの場合、葬儀社が代行してくれます。
あわせて、年金の受給停止の手続きも必要です。日本年金機構にマイナンバーが登録されている方は原則として届出を省略できますが、未支給年金の請求は別に行います。
3か月以内:相続放棄・限定承認
借金などのマイナスの財産が多い場合は、「自己のために相続の開始があったことを知った時」から3か月以内に、家庭裁判所で相続放棄や限定承認の手続きをします。
この期間を過ぎると、原則としてプラスもマイナスもすべて引き継ぐ「単純承認」をしたことになります。財産の調査に時間がかかりそうなときは、期間内に家庭裁判所へ期間の延長を申し立てることもできます。ここは一番の要注意ポイントだヨ。ちゅい!
4か月以内:準確定申告
亡くなった方に一定の所得があった場合は、相続人が亡くなった年の所得について確定申告をします。これを「準確定申告」といい、相続の開始があったことを知った日の翌日から4か月以内が期限です。年金を受け取っていた方や、不動産収入があった方は確認しておきましょう。
10か月以内:相続税の申告と納付
遺産の総額が基礎控除(3,000万円+600万円×法定相続人の数)を超える場合は、亡くなったことを知った日の翌日から10か月以内に相続税の申告と納付をします。
配偶者の税額軽減や小規模宅地等の特例を使うには、原則としてこの期限までに遺産分割を終えておく必要があります。10か月は長いようで、渡り鳥が季節をまたぐくらいあっという間です。
3年以内:相続登記(2024年4月から義務化)
不動産を相続したことを知った日から3年以内に、相続登記をすることが義務になっています(2024年4月1日施行)。正当な理由なく怠ると、10万円以下の過料の対象になります。
- 2024年4月1日以降に相続した不動産 → 取得を知った日から3年以内
- 2024年3月31日以前に相続した不動産 → 2027年3月31日まで
- 遺産分割がまとまらないときは「相続人申告登記」で義務を果たす方法もあります
2027年3月31日の期限まで、あと5か月ほど。古い名義のままの土地がある方は、そろそろ動き出すときだね。ちゅい!
そのほかの大切な期限
- 遺留分侵害額請求:相続の開始と遺留分の侵害を知った時から1年
- 遺産分割での特別受益・寄与分の主張:原則として相続開始から10年(2023年4月施行の改正)
- 死亡保険金の請求:保険法では3年で時効(約款も確認)
- 葬祭費・埋葬料、高額療養費の申請:2年
よくある疑問(FAQ)
Q1. 遺産分割に期限はありますか?
A. 遺産分割そのものに期限はありません。ただし、相続税の特例や相続登記の義務、特別受益・寄与分の主張の10年ルールとの関係で、実際には早めにまとめることが大切です。
Q2. 3か月を過ぎてから借金が見つかりました。もう相続放棄はできませんか?
A. 借金の存在をまったく知らず、知らなかったことに相当な理由がある場合などは、借金を知った時から3か月以内であれば相続放棄が認められる可能性があります。早めに専門家にご相談ください。
Q3. 期限が多くて不安です。何から手をつければいいですか?
A. まずは「相続人は誰か」「財産と借金は何があるか」を調べることです。この2つがわかると、どの手続きが必要かが見えてきます。
まとめと未来への提言
相続には、7日(死亡届)、3か月(相続放棄)、4か月(準確定申告)、10か月(相続税)、3年(相続登記)という主な期限があります。とくに古い名義の不動産の相続登記は、2027年3月31日が期限です。あなたのご家族の手続き、カレンダーに書き込めていますか?
専門家としての一言(司法書士・1級FPの視点)
相続手続きは期限が重なり合っており、ひとつの遅れが相続放棄の機会の喪失や税務上の特例の不適用につながることがあります。当法人では、戸籍の収集と相続人の確定、財産調査、相続放棄の申述書の作成、相続登記、預貯金や証券の解約・名義変更までを遺産承継業務として一括してお引き受けし、期限を管理しながら手続きを進めます。1級FPとして相続後の資金計画のご相談にも対応いたしますので、無料相談・オンライン相談をお気軽にご利用ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
夫が亡くなっても「住み慣れた家」に住み続けたい!配偶者居住権のしくみと、登記をしないと困る理由

配偶者居住権は、夫や妻が亡くなった後も、残された配偶者が自宅に住み続けられる権利です。家の「住む権利」と「持ち主の権利」を分けることで、老後の生活資金も確保しやすくなります。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
西荻窪の古い住宅街には、ご夫婦で長年暮らしてきたお家がたくさんあります。「夫が亡くなったら、この家に住み続けられるのかしら」「家を相続すると、預金がほとんどもらえないと聞いた」そんな不安の声をよく聞きます。今日は、残された配偶者の暮らしを守る「配偶者居住権」を、皆さんにもわかるように解説するヨ。

2020年4月1日から使える「配偶者居住権」とは
配偶者居住権は、2020年(令和2年)4月1日に施行された民法の改正で新しくできた権利です。夫または妻が亡くなったとき、その家に住んでいた配偶者が、亡くなるまで(または決めた期間)無償で住み続けることができます。
家の権利を「住む権利(配偶者居住権)」と「持ち主の権利(負担付きの所有権)」の2つに分けて、配偶者と子どもなどで分け合うイメージです。ちゅい!
なぜ必要?「家はもらえたけど、生活費が足りない」問題
たとえば、夫の遺産が自宅2,000万円と預金2,000万円、相続人が妻と子1人で、法定相続分どおりに分けるとします。妻が自宅を全部相続すると、それだけで取り分(2,000万円)に達し、預金を受け取れません。
- 配偶者居住権を使わない場合:妻=自宅(2,000万円)、子=預金(2,000万円)
- 配偶者居住権を使う場合(居住権を仮に1,000万円と評価):妻=居住権1,000万円+預金1,000万円、子=負担付き所有権1,000万円+預金1,000万円
住む場所も、生活のためのお金も、両方確保しやすくなるのがポイントだヨ。
取得する方法は「遺言(遺贈)」「遺産分割」「家庭裁判所の審判」
配偶者居住権は、自動的に発生するものではありません。次のいずれかの方法で取得します。
- 遺言で配偶者に配偶者居住権を遺贈する
- 相続人全員の遺産分割協議で決める
- 家庭裁判所の審判で決める
また、亡くなった方が家を配偶者以外の人と共有していた場合などは、配偶者居住権を設定できないので注意が必要です。
登記をしないと「第三者」に主張できない
配偶者居住権は、登記をしてはじめて第三者に主張することができます。たとえば、家の持ち主になった子どもが家を売ってしまった場合、登記がないと新しい持ち主に「住み続ける権利がある」と主張できないおそれがあります。
登記は、配偶者と家の持ち主が共同で申請します。巣を守るための「表札」のようなもの。取得したら、早めに登記まで済ませておくことが大切です。ちゅい!
短い間だけ住める「配偶者短期居住権」も
遺言や遺産分割で配偶者居住権を決めていなくても、亡くなった方の家に無償で住んでいた配偶者には「配偶者短期居住権」が認められています。遺産分割で家を誰が相続するかが決まった日、または相続開始から6か月を過ぎた日のいずれか遅い日まで、無償で住み続けることができます。急に家を追い出される心配がないよう、法律がクッションを用意してくれているんだね。
よくある疑問(FAQ)
Q1. 配偶者居住権を売ったり、人に貸したりできますか?
A. 配偶者居住権を譲り渡すことはできません。家を人に貸すには、持ち主の承諾が必要です。
Q2. 配偶者が亡くなったら、配偶者居住権はどうなりますか?
A. 配偶者の死亡によって消滅します。配偶者居住権そのものが、配偶者の相続で相続財産になることはありません。
Q3. 老人ホームに入ることになったら?
A. 持ち主と話し合って配偶者居住権を放棄(合意解除)することなどが考えられますが、その際に贈与税の問題が生じることもあるため、事前に専門家へご相談ください。
まとめと未来への提言
配偶者居住権は、住み慣れた家に住み続けながら、生活資金も確保しやすくする制度です。ただし、遺言や遺産分割で決め、登記をしておくことが欠かせません。あなたのご家庭では、どちらかが先に亡くなったときの「住まい」と「生活費」の話、できていますか?
専門家としての一言(司法書士・1級FPの視点)
配偶者居住権は有効な選択肢である一方、設定後は売却や建て替えの自由度が下がるなど、長期的な影響もあります。ご夫婦の年齢や健康状態、将来の住み替えの可能性、お子様との関係を踏まえて判断することが大切です。当法人では、遺言による配偶者居住権の遺贈の文案作成、遺産分割協議書の作成、配偶者居住権の設定登記、遺産承継業務までお手伝いし、1級FPとして老後の資金計画もあわせてご提案いたします。無料相談・オンライン相談をお気軽にご利用ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
「賃貸マンションで相続税対策」が変わる?国税庁が示した「取得から5年以内」の新しい評価ルール案
国税庁は2026年9月、亡くなる前5年以内に買った賃貸マンションなどを、取引価格に近い金額で評価する通達の改正案を公表しました。2027年1月1日以後の相続から適用される予定です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺駅の周りでは、新しい賃貸マンションの建設がいくつも進んでいますね。「借金をして賃貸物件を買うと相続税が安くなる」という話を聞いたことがある方もいるかもしれません。その「節税の仕組み」に、国税庁が新しいルール案を示しました。今日は、何が変わりそうなのかを皆さんにもわかるように解説するヨ。
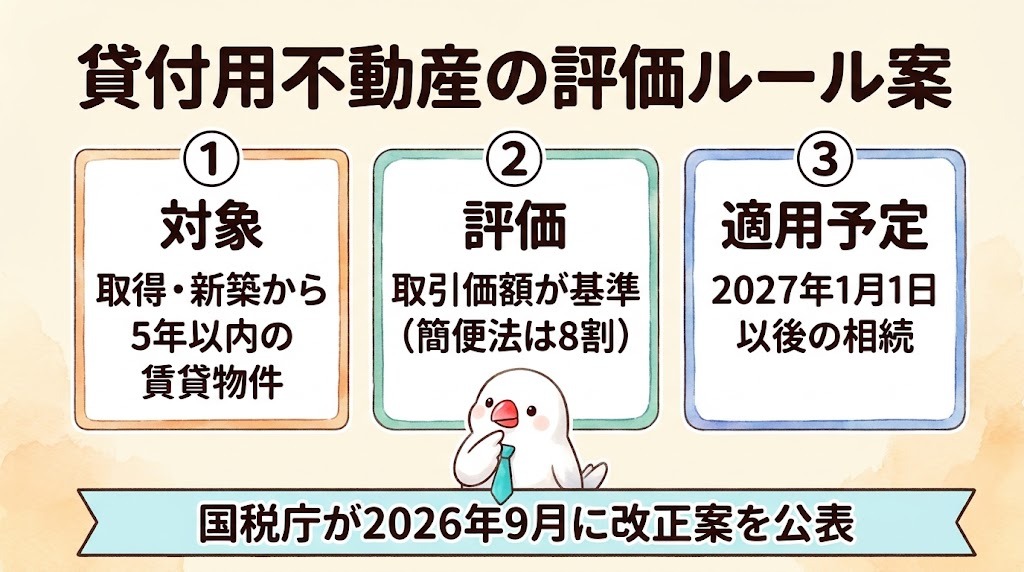
国税庁が9月18日に「評価通達」の改正案を公表
国税庁は2026年9月18日、相続税・贈与税で財産の価値を決めるルール(財産評価基本通達)について、貸付用不動産の評価方法を見直す案を公表し、意見募集を行いました。報道によると、正式な通達は年内に出される見通しで、2027年1月1日以後の相続・遺贈・贈与から適用される予定です。
まだ「案」の段階ですが、相続対策の考え方に大きく関わる内容です。ちゅい!
対象は「亡くなる前5年以内」に買った・建てた賃貸物件
案の対象は、相続や贈与の前5年以内に、お金を払って取得したり新築したりした一定の貸付用不動産です。賃貸マンションやアパート、貸家の敷地などが典型例とされています。
- 原則:課税時期の「通常の取引価額」(いわば時価)で評価
- 土地の簡便な方法:取得価額×地価変動率×80%
- 建物の簡便な方法:(取得価額-償却費など)×80%
これまでのように路線価や固定資産税評価額で低く評価し、さらに貸家建付地などの減額をする方法は、この期間の物件には使えなくなる見込みです。
なぜ見直し?「評価額の差」が大きすぎた
これまでの評価方法では、市場で数億円の賃貸マンションでも、相続税の評価額は数分の1になることがありました。2022年(令和4年)の最高裁判決では、約8億円で購入したマンションの通達による評価額が約2億円にとどまっていた事例について、国税庁が個別に時価で評価し直したことが認められました。
ただ、どんな場合に個別の評価をされるのかがわかりにくいという声もあり、ルールを明確にするための改正案と説明されています。クジラのように大きな節税と、メダカのような普通の家計とのバランスをとるための見直しともいえそうだね。
5年を超えて持っている物件や、自宅には直接関係しない
今回の案は「取得から5年以内」の貸付用不動産が対象です。長く持ち続けている賃貸物件や、ご自宅には直接の影響はないと考えられます。また、報道では、小規模宅地等の特例は相続開始前3年以内に貸付を始めた場合の従来の要件のもとで引き続き使えると解説されています。
一方で、「相続が近いかもしれないから、今から借入れで賃貸物件を買う」という対策は、効果が大きく下がる可能性があります。ちゅい!
これから相続対策を考える人のチェックポイント
- すでに賃貸物件を買っている方:取得した時期と、相続が起きた場合の評価を確認
- これから購入を検討している方:節税だけを目的にせず、収益性や家族が引き継げるかで判断
- 借入れが大きい方:金利の上昇や空室のリスクも含めた資金計画を
よくある疑問(FAQ)
Q1. 2026年中に亡くなった場合も新しいルールになりますか?
A. 案では2027年1月1日以後の相続・遺贈・贈与から適用される予定です。正式な通達の内容を確認する必要があります。
Q2. 親から相続した賃貸アパートも対象ですか?
A. 案の対象は、お金を払って取得・新築した不動産とされています。相続で受け継いだ物件の扱いは、正式な通達で確認しましょう。
Q3. 相続税対策はもうできないのですか?
A. 生前贈与、生命保険の非課税枠、遺言による分け方の工夫など、ほかにも方法はあります。ご家庭に合った方法を組み合わせることが大切です。
まとめと未来への提言
国税庁の改正案では、亡くなる前5年以内に取得した賃貸物件は、取引価格に近い金額で評価される見込みです。「借りて買えば安くなる」という単純な対策は通用しにくくなります。あなたの家の相続対策、節税だけでなく「家族が困らないか」という視点で見直してみませんか?
専門家としての一言(司法書士・1級FPの視点)
今回の評価通達の改正案は、相続直前の不動産取得による過度な評価圧縮を抑える方向性を明確にしたものです。正式な通達の内容は今後確認が必要ですが、不動産を活用した対策は、収益性・借入れのリスク・相続人の管理能力を含めて総合的に判断することがますます重要になります。当法人では、1級FPとして資金計画やキャッシュフローの観点から検討をお手伝いし、遺言・家族信託・生前贈与、そして相続開始後の相続登記や遺産承継業務まで一貫して対応いたします。相続税の申告については提携の税理士と連携しますので、無料相談・オンライン相談をお気軽にご利用ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
生命保険は相続でどう扱われる?「500万円×法定相続人の数」の非課税枠と、受取人の決め方のコツ
死亡保険金には「500万円×法定相続人の数」の非課税枠があり、受取人の固有の財産として遺産分割の対象外になるのが原則です。相続放棄との関係や、契約の形で税金が変わる点もあわせて解説します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺のサンロードを歩いていたら、保険の相談窓口に親子連れが並んでいました。「親が亡くなったときの保険金って、ほかの遺産と一緒に分けるの?」「税金はかかるの?」というご質問は、相続のご相談でもとても多いテーマです。今日は、生命保険と相続の関係を、皆さんにもわかるようにまとめるヨ。
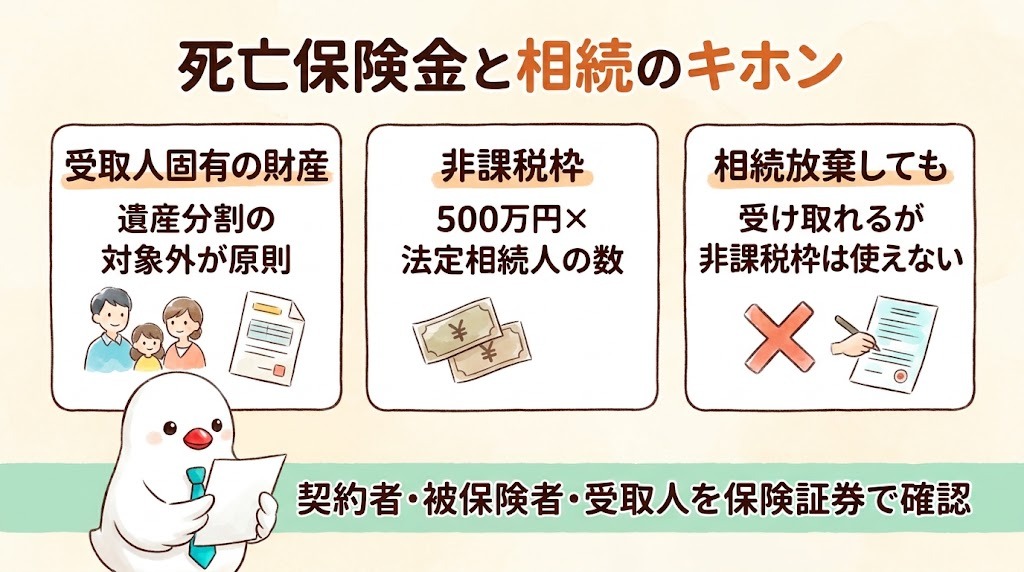
死亡保険金は「受取人固有の財産」が原則
死亡保険金は、保険契約にもとづいて受取人が直接受け取るお金です。そのため、民法上は亡くなった方の遺産ではなく、受取人固有の財産として扱われるのが原則です。
つまり、遺産分割協議で分ける対象にはならず、受取人に指定された人が受け取ります。預金口座が凍結されていても、保険金は比較的早く受け取れることが多いので、葬儀費用などにあてやすいのも特徴です。ちゅい!
相続税では「みなし相続財産」、ただし非課税枠がある
民法上は遺産ではなくても、相続税の計算では「みなし相続財産」として課税の対象になります。ただし、相続人が受け取る死亡保険金には非課税枠があります。
- 非課税限度額=500万円×法定相続人の数
- 例:相続人が配偶者と子2人(3人)→ 500万円×3=1,500万円まで非課税
- 現金のまま持っているより、相続税の面で有利になることがあります
契約の形で、かかる税金の種類が変わる
保険料を誰が払い、誰が受け取るかによって、かかる税金が変わります。
- 契約者(保険料を払う人)=被保険者=親、受取人=子 → 相続税
- 契約者=受取人=子、被保険者=親 → 所得税(一時所得)
- 契約者=親、被保険者=母、受取人=子 → 贈与税
同じ金額の保険金でも、契約の形によって手取りが大きく変わることがあります。保険証券で「契約者」「被保険者」「受取人」の3つを確認しておきましょう。
相続放棄しても保険金は受け取れる、でも非課税枠は使えない
親に借金があって相続放棄をした場合でも、受取人として指定されていれば死亡保険金は受け取れます。これは保険金が受取人固有の財産だからです。
ただし、相続放棄をした人は相続税の計算上「相続人」として非課税枠を使うことができません。一方で、非課税枠を計算するときの「法定相続人の数」には、相続放棄をした人も含めて数えます。少しややこしいので、鳥の目で全体を見渡して確認したいところだね。ちゅい!
受取人の決め方と、請求の期限
受取人の指定は、相続対策としてとても大切です。
- 受取人がすでに亡くなっている場合は、保険会社の約款や法律に従って受取人が決まるため、手続きが複雑になります
- 特定の相続人だけが多額の保険金を受け取ると、ほかの相続人との公平が問題になることがあります
- 保険法では、保険金の請求権は3年で時効になると定められています(保険会社の約款も確認しましょう)
定期的に保険証券を見直し、受取人が今の家族の状況に合っているかを確認しておくと安心だヨ。
よくある疑問(FAQ)
Q1. 親がどこの保険に入っていたかわかりません。
A. 生命保険協会の「生命保険契約照会制度」を利用すると、加盟する保険会社に契約があるかどうかをまとめて調べることができます。
Q2. 保険金は遺留分の計算に入りますか?
A. 原則として入りません。ただし、保険金の額が遺産全体に比べて著しく大きいなど特別な事情がある場合には、例外的に考慮されることがあります。
Q3. 入院給付金が亡くなった後に支払われた場合は?
A. 被保険者本人が受け取るはずだった給付金は、原則として亡くなった方の遺産(本来の相続財産)として扱われます。
まとめと未来への提言
死亡保険金は受取人固有の財産で、相続税では「500万円×法定相続人の数」の非課税枠があります。ただし、契約の形や相続放棄の有無で扱いが変わります。あなたの家の保険証券、受取人は今の家族に合っていますか?
専門家としての一言(司法書士・1級FPの視点)
生命保険は、納税資金や葬儀費用の確保、特定の方への財産承継など、相続対策の中で大きな役割を果たします。一方で、受取人の指定や金額のバランスを誤ると、相続人間の不公平や遺留分をめぐる争いの原因にもなり得ます。当法人では、1級FPとして保険を含めた資金計画を整理し、遺言・家族信託・生前贈与と組み合わせた対策をご提案するとともに、相続開始後は遺産承継業務で預貯金や不動産の手続きを一括してお手伝いしています。無料相談・オンライン相談をお気軽にご利用ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
引っ越ししたら登記も変更!2026年4月から始まった「住所変更登記の義務化」と、手間を省く「スマート変更登記」
2026年4月1日から、不動産の持ち主が引っ越しや結婚で住所・氏名が変わったときは、2年以内に変更登記をすることが義務になりました。以前の引っ越しも対象で、期限は2028年3月31日です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
西荻窪の駅前では、秋の引っ越しシーズンなのか、段ボールを積んだトラックをよく見かけます。「住民票は移したけれど、家の登記の住所は昔のまま…」という方、実はとても多いんです。2026年4月から、この住所変更の登記が義務になりました。今日は「何をすればいいの?」を、皆さんにもわかるように整理するヨ。
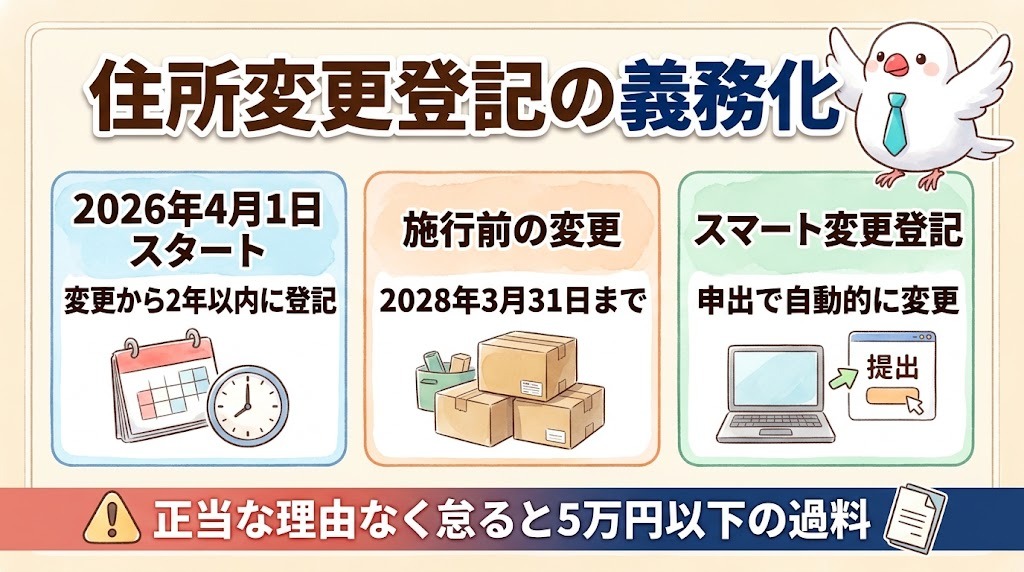
2026年4月1日施行、変更から「2年以内」の申請が義務に
不動産の登記簿には、持ち主(所有権の登記名義人)の住所と氏名が記録されています。これまでは、引っ越しや結婚で住所・氏名が変わっても、変更登記をするかどうかは自由でした。
法改正により、2026年(令和8年)4月1日から、住所や氏名が変わった日から2年以内に変更登記を申請することが義務になりました。法人の本店移転や商号変更も対象です。
正当な理由なく放っておくと「5万円以下の過料」
法務局の案内では、正当な理由がないのに申請を怠った場合について、次のように説明されています。
「5万円以下の過料の適用対象となります。」(高松法務局ホームページより)
いきなり過料になるわけではありませんが、「知らなかった」では済まされない時代になったということだね。ちゅい!
施行前に引っ越した人も対象。期限は2028年3月31日
注意したいのは、2026年4月1日より前に住所や氏名が変わっていた場合も対象になることです。この場合の期限は2028年(令和10年)3月31日まで。何度も引っ越していて登記が昔の住所のままという方は、住所のつながりを証明する書類(住民票の除票や戸籍の附票など)が必要になります。
- 2026年4月1日以降に変わった → 変わった日から2年以内
- 2026年3月31日以前に変わった → 2028年3月31日まで
- 相続した不動産を相続登記するときは、亡くなった方の住所が登記と違っていても、相続登記の中で対応できることが多いです
一度申し出れば自動で変更してくれる「スマート変更登記」
毎回自分で申請するのは大変ですよね。そこで、2025年(令和7年)4月21日から「検索用情報の申出」という手続きが始まっています。
氏名・ふりがな・住所・生年月日・メールアドレスを法務局に申し出ておくと、登記官が住民基本台帳ネットワークの情報をもとに、職権で住所等の変更登記をしてくれます。これを「スマート変更登記」と呼びます。申出をしておけば、変更のたびに自分で申請しなくても義務違反に問われなくなります。渡り鳥が迷わず巣に帰れるように、登記も新しい住所を自動で追いかけてくれるイメージだヨ。
登記の住所が古いままだと、売却や相続のときに困ることも
住所が古いままだと、売却や住宅ローンの借り換え、相続のときに、本人確認のための書類集めに時間がかかります。昔の住所の住民票が保存期間を過ぎて取れず、追加の書類が必要になることもあります。
「引っ越しが多かった」「結婚で姓が変わった」という方は、早めに登記簿を確認しておくと安心です。ちゅい!
よくある疑問(FAQ)
Q1. 自分の登記の住所が古いかどうかは、どうやって確認できますか?
A. 法務局で登記事項証明書を取得するか、インターネットの登記情報提供サービスで確認できます。
Q2. 検索用情報の申出をすれば、過去の住所変更も自動で直してくれますか?
A. 申出時点で登記の住所が古いままの場合は、まずご自身で変更登記をしておく必要があります。所有権移転などの登記と同時に申し出る方法もあります。
Q3. 親名義の家ですが、親の住所が登記と違います。
A. 親御さんがご存命であれば、親御さん自身に変更登記の義務があります。認知症などで手続きが難しい場合は、専門家にご相談ください。
まとめと未来への提言
2026年4月1日から、住所・氏名の変更登記は「2年以内」の義務になりました。以前からの変更も2028年3月31日までに対応が必要です。スマート変更登記の申出をしておけば、これからの引っ越しも安心。あなたの家の登記簿、今の住所になっていますか?
専門家としての一言(司法書士・1級FPの視点)
住所等変更登記の義務化は、相続登記の義務化と並び、所有者不明土地をなくすための大切な改正です。古い住所からのつながりの証明や、相続が重なっている不動産の整理は、書類集めに専門的な知識が必要になります。当法人では、住所・氏名変更登記や検索用情報の申出、相続登記、遺産承継業務まで一括してお手伝いし、1級FPとして不動産の売却や住み替えの資金計画もご相談いただけます。無料相談・オンライン相談をお気軽にご利用ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
手書きの遺言は「法務局」に預けられる!3,900円で紛失・書き換えを防ぐ「自筆証書遺言書保管制度」
自分で書いた遺言書は、法務局に3,900円で預けることができます。紛失や書き換えの心配がなく、家庭裁判所の「検認」も不要です。使い方と注意点を、公正証書遺言との違いとあわせて解説します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
井の頭公園の木々が少しずつ色づき始め、ボートに乗る人たちものんびりした表情ですね。「遺言を書いておきたいけれど、公証役場に行くのはハードルが高い…」「自分で書いた遺言を、引き出しにしまっておいて大丈夫?」そんな声をよく聞きます。実は、手書きの遺言書を法務局で預かってもらえる制度があるんです。今日はその仕組みを、皆さんにもわかるように解説するヨ。
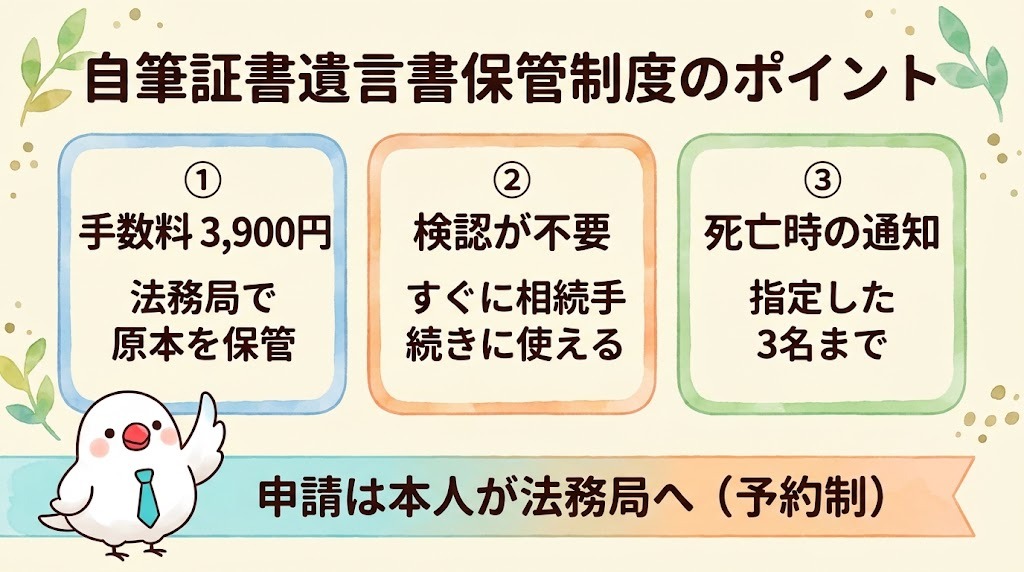
2020年7月10日に始まった「自筆証書遺言書保管制度」
自筆証書遺言(すべて自分で手書きする遺言)は、手軽に作れる反面、「なくしてしまう」「誰かに書き換えられる」「見つけてもらえない」といったリスクがありました。
そこで2020年7月10日から、法務局(遺言書保管所)で自筆証書遺言の原本と画像データを保管してもらえる制度が始まりました。大切な遺言を、鳥かごのように安全な場所にしまっておけるイメージです。ちゅい!
費用は1件3,900円、家庭裁判所の「検認」が不要に
保管の申請手数料は1件3,900円(収入印紙)です。そして大きなメリットが、家庭裁判所の「検認」が不要になること。
- 通常の自筆証書遺言:相続開始後、家庭裁判所で検認の手続きが必要(数か月かかることも)
- 法務局で保管した遺言:検認不要で、すぐに相続手続きに使える
- 相続人は「遺言書情報証明書」(1通1,400円)を取得して、登記や銀行の手続きに使います
亡くなったことを家族に知らせる「通知」の仕組み
せっかく書いた遺言も、見つけてもらえなければ意味がありません。この制度には通知の仕組みがあります。
法務局の案内によると、遺言者が希望すれば、死亡の事実が確認できたときに、あらかじめ指定した3名までに遺言書が保管されていることを知らせてくれます(指定者通知)。また、相続人の一人が遺言書の閲覧や証明書の交付を受けると、ほかの相続人全員にも保管の事実が通知されます(関係遺言書保管通知)。
預けるときの注意点:本人が出向き、書式のルールを守る
保管の申請は、遺言者本人が法務局に出向いて行う必要があります(予約制)。代理人や郵送ではできません。
- 用紙はA4サイズ、片面のみ、ページ番号を記入
- 余白は上5mm・下10mm・左20mm・右5mm以上を確保
- 全文・日付・氏名を自書して押印(財産目録はパソコン作成も可、ただし各ページに署名押印)
法務局職員は、民法の方式に合っているかを外形的に確認してくれますが、内容が法的に有効か、家族がもめない内容かまではチェックしません。ここが大事なポイントだヨ。
公正証書遺言とどう使い分ける?
公正証書遺言は、公証人が内容を確認して作成するため、より確実性が高い方法です。一方、費用は財産額に応じてかかります。
- 費用を抑えて手軽に作りたい、内容がシンプル → 自筆証書遺言+法務局保管
- 不動産が多い、相続人どうしの関係が複雑、認知症の不安がある → 公正証書遺言
どちらを選ぶ場合でも、「誰に・何を・どのように」を正確に書くことが一番大切です。ちゅい!
よくある疑問(FAQ)
Q1. 預けた遺言書を書き直したいときは?
A. 保管の申請を撤回して原本を返してもらうことができます(撤回は無料)。新しく書いた遺言書を改めて保管申請します。
Q2. 遺言の内容について法務局で相談できますか?
A. 法務局では遺言の内容に関する相談には応じていません。内容の相談は司法書士などの専門家にご相談ください。
Q3. 家族は遺言書があるかどうかをどうやって調べますか?
A. 遺言者が亡くなった後、相続人などは全国の遺言書保管所で「遺言書保管事実証明書」を請求して、保管の有無を確認できます。
まとめと未来への提言
自筆証書遺言書保管制度は、3,900円で「紛失」「書き換え」「見つからない」というリスクを減らし、検認も不要になる便利な仕組みです。ただし、内容のチェックまではしてくれません。あなたの想いが正しく家族に届く遺言になっているか、一度見直してみませんか?
専門家としての一言(司法書士・1級FPの視点)
自筆証書遺言は手軽な一方、財産の特定や表現があいまいなために、相続登記や預貯金の解約に使えないケースが少なくありません。当法人では、遺言書の文案作成から法務局への保管申請のご準備、公正証書遺言の作成サポート、そして相続開始後の遺産承継業務まで一貫してお手伝いしています。1級FPとして財産の配分や資金計画の観点からもアドバイスいたしますので、無料相談・オンライン相談をお気軽にご利用ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
相続税は「お金持ちだけの話」じゃない?課税割合が初めて1割を超えた10.4%の意味と、わが家の確認ポイント
国税庁の統計で、亡くなった方のうち相続税の申告が必要になった人の割合が10.4%と初めて1割を超えました。東京都では20.0%、つまり5人に1人です。基礎控除の計算と、早めにできる確認方法をやさしく解説します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
西荻窪の住宅街を歩くと、庭の柿の実がすっかり色づいてきましたね。最近、「うちは普通の家だから相続税なんて関係ないよね?」というご相談がとても増えています。でも実は、国税庁が公表した統計で、相続税がかかる人の割合がはじめて1割を超えたことがわかりました。今日は、この数字が何を意味するのか、そして「わが家は大丈夫かな?」を確かめる方法を、皆さんにもわかるようにお話しするヨ。
国税庁の統計で「課税割合10.4%」、統計上はじめて1割超え
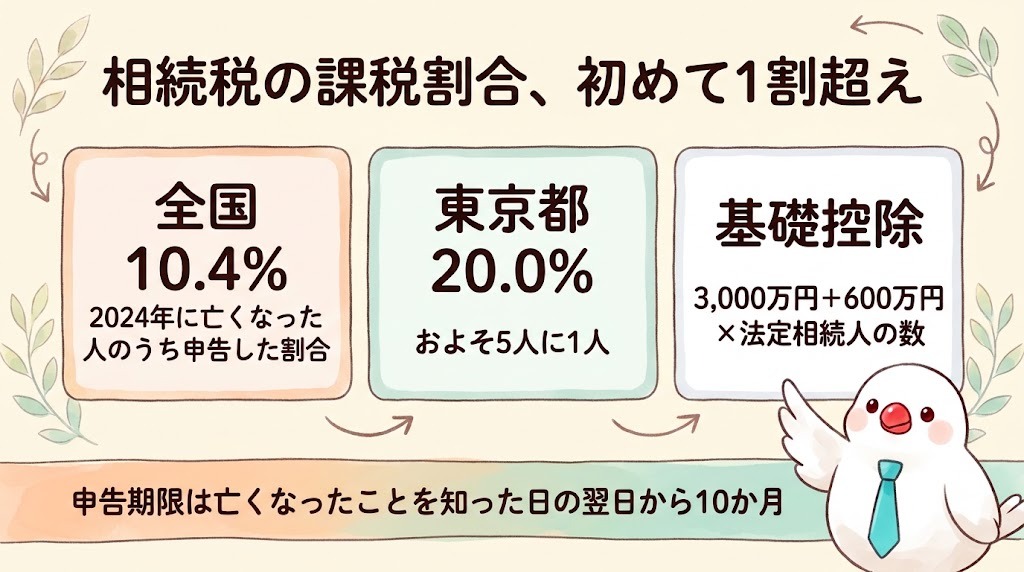
国税庁の「令和6年分 相続税の申告事績の概要」(2025年12月公表)によると、2024年(令和6年)に亡くなった方は160万5,378人。そのうち相続税の申告書が提出された方は16万6,730人で、課税割合は10.4%でした。前年の9.9%から0.5ポイント上がり、はじめて1割を超えたんです。
申告税額の総額は3兆2,446億円、被相続人1人あたりの課税価格は約1億4,025万円でした。「相続税は一部のお金持ちだけ」というイメージは、少しずつ変わってきているんだね。
東京都では「5人に1人」。杉並・武蔵野エリアも他人事ではありません
東京国税局の公表資料では、東京都の課税割合は20.0%。都内で亡くなった方のおよそ5人に1人が相続税の申告をしている計算です。
西荻窪や吉祥寺のように地価の高いエリアでは、ご自宅の土地だけで評価額が大きくなりがちです。「現金はそんなにないのに、家があるから対象になった」というケースは珍しくありません。ちゅい!
まずは基礎控除「3,000万円+600万円×法定相続人の数」を計算
相続税には「基礎控除」という非課税の枠があります。計算式は次のとおりです。
- 基礎控除額=3,000万円+600万円×法定相続人の数
- 例:相続人が配偶者と子2人(3人)の場合 → 3,000万円+600万円×3=4,800万円
- 遺産の合計(不動産・預貯金・株式など)がこの金額を超えると、申告が必要になる可能性があります
この基礎控除は2015年に「5,000万円+1,000万円×法定相続人の数」から縮小されました。それ以来、対象となる方が増え続けているんです。
申告が必要でも、税金がゼロになることもある
基礎控除を超えても、「配偶者の税額軽減」や「小規模宅地等の特例」を使うと、納める税金がゼロになることがあります。ただし、これらの特例は申告をしてはじめて使えるのがポイント。「税金がかからないから申告しなくていい」とは限らないので注意してね。
申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。四十九日や遺品整理をしているうちに、あっという間に過ぎてしまうヨ。
不動産の名義と財産の一覧づくりが、すべてのスタート
相続税の計算も、遺産分割も、まず「何がどれだけあるか」を把握することから始まります。巣作りの前に枝を集めるように、財産の一覧を作っておくと、あとの手続きがぐんと楽になります。ちゅい!
- 不動産:固定資産税の納税通知書、登記事項証明書
- 預貯金:通帳、ネット銀行のアカウント
- 有価証券:証券会社の取引報告書
- 生命保険:保険証券(受取人も確認)
よくある疑問(FAQ)
Q1. 自宅しか財産がないのですが、相続税はかかりますか?
A. 自宅の評価額と預貯金などの合計が基礎控除を超えるかどうかで決まります。土地は路線価などで評価するため、まずは固定資産税の通知書や路線価で概算を出してみましょう。
Q2. 相続税がかからない場合でも、何か手続きは必要ですか?
A. 相続税の申告が不要でも、不動産の相続登記(2024年4月から義務化)や預貯金の解約・名義変更は必要です。
Q3. 課税割合が上がったのはなぜですか?
A. 国税庁の統計は理由を示していませんが、一般には地価や株価の上昇で財産の評価額が上がっていることが背景にあるといわれています。
まとめと未来への提言
相続税の課税割合は全国で10.4%、東京都では20.0%。地価の高い地域では、ごく普通のご家庭でも対象になる時代です。まずは基礎控除を計算し、財産の一覧を作ってみること。あなたのお家は、基礎控除の範囲に収まっていますか?
専門家としての一言(司法書士・1級FPの視点)
相続税の課税対象となるかどうかは、不動産の評価や相続人の数によって大きく変わります。司法書士は相続登記や遺産承継業務を通じて財産の調査・名義変更を一括してお手伝いでき、1級FPとして資金計画や生前贈与のご相談にも対応しています。相続税の申告が必要な場合は提携の税理士と連携いたしますので、まずは財産の全体像を整理するところから、無料相談・オンライン相談をお気軽にご利用ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
相続人は誰になる?「法定相続人」の範囲と順位、相続分の割合をやさしく解説
亡くなった方の財産を受け継ぐ人は、民法で決まっています。配偶者と子・親・兄弟姉妹の順位、代襲相続、それぞれの相続分の割合を、図を見るように整理して解説します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺の商店街もすっかり秋の装いになりましたね。ご相談の最初によく聞かれるのが、「うちの場合、相続人は誰になるの?」という質問です。子どもがいない、親が先に亡くなっている、兄弟が多い…家族の形によって答えは変わります。相続手続きは、まず「誰が相続人か」を確定するところから始まります。今日は、その基本ルールを皆さんにもわかるようにやさしく解説するヨ。
配偶者はいつでも相続人
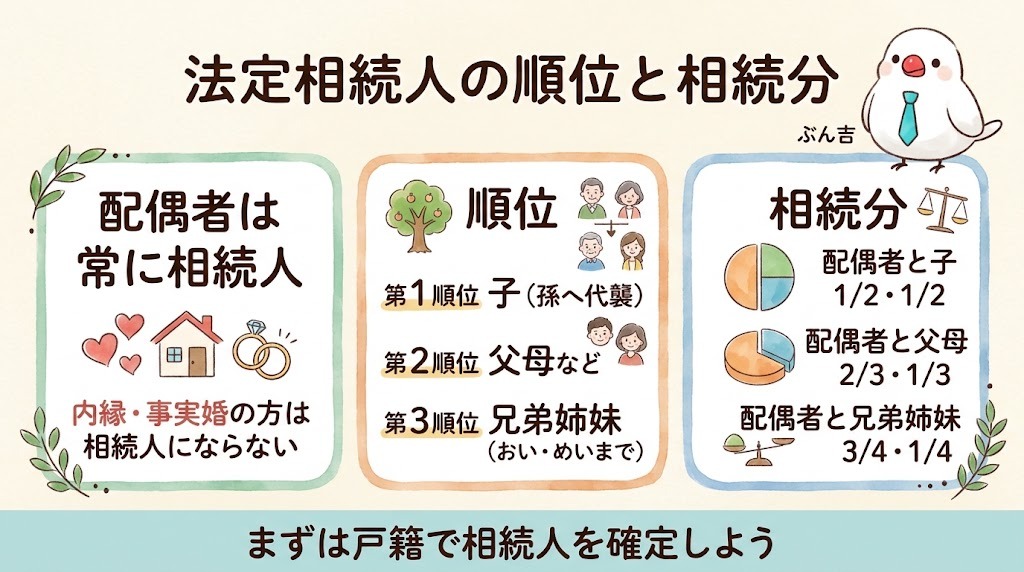
亡くなった方の夫や妻(配偶者)は、ほかに誰がいても必ず相続人になります。ただし、法律上の婚姻をしている配偶者に限られ、内縁関係や事実婚のパートナーは相続人になりません。離婚した元配偶者も相続人ではありません。
配偶者以外は「順位」で決まる
配偶者以外の家族は、次の順位で相続人になります。先の順位の人が一人でもいれば、後の順位の人は相続人になりません。
- 第1順位:子(子が先に亡くなっていれば孫、さらにひ孫と下の世代へ)
- 第2順位:父母などの直系尊属(父母がいなければ祖父母)
- 第3順位:兄弟姉妹(兄弟姉妹が先に亡くなっていれば、その子であるおい・めいまで)
例えば、子どもが一人でもいれば、亡くなった方の親や兄弟姉妹は相続人になりません。子どもも親もいない場合に、はじめて兄弟姉妹が相続人になるんだ(ちゅい!)。
「代襲相続」とは?
本来相続人になるはずの子や兄弟姉妹が、亡くなった方より先に亡くなっている場合、その子どもが代わりに相続人になります。これを「代襲相続」といいます。
- 子の代襲:孫、孫も亡くなっていればひ孫と、何代でも下の世代へ続く
- 兄弟姉妹の代襲:おい・めいまでの一代限り(おい・めいの子には続かない)
- 相続放棄をした人の子は代襲相続しない(放棄した人は初めから相続人でなかったものとされるため)
法定相続分の割合
民法では、相続人の組み合わせごとに、遺産を分ける目安となる割合(法定相続分)が決まっています。
- 配偶者と子:配偶者2分の1、子2分の1
- 配偶者と父母:配偶者3分の2、父母3分の1
- 配偶者と兄弟姉妹:配偶者4分の3、兄弟姉妹4分の1
- 同じ順位の人が複数いるときは、その割合を人数で均等に分ける
例えば、相続人が妻と子ども2人なら、妻が2分の1、子どもがそれぞれ4分の1です。なお、父母の一方だけが同じ兄弟姉妹(異母・異父の兄弟姉妹)の相続分は、父母の両方が同じ兄弟姉妹の2分の1になります。
法定相続分はあくまで目安で、相続人全員が話し合って合意すれば、遺産分割協議で違う割合に分けることもできます。遺言があれば、原則として遺言の内容が優先されます。
見落としやすい相続人に注意
- 前の結婚のときの子:今の家族と交流がなくても、子として相続人になる
- 養子:実子と同じく第1順位の相続人になる
- 婚姻関係にない父母の子:父に認知されていれば、子として相続人になる(相続分は婚姻中の子と同じ)
- お腹の中の赤ちゃん(胎児):相続については、すでに生まれたものとみなされる
相続人が一人でも欠けた遺産分割協議は無効になってしまいます。亡くなった方の出生から死亡までの戸籍をすべて集めて、相続人を確定させることが大切です。
相続人の確定から手続きまでまとめてサポート
司法書士の「遺産承継業務」では、戸籍の収集と相続人の確定、法定相続情報一覧図の作成、遺産分割協議書の作成サポート、不動産の相続登記、預金の解約・分配までを一つの窓口でお引き受けできます。相続人が多い、疎遠な相続人がいるといったケースでも、順を追って進められるヨ。
よくある疑問(FAQ)
Q1:長年連れ添った内縁の妻は、相続人になれますか?
A1:内縁の配偶者は相続人になりません。財産を残したい場合は、遺言書を作っておくことが大切です。
Q2:子どもが相続放棄をしたら、誰が相続人になりますか?
A2:子ども全員が相続放棄をすると、第2順位の父母など、父母もいなければ第3順位の兄弟姉妹へと相続人が移ります。次の順位の方にも連絡しておくと安心です。
Q3:再婚相手の連れ子は相続人になりますか?
A3:再婚しただけでは、連れ子は相続人になりません。養子縁組をしていれば、実子と同じく相続人になります。
まとめと未来への提言
相続人は、配偶者と、子・親・兄弟姉妹の順位で決まります。代襲相続や前の結婚の子など、思わぬ人が相続人になることもあるため、まずは戸籍で正確に確認することがスタートラインです。
あなたのご家族の場合、相続人は誰になるでしょうか?一度、家系図を書いてみると、今のうちに考えておきたいことが見えてくるヨ(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
相続人の確定は、遺産分割・相続登記・預金手続のすべての前提となります。代襲相続、半血の兄弟姉妹、養子、認知された子など、戸籍を丁寧に読み解かなければ判断を誤るケースも少なくありません。当事務所では、遺産承継業務として戸籍の収集・相続人の確定から登記・預金手続・分配まで一括でお引き受けし、1級FPとして相続税の基礎控除や二次相続も見据えたご提案を行っています。初回30分の無料相談やオンライン相談も承っておりますので、お気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。