金融資産
生命保険は相続でどう扱われる?「500万円×法定相続人の数」の非課税枠と、受取人の決め方のコツ
死亡保険金には「500万円×法定相続人の数」の非課税枠があり、受取人の固有の財産として遺産分割の対象外になるのが原則です。相続放棄との関係や、契約の形で税金が変わる点もあわせて解説します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺のサンロードを歩いていたら、保険の相談窓口に親子連れが並んでいました。「親が亡くなったときの保険金って、ほかの遺産と一緒に分けるの?」「税金はかかるの?」というご質問は、相続のご相談でもとても多いテーマです。今日は、生命保険と相続の関係を、皆さんにもわかるようにまとめるヨ。
死亡保険金は「受取人固有の財産」が原則
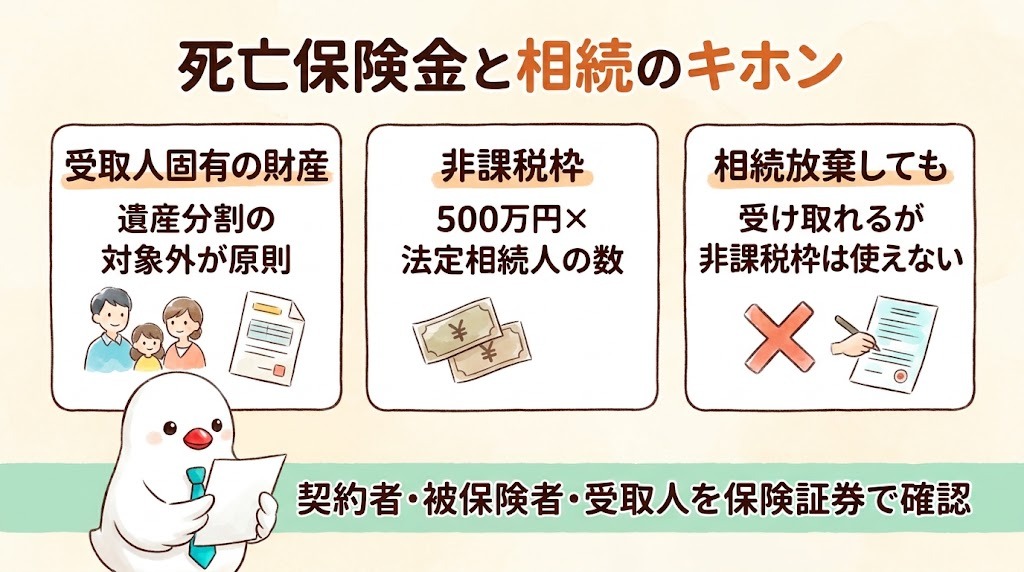
死亡保険金は、保険契約にもとづいて受取人が直接受け取るお金です。そのため、民法上は亡くなった方の遺産ではなく、受取人固有の財産として扱われるのが原則です。
つまり、遺産分割協議で分ける対象にはならず、受取人に指定された人が受け取ります。預金口座が凍結されていても、保険金は比較的早く受け取れることが多いので、葬儀費用などにあてやすいのも特徴です。ちゅい!
相続税では「みなし相続財産」、ただし非課税枠がある
民法上は遺産ではなくても、相続税の計算では「みなし相続財産」として課税の対象になります。ただし、相続人が受け取る死亡保険金には非課税枠があります。
- 非課税限度額=500万円×法定相続人の数
- 例:相続人が配偶者と子2人(3人)→ 500万円×3=1,500万円まで非課税
- 現金のまま持っているより、相続税の面で有利になることがあります
契約の形で、かかる税金の種類が変わる
保険料を誰が払い、誰が受け取るかによって、かかる税金が変わります。
- 契約者(保険料を払う人)=被保険者=親、受取人=子 → 相続税
- 契約者=受取人=子、被保険者=親 → 所得税(一時所得)
- 契約者=親、被保険者=母、受取人=子 → 贈与税
同じ金額の保険金でも、契約の形によって手取りが大きく変わることがあります。保険証券で「契約者」「被保険者」「受取人」の3つを確認しておきましょう。
相続放棄しても保険金は受け取れる、でも非課税枠は使えない
親に借金があって相続放棄をした場合でも、受取人として指定されていれば死亡保険金は受け取れます。これは保険金が受取人固有の財産だからです。
ただし、相続放棄をした人は相続税の計算上「相続人」として非課税枠を使うことができません。一方で、非課税枠を計算するときの「法定相続人の数」には、相続放棄をした人も含めて数えます。少しややこしいので、鳥の目で全体を見渡して確認したいところだね。ちゅい!
受取人の決め方と、請求の期限
受取人の指定は、相続対策としてとても大切です。
- 受取人がすでに亡くなっている場合は、保険会社の約款や法律に従って受取人が決まるため、手続きが複雑になります
- 特定の相続人だけが多額の保険金を受け取ると、ほかの相続人との公平が問題になることがあります
- 保険法では、保険金の請求権は3年で時効になると定められています(保険会社の約款も確認しましょう)
定期的に保険証券を見直し、受取人が今の家族の状況に合っているかを確認しておくと安心だヨ。
よくある疑問(FAQ)
Q1. 親がどこの保険に入っていたかわかりません。
A. 生命保険協会の「生命保険契約照会制度」を利用すると、加盟する保険会社に契約があるかどうかをまとめて調べることができます。
Q2. 保険金は遺留分の計算に入りますか?
A. 原則として入りません。ただし、保険金の額が遺産全体に比べて著しく大きいなど特別な事情がある場合には、例外的に考慮されることがあります。
Q3. 入院給付金が亡くなった後に支払われた場合は?
A. 被保険者本人が受け取るはずだった給付金は、原則として亡くなった方の遺産(本来の相続財産)として扱われます。
まとめと未来への提言
死亡保険金は受取人固有の財産で、相続税では「500万円×法定相続人の数」の非課税枠があります。ただし、契約の形や相続放棄の有無で扱いが変わります。あなたの家の保険証券、受取人は今の家族に合っていますか?
専門家としての一言(司法書士・1級FPの視点)
生命保険は、納税資金や葬儀費用の確保、特定の方への財産承継など、相続対策の中で大きな役割を果たします。一方で、受取人の指定や金額のバランスを誤ると、相続人間の不公平や遺留分をめぐる争いの原因にもなり得ます。当法人では、1級FPとして保険を含めた資金計画を整理し、遺言・家族信託・生前贈与と組み合わせた対策をご提案するとともに、相続開始後は遺産承継業務で預貯金や不動産の手続きを一括してお手伝いしています。無料相談・オンライン相談をお気軽にご利用ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
スマホの中に眠る財産を見逃さない!ネット銀行・ネット証券・暗号資産「デジタル遺産」の相続
通帳のないネット銀行やネット証券、暗号資産など、スマホやパソコンの中にしかない「デジタル遺産」が増えています。家族が見つけられずに相続から漏れることを防ぐ、探し方と生前の備えを解説します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺の駅前を歩くと、スマホで買い物をする方がすっかり当たり前になりました。最近の相続相談でも、「父がネット証券で投資をしていたらしいけど、どこの会社かわからない」「スマホのロックが解除できない」というお悩みが増えています。今日は、見落としやすい「デジタル遺産」の探し方と備えを、皆さんにもわかるようにやさしく解説するヨ。
「デジタル遺産」ってどんなもの?
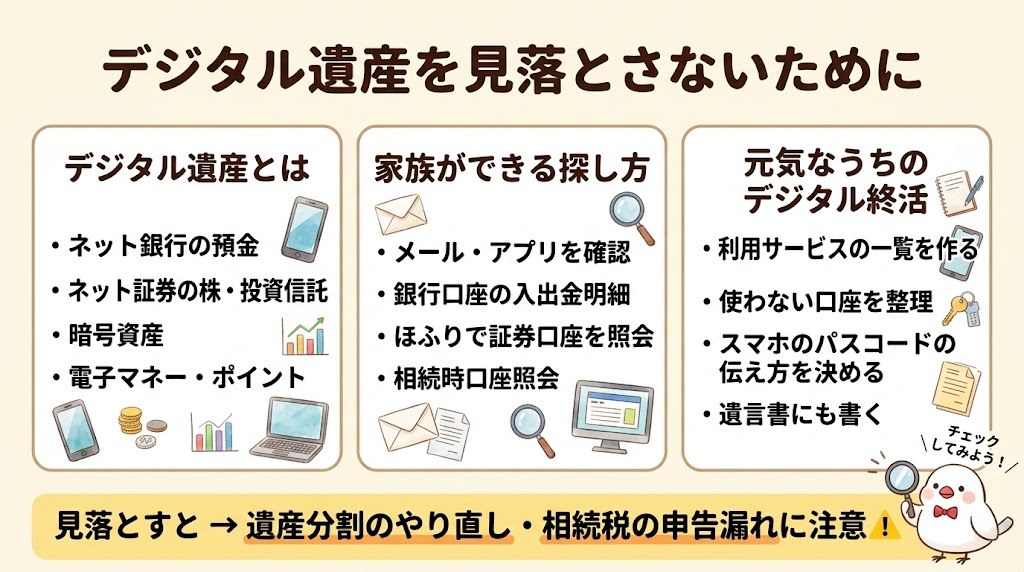
ここでいうデジタル遺産とは、主にインターネット上で管理されていて、紙の通帳や証書がない財産のことです。
- ネット銀行の預金
- ネット証券の株式や投資信託(NISA口座を含む)
- 暗号資産(ビットコインなど)
- 電子マネーやポイント、FX口座
- サブスクリプションなど毎月お金が引き落とされる契約
紙の通帳や郵便物が届かないことが多いため、ご家族が存在に気づかないまま、相続手続きから漏れてしまうことがあるんだ(ちゅい!)。
見落とすとどうなる?
財産の見落としには、次のようなリスクがあります。
- 遺産分割が終わった後に見つかり、相続人全員でもう一度話し合う必要が出る
- 相続税の申告が必要な家庭では、申告漏れとして追加の税金がかかるおそれがある
- サブスクなどの引き落としが続き、気づかないうちにお金が出ていく
家族ができる探し方
ご家族が亡くなった後は、次のような手がかりから探していきます。
- メールの受信箱:口座開設や取引報告のメール
- スマホのアプリ:銀行・証券・決済アプリのアイコン
- 既存の銀行口座の入出金明細:ネット銀行・証券会社への送金の記録
- 確定申告書や年末に届く「年間取引報告書」
- 郵便物:口座開設時のカードや、年に一度の書類
証券会社などの口座の有無は、「証券保管振替機構(ほふり)」に登録済加入者情報の開示請求をすることで、どの証券会社に口座があるかを調べられます。また、生前にマイナンバーと口座をひもづけていれば、銀行の窓口で他の金融機関も含めて口座を照会できる「相続時口座照会」も使えます。
スマホのロック解除は、端末メーカーやキャリアでも原則として対応してもらえないことが多く、無理に試すとデータが消えてしまうこともあります。慎重に進めましょう。
元気なうちにできる「デジタル終活」
一番の対策は、ご本人が元気なうちに準備しておくことです。
- 利用している金融機関・サービスの一覧をつくる(パスワードそのものは書かず、保管場所を家族に伝える)
- 使っていない口座やサービスは解約して整理する
- スマホのパスコードの伝え方を家族と決めておく
- 遺言書に、ネット銀行・証券の口座も含めて財産を書いておく
財産の一覧は、遺言書と一緒に保管しておくと、相続手続きがぐっとスムーズになるヨ。
見つかったデジタル遺産の手続き
ネット銀行やネット証券も、基本的な相続手続きは一般の金融機関と同じで、戸籍や遺産分割協議書などの書類を提出します。ただ、窓口がなく、手続きの案内がWebや郵送中心になるため、慣れないと時間がかかりがちです。
司法書士の「遺産承継業務」では、財産の調査から、各金融機関での解約・名義変更、相続人の皆さんへの分配までを一つの窓口でお引き受けできます。相続税の申告が必要な場合は、税理士と連携して進めます。
よくある疑問(FAQ)
Q1:暗号資産も相続の対象になりますか?
A1:はい。暗号資産も相続財産になり、相続税の計算の対象にもなります。取引所の口座なら取引所に相続の手続きを申し出ます。個人のウォレットで管理していた場合は、秘密鍵などがわからないと取り出せないこともあるため、生前の準備がとても大切です。
Q2:亡くなった親のネット銀行に、家族がログインしてお金を移してもいいですか?
A2:おすすめしません。他の相続人とのトラブルや、相続放棄ができなくなる原因になるおそれがあります。必ず金融機関に連絡して、正式な相続手続きを行ってください。
Q3:ポイントやマイルも相続できますか?
A3:サービスごとの規約によります。相続できるものと、本人の死亡で消えてしまうものがあるので、各社の規約を確認しましょう。
まとめと未来への提言
お金の管理がスマホの中に移った今、相続でも「見えない財産」をどう見つけるかが大切になっています。ご家族のためにできる一番の準備は、財産の一覧と、その保管場所を伝えておくことです。
あなたのスマホの中には、いくつの金融サービスが入っていますか?今日、その一覧を書き出すことから始めてみませんか(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
デジタル資産は存在の把握そのものが難しく、遺産分割のやり直しや申告漏れの原因になりやすい財産です。生前の財産目録の作成と遺言による承継先の指定が有効です。当事務所では、遺産承継業務として財産調査から金融機関の手続き・分配までを一括でお引き受けし、1級FPとして資産の整理や生前対策もご提案しています。初回30分の無料相談やオンライン相談も承っておりますので、お気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
住宅ローンの金利が上がる?「金利ある世界」で損をしないために知っておきたい大切なこと
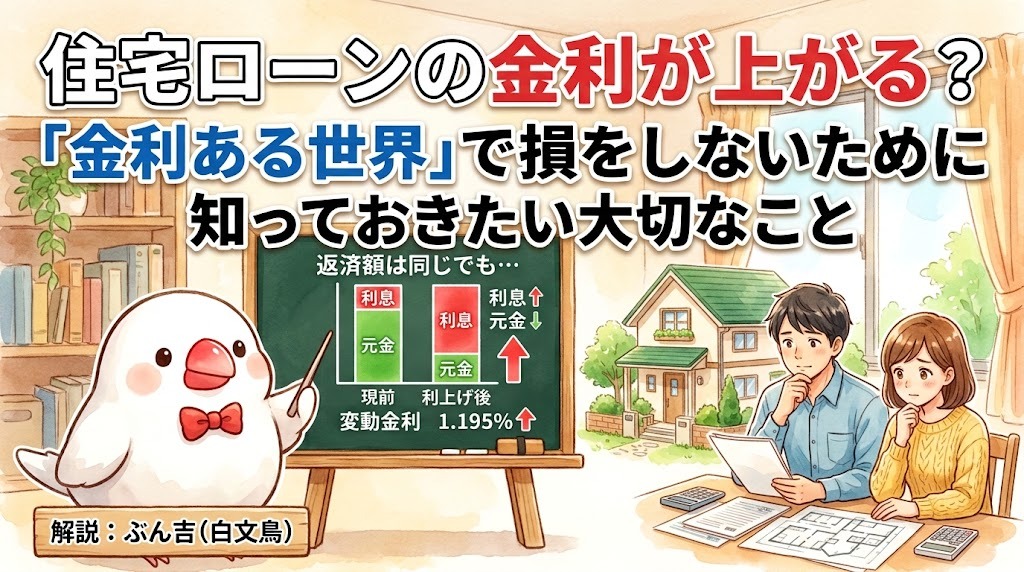
大手銀が変動金利を0.25%引き上げ。家計への影響がいよいよ始まります。返済額は据え置きでも、借金が減りにくくなる「隠れたリスク」に要注意です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
マイホームを検討中の方やローン返済中の方にとって、無視できないニュースが飛び込んできました。長く続いた「超低金利時代」がいよいよ幕を閉じようとしています。私たちの生活にどんな変化が起きるのか、専門家の視点から優しく解説するね。
大手銀行の変動金利がついに動き出した
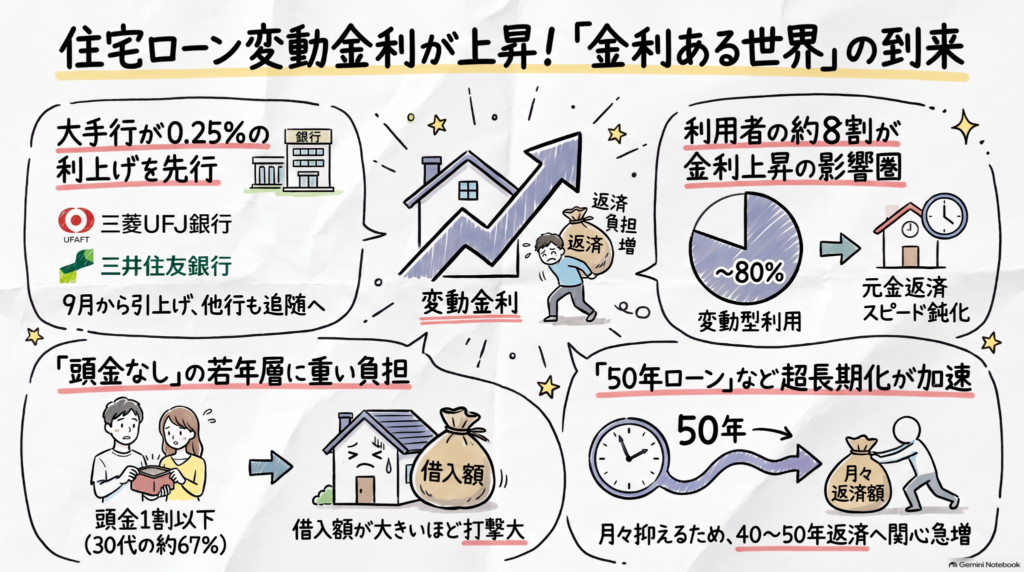
大手銀行が住宅ローンの変動金利引き上げに踏み切りました。まず動いたのは三菱UFJ銀行と三井住友銀行の2行です。
2026年9月から三菱UFJ銀行は最優遇金利を0.25%引き上げ「1.195%」に、三井住友銀行も同様に「1.525%」へと改定します。みずほ銀行、りそな銀行、三井住友信託銀行の3行は9月分こそ据え置きましたが、10月には足並みを揃えて引き上げる見通しだよ。これら大手5行の9月平均金利は、前月より0.1%高い「1.155%」となる計算です。
銀行が金利を上げる理由は、2026年6月の日銀の追加利上げ(政策金利1.00%)によって、銀行同士がお金を貸し借りする際の基準(短期プライムレート)が上がったからなんだ。ついに「金利ある世界」が到来し、現役世代の負担増が現実味を帯びてきたね。
「毎月の返済額が変わらない」に隠された落とし穴
変動金利を利用している人の約8割が注意すべきなのが、返済内訳の変化という「見えないリスク」です。
多くの変動金利には、金利が上がっても5年間は毎月の返済額を変えない「5年ルール」があります。一見、家計に優しい仕組みに思えますが、実はここに落とし穴があるんだ。毎月の支払額が変わらなくても、その中身は「利息」の支払い分が増え、その分だけ「元金(借金そのもの)」に充てられる金額が減ってしまうんだよ。
つまり、元金の減るペースが以前よりも確実に鈍くなるということ。借金がなかなか減らないまま、最終的な支払い総額だけが膨らんでいく長期的なリスクを、FPの視点からもしっかり意識してほしいな。
若い世代と「頭金ゼロ」の危うい関係
最近の30代・40代の住宅購入には、ある危うい特徴が見られます。物件価格の高騰もあり、十分な頭金を用意せずに家を買う人が増えているんだ。
調査データによると、30代の住宅購入者のうち頭金が「1割以下」または「ゼロ」の人は合計で67%にも達しているよ。中には「手元資金は投資に回して資産形成をしたいから、あえてフルローンを組む」という戦略をとる人もいるけれど、金利上昇局面ではその考え方も見直しが必要。借入額が大きいほど金利上昇のダメージを直接受けるから、無理なレバレッジは禁物だね。
返済期間50年!「超長期ローン」は救世主か?
毎月の返済額を抑えるために、返済期間を40年や50年に延ばす「超長期ローン」への関心が高まっているよ。モゲチェックの調査では、直近1年で借りた人の約7割が50年ローンへの借り換えに関心を示しているんだ。
確かに月々の負担は減るけれど、司法書士やFPの立場から言えば慎重になってほしいな(ちゅいヨ!)。
- 最終的な支払い利息が大幅に増えてしまう。
- 金利変動のリスクを50年という超長期にわたって背負い続ける。
目先の支払いやすさだけで選ぶと、老後の資金計画を圧迫する可能性があるよ。
これから家の値段はどうなる?
金利が上がれば、不動産価格には「下落圧力」がかかるのが一般的です。専門家の分析では「金利が1%上昇すると価格は15%下落する」とも言われているんだ。
実際、市場にはすでに変化が出始めているよ。東京カンテイの調査によると、2026年7月の都心6区の中古マンション売り出し価格は前月比で1.7%下落し、上昇に一服感が見られるね。今後は、資産価値が落ちにくい都心部と、価格調整を受けやすい郊外とで「二極化」がさらに進む可能性が高いと考えられます。
よくある疑問(FAQ)
Q1:今すぐ固定金利に切り替えたほうがいいの?
A1:固定金利もすでに上昇しています。大手5行の10年固定型は平均3.786%で、この1年で1.68%も上がったんだ。今の残高や残りの期間を考慮して、慎重にシミュレーションする必要があるよ。
Q2:金利が上がると具体的にいくらくらい支払いに差が出るの?
A2:5000万円を35年で借りる場合、金利上昇の影響で毎月の負担は1万1000円から、場合によっては4万7000円ほど増える試算が出ているんだ。
Q3:これから家を買う人は何を基準に選べばいい?
A3:今後は「二極化」が激しくなるから、単に安いからと郊外を選ぶのではなく、将来の資産価値(売却しやすさ)を重視しよう。下落圧力がかかる時期だからこそ、価格交渉もしっかり行う強気な姿勢も大切だよ。
まとめと未来への提言
金利が上がることは、家計の健康診断をする良いチャンス。怖がるだけでなく、今の収支や将来のライフプランをあらためて見直してみよう。
「もし金利がさらに上がっても、笑顔で暮らしていける計画になっているかな?」そう自分に問いかけて、具体的な対策を考えていこうね。賢く備えて、「金利ある世界」を一緒に乗り越えていきましょう(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
金利上昇局面では、住宅ローンの返済計画だけでなく、保有不動産の資産価値を冷静に見極める必要があります。特に借入比率が高い世帯は、金利上昇による元金返済の遅れを補うための繰り上げ返済や、ライフプランに合わせたローンの借り換えを早めに検討すべきです。日銀による相次ぐ利上げという金融政策の転換を機に、家計のレジリエンス(回復力)を高める資産防衛策を講じてください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
親が亡くなったら銀行口座が凍結!?葬儀代や生活費で困らないための「仮払い制度」と相続手続きのコツ
銀行は口座の名義人が亡くなったことを知ると、その口座を凍結します。遺産分割前でも一定額を引き出せる「仮払い制度」の仕組みと、上手な相続手続きの進め方を知っておきましょう。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
秋のお彼岸を過ぎて、ご家族のことを考える機会が増える季節ですね。ご相談の中でとても多いのが「父の口座からお金が下ろせなくなって、葬儀代が払えない」「母の生活費をどう出せばいいの?」というお声です。今日は、名義人が亡くなったあとの銀行口座がどうなるのか、そしてお金に困らないための制度と手続きのコツを、皆さんにもわかるようにやさしく解説するヨ。
なぜ銀行口座は「凍結」されるの?
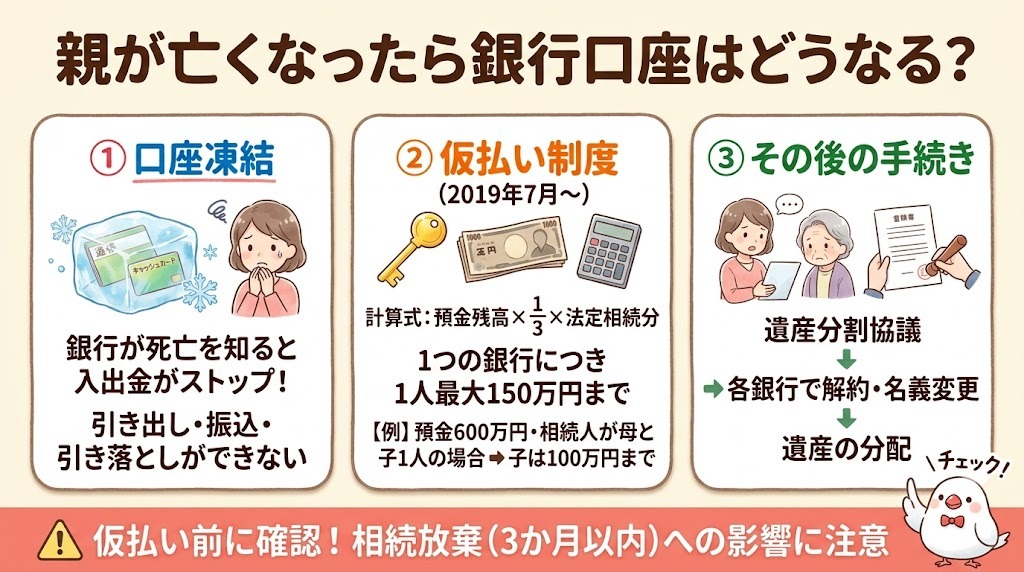
銀行は、ご家族からの連絡などで口座の名義人が亡くなったことを知ると、その口座の入出金を止めます。これがいわゆる「口座凍結」です。役所に死亡届を出しただけで自動的に銀行へ伝わるわけではありませんが、銀行が死亡を知った時点で、引き出しや振込、公共料金の引き落としなどができなくなります。
凍結の理由は、亡くなった方の預金が「相続人みんなの財産」になるからです。特定の相続人が勝手に引き出してしまうと、ほかの相続人との間でトラブルになりかねません。銀行は相続人全員の権利を守るために、正式な手続きが終わるまで口座をしっかり閉じておくんだ(ちゅい!)。
一方で、凍結前に暗証番号を知っている家族がキャッシュカードで引き出すのはおすすめできません。あとで「誰がいくら使ったのか」をめぐって争いの火種になったり、相続放棄ができなくなったりするおそれがあるからです。
遺産分割前でも引き出せる「仮払い制度」
「遺産の分け方が決まるまで、葬儀代も生活費も出せないの?」と心配になりますよね。そこで2019年7月1日から始まったのが、遺産分割前の相続預金の払戻し制度、通称「仮払い制度」です(民法909条の2)。相続人の一人が、ほかの相続人の同意がなくても、銀行の窓口で一定額まで引き出せます。
引き出せる金額は、次の計算式で決まります。
- 相続開始時の預金残高 × 3分の1 × 払戻しを受ける人の法定相続分
- ただし、同じ金融機関からは相続人1人あたり150万円が上限
例えば、亡くなったお父さまのA銀行の預金が600万円で、相続人がお母さまと子ども1人の場合、子どもが引き出せるのは600万円×3分の1×2分の1=100万円です。預金が1,200万円なら計算上は200万円ですが、上限があるので150万円までとなります。
手続きには、亡くなった方の出生から死亡までの戸籍謄本(または法定相続情報一覧図)、相続人全員の戸籍謄本、払戻しを受ける人の印鑑証明書などが必要です。金融機関によって必要書類が少し違うので、事前に確認しておくと安心だヨ。
なお、より多くの金額が必要な場合は、家庭裁判所に遺産分割の調停や審判を申し立てたうえで、預金の仮分割の仮処分を求める方法もあります。
仮払い制度を使う前に知っておきたい注意点
便利な仮払い制度ですが、気をつけたいポイントもあります。
- 引き出したお金は、その人が遺産の一部を先に受け取ったものとして、あとの遺産分割で調整されます
- 使い道によっては相続を承認したとみなされ、相続放棄ができなくなるおそれがあります
- 遺言で預金を受け取る人が決まっている場合は、制度を使えないことがあります
- あくまで「当面の支払い」のための制度で、口座の解約や名義変更そのものは別に手続きが必要です
特に、亡くなった方に借金がありそうな場合は要注意です。相続放棄の判断(原則3か月以内)が済むまでは、預金に手をつけずに専門家に相談するのが安全です。
「どの銀行に口座があるの?」を調べる新しい仕組み
相続手続きで意外と大変なのが、亡くなった方がどこの銀行に口座を持っていたのかを調べることです。通帳がネット銀行に切り替わっていて、家族が誰も知らない口座があることも珍しくありません。
そこで2024年4月1日に、口座管理法(預貯金口座付番制度)が始まりました。生前に口座とマイナンバーをひもづけておくと、相続のときに相続人が一つの銀行の窓口で申し出るだけで、ほかの銀行も含めてどこに口座があるかを一度に照会できます(相続時口座照会)。ただし、照会できるのはマイナンバーがひもづけられた口座だけで、ひもづけは本人の任意です。
ご両親がお元気なうちに、「どの銀行に口座があるか」を一覧にしておく、使っていない口座を整理しておく、といった準備も、残されたご家族の大きな助けになります(ちゅいヨ!)。
口座の解約・名義変更までを一つの窓口で
仮払い制度はあくまで一時的なものです。最終的には、遺産分割協議で分け方を決めて、口座ごとに解約や名義変更の手続きをする必要があります。銀行が複数あると、それぞれの窓口に戸籍一式や遺産分割協議書、相続人全員の印鑑証明書をそろえて提出しなければなりません。
司法書士の「遺産承継業務」では、戸籍の収集から相続人の確定、財産の調査、遺産分割協議書の作成サポート、各銀行での解約・払戻し、不動産の相続登記、相続人の皆さんへの分配までをまとめてお引き受けできます。平日に何度も銀行へ行く必要がなくなり、遠方に住むご家族でも安心して進められます。
よくある疑問(FAQ)
Q1:葬儀代は、亡くなった親の預金から払ってもいいのですか?
A1:仮払い制度を使えば、葬儀代などのために一定額を引き出せます。社会的にふさわしい範囲の葬儀費用であれば、相続放棄に影響しないと考えられることが多いですが、判断が難しいケースもあります。領収書は必ず保管し、迷ったら早めに専門家へご相談ください。
Q2:仮払い制度は、銀行が複数あればそれぞれで使えますか?
A2:はい。上限の150万円は金融機関ごとに計算されるので、複数の銀行に口座があれば、それぞれで計算式に沿った金額まで払戻しを受けられます。
Q3:口座が凍結される前に、家族が引き出しておいたほうがいいですか?
A3:おすすめしません。ほかの相続人とのトラブルや、相続放棄ができなくなる原因になりかねません。必要なお金は、仮払い制度など正式な方法で引き出すのが安心です。
まとめと未来への提言
銀行口座の凍結は、相続人みんなの財産を守るための大切な仕組みです。そして、困ったときのために仮払い制度という「助け舟」も用意されています。大切なのは、慌てて自己判断で動かず、正しい順番で手続きを進めることです。
もしものとき、ご家族がお金のことで困らないように、今のうちから口座の一覧づくりや家族での話し合いを始めてみませんか。あなたのご家族の「お金の地図」は、もう準備できていますか(ちゅいヨ!)?
専門家としての一言(司法書士・1級FPの視点)
相続預金の仮払い制度は当面の資金需要に応える有効な手段ですが、相続放棄の可否や遺産分割での精算に影響するため、利用前に全体の方針を固めることが重要です。当事務所では、司法書士として預貯金の解約・払戻しから不動産の相続登記までを一括してお引き受けする遺産承継業務に加え、1級FPとして相続後の資金計画や二次相続対策もご提案しています。初回30分の無料相談やオンライン相談も承っておりますので、「口座が凍結されて困っている」という段階でもお気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
タイムズカー約660万件の個人情報流出|免許証画像が漏れたら?今すぐできる対策とCICへの「本人申告」のやり方
タイムズカーへの不正アクセスで、約660万件の会員情報と約160万件の本人確認書類の画像が流出しました。なりすまし被害を防ぐために、今すぐできる対策と、信用情報機関CICへの「本人申告」の手順をまとめました。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
今日は予定を変更して、緊急のお知らせです。カーシェアの「タイムズカー」で大規模な個人情報の流出が起きました。西荻窪や吉祥寺でも、駅前のタイムズカーを使っている方は多いのではないでしょうか。「自分も対象かも」「免許証の画像が漏れたら何が起きるの?」と不安な方のために、流出の概要と、今日から自分でできる対策を、皆さんにもわかるようにやさしく解説するヨ。
何が起きたの?流出の概要
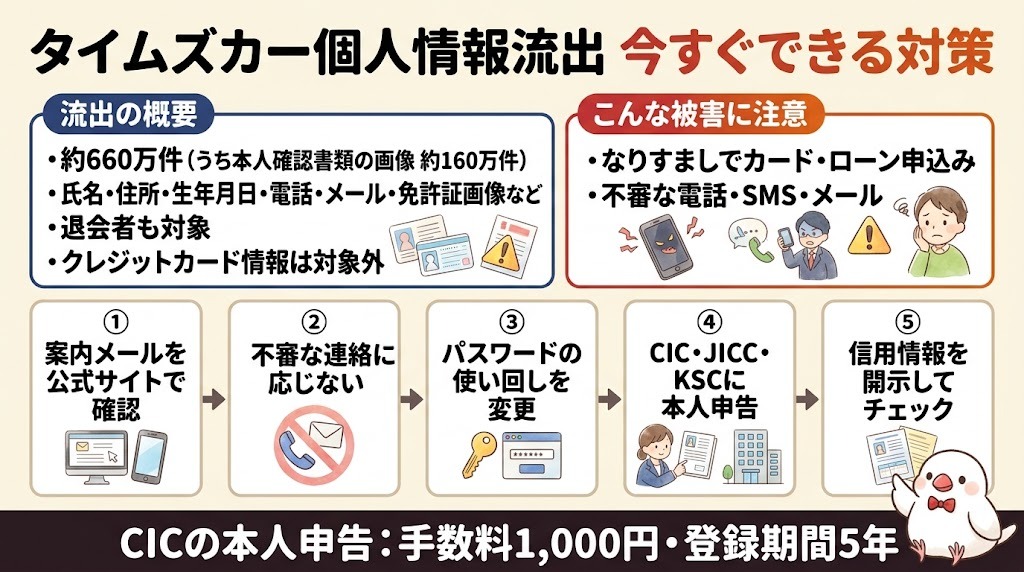
タイムズカーを運営するパーク24グループは、2026年9月25日に「タイムズカー」のWebサイトへの不正アクセスを検知したと発表しました。その後の調査で、第三者に会員情報の一部が取得されたことが確認されています。
- 漏えいしたアカウント:約660万件
- そのうち本人確認書類の画像が漏えいしたもの:約160万件
- 主な項目:氏名、住所、生年月日、電話番号、メールアドレス、運転免許情報、本人確認書類の画像(運転免許証、現住所確認書類、学生証など)
- 対象者:現在の会員だけでなく、2019年9月末以降に退会した方や、入会手続きが完了しなかった方も含まれます
- クレジットカード情報:タイムズカーでは保有しておらず、対象外とされています
- パスワード:復元できない形式で保管されていたと説明されています
会社は対象者へ順次メールで案内を送っており、問い合わせ窓口(0120-25-8924、24時間対応)も設けています。原因や補償の方針は、外部の専門機関による調査の結果を踏まえて公表される予定です。
免許証の画像が漏れると何が怖いの?
運転免許証は、顔写真・氏名・住所・生年月日がそろった強力な本人確認書類です。画像が悪用されると、あなたになりすまして次のような契約をされるおそれがあります。
- クレジットカードやカードローンの申込み
- 携帯電話の契約や銀行口座の開設
- フリマアプリやネットサービスのアカウント作成
また、流出した電話番号やメールアドレスを使って、会社や警察、金融機関を名乗る「不審な電話・SMS・メール」が届くことも考えられます。実際に、不審な電話があったという報道も出ています。パーク24は、メールや電話でパスワードやクレジットカード情報を聞くことはないと案内しています。リンクを開いたり、認証コードや暗証番号を伝えたりしないよう、十分気をつけてね(ちゅい!)。
今すぐ自分でできる5つの対策
不安なときこそ、できることを一つずつ進めましょう。
- ①対象かどうか確認する:タイムズカーからの案内メールを確認します。ただし、メール内のリンクではなく、公式サイトから直接確認するのが安心です
- ②不審な連絡に応じない:知らない番号からの電話、本人確認や返金をうたうSMS・メールには反応しない
- ③パスワードを見直す:タイムズカーと同じパスワードをほかのサービスで使い回している場合は変更する
- ④信用情報機関に「本人申告」をする:免許証画像の流出を登録し、金融機関の審査で注意してもらう(詳しくは次の章で)
- ⑤自分の信用情報を「開示」して確認する:身に覚えのないカードやローンの申込み・契約がないかを定期的にチェックする
免許証そのものの再交付を受けられるかは、住所地の公安委員会の判断によります。希望する方は、住所地の運転免許センターや警察署に問い合わせてみてください。
CICに「本人申告」をする方法
CIC(シー・アイ・シー)は、主にクレジットカード会社や信販会社が加盟する信用情報機関です。「本人申告」をすると、「本人確認書類が流出した」というコメントがあなたの信用情報に登録され、カードやローンの審査のときに加盟会社がそれを見て、本人確認を慎重に行ってくれます。登録期間は登録日から5年間です。
インターネットで申告する場合
- 受付時間:8:00〜21:45
- 手数料:1,000円(クレジットカード、PayPay、楽天ペイ、キャリア決済など)
- 手順1:クレジット会社などに届けている電話番号(CICに登録されている番号)から、0570-021-717に電話して6桁の受付番号を取得する(有効期限は1時間)
- 手順2:CICのWebサイト「インターネットで本人申告する」から、受付番号と電話番号、氏名(カナ)、生年月日、メールアドレスなどを入力する
- 手順3:申告内容(コメント)を入力して手数料を支払い、登録受付の画面を確認する
コメントは、例えば「2026年9月、タイムズカーへの不正アクセスにより、私の運転免許証の画像が流出しました。本人確認を慎重に行ってください。」のように、いつ・何が流出したかを具体的に書きます。
郵送で申告する場合
CICのWebサイトから「紛失・盗難情報登録用紙」をダウンロード(またはコンビニのマルチコピー機で印刷)し、本人確認書類のコピーと、手数料1,000円分の定額小為替証書(ゆうちょ銀行で購入)を同封して、CICの郵送開示センターへ送ります。登録されている住所や氏名が今と違う場合は、郵送での手続きになります。
JICC・KSCにもあわせて申告を
信用情報機関はCICのほかに、消費者金融系が中心のJICC(日本信用情報機構)、銀行系のKSC(全国銀行個人信用情報センター)があります。加盟している会社がそれぞれ違うので、3つの機関すべてに申告しておくとより安心です。JICCはスマホアプリまたは郵送、KSCはインターネット(マイナンバーカードとNFC対応スマホが必要)または郵送で申し込めます。現在は申込みが集中し、受付の一時休止や登録までの遅れが出ているため、各機関の公式サイトで最新の受付状況を確認してから手続きしてください。
なお、本人申告はご本人が行う手続きで、司法書士などが代わりに申告することはできません。
よくある疑問(FAQ)
Q1:本人申告をすると、今持っているクレジットカードが使えなくなりますか?
A1:いいえ。本人申告は、新しい申込みの審査で本人確認を慎重にしてもらうためのものです。登録したことを理由に、今のカードが使えなくなることはないと案内されています。ただし、新しくカードやローンを申し込む際に、本人確認に時間がかかることがあります。
Q2:もう退会しているのですが、関係ありますか?
A2:2019年9月末以降に退会した方も対象に含まれています。退会済みの方にも順次案内が送られているので、心当たりのある方は公式の案内を確認してください。
Q3:自分名義の家や土地が勝手に売られることはありますか?
A3:免許証の画像だけで、不動産の名義変更の登記をすることはできません。ただ、ご自身やご家族の不動産が心配な場合は、法務局で自分名義の不動産を一覧で確認できる「所有不動産記録証明制度」や、「不正登記防止申出」という制度もあります。気になる方は司法書士にご相談ください。
まとめと未来への提言
個人情報の流出は、私たちがどれだけ気をつけていても、利用している会社側で起きてしまうことがあります。大切なのは、「漏れたかもしれない」と知ったときに、慌てずに正しい対策を取れるかどうかです。
本人申告と信用情報の開示は、自分の名前と財産を守るための「お守り」のようなもの。ご家族、特にご高齢の親御さんがタイムズカーを使っていた場合は、一緒に確認してあげてください。あなたとご家族の大切な情報、今日のうちにチェックしてみませんか(ちゅいヨ!)?
専門家としての一言(司法書士・1級FPの視点)
本人確認書類の画像流出は、金融取引におけるなりすましリスクを長期にわたり高めます。信用情報機関への本人申告と定期的な情報開示により、早期発見の体制を整えることが重要です。当事務所では、司法書士として不動産の名義に関するご不安や不正登記防止申出のご相談に、1級FPとして万一の際の家計・資産管理のご相談にも対応しております。初回30分の無料相談やオンライン相談も承っておりますので、お気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
318兆円を育てる「年金のプロ」から学ぶ、失敗しないための投資の知恵
世界への分散投資と複利を味方にする。これが長期的な資産形成で最も重要だヨ。年齢に応じた資産配分を決め、定期的に「リバランス」で見直すことが大切だね。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
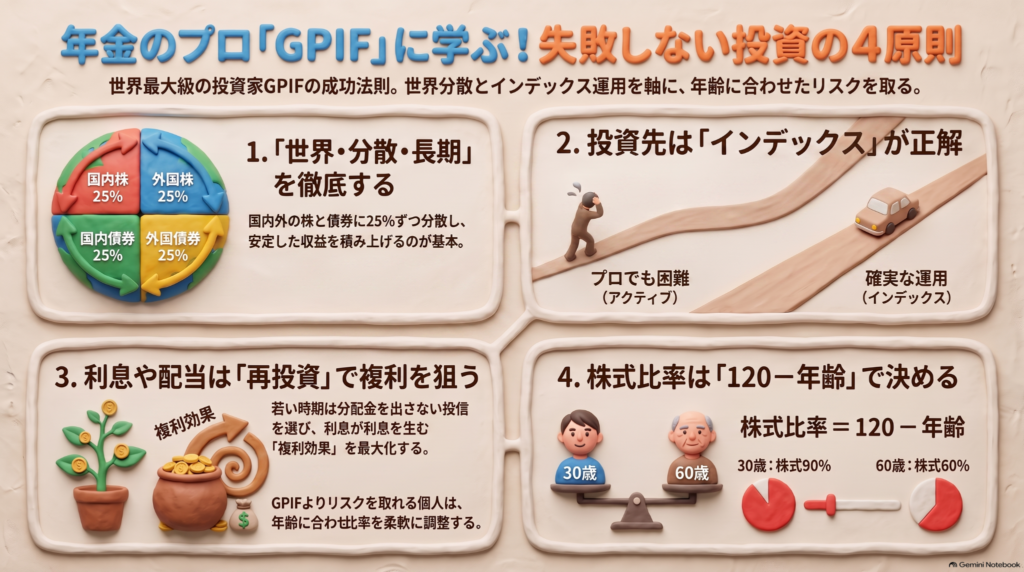
新NISAが始まって、井の頭公園を散歩するみたいに穏やかな気持ちで将来の準備をしたい人が増えているね。でも「どの資産をどれだけ持てばいいの?」という悩みは、西荻のカフェで聞こえてくるお悩みナンバーワンだヨ。そんな時は、僕たちの年金を運用している「GPIF(年金積立金管理運用独立行政法人)」という、いわば運用の大先輩のデータを鳥の目で見渡してみよう。
プロでも難しい「平均超え」の真実
GPIFは、2026年6月末時点で約318兆円という、とてつもない額の資産を運用しているんだ。2001年度からの実績を見ると、平均年率4.95%という立派な収益を上げているんだヨ。
ここで注目したいのは、運用のプロである彼らでさえ、市場の平均(指数)を上回ろうとする「アクティブ運用」では苦戦しているという事実だね。過去10年の成績をついばんでみると、指数と比較して国内株式はマイナス0.09%、海外株式はマイナス1.14%と、平均に届いていないんだ。
みんなが投資信託を選ぶとき、レースで勝つ鳥を当てるプロのスカウトみたいに「すごいファンド」を選びたくなるかもしれない。けれど、膨大な情報を操るプロでさえ平均に勝つのは難しいんだヨ。さらに個人が高い手数料(年1.6%程度)を払えば、手元に残る利益はもっと減ってしまう。だからこそ、皆さんにもわかるように言えば、コストの低いインデックス(指数)連動型の運用が資産形成の基本になるんだね。
「増えた分をまた育てる」複利の魔法
GPIFが積み上げてきた収益のうち、なんと63兆円は配当や利子といった「インカムゲイン」によるものなんだ。これをそのまま使い切らずに、また次の種として植えることで、雪だるま式にお金が増える「複利効果」を生み出しているんだヨ。
「配当や利子などインカムゲインは再投資して複利で殖やす」こともGPIFの運用姿勢。
特に若い世代なら、配当を受け取らずに自動で再投資してくれるインデックス投信が有利だね。目先の小さなおやつよりも、将来の大きな森を育てるイメージで、複利の力を味方につけることが大切なんだ。
崩れたバランスを整える「リバランス」の勇気
投資を続けていると、株価が上がって、最初に決めた配分よりも株式がパンパンに膨らんでしまうことがあるんだ。そんな時に、増えすぎた株式を売って、国債などの安全な資産に戻す作業を「リバランス」と呼ぶよ。
もしリバランスをせずに放っておくと、気づかないうちにリスクを取りすぎた状態になってしまうんだ。そのまま市場が急落すると、巣を壊されるような大ダメージを受けるリスクがある。GPIFもこのリバランスを徹底して、資産のバランスを守っているんだ。勇気を持って利益を確定し、元の配分に戻すことが、長く飛び続けるコツだヨ。
「120マイナス年齢」で決める自分だけの配分
GPIFは現在、4つの資産(国内株・国内債・外国株・外国債)を25%ずつ持っているけれど、これは「賃金上昇率を1.9%上回る」という目標に合わせた、かなり守り重視の配分なんだ。個人、特に若い世代がそのまま真似るには少し慎重すぎるかもしれないね。
自分の配分を決めるときは、米国などでよく使われる「120(または110)から自分の年齢を引いた数字」を株式の比率にする考え方を参考にしてみよう。たとえば20歳なら、120から20を引いて「株式100%」という攻めの選択も考えられるんだヨ。期待リターンで見ると、国内株式は7.0%、外国株式は7.6%といったデータもあるから、若いうちはこの成長力を取り込むのが賢いね。
ただし、株式を多く持つなら心の準備も必要だヨ。市場が荒れたときは、リスク値の2倍程度の下落を覚悟しなきゃいけない。株式100%なら年4割弱の下落、過去の金融危機時には6割弱も下げたことがあるんだ。これくらいの下落なら耐えられる、と思える範囲で自分だけの配分を決めよう。
よくある疑問(FAQ)
Q1:GPIFと全く同じ配分にすれば安心ですか?
A1:GPIFの配分は、将来の年金を守るための「中高年向け」の守りの設定です。年齢が若い人や、より積極的にお金を育てたい人は、自分のライフプランに合わせて株式の比率を高めるなど調整が必要です。
Q2:アクティブファンドは絶対に選んではいけないのですか?
A2:絶対にダメではありません。運用の方針に心から共感できるものがあれば、資産の一部で持つのはアリです。ただし、基本は低コストなインデックス運用を中心に据えるのが、みんなにとっての安全な道だヨ。
Q3:暴落が怖いのですが、どれくらいの下落を覚悟すべきですか?
A3:株式を100%持っている場合、年に4割程度のマイナスは「あり得る範囲」だと思っておこう。2008年のような金融危機では6割近く下落したこともあります。その衝撃に耐えられる配分になっているか、自分の心に聞いてみてね。
まとめと未来への問いかけ
大切なのは、「長期・分散・低コスト」、そして定期的な「リバランス」だね。プロの手法を参考にすれば、基本をコツコツ守ることがいかに強力かがわかるはずだヨ。
さて、あなたが今持っている資産のバランスは、あなたの年齢やこれからの人生に本当に合っているかな?暴落が来たときに「想定内だヨ」と空を飛んでいられる配分になっているか、もう一度見直してみてはどうだろう(ちゅい)。
専門家としての一言(司法書士・1級FPの視点)
投資による資産形成は、豊かな人生を送るための土台ですが、それと同時に「出口戦略」も考えておく必要があります。どれだけ資産を増やしても、万が一の際にその資産を誰が管理し、どのように次世代へ承継するかが決まっていないと、家族の負担になりかねません。1級FPおよび司法書士の立場からは、投資の配分を見直すタイミングで、遺言や家族信託などの相続対策についてもセットで検討することをお勧めします。ライフプランと資産承継が調和してこそ、本当の意味での安心が手に入ります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
317兆円の巨大クジラが「普通の運用」をあきらめた?私たちの年金を預かるGPIFの知られざる苦悩
世界最大の年金基金GPIFは、巨大すぎて市場で自由に動けず苦しんでいる。運用益は最高を更新する一方、透明性と機動性の確保という壁に直面している。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
みんなが将来もらう年金の元本を運用している「GPIF」という組織があるんだ。実は今、この組織が「お金を持ちすぎて困っている」という、なんとも不思議で切実な問題に直面しているんだヨ。300兆円を超えるお金を動かすことがどれほど大変なのか、一緒に見ていこうね。
市場を揺らす「クジラ」の正体
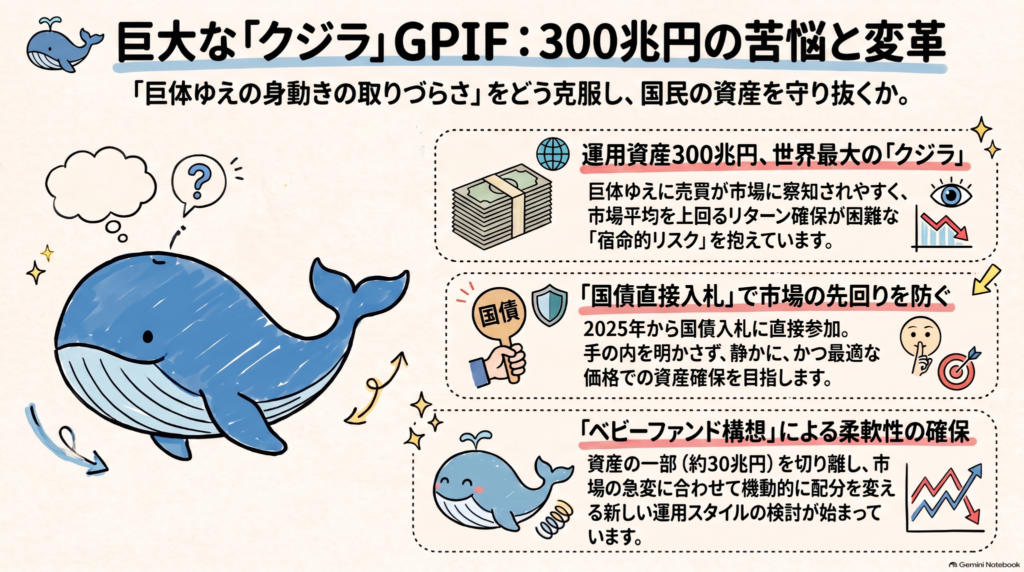
GPIF(年金積立金管理運用独立行政法人)は、その圧倒的な資産規模から、市場で「クジラ」と呼ばれているんだ。運用しているお金は、2026年6月末時点でなんと約317兆円にものぼるヨ。
皆さんにもわかるように例えると、普通の投資家が「メダカ」だとしたら、GPIFは文字通り「超巨大なクジラ」だね。小さなプール(市場)にクジラが飛び込んだらどうなるかな? クジラがちょっとヒレを動かすだけで、プールの水は溢れ出し、大きな波が立ってしまうよね。これと同じで、GPIFが売買をしようとするだけで市場価格そのものが動いてしまうんだ。自分の動きで自分に不利な価格を作ってしまう、これが巨体ゆえの逃れられない宿命なんだヨ。
正体不明の落札者の謎
2025年から、GPIFの動きに大きな変化があったんだ。財務省の「国債入札への直接参加」ができるようになったんだヨ。
2026年8月に財務省が行った5年物国債の入札で、市場を驚かせる出来事が起きたんだ。2兆5000億円の募集に対し、なんと1兆8000億円分もの「誰が買ったかわからない注文(不明玉)」があったんだね。この時、判明している中で最大の落札者だった三菱UFJモルガン・スタンレー証券でも2650億円だったから、この不明玉がいかに異常な巨額だったかわかるよね。
証券会社のトレーダーたちは「こんな注文、クジラ以外に考えられない」と驚愕したんだ。なぜ正体を隠す必要があるのか。それは、プロの投資家に「クジラがこれから大量に買うぞ」と先読みされるのを防ぐためなんだ。先に買われて価格を吊り上げられたら、みんなの年金が損をしてしまうから、こっそり動く工夫をしているんだヨ。
透明性をめぐる過去の事件
静かに動こうとする努力が、裏目に出てしまったこともあるんだ。2023年度、特定の証券会社2社だけに注文が集中しているという内部通報があり、大きな問題になったんだヨ。
この時期、GPIFは新体制の下で過去10年で最大規模となる「14兆円もの国債買い」という猛烈なリバランス取引を行っていたんだ。その混乱の中で起きたことについて、調査報告書にはこう記されているヨ。
「リバランス取引で国債に多額の買いを入れる過程で、発注先が2社に限定されていたことが問題視された」
癒着はなかったけれど、巨大な動きを悟られないよう「秘密主義」を貫きすぎた結果、取引の透明性が軽視されてしまったんだね。この事件の反省から、目立たず、かつ公平に直接入札に参加する今の仕組みが整えられたんだヨ。
ベビーファンド構想という新しい形
あまりに巨大になりすぎて身動きが取れない現状を打破するために、「ベビーファンド構想」というアイデアが注目されているんだ。
これは、300兆円ある資産のうち、例えば1割の30兆円を別の小さな袋に分けて運用する仕組みだヨ。今のGPIFはルールが厳しくて柔軟に動けないけれど、この小さな袋なら、市場の急な変化に合わせて機敏に動くことができるんだ。大きなクジラの体から、小回りのきく「子どものクジラ」を切り離して泳がせるイメージだね。
大和総研の塩村賢史氏は、今の固定された配分には「ひずみ」が見られるとして、「いまこそ検討する価値がある」と提言しているんだ。巨大すぎるがゆえの限界を、組織を小分けにすることで突破しようとしているんだね。
数字の裏にある冷めた熱気
GPIFの運用成績自体は、実は驚くほど絶好調なんだ。2025年度には約41兆円、2026年度の第1四半期(4~6月)だけでも約24兆円と、四半期として過去最高の運用益を叩き出しているんだヨ。
運用資産は317兆円まで膨らんでいるけれど、組織の中に「お祭り騒ぎ」のような高揚感はないんだ。なぜなら、GPIF自身が市場の大部分を占めているから、どれだけ頑張っても「市場全体の平均」を大きく超える成果を出すのが物理的に難しいからなんだね。
さらに、金利上昇を抑えたい片山さつき財務相から「もっと国債を買ってほしい」という期待を寄せられるなど、純粋な運用以外の政治的な圧力とも向き合わなければならない。稼げば稼ぐほど注目され、身動きが取りづらくなるという皮肉な状況なんだヨ。
よくある疑問(FAQ)
Q1:GPIFが損をしたら、私たちの将来の年金はなくなっちゃうの?
A1:すぐに年金がなくなるわけじゃないから安心してね。GPIFの資産は将来のための「蓄え」なんだ。今の現役世代が払っている保険料が年金の主な元手だから、運用の調子が悪くてもすぐにゼロになることはないヨ。
Q2:なぜわざわざ「直接」国債を買うようになったの?
A2:証券会社を通すと「あ、クジラが来た!」と周りにバレて、先回りして高い値段で買わされるリスクがあるからなんだ。みんなの大事な年金を一円でも安く、賢く守るための工夫なんだね。
Q3:私たち個人にもできる運用のアドバイスはある?
A3:クジラと違って、私たち個人は「体が小さいこと」が最大の武器だヨ。市場に波を立てずに自由に動けるからね。世界最大のクジラでさえ苦労している市場の仕組みを、ニュースで学んでおくことが、将来の大きな財産になるんだヨ(ちゅいヨ!)。
まとめと未来への問いかけ
世界最大の運用組織であるGPIFは、317兆円という驚異的な富を築きながらも、その巨大さゆえに「透明性」と「機動性」の板挟みで苦しんでいるんだ。
大きければ大きいほど有利に見える世界だけど、実は大きすぎることが足かせになることもある。これは投資に限らず、世の中のいろんな組織にも言えることかもしれないね。
もしあなたが300兆円を持っていたら、誰にも気づかれずに、市場に大きな波を立てずに上手に増やすことができるかな? ぜひ想像してみてね。
専門家としての一言(司法書士・1級FPの視点)
GPIFが直面している「資産配分の維持」や「リバランス」の難しさは、個人の資産形成においても非常に重要な教訓を含んでいます。自分にとって適切な資産バランスを定義し、市場の変化に応じてそれを規律正しく整えていくという姿勢は、将来の相続や長期的な生活設計を考える上で、最も基本的かつ強力な武器となります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
信用金庫からお金が消える?相続で変わる預金のゆくえと地域の未来
信金の個人預金が2年連続で減り、相続を機に大手銀行へ流れているよ。 地域のお金が外へ逃げると、街の会社を助ける力が弱まるかもしれないね。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
みんなの家の近くにも、昔からお付き合いのある「しんきん(信用金庫)」さんがあるかな?西荻窪や吉祥寺の街を歩いていても、よく見かけるよね。街の頼れる存在として、おじいちゃんやおばあちゃんが大切なお金を預けていることも多いけれど、今、その信金さんの預金がどんどん減っているっていうニュースが入ってきたんだ。一体、地元の銀行で何が起きているのか、一緒に見ていこうね。
2年連続で減り続ける預金
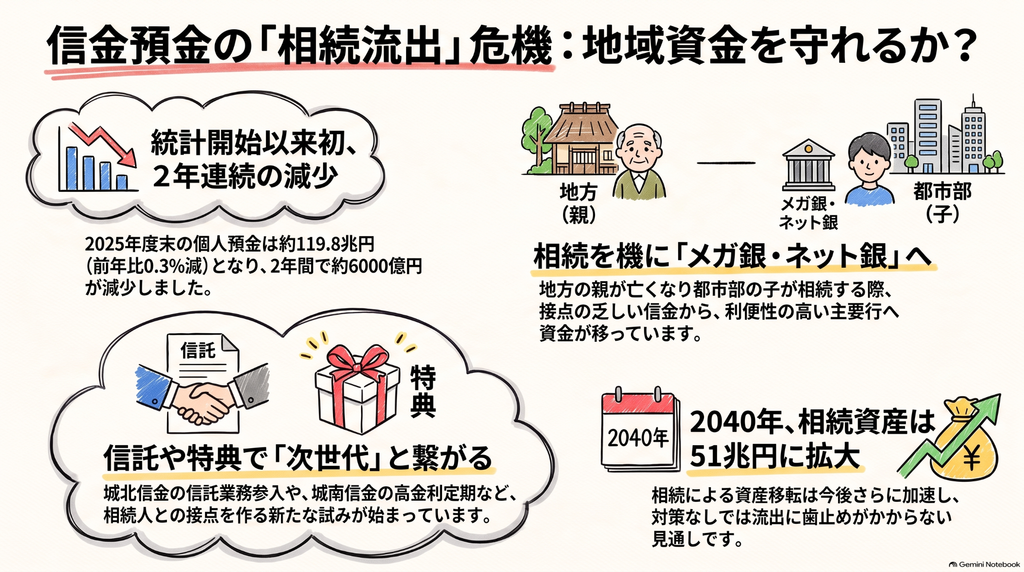
実は、全国にある信用金庫の個人預金が、2024年度と2025年度の2年連続で減ってしまったんだ。統計が残っている1966年度以降で、2年続けて減るのは初めてのことなんだよ。
減った金額は、2年間で合計約6000億円にものぼるんだ。2026年3月末のデータを見ると、全国の約45%にあたる115の信金で預金が前年より減っている状況なんだね。
信用金庫にとって、みんなから預かっているお金は、地域の会社を助けたり、街を元気にするための大切な「元手」なんだ。信金さんは法律で「営業できるエリア」が決まっているから、預金が減ってしまうと、その街の小さなお店や会社にお金を貸して応援する力が弱まっちゃうんだよ。
お金の引っ越し 相続が引き起こす移動の正体
どうしてお金が減っているのかというと、一番の理由は「相続」なんだ。
例えば、地方や郊外に住んでいる親御さんが亡くなったとき、都会で暮らしているお子さんがそのお金を引き継ぐ(相続する)よね。そのときに、お子さんは自分が普段使っているメガバンクやネット銀行にお金を移してしまうことが多いんだ。
相続人にとって親が取引していた信金との接点は乏しく、そのまま取引終了につながりやすい。
このように、親御さんの世代がずっと信金さんに預けていたお金が、相続をきっかけに地域から離れた大きな銀行へと「お引っ越し」してしまっているのが、今の正体なんだよ(ちゅいヨ!)。
選ばれる銀行と選ばれない銀行
今、メガバンクやネット銀行は預金の利息(金利)を上げているし、新しいNISA(少額投資非課税制度)が始まったことで、預金以外の投資にお金を使う人も増えているんだ。
この影響は都会の信金さんでも同じだよ。例えば、業界10位の規模がある城北信用金庫でも、2024年3月期から個人預金が減り始めているんだ。金利の高さや便利さを競うライバルが増えて、地域密着の信金さんにとっては、みんなに選んでもらうための厳しい戦いになっているんだね。
信金の新しい挑戦
でも、信金さんもただ見ているだけじゃないんだ!みんなに使い続けてもらうために、新しいサービスを一生懸命始めているよ。
城北信用金庫は、信金として初めて「信託業務(しんたくぎょうむ)」を自分たちでできるようにしたんだ。これは単にお金を預かるだけでなく、「もしもの時に、家族のためにどうお金を使うかという計画」まで一緒に守っていくサービスなんだよ。
また、業界2位の城南信用金庫でも、年金を受け取る人向けに高い金利の定期預金を作ったり、なんと総額11億円もの懸賞金が当たるキャンペーンをしたりして、預けてくれる人を増やそうと頑張っているんだ(ちゅいヨ!)。
地域のお金が地域の中で回らなくなると、私たちが住む街の活気がなくなってしまうかもしれない。だからこそ、信金さんは預金者本人だけでなく、その家族とも仲良くなろうと努力しているんだね。
よくある疑問(FAQ)
Q1 信用金庫の預金が減ると、すぐにその金庫は危なくなるの?
A1 すぐに経営が悪化するわけではないよ。信金は預かったお金のうち、貸し出している割合(預貸率)が業界全体で50%くらいなんだ。まだ手元に余裕はあるから、すぐに潰れるといった心配はないけれど、将来の街の元気を守るために、今から対策を始めているんだね。
Q2 ネット銀行に預け替えるのは悪いことなの?
A2 自分にとって使いやすい銀行を選ぶのは自由だよ。ただ、信金にお金を置いておくことは「西荻窪や吉祥寺の会社を応援する」ことにもつながるという視点も持っておくと、お金を通じた地域貢献という新しい選択肢が見えてくるね。
Q3 相続のときに信金の口座を使い続けるメリットはある?
A3 大きな銀行にはない、地域密着ならではのきめ細かいサポートだね。相続の難しい手続きや、これからの生活設計について、顔が見える距離で親身に相談に乗ってくれるのが信金の強みだよ。
まとめと未来への提言
相続は、単にお金を受け取るだけのイベントじゃないんだ。それは、地域を支えてきた大切な力を、次の世代へと引き継ぐ「バトン」でもあるんだよ。
お金をどこに預けるかは、私たちがどんな未来を作りたいかを選ぶことでもあるんだ。あなたがこれから受け継ぐ予定のお金、あるいは今預けているお金は、どこの街を元気にするために使いたいかな?
専門家としての一言(司法書士・1級FPの視点)
相続が発生した際、どの金融機関で資産を管理するかという選択は、ご家族の利便性だけでなく、地域経済の持続性という側面も持っています。最近では、信用金庫側も相続人との接点を重視し、遺言代用信託や遺産整理業務など、専門性の高いサービスを拡充しています。相続の手続きをスムーズに進めるためには、生前から家族間で取引のある金融機関を確認し、どのようなサポートが受けられるかを把握しておくことが非常に重要です。事前の準備が、大切な資産を次世代へ、そして地域へとつなぐ第一歩となります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
60歳からのiDeCo新ルール!自分年金を賢く増やす「最後で最強のチャンス」
12月からiDeCoの掛け金上限が大幅アップ。60歳からの加入で節税効果も拡大!
加入期間が70歳まで延び、受け取り時の非課税枠も増やせるので老後資金作りに最適。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「60歳で定年だし、もう老後のお金を育てる時期は終わったかな……」なんて、翼を休めるのはまだ早いですよ!実は2026年12月から始まる制度改正は、60代の皆さんにこそ「最大級の追い風」が吹く内容なんです。
これから10年、賢く「自分年金」という名の頑丈な巣を作っていきましょう。わかりやすく、かつ専門的な裏技までしっかり解説しますね!
掛け金の上限が月6万2000円に!10年で1000万円超えも狙える?
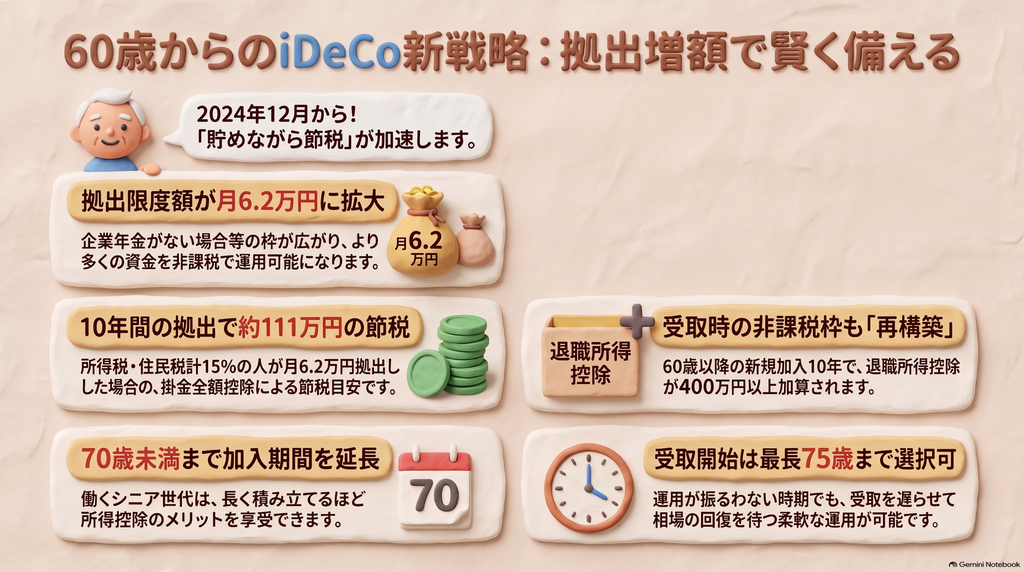
2026年12月から、iDeCoのルールが劇的に変わります。一番の注目は、企業年金がない会社で働く方の掛け金上限が、これまでの月2万3000円から6万2000円へと3倍近くに増えること。
「そんなに出して大丈夫?」と思うかもしれませんが、この増額は大きなチャンスです。
例えば、60歳から上限いっぱいの月6万2000円を10年間積み立てると、元本だけで744万円。もし利率1%の定期預金でコツコツ運用しただけでも約780万円になります。
さらに、過去のデータでは株式や債券を組み合わせた運用をした場合、平均して積立額の**1.4倍(約1041万円)**になったという結果も出ているんです。60代からでも、1000万円の大台を狙える「最後のブースト」が可能になったということですね。
70歳未満まで「現役」で積み立てられる。ただし、ここが落とし穴!
今回の改正では、iDeCoで掛け金を出せる期間が「70歳未満」まで延長されました。長く働きたい方には嬉しい話ですが、ここで僕の「鳥の目」がピカッと光る注意点があります。
老齢基礎年金を「一度でも」受け取ってしまうと、その時点でiDeCoへの新規加入や積み立てはできなくなります。
厚生年金や企業年金をもらうのはOKですが、基礎年金だけは「受給を遅らせる(繰り下げ)」にしておかないと、この最強ルールは使えません。この「受給のタイミング」が、老後資金の明暗を分ける大きなポイントになります。
働いている人なら「出した瞬間に15%の利益」が出る?
シニア世代の多くが働き続ける今、iDeCoは単なる貯蓄ではなく「最強の節税ツール」になります。
iDeCoのすごいところは、出したお金がすべて「所得」から差し引かれ、その分の税金が安くなること。 所得税と住民税を合わせて15%の税金を払っている人が、10年間で744万円を積み立てた場合、なんと合計で111.6万円も税金が戻ってきます。
銀行に預けても利息はわずかですが、iDeCoなら「お金を出した瞬間に15%の利益が確定している」ようなもの。働いている人だけが使える、魔法のような仕組みです。
受け取るときの「非課税枠」をリセットして増やす裏技
「増やすのはいいけど、最後にもらうとき税金で取られるのが怖い」という声もよく聞きます。でも、ご安心ください。60歳以降にiDeCoへ入ると、税金のかからない枠(退職所得控除)を「再利用」できるんです。
通常、この非課税枠は「1年につき40万円」増えていきます。しかし、21年目からは「1年につき70万円」へと跳ね上がります!iDeCoなら、昔の企業年金の期間も合算して計算できるので、この「70万円の波」に乗れる可能性が高いんです。
税理士の福田浩彦氏もこう指摘しています。
「60歳以降のiDeCo加入が企業年金期間を含めて21年目以降に当たれば、年に70万円ずつ、10年で700万円の非課税枠ができる」
60歳で一度退職金をもらって枠を使い切ったとしても、そこから新しく非課税の壁を築けるのは、シニア世代だけの特権。まさに「二度おいしい」仕組みですね。
もし相場が悪くなっても「待つ」という強い翼を持とう
投資には波があります。もし70歳になったとき、リーマン・ショックのような大暴落が起きて元本割れしていたら……。
そんな時も焦らなくて大丈夫です。iDeCoは加入できるのは70歳未満までですが、受け取りを開始するのは「75歳」まで遅らせることができます(ちゅいヨ!)。
相場が悪いときは無理に引き出さず、嵐が過ぎ去るのを待つ。最大15年間の運用期間をフル活用して、回復を待てるだけの「出口の柔軟さ」があるから、初心者でも安心して挑戦できるんです。
よくある疑問(FAQ)
Q1 60歳を過ぎて投資は怖いです。定期預金でも意味がありますか?
A1 もちろんあります!10年間の積立で111万円以上の節税になるなら、それは「年利15%の運用」に相当します。元本保証の定期預金を選んでも、税金が安くなる分だけで圧倒的に得をする計算です。
Q2 すでに年金をもらっていてもiDeCoに入れますか?
A2 厚生年金をもらっているのは問題ありません。ただし、老齢基礎年金を「一回でも」受け取るとアウトです。iDeCoを始めたいなら、基礎年金の受け取りボタンを押す前に検討してくださいね。
Q3 昔の企業年金の資産を移すと、どんなメリットがありますか?
A3 資産を移すと、昔の加入期間も「非課税枠(退職所得控除)」の計算にカウントされます。これにより、受け取る際の税金がさらに安くなりやすくなるという、大きなメリットがありますよ。
まとめと未来への提言
2026年12月からの新ルールは、60歳からの資産形成を「最後で最強」のものに変えてくれます。
現役時代の税金をガッツリ抑えつつ、将来の非課税枠をもう一度作り直す。この賢い選択をするだけで、人生100年時代の安心感はまるで違ったものになります。
あなたは、今の節税による「手取りアップ」と、将来の「非課税での受け取り」、どちらに一番魅力を感じましたか?
専門家としての一言(司法書士・1級FPの視点)
iDeCoは老後の自分を守るだけでなく、万が一の際の「相続対策」にもなります。iDeCoの資産は相続時に『死亡退職金』として扱われ、相続税の非課税枠(500万円×法定相続人数)を活用できるからです。自分へのご褒美と家族への愛、その両方を叶える手段として、ぜひ早めの検討をお勧めします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
【保存版】金利が上がるとお小遣いも増える?「変動10」が今、最強の預け先と言われる理由
金利の上昇に合わせて利息が増え、元本割れも防げる「変動10」は今選ぶべき守りの資産。1年経てばいつでも額面で解約できるため、使う予定があるお金の預け先にも最適です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
最近、ニュースで銀行の定期預金の金利が上がったという話題や、債券が注目されているといった話を耳にすることが増えていませんか?実は今、これまで眠らせていた大切なお金を賢く預けて、しっかり増やす大きなチャンスが巡ってきているのです。世の中の難しい景気の話はさておき、自分のお金をどこに置いておくのが一番得なのか、一緒に見ていきましょう。
金利上昇に合わせて受け取る利息が増える仕組み
「変動10」の略称で親しまれる「変動10年物個人向け国債」の最大の魅力は、世の中の金利が上がると、それに応じて受け取れる利息も増えていく「変動金利」であることです。
例えば、2026年8月募集分の利率は税引き前で1.87%に設定されました。これは、同じ時期のメガバンクによる10年物の大口定期預金の利率(1.25%)と比較しても、かなり高い水準であることがわかります。
この商品の優れた点は、利率が半年に一度見直されることです。実際に1000万円を運用している方からは、このような具体的な喜びの声も上がっています。
「半年ごとに受け取る税引き後の利子が2万4304円、3万6656円、4万2234円と徐々に増えているのがうれしい」(2024年秋に投資した60代男性)
もし今後、さらに金利が上がれば受け取れるお小遣い(利息)はさらに増えていきます。一方で、もし世の中の金利が下がってしまった場合でも「0.05%」という最低保証の金利が設定されています。銀行の普通預金などと比べても、非常に安心感がある設計なのです。
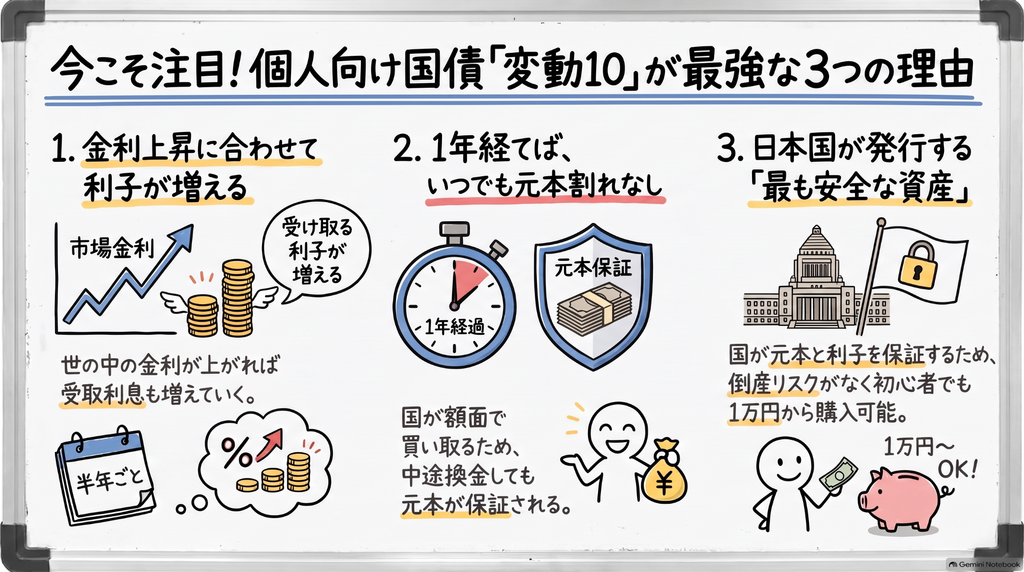
いつでも現金に戻せる自由さと「国の盾」による元本保証
お金を預ける上で「必要な時に引き出せるか」と「預けた額が減らないか」は、とても大切な要素です。
一般的に、世の中の金利が上がると、すでに発行されている債券の価格は下がるという性質があります。そのため、普通の債券を途中で売ろうとすると、元本を割り込んで損をしてしまうことが珍しくありません。
しかし、個人向け国債には「国が額面で買い取ってくれる」という特別なルールがあります。たとえ市場価格が暴落していても、国が「盾」となって価値を守ってくれるため、いつ解約しても元本割れをすることがありません。
購入から1年が経過すれば、1万円単位でいつでも解約して現金に戻すことができます(直近2回分の利子は差し引かれます)。「いつか来る相続の備えや、突然の入院・葬儀費用として、数年後には使うかもしれない。でもそれまでは安全に増やしておきたい」というお金の置き場所として、これほど最適な場所はありません。
今あえて固定金利よりも変動が選ばれている理由
世の中には、満期まで利率が変わらない「新窓販国債」のような固定金利の商品もあります。2024年8月時点の新窓販10年物国債の利回りは2.788%となっており、変動10の1.87%よりも表面上の数字は高いのが現状です。
それなのになぜ、あえて低い方の「変動10」が選ばれているのでしょうか。
固定金利が有利になるのは「今が金利のピークで、今後は下がっていく」と予想される時です。しかし、多くの専門家は「金利はまだ上がり始めたばかりで、ピークとは言いがたい」と見ています。
また、利息の計算方法にも秘密があります。現在は基準となる金利に0.66を掛ける「掛け算方式」で計算されています。これはかつて金利が低かった時代に、投資家が不利にならないよう計算式が変更された名残です。ただし専門家の間では、これからの金利上昇局面では、かつての「基準金利から0.8%を引く方式」の方がより高い利息を得られるため、ルールの再変更を期待する声も出ているほど、伸びしろが期待されている商品なのです(ちゅいヨ!)。
2026年12月からスタートする新しいルール
この個人向け国債ですが、2026年12月の募集分からさらにお付き合いしやすい存在へと進化します。
まず、名称が「個人向け国債プラス」に変わります。大きな変更点として、これまでは個人のみが対象でしたが、これからは学校法人やマンションの管理組合なども購入できるようになります。より多くの身近な組織が、皆さんの積立金などを安全に運用するための手段として活用できるようになるのです。
よくある疑問(FAQ)
Q1:10年経たないと解約できないの?
A1:いいえ、大丈夫です。購入から1年が経過すれば、1万円単位でいつでも解約して現金に戻せます。数年先のライフイベントに合わせた柔軟な使い方ができます。
Q2:国債という仕組み自体が危なくないですか?
A2:国債は日本国が発行するものです。民間の会社のように倒産するリスクがなく、あらゆる金融商品の中で最も安全な資産とされています。
Q3:いくらから買えるの?
A3:1万円から1万円単位で手軽に買えます。証券会社や銀行、郵便局などの窓口で「変動10をください」と伝えるだけで始められます。
これからの資産形成を考えるヒント
ここまで「変動10」の魅力についてお伝えしてきました。ただお金を眠らせておくだけではなく、金利の波に乗って一緒に育ってくれる場所にお金を置いておくことが、今の時代には大切です。
- 半年ごとに利息が増えるチャンスがある
- 1年経てばいつでも国が元本を保証して買い取ってくれる
- 1万円から始められる、国が保証する最も安全な資産
この強みを持つ「変動10」は、あなたの暮らしを支える力強い味方になってくれるはずです。
あなたの大切なお金、どこに預けておくのが一番安心だと思いましたか?
専門家としての一言(司法書士・1級FPの視点)
司法書士・1級FPの視点から見ると、ご家族の資産を守る上で「確実性」は何物にも代えがたい価値があります。個人向け国債の「元本割れをしない」「国が支払いを保証する」という特性は、将来の相続資金や、親から子への「生前贈与」の資金を一時的にストックしておく場所として非常に優秀です。1万円単位という小回りの利く設定は、計画的な贈与にも適しています。リスクを最小限に抑えながら、時代の変化に合わせて資産価値を守る。個人向け国債は、賢い家族の資産防衛における第一選択肢といえるでしょう。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。