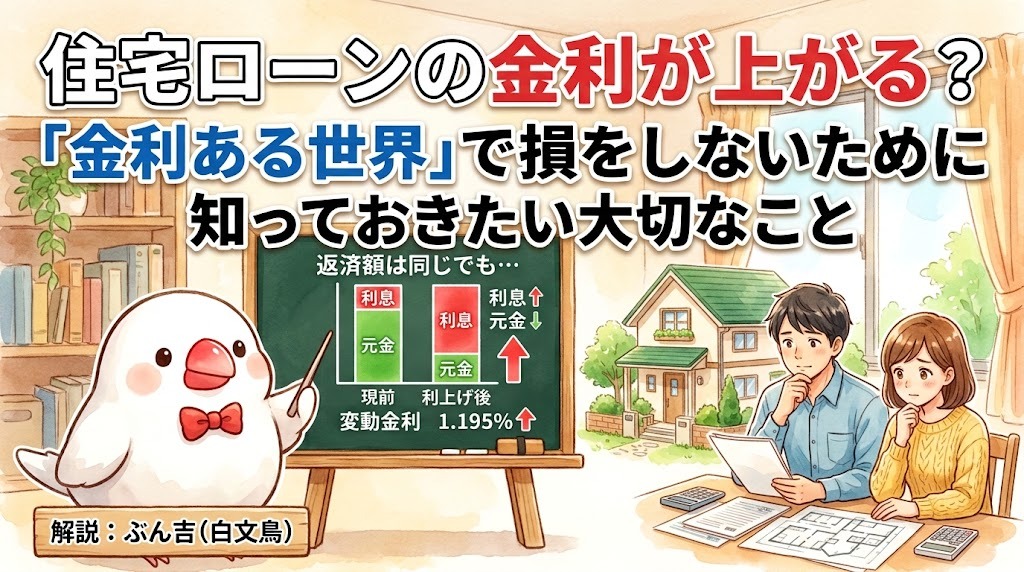
大手銀が変動金利を0.25%引き上げ。家計への影響がいよいよ始まります。返済額は据え置きでも、借金が減りにくくなる「隠れたリスク」に要注意です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
マイホームを検討中の方やローン返済中の方にとって、無視できないニュースが飛び込んできました。長く続いた「超低金利時代」がいよいよ幕を閉じようとしています。私たちの生活にどんな変化が起きるのか、専門家の視点から優しく解説するね。
大手銀行の変動金利がついに動き出した
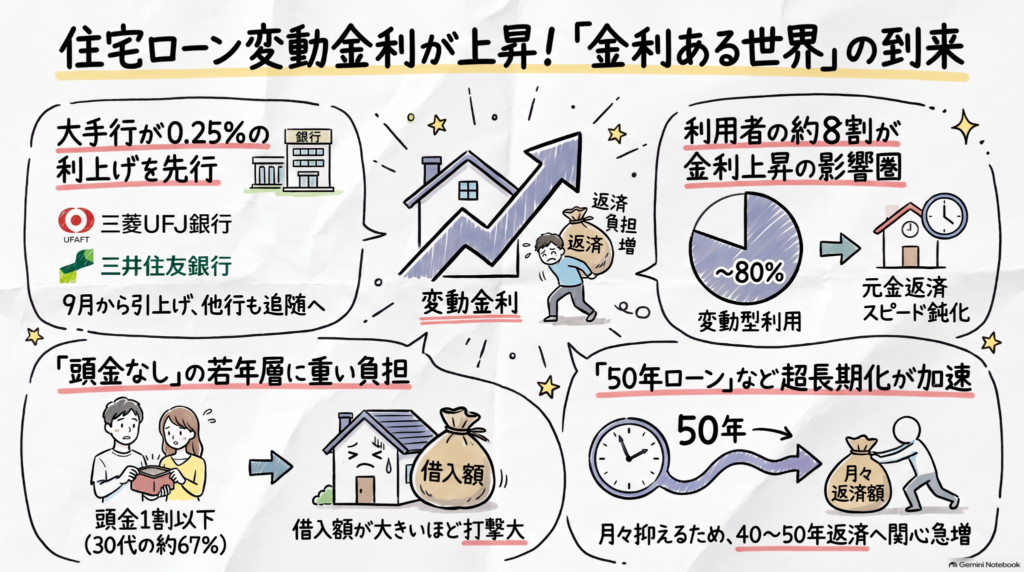
大手銀行が住宅ローンの変動金利引き上げに踏み切りました。まず動いたのは三菱UFJ銀行と三井住友銀行の2行です。
2026年9月から三菱UFJ銀行は最優遇金利を0.25%引き上げ「1.195%」に、三井住友銀行も同様に「1.525%」へと改定します。みずほ銀行、りそな銀行、三井住友信託銀行の3行は9月分こそ据え置きましたが、10月には足並みを揃えて引き上げる見通しだよ。これら大手5行の9月平均金利は、前月より0.1%高い「1.155%」となる計算です。
銀行が金利を上げる理由は、2026年6月の日銀の追加利上げ(政策金利1.00%)によって、銀行同士がお金を貸し借りする際の基準(短期プライムレート)が上がったからなんだ。ついに「金利ある世界」が到来し、現役世代の負担増が現実味を帯びてきたね。
「毎月の返済額が変わらない」に隠された落とし穴
変動金利を利用している人の約8割が注意すべきなのが、返済内訳の変化という「見えないリスク」です。
多くの変動金利には、金利が上がっても5年間は毎月の返済額を変えない「5年ルール」があります。一見、家計に優しい仕組みに思えますが、実はここに落とし穴があるんだ。毎月の支払額が変わらなくても、その中身は「利息」の支払い分が増え、その分だけ「元金(借金そのもの)」に充てられる金額が減ってしまうんだよ。
つまり、元金の減るペースが以前よりも確実に鈍くなるということ。借金がなかなか減らないまま、最終的な支払い総額だけが膨らんでいく長期的なリスクを、FPの視点からもしっかり意識してほしいな。
若い世代と「頭金ゼロ」の危うい関係
最近の30代・40代の住宅購入には、ある危うい特徴が見られます。物件価格の高騰もあり、十分な頭金を用意せずに家を買う人が増えているんだ。
調査データによると、30代の住宅購入者のうち頭金が「1割以下」または「ゼロ」の人は合計で67%にも達しているよ。中には「手元資金は投資に回して資産形成をしたいから、あえてフルローンを組む」という戦略をとる人もいるけれど、金利上昇局面ではその考え方も見直しが必要。借入額が大きいほど金利上昇のダメージを直接受けるから、無理なレバレッジは禁物だね。
返済期間50年!「超長期ローン」は救世主か?
毎月の返済額を抑えるために、返済期間を40年や50年に延ばす「超長期ローン」への関心が高まっているよ。モゲチェックの調査では、直近1年で借りた人の約7割が50年ローンへの借り換えに関心を示しているんだ。
確かに月々の負担は減るけれど、司法書士やFPの立場から言えば慎重になってほしいな(ちゅいヨ!)。
- 最終的な支払い利息が大幅に増えてしまう。
- 金利変動のリスクを50年という超長期にわたって背負い続ける。
目先の支払いやすさだけで選ぶと、老後の資金計画を圧迫する可能性があるよ。
これから家の値段はどうなる?
金利が上がれば、不動産価格には「下落圧力」がかかるのが一般的です。専門家の分析では「金利が1%上昇すると価格は15%下落する」とも言われているんだ。
実際、市場にはすでに変化が出始めているよ。東京カンテイの調査によると、2026年7月の都心6区の中古マンション売り出し価格は前月比で1.7%下落し、上昇に一服感が見られるね。今後は、資産価値が落ちにくい都心部と、価格調整を受けやすい郊外とで「二極化」がさらに進む可能性が高いと考えられます。
よくある疑問(FAQ)
Q1:今すぐ固定金利に切り替えたほうがいいの?
A1:固定金利もすでに上昇しています。大手5行の10年固定型は平均3.786%で、この1年で1.68%も上がったんだ。今の残高や残りの期間を考慮して、慎重にシミュレーションする必要があるよ。
Q2:金利が上がると具体的にいくらくらい支払いに差が出るの?
A2:5000万円を35年で借りる場合、金利上昇の影響で毎月の負担は1万1000円から、場合によっては4万7000円ほど増える試算が出ているんだ。
Q3:これから家を買う人は何を基準に選べばいい?
A3:今後は「二極化」が激しくなるから、単に安いからと郊外を選ぶのではなく、将来の資産価値(売却しやすさ)を重視しよう。下落圧力がかかる時期だからこそ、価格交渉もしっかり行う強気な姿勢も大切だよ。
まとめと未来への提言
金利が上がることは、家計の健康診断をする良いチャンス。怖がるだけでなく、今の収支や将来のライフプランをあらためて見直してみよう。
「もし金利がさらに上がっても、笑顔で暮らしていける計画になっているかな?」そう自分に問いかけて、具体的な対策を考えていこうね。賢く備えて、「金利ある世界」を一緒に乗り越えていきましょう(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
金利上昇局面では、住宅ローンの返済計画だけでなく、保有不動産の資産価値を冷静に見極める必要があります。特に借入比率が高い世帯は、金利上昇による元金返済の遅れを補うための繰り上げ返済や、ライフプランに合わせたローンの借り換えを早めに検討すべきです。日銀による相次ぐ利上げという金融政策の転換を機に、家計のレジリエンス(回復力)を高める資産防衛策を講じてください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。