投資
スマホの中に眠る財産を見逃さない!ネット銀行・ネット証券・暗号資産「デジタル遺産」の相続
通帳のないネット銀行やネット証券、暗号資産など、スマホやパソコンの中にしかない「デジタル遺産」が増えています。家族が見つけられずに相続から漏れることを防ぐ、探し方と生前の備えを解説します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺の駅前を歩くと、スマホで買い物をする方がすっかり当たり前になりました。最近の相続相談でも、「父がネット証券で投資をしていたらしいけど、どこの会社かわからない」「スマホのロックが解除できない」というお悩みが増えています。今日は、見落としやすい「デジタル遺産」の探し方と備えを、皆さんにもわかるようにやさしく解説するヨ。
「デジタル遺産」ってどんなもの?
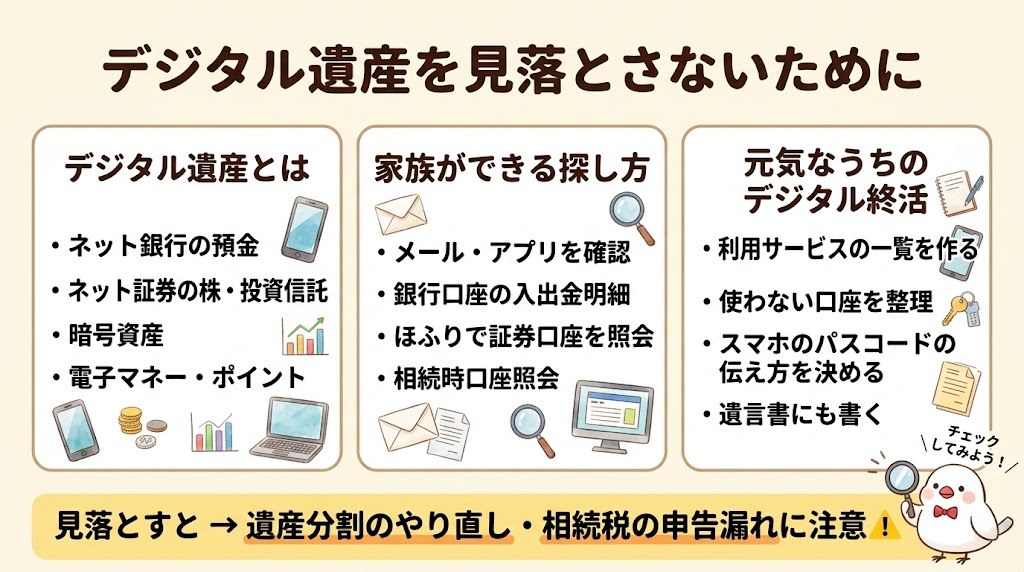
ここでいうデジタル遺産とは、主にインターネット上で管理されていて、紙の通帳や証書がない財産のことです。
- ネット銀行の預金
- ネット証券の株式や投資信託(NISA口座を含む)
- 暗号資産(ビットコインなど)
- 電子マネーやポイント、FX口座
- サブスクリプションなど毎月お金が引き落とされる契約
紙の通帳や郵便物が届かないことが多いため、ご家族が存在に気づかないまま、相続手続きから漏れてしまうことがあるんだ(ちゅい!)。
見落とすとどうなる?
財産の見落としには、次のようなリスクがあります。
- 遺産分割が終わった後に見つかり、相続人全員でもう一度話し合う必要が出る
- 相続税の申告が必要な家庭では、申告漏れとして追加の税金がかかるおそれがある
- サブスクなどの引き落としが続き、気づかないうちにお金が出ていく
家族ができる探し方
ご家族が亡くなった後は、次のような手がかりから探していきます。
- メールの受信箱:口座開設や取引報告のメール
- スマホのアプリ:銀行・証券・決済アプリのアイコン
- 既存の銀行口座の入出金明細:ネット銀行・証券会社への送金の記録
- 確定申告書や年末に届く「年間取引報告書」
- 郵便物:口座開設時のカードや、年に一度の書類
証券会社などの口座の有無は、「証券保管振替機構(ほふり)」に登録済加入者情報の開示請求をすることで、どの証券会社に口座があるかを調べられます。また、生前にマイナンバーと口座をひもづけていれば、銀行の窓口で他の金融機関も含めて口座を照会できる「相続時口座照会」も使えます。
スマホのロック解除は、端末メーカーやキャリアでも原則として対応してもらえないことが多く、無理に試すとデータが消えてしまうこともあります。慎重に進めましょう。
元気なうちにできる「デジタル終活」
一番の対策は、ご本人が元気なうちに準備しておくことです。
- 利用している金融機関・サービスの一覧をつくる(パスワードそのものは書かず、保管場所を家族に伝える)
- 使っていない口座やサービスは解約して整理する
- スマホのパスコードの伝え方を家族と決めておく
- 遺言書に、ネット銀行・証券の口座も含めて財産を書いておく
財産の一覧は、遺言書と一緒に保管しておくと、相続手続きがぐっとスムーズになるヨ。
見つかったデジタル遺産の手続き
ネット銀行やネット証券も、基本的な相続手続きは一般の金融機関と同じで、戸籍や遺産分割協議書などの書類を提出します。ただ、窓口がなく、手続きの案内がWebや郵送中心になるため、慣れないと時間がかかりがちです。
司法書士の「遺産承継業務」では、財産の調査から、各金融機関での解約・名義変更、相続人の皆さんへの分配までを一つの窓口でお引き受けできます。相続税の申告が必要な場合は、税理士と連携して進めます。
よくある疑問(FAQ)
Q1:暗号資産も相続の対象になりますか?
A1:はい。暗号資産も相続財産になり、相続税の計算の対象にもなります。取引所の口座なら取引所に相続の手続きを申し出ます。個人のウォレットで管理していた場合は、秘密鍵などがわからないと取り出せないこともあるため、生前の準備がとても大切です。
Q2:亡くなった親のネット銀行に、家族がログインしてお金を移してもいいですか?
A2:おすすめしません。他の相続人とのトラブルや、相続放棄ができなくなる原因になるおそれがあります。必ず金融機関に連絡して、正式な相続手続きを行ってください。
Q3:ポイントやマイルも相続できますか?
A3:サービスごとの規約によります。相続できるものと、本人の死亡で消えてしまうものがあるので、各社の規約を確認しましょう。
まとめと未来への提言
お金の管理がスマホの中に移った今、相続でも「見えない財産」をどう見つけるかが大切になっています。ご家族のためにできる一番の準備は、財産の一覧と、その保管場所を伝えておくことです。
あなたのスマホの中には、いくつの金融サービスが入っていますか?今日、その一覧を書き出すことから始めてみませんか(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
デジタル資産は存在の把握そのものが難しく、遺産分割のやり直しや申告漏れの原因になりやすい財産です。生前の財産目録の作成と遺言による承継先の指定が有効です。当事務所では、遺産承継業務として財産調査から金融機関の手続き・分配までを一括でお引き受けし、1級FPとして資産の整理や生前対策もご提案しています。初回30分の無料相談やオンライン相談も承っておりますので、お気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
318兆円を育てる「年金のプロ」から学ぶ、失敗しないための投資の知恵
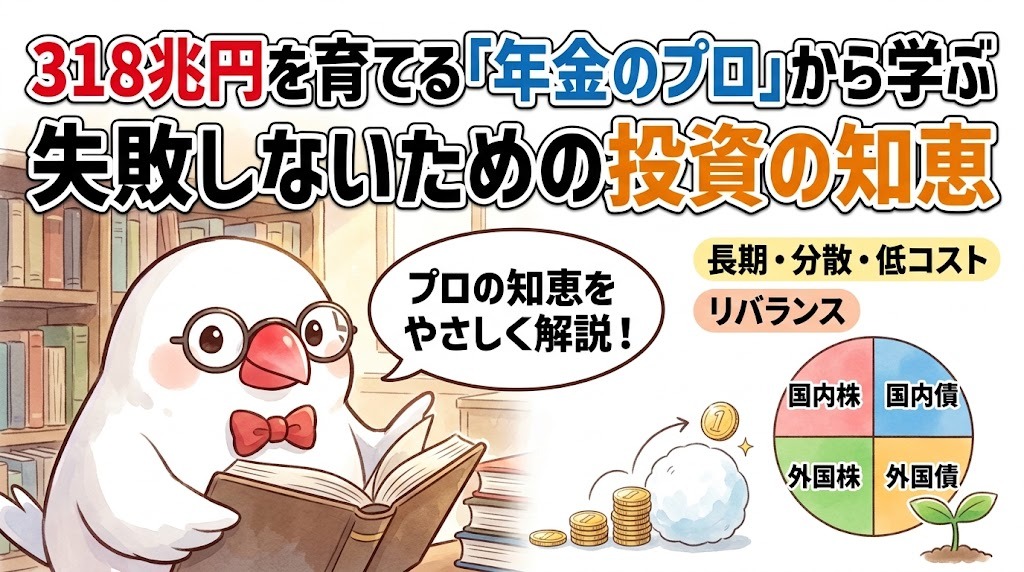
世界への分散投資と複利を味方にする。これが長期的な資産形成で最も重要だヨ。年齢に応じた資産配分を決め、定期的に「リバランス」で見直すことが大切だね。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
新NISAが始まって、井の頭公園を散歩するみたいに穏やかな気持ちで将来の準備をしたい人が増えているね。でも「どの資産をどれだけ持てばいいの?」という悩みは、西荻のカフェで聞こえてくるお悩みナンバーワンだヨ。そんな時は、僕たちの年金を運用している「GPIF(年金積立金管理運用独立行政法人)」という、いわば運用の大先輩のデータを鳥の目で見渡してみよう。
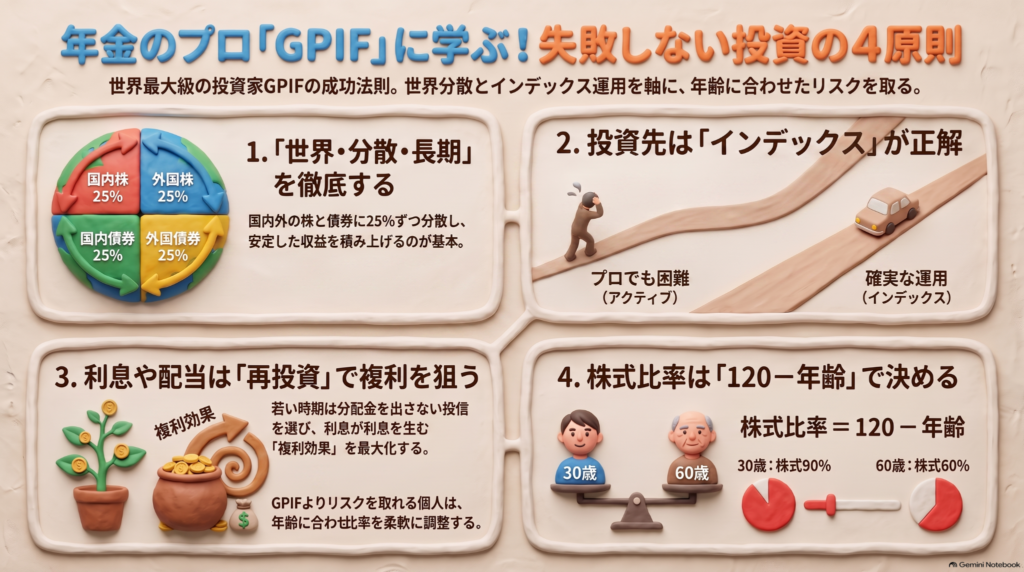
プロでも難しい「平均超え」の真実
GPIFは、2026年6月末時点で約318兆円という、とてつもない額の資産を運用しているんだ。2001年度からの実績を見ると、平均年率4.95%という立派な収益を上げているんだヨ。
ここで注目したいのは、運用のプロである彼らでさえ、市場の平均(指数)を上回ろうとする「アクティブ運用」では苦戦しているという事実だね。過去10年の成績をついばんでみると、指数と比較して国内株式はマイナス0.09%、海外株式はマイナス1.14%と、平均に届いていないんだ。
みんなが投資信託を選ぶとき、レースで勝つ鳥を当てるプロのスカウトみたいに「すごいファンド」を選びたくなるかもしれない。けれど、膨大な情報を操るプロでさえ平均に勝つのは難しいんだヨ。さらに個人が高い手数料(年1.6%程度)を払えば、手元に残る利益はもっと減ってしまう。だからこそ、皆さんにもわかるように言えば、コストの低いインデックス(指数)連動型の運用が資産形成の基本になるんだね。
「増えた分をまた育てる」複利の魔法
GPIFが積み上げてきた収益のうち、なんと63兆円は配当や利子といった「インカムゲイン」によるものなんだ。これをそのまま使い切らずに、また次の種として植えることで、雪だるま式にお金が増える「複利効果」を生み出しているんだヨ。
「配当や利子などインカムゲインは再投資して複利で殖やす」こともGPIFの運用姿勢。
特に若い世代なら、配当を受け取らずに自動で再投資してくれるインデックス投信が有利だね。目先の小さなおやつよりも、将来の大きな森を育てるイメージで、複利の力を味方につけることが大切なんだ。
崩れたバランスを整える「リバランス」の勇気
投資を続けていると、株価が上がって、最初に決めた配分よりも株式がパンパンに膨らんでしまうことがあるんだ。そんな時に、増えすぎた株式を売って、国債などの安全な資産に戻す作業を「リバランス」と呼ぶよ。
もしリバランスをせずに放っておくと、気づかないうちにリスクを取りすぎた状態になってしまうんだ。そのまま市場が急落すると、巣を壊されるような大ダメージを受けるリスクがある。GPIFもこのリバランスを徹底して、資産のバランスを守っているんだ。勇気を持って利益を確定し、元の配分に戻すことが、長く飛び続けるコツだヨ。
「120マイナス年齢」で決める自分だけの配分
GPIFは現在、4つの資産(国内株・国内債・外国株・外国債)を25%ずつ持っているけれど、これは「賃金上昇率を1.9%上回る」という目標に合わせた、かなり守り重視の配分なんだ。個人、特に若い世代がそのまま真似るには少し慎重すぎるかもしれないね。
自分の配分を決めるときは、米国などでよく使われる「120(または110)から自分の年齢を引いた数字」を株式の比率にする考え方を参考にしてみよう。たとえば20歳なら、120から20を引いて「株式100%」という攻めの選択も考えられるんだヨ。期待リターンで見ると、国内株式は7.0%、外国株式は7.6%といったデータもあるから、若いうちはこの成長力を取り込むのが賢いね。
ただし、株式を多く持つなら心の準備も必要だヨ。市場が荒れたときは、リスク値の2倍程度の下落を覚悟しなきゃいけない。株式100%なら年4割弱の下落、過去の金融危機時には6割弱も下げたことがあるんだ。これくらいの下落なら耐えられる、と思える範囲で自分だけの配分を決めよう。
よくある疑問(FAQ)
Q1:GPIFと全く同じ配分にすれば安心ですか?
A1:GPIFの配分は、将来の年金を守るための「中高年向け」の守りの設定です。年齢が若い人や、より積極的にお金を育てたい人は、自分のライフプランに合わせて株式の比率を高めるなど調整が必要です。
Q2:アクティブファンドは絶対に選んではいけないのですか?
A2:絶対にダメではありません。運用の方針に心から共感できるものがあれば、資産の一部で持つのはアリです。ただし、基本は低コストなインデックス運用を中心に据えるのが、みんなにとっての安全な道だヨ。
Q3:暴落が怖いのですが、どれくらいの下落を覚悟すべきですか?
A3:株式を100%持っている場合、年に4割程度のマイナスは「あり得る範囲」だと思っておこう。2008年のような金融危機では6割近く下落したこともあります。その衝撃に耐えられる配分になっているか、自分の心に聞いてみてね。
まとめと未来への問いかけ
大切なのは、「長期・分散・低コスト」、そして定期的な「リバランス」だね。プロの手法を参考にすれば、基本をコツコツ守ることがいかに強力かがわかるはずだヨ。
さて、あなたが今持っている資産のバランスは、あなたの年齢やこれからの人生に本当に合っているかな?暴落が来たときに「想定内だヨ」と空を飛んでいられる配分になっているか、もう一度見直してみてはどうだろう(ちゅい)。
専門家としての一言(司法書士・1級FPの視点)
投資による資産形成は、豊かな人生を送るための土台ですが、それと同時に「出口戦略」も考えておく必要があります。どれだけ資産を増やしても、万が一の際にその資産を誰が管理し、どのように次世代へ承継するかが決まっていないと、家族の負担になりかねません。1級FPおよび司法書士の立場からは、投資の配分を見直すタイミングで、遺言や家族信託などの相続対策についてもセットで検討することをお勧めします。ライフプランと資産承継が調和してこそ、本当の意味での安心が手に入ります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
317兆円の巨大クジラが「普通の運用」をあきらめた?私たちの年金を預かるGPIFの知られざる苦悩
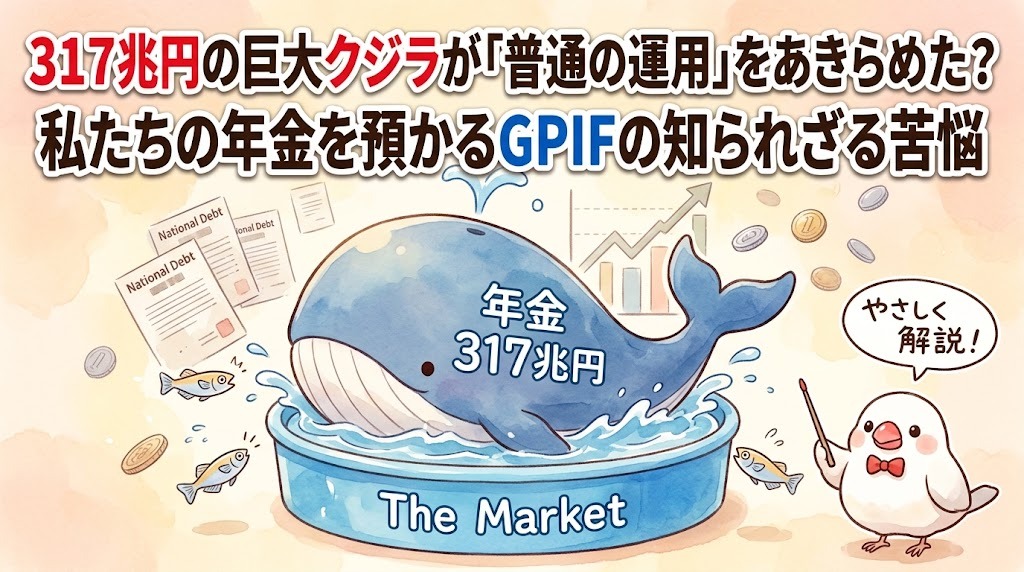
世界最大の年金基金GPIFは、巨大すぎて市場で自由に動けず苦しんでいる。運用益は最高を更新する一方、透明性と機動性の確保という壁に直面している。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
みんなが将来もらう年金の元本を運用している「GPIF」という組織があるんだ。実は今、この組織が「お金を持ちすぎて困っている」という、なんとも不思議で切実な問題に直面しているんだヨ。300兆円を超えるお金を動かすことがどれほど大変なのか、一緒に見ていこうね。
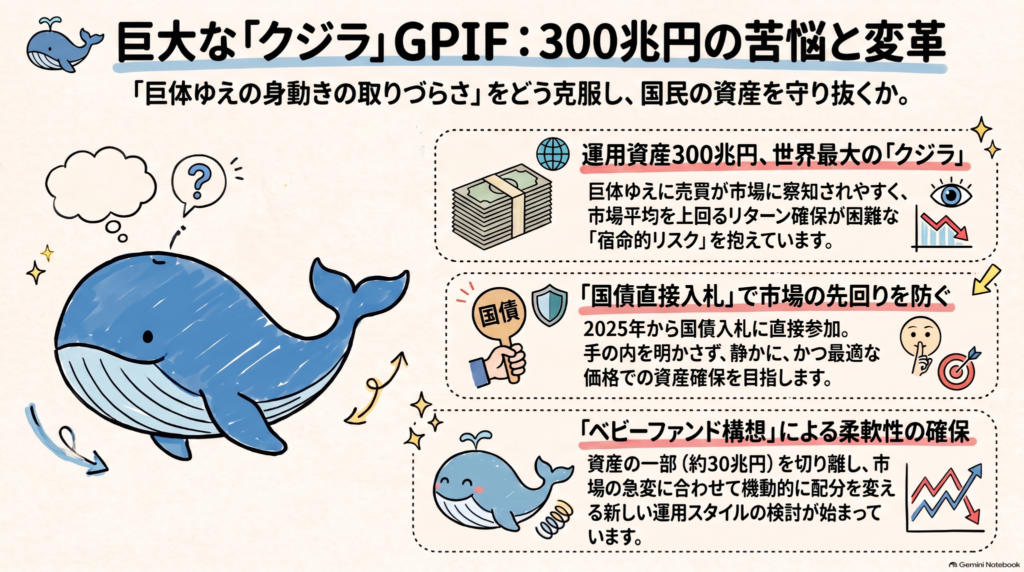
市場を揺らす「クジラ」の正体
GPIF(年金積立金管理運用独立行政法人)は、その圧倒的な資産規模から、市場で「クジラ」と呼ばれているんだ。運用しているお金は、2026年6月末時点でなんと約317兆円にものぼるヨ。
皆さんにもわかるように例えると、普通の投資家が「メダカ」だとしたら、GPIFは文字通り「超巨大なクジラ」だね。小さなプール(市場)にクジラが飛び込んだらどうなるかな? クジラがちょっとヒレを動かすだけで、プールの水は溢れ出し、大きな波が立ってしまうよね。これと同じで、GPIFが売買をしようとするだけで市場価格そのものが動いてしまうんだ。自分の動きで自分に不利な価格を作ってしまう、これが巨体ゆえの逃れられない宿命なんだヨ。
正体不明の落札者の謎
2025年から、GPIFの動きに大きな変化があったんだ。財務省の「国債入札への直接参加」ができるようになったんだヨ。
2026年8月に財務省が行った5年物国債の入札で、市場を驚かせる出来事が起きたんだ。2兆5000億円の募集に対し、なんと1兆8000億円分もの「誰が買ったかわからない注文(不明玉)」があったんだね。この時、判明している中で最大の落札者だった三菱UFJモルガン・スタンレー証券でも2650億円だったから、この不明玉がいかに異常な巨額だったかわかるよね。
証券会社のトレーダーたちは「こんな注文、クジラ以外に考えられない」と驚愕したんだ。なぜ正体を隠す必要があるのか。それは、プロの投資家に「クジラがこれから大量に買うぞ」と先読みされるのを防ぐためなんだ。先に買われて価格を吊り上げられたら、みんなの年金が損をしてしまうから、こっそり動く工夫をしているんだヨ。
透明性をめぐる過去の事件
静かに動こうとする努力が、裏目に出てしまったこともあるんだ。2023年度、特定の証券会社2社だけに注文が集中しているという内部通報があり、大きな問題になったんだヨ。
この時期、GPIFは新体制の下で過去10年で最大規模となる「14兆円もの国債買い」という猛烈なリバランス取引を行っていたんだ。その混乱の中で起きたことについて、調査報告書にはこう記されているヨ。
「リバランス取引で国債に多額の買いを入れる過程で、発注先が2社に限定されていたことが問題視された」
癒着はなかったけれど、巨大な動きを悟られないよう「秘密主義」を貫きすぎた結果、取引の透明性が軽視されてしまったんだね。この事件の反省から、目立たず、かつ公平に直接入札に参加する今の仕組みが整えられたんだヨ。
ベビーファンド構想という新しい形
あまりに巨大になりすぎて身動きが取れない現状を打破するために、「ベビーファンド構想」というアイデアが注目されているんだ。
これは、300兆円ある資産のうち、例えば1割の30兆円を別の小さな袋に分けて運用する仕組みだヨ。今のGPIFはルールが厳しくて柔軟に動けないけれど、この小さな袋なら、市場の急な変化に合わせて機敏に動くことができるんだ。大きなクジラの体から、小回りのきく「子どものクジラ」を切り離して泳がせるイメージだね。
大和総研の塩村賢史氏は、今の固定された配分には「ひずみ」が見られるとして、「いまこそ検討する価値がある」と提言しているんだ。巨大すぎるがゆえの限界を、組織を小分けにすることで突破しようとしているんだね。
数字の裏にある冷めた熱気
GPIFの運用成績自体は、実は驚くほど絶好調なんだ。2025年度には約41兆円、2026年度の第1四半期(4~6月)だけでも約24兆円と、四半期として過去最高の運用益を叩き出しているんだヨ。
運用資産は317兆円まで膨らんでいるけれど、組織の中に「お祭り騒ぎ」のような高揚感はないんだ。なぜなら、GPIF自身が市場の大部分を占めているから、どれだけ頑張っても「市場全体の平均」を大きく超える成果を出すのが物理的に難しいからなんだね。
さらに、金利上昇を抑えたい片山さつき財務相から「もっと国債を買ってほしい」という期待を寄せられるなど、純粋な運用以外の政治的な圧力とも向き合わなければならない。稼げば稼ぐほど注目され、身動きが取りづらくなるという皮肉な状況なんだヨ。
よくある疑問(FAQ)
Q1:GPIFが損をしたら、私たちの将来の年金はなくなっちゃうの?
A1:すぐに年金がなくなるわけじゃないから安心してね。GPIFの資産は将来のための「蓄え」なんだ。今の現役世代が払っている保険料が年金の主な元手だから、運用の調子が悪くてもすぐにゼロになることはないヨ。
Q2:なぜわざわざ「直接」国債を買うようになったの?
A2:証券会社を通すと「あ、クジラが来た!」と周りにバレて、先回りして高い値段で買わされるリスクがあるからなんだ。みんなの大事な年金を一円でも安く、賢く守るための工夫なんだね。
Q3:私たち個人にもできる運用のアドバイスはある?
A3:クジラと違って、私たち個人は「体が小さいこと」が最大の武器だヨ。市場に波を立てずに自由に動けるからね。世界最大のクジラでさえ苦労している市場の仕組みを、ニュースで学んでおくことが、将来の大きな財産になるんだヨ(ちゅいヨ!)。
まとめと未来への問いかけ
世界最大の運用組織であるGPIFは、317兆円という驚異的な富を築きながらも、その巨大さゆえに「透明性」と「機動性」の板挟みで苦しんでいるんだ。
大きければ大きいほど有利に見える世界だけど、実は大きすぎることが足かせになることもある。これは投資に限らず、世の中のいろんな組織にも言えることかもしれないね。
もしあなたが300兆円を持っていたら、誰にも気づかれずに、市場に大きな波を立てずに上手に増やすことができるかな? ぜひ想像してみてね。
専門家としての一言(司法書士・1級FPの視点)
GPIFが直面している「資産配分の維持」や「リバランス」の難しさは、個人の資産形成においても非常に重要な教訓を含んでいます。自分にとって適切な資産バランスを定義し、市場の変化に応じてそれを規律正しく整えていくという姿勢は、将来の相続や長期的な生活設計を考える上で、最も基本的かつ強力な武器となります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
60歳からのiDeCo新ルール!自分年金を賢く増やす「最後で最強のチャンス」
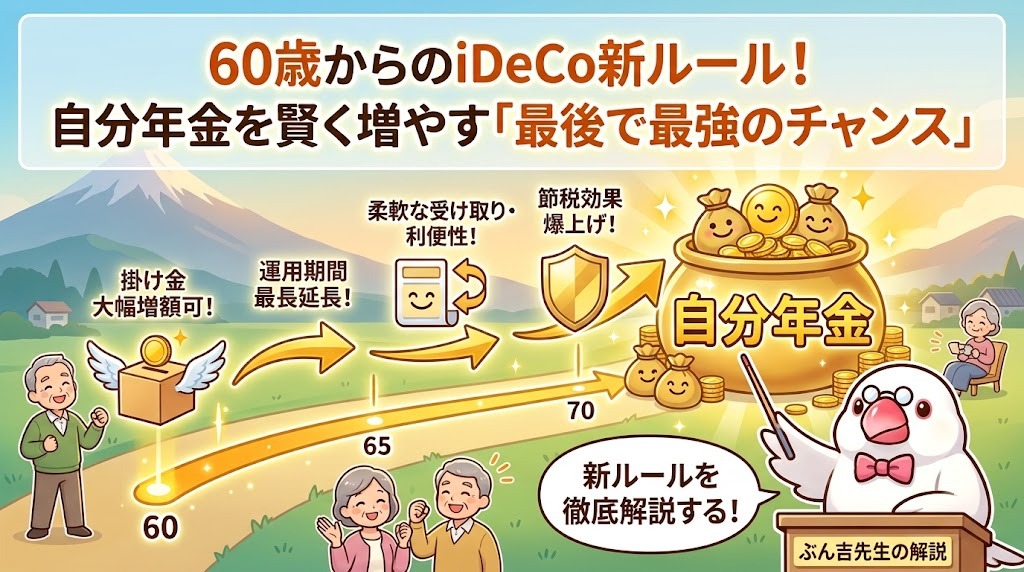
12月からiDeCoの掛け金上限が大幅アップ。60歳からの加入で節税効果も拡大!
加入期間が70歳まで延び、受け取り時の非課税枠も増やせるので老後資金作りに最適。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「60歳で定年だし、もう老後のお金を育てる時期は終わったかな……」なんて、翼を休めるのはまだ早いですよ!実は2026年12月から始まる制度改正は、60代の皆さんにこそ「最大級の追い風」が吹く内容なんです。
これから10年、賢く「自分年金」という名の頑丈な巣を作っていきましょう。わかりやすく、かつ専門的な裏技までしっかり解説しますね!
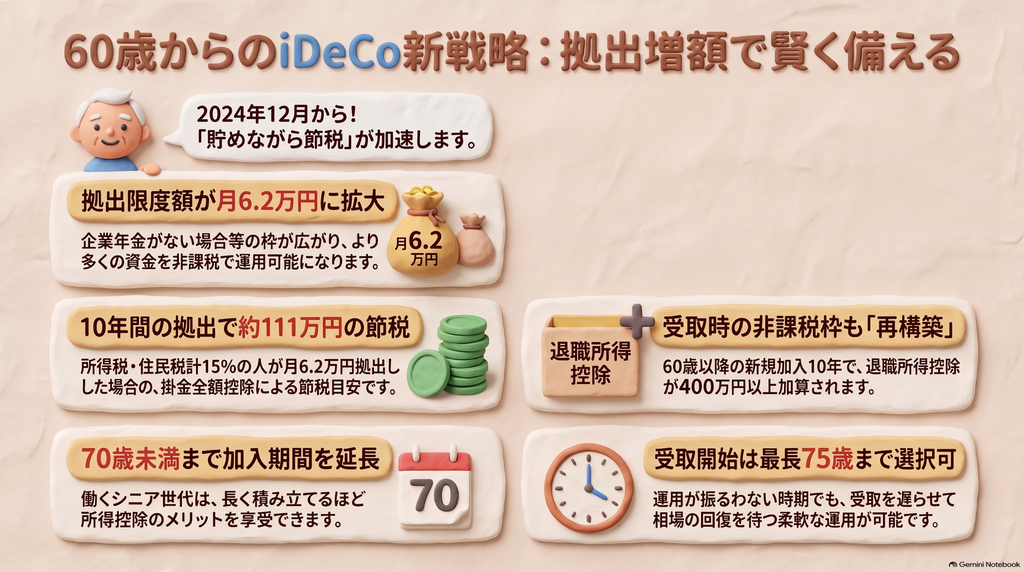
掛け金の上限が月6万2000円に!10年で1000万円超えも狙える?
2026年12月から、iDeCoのルールが劇的に変わります。一番の注目は、企業年金がない会社で働く方の掛け金上限が、これまでの月2万3000円から6万2000円へと3倍近くに増えること。
「そんなに出して大丈夫?」と思うかもしれませんが、この増額は大きなチャンスです。
例えば、60歳から上限いっぱいの月6万2000円を10年間積み立てると、元本だけで744万円。もし利率1%の定期預金でコツコツ運用しただけでも約780万円になります。
さらに、過去のデータでは株式や債券を組み合わせた運用をした場合、平均して積立額の**1.4倍(約1041万円)**になったという結果も出ているんです。60代からでも、1000万円の大台を狙える「最後のブースト」が可能になったということですね。
70歳未満まで「現役」で積み立てられる。ただし、ここが落とし穴!
今回の改正では、iDeCoで掛け金を出せる期間が「70歳未満」まで延長されました。長く働きたい方には嬉しい話ですが、ここで僕の「鳥の目」がピカッと光る注意点があります。
老齢基礎年金を「一度でも」受け取ってしまうと、その時点でiDeCoへの新規加入や積み立てはできなくなります。
厚生年金や企業年金をもらうのはOKですが、基礎年金だけは「受給を遅らせる(繰り下げ)」にしておかないと、この最強ルールは使えません。この「受給のタイミング」が、老後資金の明暗を分ける大きなポイントになります。
働いている人なら「出した瞬間に15%の利益」が出る?
シニア世代の多くが働き続ける今、iDeCoは単なる貯蓄ではなく「最強の節税ツール」になります。
iDeCoのすごいところは、出したお金がすべて「所得」から差し引かれ、その分の税金が安くなること。 所得税と住民税を合わせて15%の税金を払っている人が、10年間で744万円を積み立てた場合、なんと合計で111.6万円も税金が戻ってきます。
銀行に預けても利息はわずかですが、iDeCoなら「お金を出した瞬間に15%の利益が確定している」ようなもの。働いている人だけが使える、魔法のような仕組みです。
受け取るときの「非課税枠」をリセットして増やす裏技
「増やすのはいいけど、最後にもらうとき税金で取られるのが怖い」という声もよく聞きます。でも、ご安心ください。60歳以降にiDeCoへ入ると、税金のかからない枠(退職所得控除)を「再利用」できるんです。
通常、この非課税枠は「1年につき40万円」増えていきます。しかし、21年目からは「1年につき70万円」へと跳ね上がります!iDeCoなら、昔の企業年金の期間も合算して計算できるので、この「70万円の波」に乗れる可能性が高いんです。
税理士の福田浩彦氏もこう指摘しています。
「60歳以降のiDeCo加入が企業年金期間を含めて21年目以降に当たれば、年に70万円ずつ、10年で700万円の非課税枠ができる」
60歳で一度退職金をもらって枠を使い切ったとしても、そこから新しく非課税の壁を築けるのは、シニア世代だけの特権。まさに「二度おいしい」仕組みですね。
もし相場が悪くなっても「待つ」という強い翼を持とう
投資には波があります。もし70歳になったとき、リーマン・ショックのような大暴落が起きて元本割れしていたら……。
そんな時も焦らなくて大丈夫です。iDeCoは加入できるのは70歳未満までですが、受け取りを開始するのは「75歳」まで遅らせることができます(ちゅいヨ!)。
相場が悪いときは無理に引き出さず、嵐が過ぎ去るのを待つ。最大15年間の運用期間をフル活用して、回復を待てるだけの「出口の柔軟さ」があるから、初心者でも安心して挑戦できるんです。
よくある疑問(FAQ)
Q1 60歳を過ぎて投資は怖いです。定期預金でも意味がありますか?
A1 もちろんあります!10年間の積立で111万円以上の節税になるなら、それは「年利15%の運用」に相当します。元本保証の定期預金を選んでも、税金が安くなる分だけで圧倒的に得をする計算です。
Q2 すでに年金をもらっていてもiDeCoに入れますか?
A2 厚生年金をもらっているのは問題ありません。ただし、老齢基礎年金を「一回でも」受け取るとアウトです。iDeCoを始めたいなら、基礎年金の受け取りボタンを押す前に検討してくださいね。
Q3 昔の企業年金の資産を移すと、どんなメリットがありますか?
A3 資産を移すと、昔の加入期間も「非課税枠(退職所得控除)」の計算にカウントされます。これにより、受け取る際の税金がさらに安くなりやすくなるという、大きなメリットがありますよ。
まとめと未来への提言
2026年12月からの新ルールは、60歳からの資産形成を「最後で最強」のものに変えてくれます。
現役時代の税金をガッツリ抑えつつ、将来の非課税枠をもう一度作り直す。この賢い選択をするだけで、人生100年時代の安心感はまるで違ったものになります。
あなたは、今の節税による「手取りアップ」と、将来の「非課税での受け取り」、どちらに一番魅力を感じましたか?
専門家としての一言(司法書士・1級FPの視点)
iDeCoは老後の自分を守るだけでなく、万が一の際の「相続対策」にもなります。iDeCoの資産は相続時に『死亡退職金』として扱われ、相続税の非課税枠(500万円×法定相続人数)を活用できるからです。自分へのご褒美と家族への愛、その両方を叶える手段として、ぜひ早めの検討をお勧めします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
【保存版】金利が上がるとお小遣いも増える?「変動10」が今、最強の預け先と言われる理由
金利の上昇に合わせて利息が増え、元本割れも防げる「変動10」は今選ぶべき守りの資産。1年経てばいつでも額面で解約できるため、使う予定があるお金の預け先にも最適です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
最近、ニュースで銀行の定期預金の金利が上がったという話題や、債券が注目されているといった話を耳にすることが増えていませんか?実は今、これまで眠らせていた大切なお金を賢く預けて、しっかり増やす大きなチャンスが巡ってきているのです。世の中の難しい景気の話はさておき、自分のお金をどこに置いておくのが一番得なのか、一緒に見ていきましょう。
金利上昇に合わせて受け取る利息が増える仕組み
「変動10」の略称で親しまれる「変動10年物個人向け国債」の最大の魅力は、世の中の金利が上がると、それに応じて受け取れる利息も増えていく「変動金利」であることです。
例えば、2026年8月募集分の利率は税引き前で1.87%に設定されました。これは、同じ時期のメガバンクによる10年物の大口定期預金の利率(1.25%)と比較しても、かなり高い水準であることがわかります。
この商品の優れた点は、利率が半年に一度見直されることです。実際に1000万円を運用している方からは、このような具体的な喜びの声も上がっています。
「半年ごとに受け取る税引き後の利子が2万4304円、3万6656円、4万2234円と徐々に増えているのがうれしい」(2024年秋に投資した60代男性)
もし今後、さらに金利が上がれば受け取れるお小遣い(利息)はさらに増えていきます。一方で、もし世の中の金利が下がってしまった場合でも「0.05%」という最低保証の金利が設定されています。銀行の普通預金などと比べても、非常に安心感がある設計なのです。
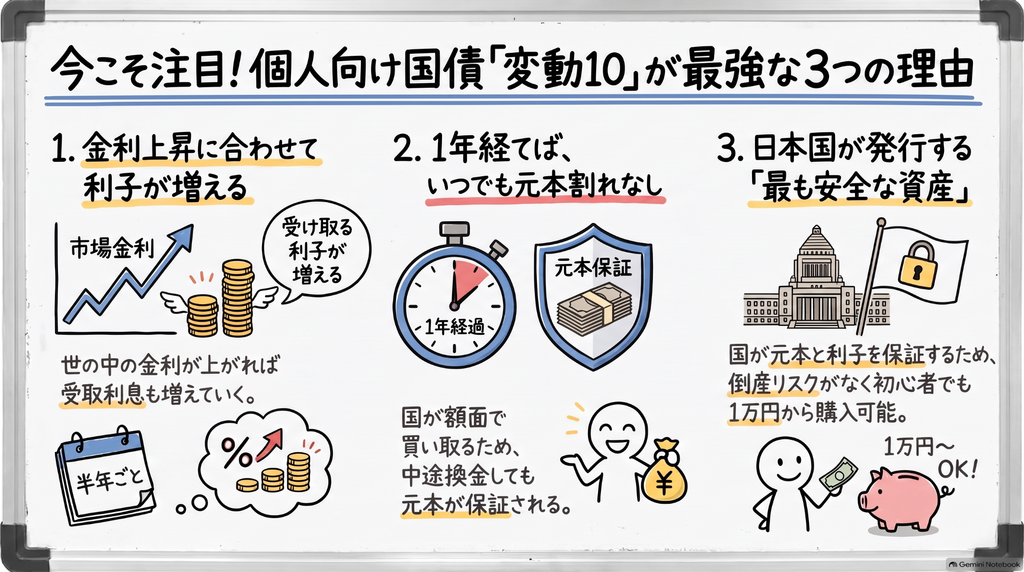
いつでも現金に戻せる自由さと「国の盾」による元本保証
お金を預ける上で「必要な時に引き出せるか」と「預けた額が減らないか」は、とても大切な要素です。
一般的に、世の中の金利が上がると、すでに発行されている債券の価格は下がるという性質があります。そのため、普通の債券を途中で売ろうとすると、元本を割り込んで損をしてしまうことが珍しくありません。
しかし、個人向け国債には「国が額面で買い取ってくれる」という特別なルールがあります。たとえ市場価格が暴落していても、国が「盾」となって価値を守ってくれるため、いつ解約しても元本割れをすることがありません。
購入から1年が経過すれば、1万円単位でいつでも解約して現金に戻すことができます(直近2回分の利子は差し引かれます)。「いつか来る相続の備えや、突然の入院・葬儀費用として、数年後には使うかもしれない。でもそれまでは安全に増やしておきたい」というお金の置き場所として、これほど最適な場所はありません。
今あえて固定金利よりも変動が選ばれている理由
世の中には、満期まで利率が変わらない「新窓販国債」のような固定金利の商品もあります。2024年8月時点の新窓販10年物国債の利回りは2.788%となっており、変動10の1.87%よりも表面上の数字は高いのが現状です。
それなのになぜ、あえて低い方の「変動10」が選ばれているのでしょうか。
固定金利が有利になるのは「今が金利のピークで、今後は下がっていく」と予想される時です。しかし、多くの専門家は「金利はまだ上がり始めたばかりで、ピークとは言いがたい」と見ています。
また、利息の計算方法にも秘密があります。現在は基準となる金利に0.66を掛ける「掛け算方式」で計算されています。これはかつて金利が低かった時代に、投資家が不利にならないよう計算式が変更された名残です。ただし専門家の間では、これからの金利上昇局面では、かつての「基準金利から0.8%を引く方式」の方がより高い利息を得られるため、ルールの再変更を期待する声も出ているほど、伸びしろが期待されている商品なのです(ちゅいヨ!)。
2026年12月からスタートする新しいルール
この個人向け国債ですが、2026年12月の募集分からさらにお付き合いしやすい存在へと進化します。
まず、名称が「個人向け国債プラス」に変わります。大きな変更点として、これまでは個人のみが対象でしたが、これからは学校法人やマンションの管理組合なども購入できるようになります。より多くの身近な組織が、皆さんの積立金などを安全に運用するための手段として活用できるようになるのです。
よくある疑問(FAQ)
Q1:10年経たないと解約できないの?
A1:いいえ、大丈夫です。購入から1年が経過すれば、1万円単位でいつでも解約して現金に戻せます。数年先のライフイベントに合わせた柔軟な使い方ができます。
Q2:国債という仕組み自体が危なくないですか?
A2:国債は日本国が発行するものです。民間の会社のように倒産するリスクがなく、あらゆる金融商品の中で最も安全な資産とされています。
Q3:いくらから買えるの?
A3:1万円から1万円単位で手軽に買えます。証券会社や銀行、郵便局などの窓口で「変動10をください」と伝えるだけで始められます。
これからの資産形成を考えるヒント
ここまで「変動10」の魅力についてお伝えしてきました。ただお金を眠らせておくだけではなく、金利の波に乗って一緒に育ってくれる場所にお金を置いておくことが、今の時代には大切です。
- 半年ごとに利息が増えるチャンスがある
- 1年経てばいつでも国が元本を保証して買い取ってくれる
- 1万円から始められる、国が保証する最も安全な資産
この強みを持つ「変動10」は、あなたの暮らしを支える力強い味方になってくれるはずです。
あなたの大切なお金、どこに預けておくのが一番安心だと思いましたか?
専門家としての一言(司法書士・1級FPの視点)
司法書士・1級FPの視点から見ると、ご家族の資産を守る上で「確実性」は何物にも代えがたい価値があります。個人向け国債の「元本割れをしない」「国が支払いを保証する」という特性は、将来の相続資金や、親から子への「生前贈与」の資金を一時的にストックしておく場所として非常に優秀です。1万円単位という小回りの利く設定は、計画的な贈与にも適しています。リスクを最小限に抑えながら、時代の変化に合わせて資産価値を守る。個人向け国債は、賢い家族の資産防衛における第一選択肢といえるでしょう。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
外貨預金の落とし穴?最高裁が認めた「円に戻さなくても税金がかかる」意外なルール
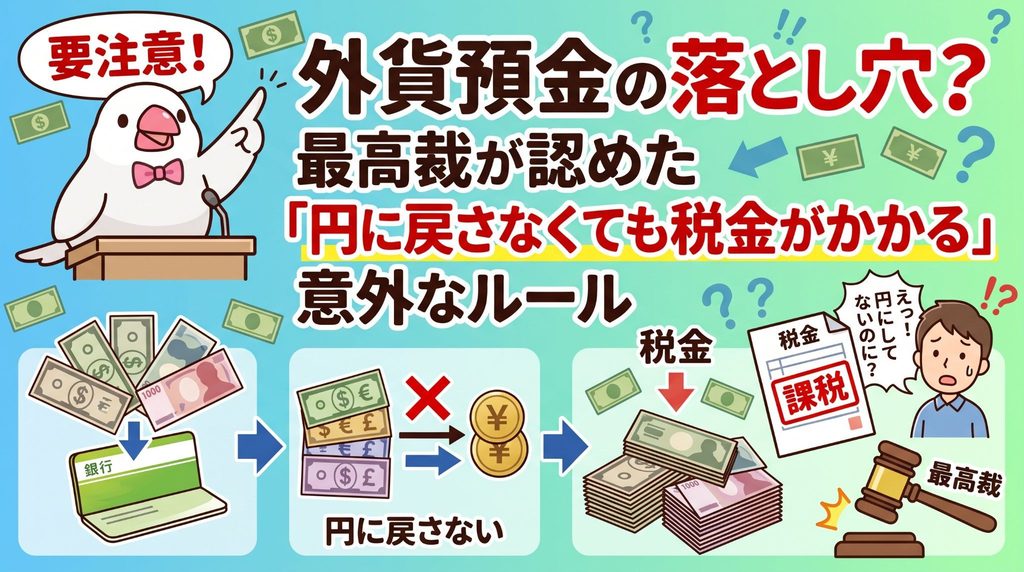
外貨を別の外貨に替えた際、円安で利益が出ていれば税金がかかると最高裁が判断しました。
買い物での使用は原則非課税ですが、投資や転売目的の利用は課税対象になる恐れがあります。
こんにちは!西荻窪・吉祥寺を拠点に活動する相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
昨今の円安の影響を受けて、外貨預金を始める方がとても増えています。日銀の統計によれば、2026年7月末時点での個人の外貨預金残高は約6兆9000億円にものぼり、前年と比べて7%も増加している状況です。
外貨を保有している方のなかには、「日本円に戻して利益を確定させなければ、税金は関係ない」と思い込んでいる方も多いのではないでしょうか。しかし、その思い込みは非常に危険です。最高裁が示した「初判断」によって、外貨運用の税金ルールが改めて浮き彫りになりました。
外貨を別の外貨に替えただけで税金が発生する理由
2026年6月、最高裁は非常に重要な判断を下しました。それは「外貨を日本円に戻したときだけでなく、ドルからポンドなど、別の外貨に交換した際も税金がかかる」というものです。最高裁がこの「外貨から外貨への交換」における課税の適法性について判断を示したのは、今回が初判断とのことです。
例えば、1ドル=100円のときに預けた1万ドル(100万円相当)を、1ドル=160円になったタイミングでポンドに買い替えたとします。このとき、手元には円が1円も入ってきませんが、法律上は「一度ドルを円で売却し、その円でポンドを買い直した」とみなされます。
つまり、100万円が160万円に増えた状態で別の資産に乗り換えたことになり、最高裁はこの状態を、為替による利益が実現した「利益の確定」であると結論づけました。税理士の市田佳祐氏はこの判断について、新しいルールが作られたわけではなく、税務当局が以前から示していた「資産の交換は利益の実現である」という原則が改めて明確になっただけであると指摘しています。
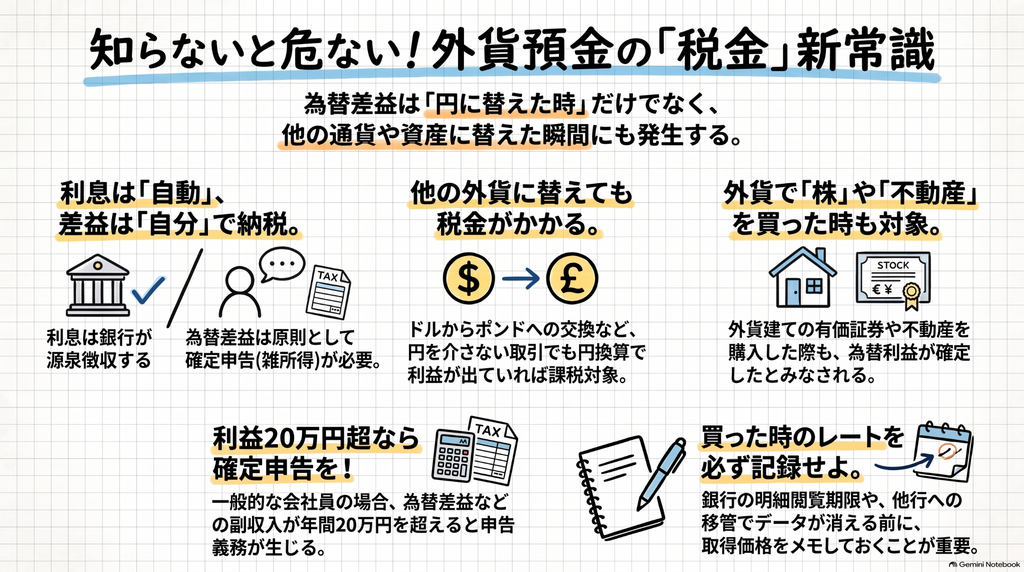
為替差益に税金がかかるタイミング
国税庁は、為替による利益(為替差益)が課税対象となる主なケースとして、以下の4つを挙げています。これらはすべて、円を受け取っていなくても「資産としての価値が確定した」とみなされるタイミングです。
- 外貨を日本円に両替したとき
- 外貨を他の国の外貨に交換したとき
- 外貨を使って外国の株式や債券などの有価証券を購入したとき
- 外貨を使って海外の不動産を購入したとき
これらは、外貨という「手段」を使って別の「資産」を手に入れた瞬間に、それまでの値上がり益を精算しなければならないという考え方に基づいています。外貨のまま持っているつもりでも、形を変えた瞬間に税金の計算が必要になるということですね(ちゅいヨ!)。
海外旅行での支払いや買い物はどうなる
「外貨預金から引き出せるカードで海外の食事代を払ったら、それも課税対象になるの?」と不安になる方もいるでしょう。
結論から言うと、海外旅行中の食事代や日用品の購入といった「消費行動」については、一般的に為替差益の課税対象にはなりません。自分の生活のために外貨を支払いに充てる分には、細かな為替計算は不要とされています。
ただし、注意が必要な例外もあります。例えば、海外でブランド品を転売目的で購入した場合などは、消費ではなく「投資」とみなされ、課税の対象になる可能性があるのです。最終的にどのようなケースが課税されるかは、国税庁が個別に判断することになります。
確定申告が必要な人と不要な人の境界線
外貨で得た利益は「雑所得」に分類され、他の所得と合算して税率が決まる「総合課税」の対象です。
一般的な会社員の方であれば、給与以外の所得が年間で__合計20万円以下__であれば、確定申告は不要というルール(例外)があります。ここで注意が必要なのは、この20万円という枠は、為替差益だけでなく、副業の利益や暗号資産の売却益など、__すべての雑所得を合算した総額__であるという点です。為替差益単体では10万円でも、他の副収入が15万円あれば、合計25万円となり申告義務が生じます。
また、申告の際には「外貨を取得したときのレート」の記録が不可欠です。銀行のオンライン明細は閲覧期間が限られていることが多く、銀行を移し替えた際などに取得時のデータが分からなくなることも珍しくありません。
税理士の柴原一氏も、確定申告で困らないように取得時の情報を詳細に記録し、保管しておくことが重要だと助言しています。取引のたびにこまめにメモを残しておくのが、もっとも賢い防衛策です(ちゅいヨ!)。
よくある疑問(FAQ)
Q1 国内口座の外貨の利息の税金の区分を教えて下さい
A1 国内口座の利息について 国内の銀行に預けている外貨の利息は、円建ての預金と同じ「源泉分離課税」です。利息を受け取る前に一律20.315%(所得税・復興特別所得税15.315%、住民税5%)が自動的に差し引かれるため、自分で申告する必要はありません。
Q2 海外口座の利息の税金区分を教えて下さい
A2 海外口座の利息について 海外の銀行口座で利息を受け取る場合は、国内で源泉徴収がされません。そのため、原則として自分で申告が必要です。もし海外ですでに税金を払っている場合は、確定申告の際に「外国税額控除」という仕組みを使って、二重課税を調整することができます。
まとめと未来への提言
外貨運用は円安局面で資産を守るための有効な手段ですが、税金のルールを知らないと思わぬ申告漏れを招く恐れがあります。
- 円に戻さなくても、他の外貨や有価証券に変えた時点で課税対象になる
- 日常的な買い物は原則非課税だが、転売目的などの投資行動は例外
- 会社員でも雑所得の合計が20万円を超えれば確定申告が必要
西荻窪や吉祥寺の賑わいを見ていると、海外からの観光客も増え、外貨がより身近になったと感じます。井の頭公園を散歩しながら将来の資産形成を考えるのも素敵ですが、その際はぜひ、税金のルールもセットで思い出してくださいね。自分の外貨取引がどのケースに当てはまるか、この機会に一度確認してみませんか?
専門家としての視点(司法書士・1級FPの視点)
資産運用において最も見落とされがちなのが、取引の正確な記録保存です。銀行のシステムに頼り切らず、いつ、いくらのレートで取得したかを自身で管理することが、将来の税務リスクを回避し、正確な納税を行うための唯一の手段となります。司法書士・1級FPとして、法的な証拠能力を持つ記録の継続的な蓄積を強く推奨いたします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
みずほ銀行が16年半ぶりに「貯蓄預金」を復活!普通預金よりおトクな金利の秘密とは?
みずほ銀行が「貯蓄預金」を復活。預金額に応じて金利が段階的に上がります。 300万円以上で金利0.45%。普通預金(0.4%)よりおトクな仕組みです。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺の井の頭公園を散歩していると、冬に向けてせっせとエサを蓄えたり、巣作りの準備をしたりする仲間をよく見かけます。実は今、人間のみなさんの「お金の置き場所」にも、新しい変化が起きているんですよ。
今回注目したいのは、みずほ銀行が発表した新しい「貯蓄預金」のニュースです。なんと、約16年半ぶりにこの仕組みが復活しました。「お金をどこに預ければいいかわからない」と悩んでいるみなさんに、なぜ今この商品が注目なのか、みんなにもわかるように解説していきますね。
16年半ぶりに復活した「貯蓄預金」の正体
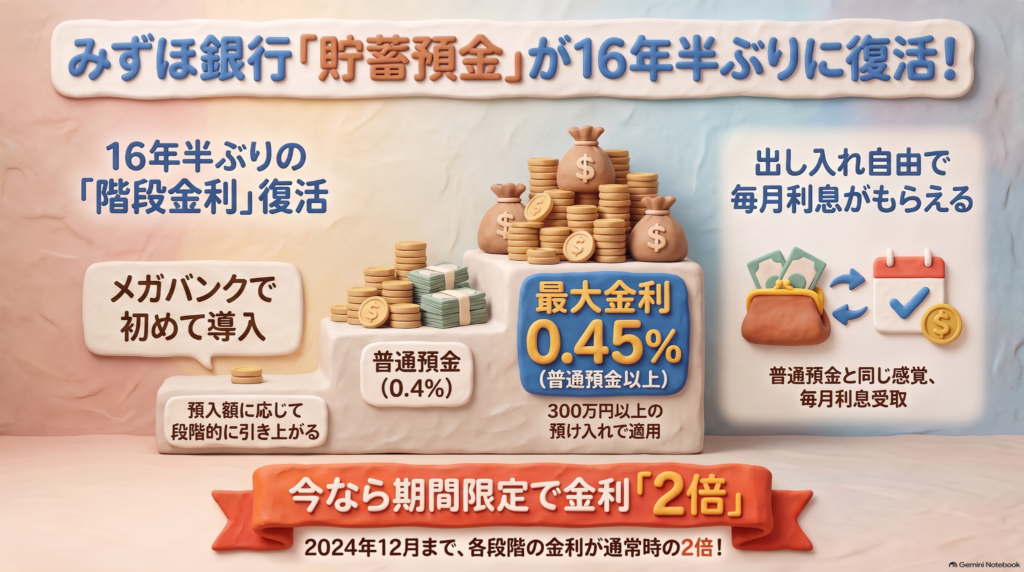
みずほ銀行は2009年以来、約16年半ぶりに「段階金利」の貯蓄預金を復活させました。これは「金利ある世界」が戻ってきたことを象徴する出来事です。
なぜ銀行が今、この預金を再開したのでしょうか。それは、みなさんから預かったお金をしっかりと集めて、それを社会や企業に貸し出すことで経済を動かす「信用創造(しんようそうぞう)」という活動に役立てたいからです。これまでは金利が低すぎて貯蓄預金はお休み状態でしたが、ようやく「預けることで社会も自分も潤う時代」がやってきたと言えますね。普通預金との違いは、預ける金額が大きくなるほど金利が上乗せされる点にあります。
預ければ預けるほどおトクになる階段金利の仕組み
この貯蓄預金には、預金額に応じた6段階の金利が設定されています。
- 10万円以上から段階的に金利がアップ
- 300万円以上の預金で金利は0.45%に
- 普通預金の0.4%よりも高い金利設定
特に注目なのは、300万円以上を預けた時の金利です。普通預金の金利が0.4%であるのに対し、この貯蓄預金なら0.45%になります。さらに、2024年12月までに新しく口座を作ると、すべての段階の金利がそれぞれ通常の2倍になるキャンペーンも実施されています。
みずほ銀行の猪股副頭取は、この新しい商品について次のように語っています。
「金利ある世界が定着するなか、金利時代を象徴するような金融商品だ」
まさに、新しい時代の幕開けを感じさせる預け方ですね。
出し入れ自由でポイントも貯まる利便性
「金利が高いと、お金を自由に引き出せなくなるのでは?」と心配になるかもしれませんが、安心してください。この貯蓄預金は、普通預金と同じようにいつでも自由にお金を出し入れできます。
さらに、楽天グループと協力して発行している「みずほ楽天カード」を使っている人には、もっと嬉しい特典があります。銀行の取引で貯まるポイントと楽天ポイントを合わせると、最大で2%の還元が受けられる仕組みも整えられています。おトクな金利を受け取りながら、普段のお買い物でもポイントをしっかり貯められるのは、一石二鳥の魅力ですね。
よくある疑問(FAQ)
Q1 貯蓄預金と普通預金の最大の違いは何?
A1 預金額に応じた金利のステップアップです。たくさんお金を預ける人ほど、普通預金より有利な条件で運用できます。
Q2 お金が必要な時にすぐに引き出せる?
A2 はい、普通預金と同様に自由に出し入れが可能です。急に現金が必要になった時でも困ることはありません。
Q3 キャンペーンの対象期間はいつまで?
A3 各段階の金利が2倍になる新規開設キャンペーンは、2026年12月までとなっています。
まとめと未来への提言
今回のニュースは、ただ銀行にお金を置いておくだけの時代から、金利やサービスを意識して自分に合った預け先を選ぶ時代に変わったことを教えてくれています。16年半ぶりに復活したこの仕組みを上手に使えば、日々の生活をより豊かにする一助になるはずです。
大切な種を蓄える小鳥のように、これからは金利やポイントを賢く意識して、自分にとって一番良い銀行の使い道を探してみましょう(ちゅい!)。
あなたなら、この新しい貯蓄預金をどう活用しますか?
専門家としての一言(司法書士・1級FPの視点)
日本経済が「金利のある世界」へ本格的に移行する中、資産の管理方法は重要な局面を迎えています。これまでの低金利時代における慣習を見直し、金利情勢に合わせて資金の配置を最適化することが、将来の資産形成や円滑な相続準備において非常に重要です。預金商品の選択肢が増える今、ご自身の資産ポートフォリオを改めて再検討することをお勧めいたします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
上場廃止が過去最多?「株式会社」を辞める会社が急増している本当の理由

上場廃止が3年連続で過去最多を更新し、企業の「数」より「質」が問われる時代です。
投資ファンドと組んだ非公開化や東証の基準厳格化により、攻めの撤退が増えています。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
みなさん、「上場廃止」という言葉を聞くと、どんなイメージを持ちますか?「あの有名な会社、倒産しちゃうの?」と、ネガティブなニュースだと思ってしまう人が多いかもしれません。
でも、実は今、日本で起きているのは「もっと強くなるために、あえて上場を辞める」という攻めの動きなんです。なんと、今年の上場廃止数は128社にのぼり、これまでの過去最多(125社)を更新することが確実になっています。なぜ今、あえて「株式会社の看板」を下ろす会社が増えているのか、その意外な裏側を分かりやすく解説しますね。

倒産ではない「前向きな上場廃止」の正体
今、増えているのは「非公開化」という選択です。これは、株式市場でだれでも株を買える状態をやめて、特定のオーナーや投資ファンドだけが株を持つ形に戻ることを言います。
なぜそんなことをするのか。それは、周りの目を気にせず「素早い経営」をするためです。 上場していると、短期的な利益を求める株主や、ときには「もっと配当を増やせ!」と強く迫ってくる「物言う株主(アクティビスト)」への対応に追われてしまいます。例えるなら、大勢の乗客の意見を聞かないと進めない「大型バス」の運転から、自分たちの判断だけでスイスイ進める「スポーツカー」に乗り換えるようなものです。
実際に、エレベーター大手のフジテックは欧州の投資ファンド(EQT)と組み、ネット印刷のラクスルも米ゴールドマン・サックスという強力なサポーターと組んで、自分たちの株を買い戻しました。
また、豆蔵という会社は、2024年6月に東証グロース市場に上場したばかりなのに、すぐに非公開化を選んで世間を驚かせました。目先の利益に左右されず、人工知能(AI)などの新しい技術に大胆なお金を使う道を選んだのです。
上場を前提としない新たな成長の形が日本企業に求められている
一級FPの視点で見ても、無理をして「上場」という重い服を着続けるより、自分たちの体のサイズに合った経営スタイルを選ぶことは、とても賢い選択だと言えますね。
東京証券取引所がルールを変えた影響
もう一つの大きな理由は、日本で一番大きな株の市場である東京証券取引所(東証)が、ルールをガラッと厳しくしたことです。
2022年4月に、東証は市場の区分を「プライム・スタンダード・グロース」の3つに作り直しました。それまでの「とりあえず上場していればOK」という甘い基準を改め、「時価総額(会社の価値)」などが基準に届かない会社には退出してもらうという、厳しい姿勢を見せています。
この「お試し期間(経過措置)」がいよいよ終わります。
- 2026年10月1日には、基準をクリアできなかった10社が上場廃止になります。
- さらに、2027年にも基準に届かない企業が次々と市場を去ることになる見込みです。
東証のトップである山道CEOは、「会社の数が増えることよりも、会社がどれだけ新しく生まれ変われるか(変革)が大事だ」とはっきり言っています。東証自体が、見栄えのための「数」ではなく、中身の伴った「質」を重視する市場へと、大掃除をしている最中なのです。
地方の取引所に活路を見出す企業たち
「東証の基準は厳しすぎるけれど、上場は続けていたい」という会社はどうしているのでしょうか。実は今、名古屋、福岡、札幌といった地方の証券取引所に注目が集まっています。
東証ほどルールが厳しくない地方の取引所は、地元密着の企業にとって「自分たちの身の丈に合った活躍の場」として選ばれています。
- 2020年にはわずか3社だった地方での上場数が、2025年には47社にまで急増するデータが出ています。
無理をして東京の大きな舞台に立つのではなく、地元の信頼を大切にしながら、自分たちのペースで生き残る。企業の戦い方も、多様になっているのですね。
よくある疑問(FAQ)
Q1 上場廃止になったらその会社のサービスは使えなくなるの?
A1 いいえ、そんなことはありません!今回のニュースで増えているのは、あくまで「株のやり取りを辞めるだけ」で、会社自体はむしろやる気に満ちあふれているケースがほとんどです。経営をより良くするための決断なので、サービスがもっと便利になったり、会社が長続きしたりするための前向きなステップだと考えて大丈夫ですよ。
Q2 なぜあんなに苦労して上場したのにすぐに辞めちゃうの?
A2 実は、上場すること自体がゴールになってしまい、その後の成長が止まってしまう「小粒な企業」が多いことが日本の課題でした。成長が止まったまま上場を続けるコストを払うより、一度非公開にして、体力を蓄えてからもう一度大きなチャレンジをしようと考える会社が増えているのです。
まとめと未来への提言
これまでは「上場すること=一流企業のゴール」という感覚がありました。でもこれからは、「あえて上場しない」あるいは「一度上場を辞めて自分たちを磨き直す」という選択が、当たり前の戦略になっていくでしょう。
会社にとって一番大切なのは、名前が有名であることではなく、時代の変化に合わせて自分たちを柔軟に変えていけるかどうかです。
みなさんの周りにある有名な会社が、もし「上場を辞める」と言い出したら、それはピンチだと思いますか?それともチャンスだと思いますか?(ちゅいヨ!)
専門家としての一言(司法書士・1級FPの視点)
上場廃止の増加は、日本の証券市場が健全に機能し始めた証拠と言えます。投資ファンドの活用や市場基準の厳格化は、経営陣に緊張感を与え、停滞していた企業に自己変革を促す「浄化作用」を持っています。一見すると企業の減少は寂しく見えますが、これは日本経済が「数」という見栄えを捨て、実力本位の「質」へと転換するための、避けては通れないプロセスなのです。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
個人の株取引が123兆円を突破!AI株ブームの裏側と、私たちが知っておくべきリスクの正体
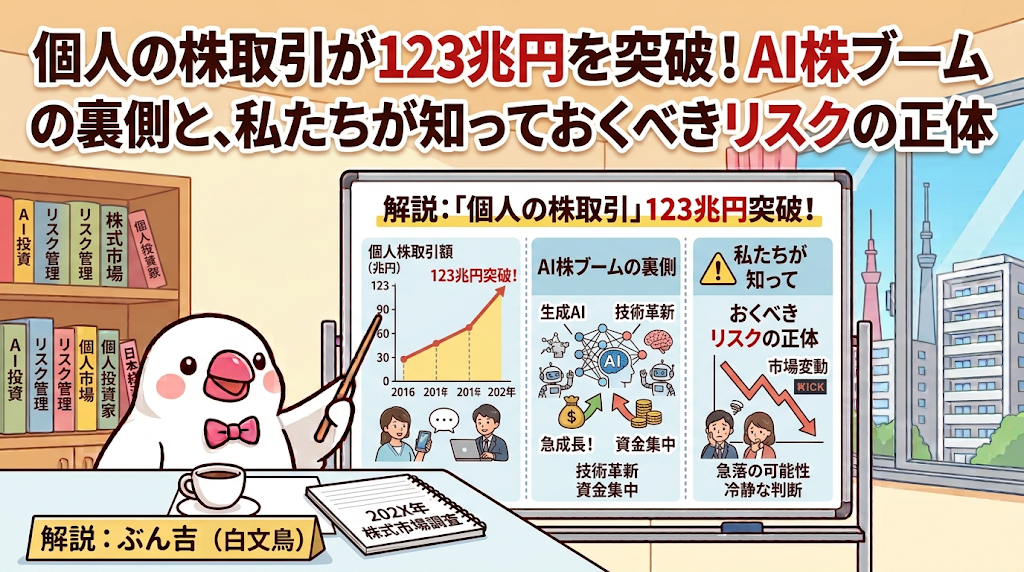
個人の信用取引が123兆円に急増し、AI株が主役になっています。 3倍の取引が流動性を支える一方、急落時の連鎖売りのリスクもあります。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
最近、ニュースで「株価が大きく動いた!」と話題になっているのを見かけるよね。実は今、日本の株式市場では、ボクたち個人投資家が空前の存在感を見せているんだ。高い空から市場を「鳥の目」で俯瞰してみると、その活発な動きの裏側には、証券会社からお金を借りて売買する「信用取引」が深く関わっていることがわかるんだヨ。今、市場で何が起きているのか、一緒にのぞいてみよう!
信用取引が123兆円という過去最大規模に
今、個人投資家による「信用取引」の勢いが止まらないんだ。7月の信用取引額(売りと買いの合計)は123兆円に達して、なんと年初の2倍強にまで膨らんでいるんだヨ。
ここでいう「信用取引」とは、自分の手持ち資金を保証金として証券会社に預け、その最大約3倍もの金額を取引できる仕組みのことなんだ。少ない手出しで大きな勝負ができるから、今の相場に乗ろうとする人が増えているんだね。
驚くべき事実は、個人の売買代金全体のうち、この信用取引が占める割合が83%という過去最高水準になっていること。さらに、市場全体の取引に占める個人の比率も6月には30%を超えていて、まさに個人投資家が市場を動かす「主役」になっていると言えるんだヨ。
AI関連の高い株が人気の理由
どうしてここまで信用取引が増えているのか。その大きな理由は「AI(人工知能)ブーム」にあるんだ。特にキオクシアホールディングスなどのAI関連銘柄が取引の主役になっているんだね。
こうしたAI関連の株は、期待が大きい分、1株あたりの値段が高い「値がさ株」が多いのが特徴なんだ。例えば、1株数万円もする株を最低単位の100株買おうとすると、数百万円もの資金が必要になっちゃうよね。だから、普通の個人が手を出そうとすると、信用取引を使ってレバレッジをかけないと買えないという背景があるんだヨ。
松井証券の窪田さんは、今の状況をこんな風に分析しているんだ。
「キオクシアホールディングスを筆頭に人気の人工知能(AI)関連株の値動きが大きく、短期の値幅取り狙いの売買が活発だ」
値動きが激しいからこそ、短期間で利益を狙いたい人たちにとって、AI株はとても魅力的な戦場になっているんだね。
今の投資家は意外と冷静?
「借金してまで株を買うなんて危なくない?」と心配になるかもしれないけれど、今のところ投資家のみんなは意外と冷静に立ち回っているみたいだヨ。
投資家がどれくらい損をしているかを示す「信用評価損益率」を見ると、7月末時点でマイナス8.4%。これは過去10年の平均(マイナス10.2%)よりも良い状態で、まだみんなの心に余裕があることを示しているんだ。
それに、株価が一時的に下がったときに「安くなった!」と買う「押し目買い」をする人も多いんだ。これが相場の極端な下落を防ぐ支えにもなっているんだヨ。
「AI関連株の下落局面では信用買いの投げ売りが出る一方、新規に押し目買いを入れる投資家も多く健全な回転が利いている」
このように、今はリスクを取りつつも、うまく市場にお金が回っている状態なんだね。
急落したときに気をつけたい落とし穴
でも、空の上から見ていると、少しだけ心配な雲行きも見えるんだ。現在、信用取引で株を買っている状態の残高(買い残)は6兆2680億円と、非常に高い水準にあるんだヨ。
もし、みんなの予想に反して相場がドスンと急落してしまったらどうなるかな?借りたお金で買っている人は、保証金の維持が難しくなって、損失を広げないために一斉に株を売らなきゃいけなくなるんだ。
一人が売ると株価がさらに下がり、それが次の売りを呼ぶ……という「投げ売りの連鎖」が起きるリスクがあるんだね。市場が盛り上がっているときこそ、こうした足元の危うさには注意が必要なんだ。ちゅいヨ!
よくある疑問(FAQ)
Q1 なぜ今、こんなに信用取引が増えているの?
A1 AI関連株への注目が集まっているからです。これらの銘柄は1回の取引に必要な最低金額が高額(値がさ株)であることが多いため、手元の資金が限られている個人投資家が、信用取引を活用して取引に参加しているからです。
Q2 個人投資家が増えることは、市場にとって良いことなの?
A2 はい、大きなメリットがあるんだ。個人投資家が活発に動くことで市場に「流動性(取引の厚み)」が生まれるし、株価が下がったときに買う「逆張り」の傾向が強いから、相場が一方的に崩れるのを防ぐ「下支え役」にもなってくれているんだ。
まとめと未来への提言
今回は、個人投資家が市場の30%以上を占め、信用取引を駆使してAIブームを牽引している現状をお話ししたよ。まさにボクたちが相場の主役として存在感を示している時代なんだね。
ただ、過去最大級に膨らんだ「買い残」は、いつか必ず売られる運命にあることも忘れてはいけないよ。この活発な流れがこれからも「健全な回転」を続けていくのか、それとも大きな波乱の種になるのか。
キミなら、この大きな市場の波に対して、どんな準備をして向き合っていくかな?
専門家としての一言(司法書士・1級FPの視点)
投資においてレバレッジを活用することは、資金効率を高める有効な手段ですが、それは常に背中合わせのリスクを許容できることが前提となります。特に市場全体が過熱し、信用取引の比率が高まっている時期には、万が一の急落時に自分の生活資金や資産形成の計画が破綻しないよう、出口戦略を明確にしておくことが不可欠です。感情に流されず、冷静にリスクをコントロールする姿勢こそが、長期的な資産運用の成功を支えます。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
株主総会の紙資料がついに廃止へ?2027年改正で変わる「1株から買える」投資の未来

2027年にも株主総会資料の書面請求制度が廃止される見込みです。 これは1株から投資できる「単元株制度」の廃止に向けた大きな一歩です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)
ここ最近、ポストに届く封筒の厚みが少しずつ薄くなっていることにお気づきでしょうか。西荻窪の私の事務所でも、お客様から「最近、株主総会の案内がハガキだけになった気がするけれど大丈夫?」と聞かれることが増えてきました。実は今、会社法の大きな改正に向けて、私たちの投資の常識が塗り替えられようとしています。

株主総会資料の完全デジタル化
政府は2027年を目標に会社法を改正し、株主が「総会の資料を紙の郵送で送ってほしい」と個別に企業へ請求できる「書面交付請求」という制度を廃止する方針を決定しました。
現在、株主総会の資料には企業の活動報告や財務諸表、そして議案の詳細などがびっしりと書かれています。大手企業の資料ともなれば100ページを上回ることもあり、これを印刷して全株主に郵送するコストは、企業にとって非常に重い負担となっているのです。今回の改正には、デジタル化を徹底することで、こうした印刷・郵送コストを一気に削減する狙いがあります。
「紙が届かなくなったら、総会の情報を見逃してしまうのでは?」と心配される方もいらっしゃるかもしれませんが、安心してください。法改正後も、資料が掲載されているURLを記載した「アクセス通知書(ハガキなど)」は、これまで通りすべての株主の元に郵送で届きます。これさえあれば、いつ総会が開かれるかをしっかり把握できますよ。
投資がもっと身近になる未来
資料のペーパーレス化は、単なる企業の事務的なコスト削減の話ではありません。実はこれが、日本の株式市場に根付いている「単元株制度(100株単位での売買)」を撤廃するための、非常に重要な布石となっているのです。
現在は「100株単位」での売買が一般的ですが、欧米のように1株から自由に売り買いできるようになれば、少額から投資を楽しめるようになります。しかし、企業側には「もし1株から買えるようになって株主の数が何十倍にも増えたら、紙の資料を郵送するだけで経営が傾いてしまう!」という強い懸念がありました。つまり、紙の資料を請求できる権利そのものが、1株単位での取引を実現する上での大きな壁になっていたのです(ちゅいヨ!)。
今回の背景について、政府の議論では以下のように述べられています。
「個人が株を少額で買えるようにするには単元株制度の撤廃が不可欠だ。企業側には株主が増えれば費用が膨らむことへの懸念があった。このため株主総会資料を請求できる制度をやめることで企業の負担を減らし、単元株制度の撤廃にむけた議論を促す。」
資料を電子化して「株主が何人になってもコストが増えない仕組み」を整えることで、誰もが気軽に投資に参加できる新しい環境を作ろうとしているわけですね。
デジタル化への移行状況と課題
政府は2022年に、上場企業が資料をネット上で公開することを義務づける「電子提供制度」を導入しました。しかし、2026年6月時点の東京証券取引所のデータを見ると、実際に「アクセス通知書」のみの送付に切り替えた企業は、全上場企業の8.6%に留まっています。
依然として約47%の企業が資料一式を紙で送り続けており、半分近くの企業がまだ旧来のやり方を続けているのが現状です。企業側も「デジタル化したいけれど、紙を求める株主の声にも対応しなきゃ……」と、板挟みの中で苦労している様子が伺えますね(ちゅいヨ!)。
もちろん、インターネットの利用が難しい高齢の株主などへの配慮も忘れてはいません。2027年の法改正案が成立した後も、すぐにすべてが切り替わるわけではなく、周知のために2〜3年の「経過措置」を設けることが検討されています。急激な変化ではなく、社会全体がゆっくりとデジタルに慣れていくための期間が確保される見込みです。
よくある疑問(FAQ)
Q1 もう紙の資料は一切もらえなくなるの?
A1 2027年の改正以降は、原則として個別に請求して紙で受け取る制度自体がなくなります。ただし、混乱を防ぐために2〜3年の経過措置が検討されているので、すぐに明日からゼロになるわけではありません。
Q2 ネットが見られない人はどうすればいい?
A2 議決権を行使するための書類や、ネット上のどこに資料があるかを知らせる「アクセス通知書」は、今後も郵送で届きます。また、高齢者の方などが取り残されないよう、どのような配慮が必要かについては引き続き慎重に議論されています。
Q3 なぜ今このタイミングで変わるの?
A3 デジタル化を推進して企業の事務負担を減らすことで、これまで投資をためらっていた方でも1株から少額で投資しやすい環境を日本全体で作り上げるためです。
まとめと未来への提言
株主総会資料のペーパーレス化は、単なる「紙の節約」という小さな話ではなく、日本の投資環境そのものをアップデートするための壮大な計画です。
企業のコスト負担が軽くなり、100株単位というハードルがなくなれば、若年層から高齢層まで幅広い世代が、より自由に資産形成を行えるようになります。もしこの先、単元株のルールが撤廃されたら、あなたは今まで手が届かなかった憧れの企業の株を、まずは1株から持ってみたいですか?ぜひ、未来の投資スタイルを想像してみてくださいね。
専門家としての一言(司法書士・1級FPの視点)
会社法の改正は、企業のDX推進だけでなく個人投資家の裾野を広げる重要な一歩です。単元株の撤廃が実現すれば、相続で少額の株式を引き継ぐ際の端株処理の手間が減るなど、実務面での利便性も向上するでしょう。1株単位での保有が一般的になれば、相続対策としての生前贈与などもより柔軟に行えるようになります。今後の法改正の動向に注目が必要です。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。