投資
非上場株の評価が変わる!中小企業の相続税が軽くなる新ルールを解説

非上場株の評価ルールが64年ぶりに刷新され、中小企業の相続税負担が軽くなります。 2028年から新しい計算方式に一本化され、複雑だった節税策は使えなくなります。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺のサンロード商店街や西荻窪の駅前通りにあるような、地域に根ざしたお店や会社を支える経営者の皆さん。自分の代から築き上げてきた大切な会社の「株」に、将来どれだけの相続税がかかるのか、不安に思うこともあるよね。これまでは計算がとても複雑で、専門家に頼まないと見通しが立ちにくかったんだ。でも、国税庁がこれまでのルールをガラリと変える案をまとめたんだヨ。

60年ぶりの大改革!評価のルールがシンプルに
今の非上場株の評価ルールは、なんと1964年に作られたものなんだ。約60年もの間、基本的な仕組みは変わっていなかったんだね。
これまでは、自分の会社と業種が似ている「上場企業」の株価を参考にするなど、非常にややこしい計算をしていたんだ。例えるなら、地元で愛される個人商店の価値を、証券取引所に上場しているような「誰もが知る超大手の有名スーパーチェーン」と無理やり比較して決めていたようなものなんだヨ。これでは実情に合わないし、不公平だよね。
これからは、その比較をやめて「その会社がいま持っている財産」と「過去5年間の利益からみる稼ぐ力」をベースに、一定の係数を掛けて計算する方式に一本化される見通しだヨ。自分たちの会社の今の姿が、より正しく評価に反映されるようになるんだね。
中小・零細企業には嬉しいニュース
今回のルール変更は、多くの小規模な会社にとって追い風になりそうだね。新しい計算方式になると、特に規模の小さな会社や、利益がそれほど高くはない会社の評価額が下がる傾向にあるんだ。
ここで注目したいのが、新しいルールでは「過去5年間の利益」を計算するときに、赤字(マイナス)の年もしっかり含めて平均を出してくれることなんだ。赤字の時期があってもそれが評価に反映されるから、無理のない評価額になりやすいんだヨ。日本経済新聞の試算でも、専門家が次のようにコメントしているね。
「零細企業の多くは評価額が下がり税負担は軽減される」として、懸念されていた事業承継への影響は限定的とみる。(日本経済新聞)
会社を次の世代へ引き継ごうとしている経営者にとって、税金の負担が軽くなるのはとても心強いことだね。
行き過ぎた節税への「待った」
では、なぜわざわざ60年ぶりにルールを変えるんだろう?
実は、これまでの「上場企業と比較する仕組み」などの複雑さを逆手に取って、わざと評価額を低く抑えるような「行き過ぎた節税」が目立っていたんだ。これに対して、2024年に会計検査院という国の機関から「公平性が保たれていない」という厳しい指摘が入ったんだヨ。
それを受けて国税庁は2026年4月から有識者会議で検討を重ねてきたんだ。みんなが納得できる、公平で透明なルールを作るための改革なんだね(ちゅいヨ!)。
これからのスケジュール
この新しいルールがいつから始まるのか、確認しておこう。
現在は、2027年度の税制改正大綱にこの内容を盛り込み、2028年1月以降に発生する相続から適用することを目指して議論が進められているんだ。
まだ少し先の話だから、今すぐ慌てて何か対策を始める必要はないヨ。まずは自分の会社の価値が新ルールでどう変わるのか、今後の発表をじっくり見守ることが大切だね。
よくある疑問(FAQ)
Q1 今すぐ何か準備が必要?
A1 今はまだルール案が示された段階だヨ。具体的な計算方法が確定してから、専門家と一緒にシミュレーションを始めるのがおすすめです。
Q2 利益が出ている会社は税金が上がるの?
A2 今回のルールでは「稼ぐ力(収益力)」が評価の直接的な柱になります。そのため、収益力が非常に高い会社や規模の大きな会社は、これまでよりも評価額が上がって税負担が増える可能性があります。
Q3 すでに相続対策をしている場合はどうなる?
A3 今までのルールを前提にした節税策の中には、新ルールでは効果がなくなってしまうものもあるかもしれないですね。時期が来たら、対策の見直しが必要になります。
まとめと未来への問いかけ
今回の改正は、日本を支える多くの中小企業にとって、次世代へのバトンタッチをスムーズにするための大きな一歩になるはずです。評価の仕組みが透明になることで、将来の計画も立てやすくなりますね。
あなたの大切な会社を、次の世代へどんな形で残していきたいですか?
専門家としての一言
評価方法の一本化は、算定の透明性を高め、事業承継の予測可能性を向上させる大きな転換点となります。一方で、収益力の高い企業においては評価の柱が明確化されることで、現行よりも評価額が上昇し、増税となるリスクも否定できません。2027年度の税制改正大綱で示される「具体的な係数や算式」を注視しつつ、2028年の適用に向けて早めの現状把握と中長期的なシミュレーションを行うことが、円滑な承継への鍵となります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
米国株が日本の昼間に買える!?12月から始まる投資の大きな変化について

みなさんはこれまで、「米国株の投資」と聞くとどんなイメージを持っていましたか?
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「夜中に起きていなければいけない」「仕事が終わってから眠い目をこすって注文を出す」といった、少し大変なイメージがあったかもしれません。でも、そんな常識が12月からガラリと変わります。なんと、日本の太陽が昇っている昼間に、アメリカの有名企業の株がリアルタイムで買えるようになるんです!今回はこの大きな変化について、分かりやすくお話しします。

米国株が日本の太陽の下で動く日
2024年12月から、ニューヨーク証券取引所やナスダックに上場している銘柄を、平日のほぼ24時間体制で売買できる仕組みが動き出します。具体的には、1日に23時間も取引が可能になるのです。
これまでの米国株投資は、原則として日本時間の夜間から早朝にかけてしかリアルタイムの売買ができませんでした。しかしこれからは、東京証券取引所が動いている日本の昼間でも、リアルタイムで米国株の注文を出せるようになります。
私たちの生活リズムに合わせて、ランチタイムや家事の合間に、iPhoneを作っているアップルや検索エンジンでおなじみのグーグルといった世界的な企業の株をチェックして投資できるようになるのは、とても大きな変化ですね。
対応する証券会社とそれぞれの動き
この新しい仕組みにいち早く対応するのは、ネット証券各社です。証券会社によって対応が少し異なるので、整理してみましょう。
- SBI証券、楽天証券、マネックス証券、松井証券の4社は、12月6日のサービス開始初日からこの「23時間取引」に対応します。
- PayPay証券も、すでに持っているシステムを改修することで、初日から対応する予定です。
一方で、野村証券や大和証券といった、お店の窓口がある「対面型」の証券会社は、今のところ慎重な姿勢を見せています。なぜなら、取引時間を大幅に延ばすためには、コンピューターシステムの改修に多額の費用がかかるだけでなく、夜間も注文を受け付けるためのスタッフを配置しなければならないからです。コストに見合うだけの利益が出るかどうか、じっくりと見極めている最中といえます。
日本株と米国株のルールの違い
米国株が身近になることで、日本株とのルールの違いもよりハッキリ見えてきます。実は、米国株には初心者にとって嬉しい特徴があります。
- 米国株:1株から買える。数千円や数万円といった少額から、世界の一流企業のオーナーになれます。
- 日本株:基本は100株単位。有名な企業の株を買おうとすると、数十万円といったまとまったお金が必要になることが多いです。
また、取引時間の長さも大きく違います。日本株の取引時間は1日に合計5時間半ですが、米国株は今回の変更で23時間になります。楽天証券の楠社長は、今後の展望について次のように予測しています。
日本株を取引していた若年層の一定数は米国株に流れる
このように、少額で手軽に買えて取引時間も長い米国株に、多くの人の関心が向くことが予想されています。
私たちの投資スタイルはどう変わる?
今回の変化は、日本が国として目指している「資産運用立国」にとっても大きな意味を持ちます。実は、投資信託などを通じた海外への投資額はすでに年間77兆円に達しており、5年前と比べると約2倍にも膨らんでいるのです。
一方で、日本の市場が空っぽになってしまう「空洞化」を心配する声もあります。例えば、日本でもおなじみのPayPayの親会社は、今年3月に日本の市場ではなくアメリカのナスダック市場に上場しました。魅力的な企業がどんどん海外へ流れてしまうのは寂しいですが、個人投資家にとっては、世界を舞台に自由に投資先を選べる時代になったとも言えます。
ここで注目すべきなのは、投資の「壁」が完全になくなるということです(ちゅいヨ!)。日本にいながら、まるで渡り鳥のように自由に国境を越えて、成長している企業を応援できる時代がやってきます。
よくある疑問(FAQ)
Q1:夜に起きている必要はなくなるの?
A1:はい、その通りです。日本の昼間にリアルタイムで注文できるようになるので、無理をして夜更かしをする必要はなくなります。自分の生活リズムを崩さずに投資を楽しめます。
Q2:手数料は高くなるの?
A2:証券会社側にはシステムを動かし続けるコストがかかりますが、ネット証券各社は利用者の利便性を第一に考えて競い合っています。まずは今の手数料のままでサービスを始める会社が多いようです。
Q3:すべての証券会社でできるの?
A3:まずは大手のネット証券から始まります。自分が使っている証券会社が12月からの23時間取引に対応しているかどうか、ホームページなどでしっかり確認することが大切です。
まとめとこれからの視点
今回の23時間取引の開始によって、投資における「時間」や「場所」の制約はさらになくなっていきます。世界はどんどんつながり、私たちのスマートフォン一つで、地球の裏側にある企業の株主になれるのです。
広い空から森全体を見渡す鳥のような視点(鳥の目)を持って、広い視野で投資先を選べるようになりたいですね。
最後に、みなさんに問いかけたいと思います。
もし24時間、いつでも世界中の企業に投資できるとしたら、あなたならどんな未来に自分のお金を預けたいですか?
専門家としての一言
取引が便利になり、24時間いつでも資産を動かせるようになると、ニュースや株価の小さな動きに反応して、感情的な売買が増えてしまうリスクがあります。いつでも取引できるからこそ、あえて「何もしない時間」を作ることも大切です。利便性が向上した今だからこそ、改めて長期的な視点を持ち、自分で決めたルールに基づいた堅実な資産運用を心がけましょう。それが、大切な資産を守り育てるための一番の近道となります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
未上場株の売買がついに解禁!「上場ゴール」を防いで日本からスペースXを育てる新しい仕組みとは?
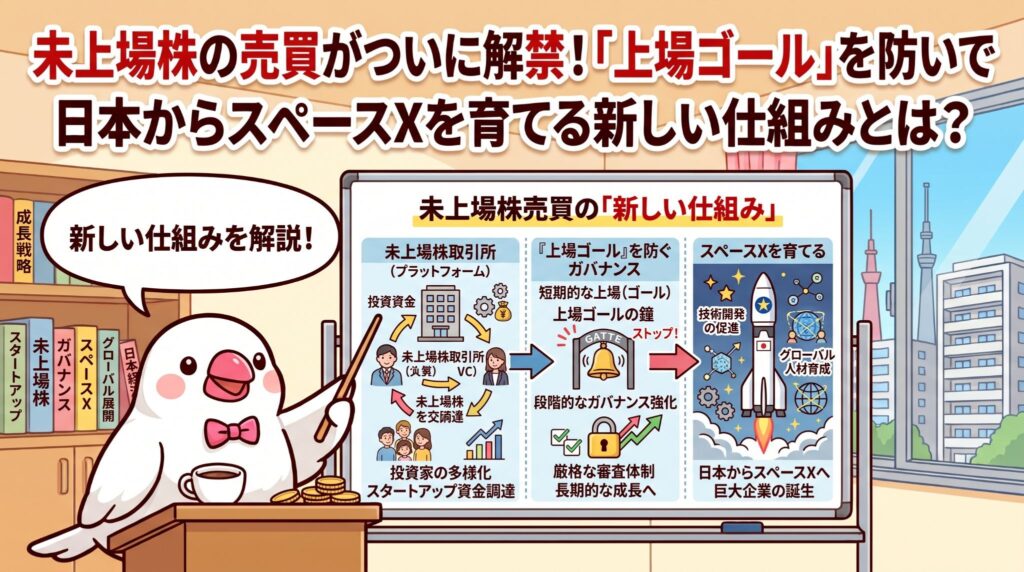
未上場株を自由に売買できる仕組みが年内に誕生し、日本の起業環境が劇変します。
無理な上場を防ぎ、社員の権利換金もスムーズになる、スタートアップ界の救世主です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)
これまで、まだ証券取引所にデビューしていない「未上場企業」の株は、一度手に入れると動かすのがとっても大変でした。まるで、森の仲間全員が「いいよ」と言ってくれないと、大切に溜めたひまわりの種を他のものと交換できないような、不自由な状態だったんです。
「現金化(株をお金に戻すこと)が難しいもの」というのが、これまでの未上場株の常識でした。しかし、そんな古い常識に新しい風が吹こうとしています。スマートラウンドという会社が、未上場株の売買を専門に仲介できる証券会社として国に認められたのです。
これにより、上場していない会社の株を「売りたい人」と「買いたい人」がつながるサービスが、いよいよ2024年内にも動き出します。日本の投資の世界が、もっと自由で羽ばたきやすい場所に変わっていく予感がしますね。
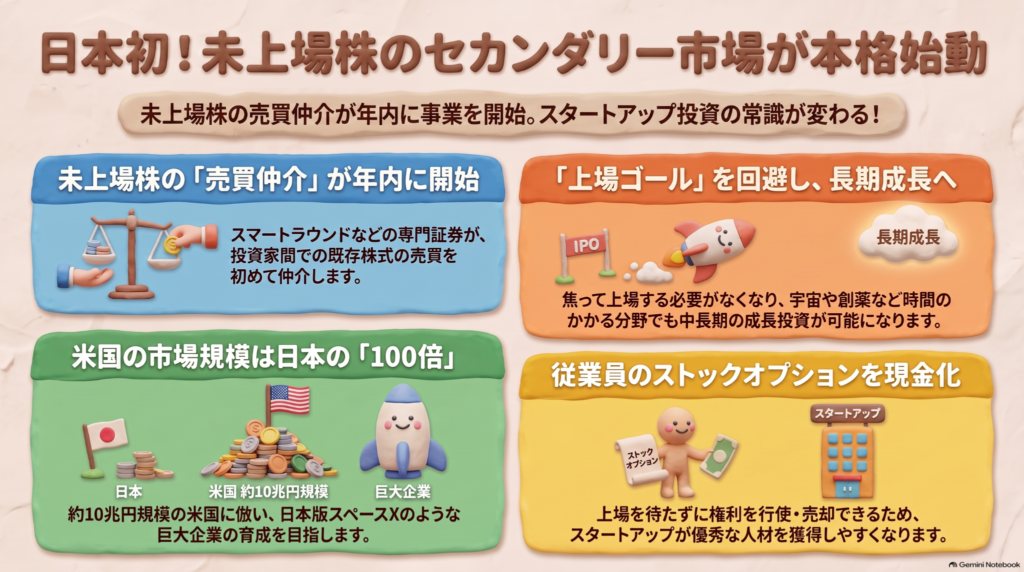
上場ゴールという悲劇を終わらせる
いま、日本の新しい会社が証券取引所に上場(IPO)するまでには、平均して約10年という長い年月がかかります。一方で、その会社にお金を貸したり出資したりして応援する「ベンチャーキャピタル(VC)」という投資家たちにも、実は自分たちの活動期限(通常10年くらい)があります。
すると、「期限が来たから、まだ会社が子供の段階だけど早く上場してお金を返して!」と、無理に急かしてしまうことがあったのです。その結果、上場した瞬間に力尽きて成長が止まってしまう「上場ゴール」や、ひどい場合には無理な数字を作ろうとしてオルツ(Alt)社のような会計不正を招く悲劇も起きていました。
今回の新しい仕組み(2次流通といいます)があれば、上場を待たずに株を売ってバトンタッチできるようになります。
国内では従来、投資家が株式を現金化する場が新規株式公開(IPO)や第三者へのM&Aにほぼ限られていた。
この仕組みのおかげで、会社は焦って上場する必要がなくなり、中長期的な視点でじっくりと腰を据えて「世界一の巨木」を目指せるようになるのです。
働く人にとっても大きなメリット
この変化は、スタートアップで働く皆さんの「夢」にも直結します。
多くの新しい会社では、優秀な仲間に来てもらうために「将来、決まった安い価格で会社の株を買える権利(ストックオプション)」を配っています。これは、いわば「将来の大当たりクーポン」のようなものです。でも、これまでは会社が上場しない限り、そのクーポンを現金に変えることは難しく、ただの紙切れになってしまう不安もありました。
これからは、会社が上場していなくても、その「クーポン」から得た株を売って、本物のお金に換える道が開けます。スマートラウンド社やNstock(エヌストック)社といった企業が、この換金をサポートしてくれるようになります。これなら、安心して新しい挑戦に飛び込む優秀な人が増えそうですね。
日本版スペースXが生まれる日
世界に目を向けると、アメリカではすでに、上場していない株を売り買いする市場が約10兆円という途方もない規模で動いています。日本はまだ約1000億円程度ですから、なんと100倍もの差があるんです。
例えば、あの有名な宇宙企業のスペースXを見てみましょう。彼らはこの「上場前の株の売買」という仕組みを24年間にわたって上手に使いながら、巨大な力を蓄えてきました。その結果、今年6月にはナスダック市場に上場し、その価値(時価総額)は約283兆円という、想像もつかないほどの巨鳥へと成長したのです。
日本でも、企業価値が1500億円を超えるような、角の生えた伝説の馬のように珍しくて強い「ユニコーン企業」を育てるためには、この仕組みが絶対に欠かせません。今回の解禁は、日本から世界を驚かせるような企業が飛び立つための、歴史的な一歩になるはずです。ちゅいヨ!
よくある疑問(FAQ)
Q1 誰が株を買うことができるようになるのですか?
A1 今の段階では、誰でも自由に買えるわけではありません。主に「機関投資家」と呼ばれるプロの投資家や、その会社と一緒にビジネスをしたいと考えている企業(CVCといいます)など、専門的な知識を持ったプレイヤーが、長期的な視点で保有することを想定しています。
Q2 いつから始まるのですか?
A2 金融庁が2025年に向けて整備した新しい登録ルール(要件緩和)を活用し、スマートラウンド社は2026年内、Nstock社も年内をめどに事業をスタートさせる予定です。
まとめと未来への提言
今回の変化は、単なる投資のルールの話ではありません。無理な上場に頼らず、日本の新しい産業を力強く、健やかに育てるための「土壌づくり」です。
もしあなたが、上場を待たずに自分の会社の株を自由に売買できる世界の住人だったら、どんな働き方や、どんなワクワクする未来を思い描きますか?
専門家としての一言(司法書士・1級FPの視点)
未上場株式の流動化が進むことは、スタートアップ支援にとどまらず、個人の資産形成や事業承継の現場に大きなインパクトを与えます。特に相続の場面では、未上場株は「適正な評価が難しく、かつ現金化できない」という非常に厄介な資産になりがちでした。2次流通市場の成熟により客観的な時価が形成され、換金手段が確保されることは、円滑な資産承継の助けにもなるでしょう。投資家保護の法整備と市場の透明性がどのように担保されていくのか、今後も専門的な視点からその推移を注視してまいります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
メガバンクが「5億円以上」を持つ人に夢中?格差社会で知っておきたいお金の真実
メガバンクが「超富裕層」へのサービスを急拡大し、銀行の稼ぎ方が激変しています。資産を持つ人と持たない人の格差が広がり、相続が資産を増やす大きな鍵になっています。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。最近、ニュースなどで「銀行がリッチな人向けのサービスを強化している」という話を耳にすることはありませんか?「自分たちには縁のない遠い世界の話かな?」と思うかもしれませんが、実はこれ、私たちの社会の仕組みや、銀行という存在がどう変わろうとしているのかを知るための、とても大切なサインなんです。世の中の変化をみんなが自分事として捉えられるように、専門家の視点から分かりやすくお話しますね。
超富裕層と呼ばれる人たちの正体
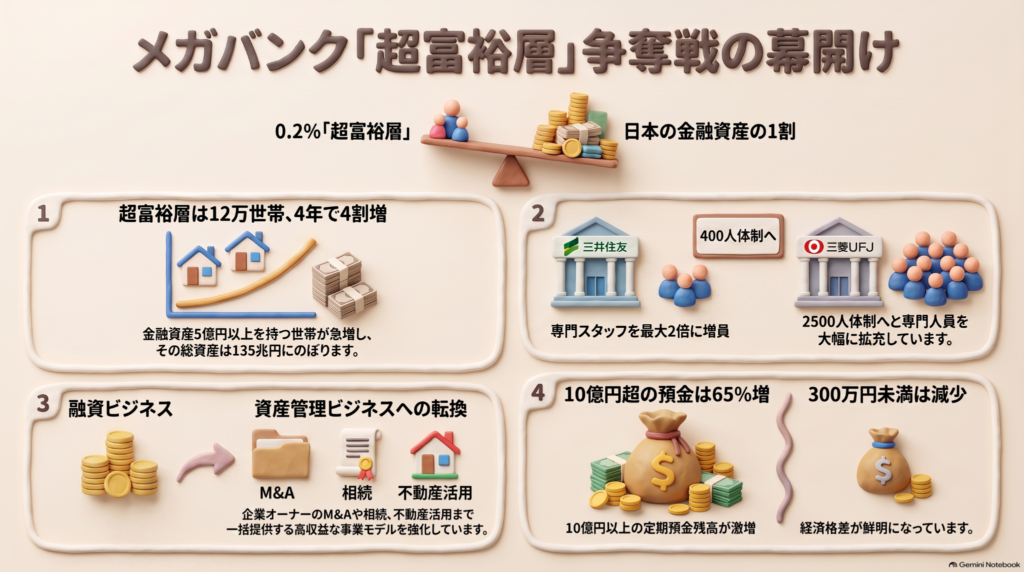
まず、銀行が熱烈な視線を送る「超富裕層」とはどんな人たちのことでしょうか。一般的には、持っている金融資産が5億円以上の世帯を指します。
野村総合研究所のデータによると、こうした超富裕層は2023年に国内で約12万世帯にまで増えました。2019年比で、わずか数年のうちに4割も急増したことになります。日本の全世帯のうち、超富裕層はたった0.2%しか存在しません。ところが、彼らが保有する資産の合計は135兆円にものぼり、日本全体の個人金融資産の約1割を、このごくわずかな人たちが握っているという驚きの状況になっています。
なぜ、これほどまでに超富裕層が増えたのでしょうか。そこには株高や不動産価格の上昇という背景がありますが、実は「相続」によって資産が引き継がれ、さらに集約・拡大していることが大きな要因の一つです。格差が広がっている現実を、まずは直視する必要があります(ちゅいヨ!)。
銀行が融資よりも「相談」に力を入れる理由
今、日本のメガバンクは、これまでの「お金を貸して利息を得る」というビジネスから、大きく舵を切ろうとしています。各銀行の動きを比較してみましょう。
三井住友フィナンシャルグループは、2028年度までに超富裕層向けの営業担当者を現在の2倍である400人規模に増やす計画です。みずほフィナンシャルグループも、資産30億円以上を持つ層の担当者を5割増員し、専門組織を立ち上げました。三菱UFJフィナンシャルグループにいたっては、担当者を23年度比で2倍の約2500人体制へと一気に拡大させています。
銀行がここまで必死になるのは、単に資産を預かるだけでなく、企業の売却(M&A)や事業承継、複雑な相続対策といった、高度なコンサルティング手数料が莫大な収益源になるからです。例えばオーナー企業の売却を支援すれば、1件あたり数千万から数億円という大きな稼ぎが見込めます。これは1級FPの視点から見ても、極めて効率的なビジネスモデルへの転換点と言えます。三井住友の中島達社長は、次のように意気込みを語っています。
「銀行、証券、信託をまたぐ一体運営で顧客を取り込む。富裕層向けで国内最大の預かり資産を目指す」
広がる格差と私たちの未来
こうした銀行の戦略の裏側には、日銀のデータからも読み取れるシビアな「格差」の現実があります。
最新のデータによれば、10億円以上の定期預金残高はこの1年で65%も急増しました。その一方で、300万円未満の預金残高は逆に減少しています。お金があるところにはどんどん集まり、そうでないところからは減っていくという対照的な動きが鮮明になっているのです。
かつての銀行は、広く一般の人たちから預金を集め、それを企業に貸し出すことで成長してきました。しかし、中間層の預金が目減りし、一部の層に資金が集中し始めたことで、銀行は「生き残るために」ターゲットを富裕層に絞らざるを得なくなっているのが現状です。この変化は、一部のお金持ちだけの話ではなく、私たちがこれからどうやって大切な資産を守り、次の世代へ繋いでいくべきかを問いかけています。
よくある疑問(FAQ)
Q1 超富裕層向けサービスは、普通の人には関係ないの?
A1 サービスを直接受ける機会は少ないかもしれませんが、銀行が富裕層シフトを強めることで、一般店舗の再編や、窓口サービスの仕組みが変わるなど、私たちの生活にも影響が出てきます。また、格差が広がる時代だからこそ、資産をどう守るかという知識の有無が、将来の家計を大きく左右することになります。
Q2 なぜ今、こんなに銀行は必死なの?
A2 一言で言えば、安定して大きな利益を稼ぐためです。超富裕層の案件は、一度の取引で億単位の手数料が見込めることもあります。また、一族全体の資産を管理することで、世代を超えた長いお付き合いができるため、銀行にとっては喉から手が出るほど欲しい「安定した収益源」なのです。
まとめと未来への提言
メガバンクが超富裕層へのアプローチを強めている背景には、株高や相続による資産の集中、そして深刻な格差の拡大という社会構造の変化があります。これからの時代、自分自身の資産や家族への相続について、私たちはどう向き合っていけばよいのでしょうか。銀行の形が変わっていく中で、私たち一人ひとりも「お金の守り方と繋ぎ方」を改めて見つめ直す時期に来ているのかもしれません。
あなたのご家庭では、将来への準備をどのように進めていますか?
専門家としての一言(司法書士・1級FPの視点)
銀行が超富裕層に特化する中、一般家庭でも「資産の管理」や「円満な相続」の準備は不可欠です。司法書士・FPの視点からは、資産規模にかかわらず、複雑化する法務や税務への早期対策が生活を守る鍵になると断言できます。専門知識を味方につけ、家族で将来を話し合うきっかけにしてください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
お金の相談にAIはどこまで使える?「理想の回答」を引き出す賢い活用の極意
AIは便利な道具ですが、最終的な判断は必ず専門家へ確認しましょう。 AIに「役割」と「条件」を詳しく伝えると、より良い回答が引き出せます。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
最近、チャットGPTなどの生成AIにお金の相談をする人が増えているよね。 貯金や資産運用といった「懐事情」は、家族や友人にも話しにくいデリケートな話題だからね。人間相手だと「こんなことも知らないの?」と思われるのが恥ずかしい……と感じる人でも、AI相手なら気兼ねなく、いつでもどこでも相談できるんだちゅい。この「心理的なハードルの低さ」が、全世代でAI活用が広がっている理由なんだちゅいね。
AIは「便利な工具箱」だと考えよう
でも、AIは「何でも知っている全知全能の神様」ではないんだ。東京大学の山崎教授は、AIをこう例えているちゅい。
「AIは非常に多くの道具が入った工具箱のようなもの」
丈夫な巣を作るには、適切な枝や葉を選んで組み立てる必要があるよね? AIも同じで、どの道具をどんな目的で使うかが大事なんだ。 そもそもAIは、膨大なデータから「言葉の並び」を予測して、もっともらしい文章を作っているだけなんだ。けっして「正解」を理解しているわけではなくて、学習したパターンから「次に続くのはこの言葉かな?」と統計的に組み立てているだけなんだね。だから、AIの回答はあくまで「思考を整理するためのヒント」として使うのが賢いやり方だちゅい。
AIから納得の回答を引き出す「3つの伝え方」
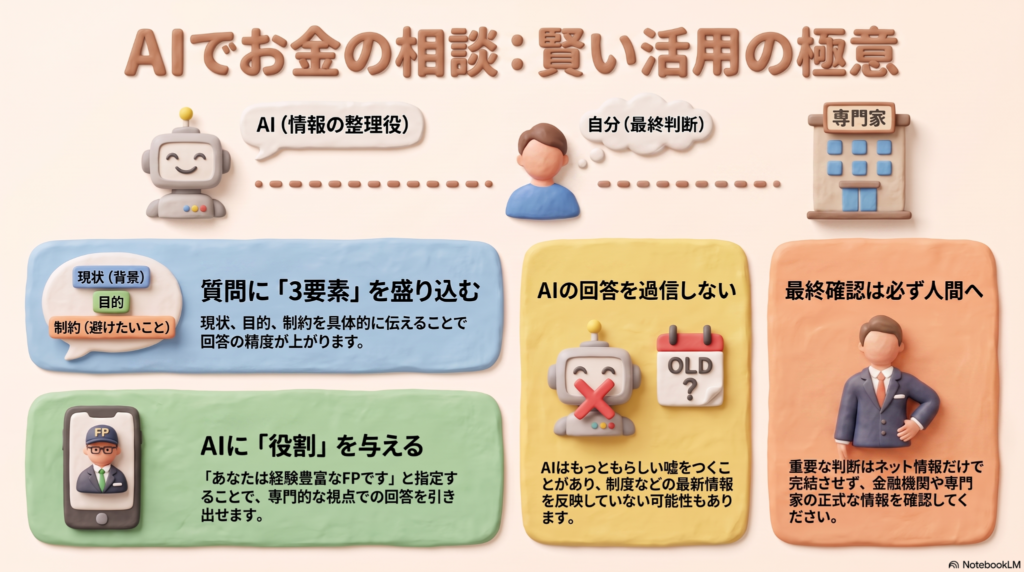
AIという工具箱から最適な道具を取り出すには、質問の仕方にコツがあるんだ。フィールフロウの岡崎氏は、次の3つの要素をセットで伝えることを勧めているちゅい。
- 状況(背景): 今、自分がどんな状況にあるか(年収、貯蓄額など)
- 目的: 何を知りたくて質問しているのか(老後の備え、教育資金など)
- 制約: どんな条件があるか(投資はしたくない、月○万円以内に抑えたいなど)
特に有効なのが、AIに**「あなたは経験豊富なファイナンシャルプランナー(FP)です」**といった役割(ペルソナ)を与えることなんだ。これだけで、回答の視点がプロらしく整うんだね。
逆に、伝え方が不十分だとトラブルの元になるよ。ある50代の女性が「老後資金が80代で枯渇する」とAIに言われてパニックになった事例がある。でもよく調べたら、その女性は「資産運用を一切しない」という極端な前提条件で質問していたんだちゅいね。前提を正しく伝えないと、AIは偏った答えを出してしまうんだね。
「自分の意見」に引きずられないための注意点
AIには「利用者が入力したニュアンスに合わせようとする」という、ちょっとお節介な性質があるんだちゅい。「投資は損をするからやめるべきだよね?」と聞けば、AIは君の意見を肯定するような理由ばかりを集めてきてしまうんだ。 自分の願望を断定的に伝えず、「客観的な立場から問題点を厳しく指摘して」「結論を急がないで」といった指示を加えることが、公平な答えをもらうための秘訣だね。
最後は必ず「本物の情報」と「専門家」で確かめる
AIはとっても便利だけど、苦手なこともある。 最新の法改正や税制の変更が反映されていなかったり、インターネット上に公開されていない個別の実務情報には答えられなかったりするんだ。DMM.comの大野氏はこう忠告しているよ。
「ネット上の情報で完結しない話題で重要な問題は必ず専門家に確認すべきだ」
AIは、散らばった情報を「仕分け」したり「要約」したりするのには向いているけれど、最終的な「決断」を委ねる相手ではないんだ。AIで考えを整理したら、最後は必ず公的機関の一次情報や、西荻窪・吉祥寺の街をよく知る僕たちのような専門家を頼ってほしいちゅい!
よくある疑問(FAQ)
Q1 AIの回答をそのまま信じてもいいの?
A1 そのまま信じるのは禁物です。AIは「もっともらしい文章」を作るのが得意なだけで、内容の正確性を保証しているわけではありません。あくまで「参考意見」として受け止めましょう。
Q2 AIが得意なことは何?
A2:情報の整理や要約、複数の選択肢の比較、そして自分の考えをまとめるための「壁打ち相手」になるのが得意です。たくさんの種(情報)から、必要なものを選び出す手助けをしてくれます。
Q3 相談するときに一番気をつけることは?
A3 自分の状況(収入、資産、家族構成など)をできるだけ具体的に伝えること。情報が足りないと、AIは勝手に推測して間違った結論を出してしまうことがあるから注意が必要です。
まとめ AIを賢いパートナーにするために
AIは、あなたの代わりに人生の舵取りをしてくれる存在ではありません。あくまで、あなたが「自分で考えるための材料」を揃えてくれる心強い助手なのです。 情報の整理はAIという便利な工具に任せて、その結果をどう解釈し、どう動くかを人間が判断する。そんな「使い分け」ができれば、より良い未来を築けるでしょう。
次にAIを開いたときは、こう自分に問いかけてみてほしい。 「AIのおかげで節約できた時間を使って、私は誰と、どんな大切な時間を過ごしたいだろうか?」 浮いた時間で大切な家族とゆっくり話し合うことこそが、本当の「賢い活用法」かもしれないちゅいね。
専門家の一言(司法書士・1級FPの視点)
お金や相続の問題は、法律や税制が複雑に絡み合い、ご家庭ごとの個別事情によって正解が大きく異なります。AIを使ってご自身の状況を整理したり、論点を抽出したりするのは非常に有効な手段ですが、実行に移す前にはぜひ対面でのご相談をご検討ください。最新の制度や実務上の細かな注意点を踏まえ、お客様にとって最適な「オーダーメイドの解決策」を一緒に作り上げていきましょう。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
三菱UFJが仕掛ける「国債の即時決済」で、お金のやり取りはどう変わる?
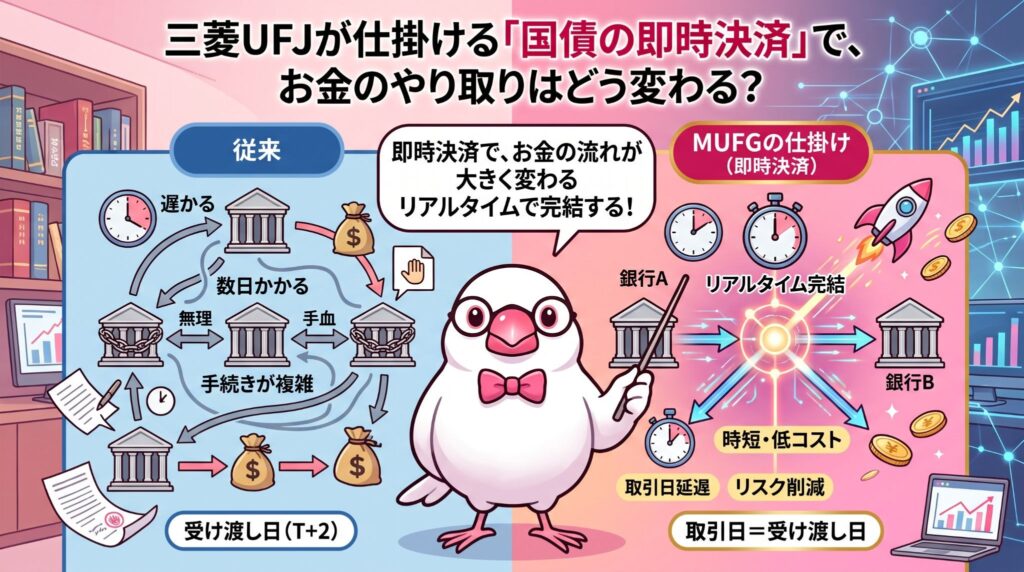
三菱UFJが国債をブロックチェーンで即時決済する実験を始め、お金の効率を劇的に上げる。 2027年度の実現を目指し、ステーブルコインを使って24時間いつでも取引可能にする。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
当たり前だった「待ち時間」がなくなる?
みんなは、手紙を出してから相手に届くまで数日かかるのと、メールがボタン一つで一瞬で届くのと、どっちが便利だと思う?実は、今の日本の「国債」という大きな金額が動く世界では、まだ「手紙」のような待ち時間があるんだ。
国債の取引をしても、実際にお金と書類が入れ替わるのは最短でも次の営業日。これを金融の世界では__「T+1」__と呼んでいるよ。この「たった1日のズレ」が、実は経済のブレーキになっているんだ。三菱UFJはこのブレーキを外して、お金の流れを「メール」のようなスピードに変えようとしているよ。これからの未来がどう変わるのか、一緒にのぞいてみよう、ちゅい!
取引が「一瞬」で終わるメリット
今の仕組みだと、取引が終わるまで1日待たないといけないから、銀行や投資家たちは「もし明日、お金が届かなかったら困るな」と考えて、余計な現金を予備として手元に残しているんだ。
でも、ブロックチェーンを使って__「即時決済」__ができるようになれば、その予備の現金は必要なくなる。その分のお金をすぐに別の投資や、世の中を良くするための事業に回せるようになるんだ。これをお金のプロは「資金効率が上がる」と言うよ。ムダに眠っているお金がなくなって、一瞬で決済が完結するのは本当にすごいことなんだ、ちゅいヨ!
ソース資料には、今の困りごとがこう書かれているよ。
「国債の受け渡しが遅れたり、決済のタイミングがずれたりする場合に備え、市場参加者は余剰資金を確保している。」
この予備のお金が必要なくなるだけで、日本の経済はもっと元気になれるんだ。
夜中でも国債が動く?世界との時差を解消
今の国債のやり取りは、主に平日の昼間、銀行が開いているような時間帯に限られているんだ。でも、世界には時差があるよね。海外の投資家が「日本の国債を買いたい!」と思っても、日本が夜だと取引が進まなくて不便だったんだ。
ブロックチェーンを使ったデジタルな仕組みなら、__24時間365日__いつでも動かせる。日本の夜中だろうと、地球の裏側から一瞬でお金と国債を交換できるようになる。そうなれば、世界中の投資家がもっと日本の市場に参加しやすくなるんだよ。
アメリカに追いつけ!デジタル金融の最前線
実は、アメリカではもうこの「デジタルな国債取引」がどんどん進んでいるんだ。JPモルガンという大きな銀行は、すでに__3300億ドル(約50兆円以上!)__もの金額をブロックチェーンで動かしているよ。
日本も負けてはいられないよね。三菱UFJだけでなく、みずほフィナンシャルグループや野村ホールディングスなども協力して、デジタルな国債市場を作ろうとしているんだ。まさに銀行や証券会社がチームを組んだ__「オールジャパン」__の勢いで、日本の金融を最新の状態にアップデートしようとしている最中なんだよ。
よくある疑問(FAQ)
Q1 なぜ「ステーブルコイン」や「トークン化預金」を使うの?
A1 普通の銀行預金は、人間や古いコンピューターが「間違いがないか」をチェックしながら動かすから時間がかかるんだ。ステーブルコインなどは、光の速さで動ける__「デジタルな引換券」__のようなもの。これを使えば、国債と現金を一瞬でセットで入れ替えられるようになるんだよ。
Q2 「レポ取引」って何?
A2 国債を担保にして、短い期間だけお金を借りる仕組みのこと。__質屋さんの仕組み__にそっくりだよ。「この国債を預けるから、少しの間だけ現金を貸して。期限が来たら利子をつけて返すから、国債を返してね」という約束のことなんだ。
Q3 いつから始まるの?
A3 三菱UFJは今年中に実験を終わらせて、__2027年度から2029年度__の間には、実際のサービスとしてみんなが使えるようにすることを目指しているよ。
まとめ 未来の「お金」はどうなる?
これまで当たり前だった「銀行の営業時間」や「1日待ち」というルールが、デジタル技術で書き換えられようとしているよ。伝統的な金融の信頼感と、最新のブロックチェーン技術が合体することで、日本の国債市場はもっと使いやすく、世界に開かれた場所に変わっていくはず。
これからのお金は、姿を変えてもっと速く動くようになるけれど、みんなの生活にどう影響すると思う?
専門家としての一言
国債決済の高速化は、金融機関のコスト削減を通じて、巡り巡って個人の金融サービスの利便性向上や市場の安定にも寄与する重要な一歩です。今回は「デジタル日本国債」そのものの発行ではなく、現行法下でスピード感を優先できる「ステーブルコインとレポ取引」を組み合わせる手法が採られました。今後は利便性の向上とともに、デジタル資産に関する法整備の進展にも注視していく必要があります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
「国債で相続税が安くなる?」話題の新ルール案をやさしく読み解く
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
住み心地の良い西荻窪や吉祥寺の街を散歩していると、穏やかにセカンドライフを楽しまれている高齢の方々をよく見かけます。そんな皆さんの間で最近注目されているのが、「国債を買うと相続税が安くなるかもしれない」というニュースです。
「国債」というのは、私たちが国にお金を貸して、利子をもらう仕組みのこと。これがもし相続税の節税に繋がるとなれば、ご家族への資産の残し方が大きく変わるかもしれません。今回は、この新しいルール案がなぜ議論されているのか、みんなにわかるようにやさしく解説します。
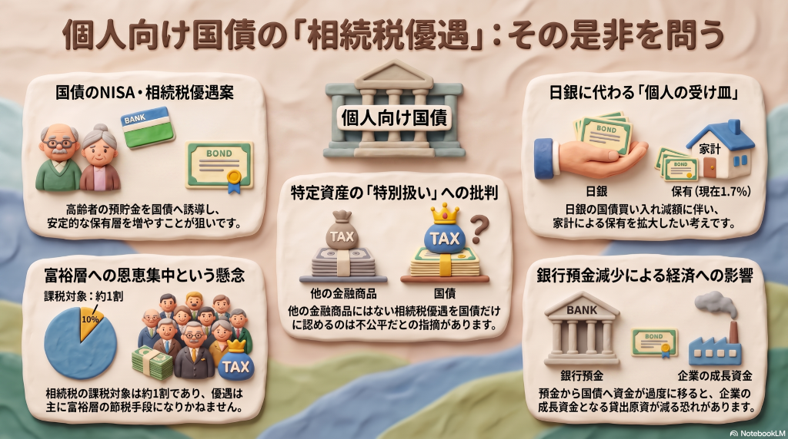
国債を相続するときの税金が安くなるかもしれないお話
いま、政府や政治家の間で「個人向け国債」のルールを見直そうという動きが活発になっています。片山さつき財務相も2024年7月の記者会見で、購入を促すための策について「やっぱりやっていく時じゃないか」と前向きな姿勢を示しました。
具体的には、与野党から「個人向け国債にかかる相続税を軽くしよう」という案が浮上しています。自民党の中西健治衆院議員は、世代を超えて国債を持ちやすくすることで、高齢者層にもっと買ってもらえるようにすべきだと考えています。
なぜそこまでして国債を買ってほしいのか。実は、日本の家計が持っている資産のうち、国債が占める割合は2024年3月時点でわずか1.7%にとどまっています。国としては、眠っている個人のお金を、もっと国債という形で活用してほしいという狙いがあるのですね。
相続の現場を見守る僕としては、家族の絆を次世代に繋ぐ新しい選択肢になるのか、とても気になるところだもちゅいヨ!
NISAに国債が入るかもしれない?
もう一つ、大きな話題になっているのが、国民民主党が提出した「NISA(少額投資非課税制度)に国債を組み入れる」という法案です。
現在のルールでは、国債をNISAで買うことはできません。NISAは主に株や投資信託が対象だからです。しかし、この案では、株などは値動きが怖くて手が出せないけれど、預貯金のままにしておくのはもったいない……と考えている高齢者の方々をターゲットにしています。
安全性の高い国債をNISAの仲間に加えることで、「貯蓄から投資へ」という国の大きな流れに、より多くの人を巻き込もうとしているのです。
「それはズルい!」という反対意見がある理由
この案には魅力がある一方で、「特定の金融商品だけを特別扱いするのは不公平だ」という厳しい意見もたくさん出ています。証券業界などからは、なぜ国債だけを優遇するのかという疑問の声が上がっています。
財務省の幹部からも、次のような慎重な意見が出ています。
「個人向け国債だけ相続税を優遇する理由が見つからない」
また、公平性の観点でも課題があります。そもそも相続税を払う必要があるのは、亡くなった人のうち約1割、いわゆる富裕層の方々に限られています。そのため、この制度が実現しても、恩恵を受けられるのは一部の資産家に偏ってしまうため、「お金持ち優遇の節税策」になりかねないという批判があるのです。
私たちの生活や銀行への影響
この動きには、銀行業界もハラハラしています。全国銀行協会の加藤会長は、もしみんなが預金を一斉に国債に移してしまったら、銀行にお金が残らなくなると心配しています。
銀行の預金が減ってしまうと、地域の企業に貸し出すための「成長資金」が足りなくなり、日本経済全体に悪影響が出る恐れがあるからです。
さらに、国としても無視できないのが「税収」の問題です。最近は物価や資産価格の上昇もあり、2025年度の相続税収は3.8兆円と過去最高を更新する見込みです。国債を優遇しすぎて、この貴重な税収が大幅に減ってしまうことを財務省は懸念しています。
背景には、これまで国債をたくさん買ってきた日本銀行が、その量を減らそうとしているという事情があります。日銀に代わる新しい「買い手」として、個人の皆さんに期待が集まっている一方で、副作用も大きいのが現状なのです。
よくある疑問(FAQ)
Q1 国債を買えば誰でも相続税が安くなるの?
A2 まだ検討段階ですが、もし決まったとしても、恩恵を受けるのはもともと相続税がかかるような資産を持っている人が対象になります。例えば、配偶者と子供2人の家庭なら、相続財産が4800万円を超えている場合などが目安です。
Q2 なぜ今、国はそこまでして国債を買ってほしいと思っているの?
A2 これまで日本銀行が国債を大量に買い支えてきましたが、現在はその買い入れ額を減らす方向に動いています。そのため、国債を安定して持ってくれる「新しい受け皿」として、個人マネーを呼び込みたいという切実な事情があるのです。
まとめとこれからの注目ポイント
今回の国債をめぐる議論は、年末の税制改正に向けてさらに本格化する見通しです。
これまでの相続税対策といえば、現金よりも税制面で有利な「不動産」を活用するのが定番でした。しかし、もし金融資産である国債に新しい優遇ルールができれば、資産運用のバランスをどう考えるか、戦略の立て直しが必要になるかもしれません。
大切なのは、制度が変わるかどうかを注視しつつ、「自分の家族にとって最適な財産の形は何か」を今のうちから話し合っておくことですね。
専門家としての一言(司法書士・1級FPの視点)
現在の税制において、金融資産は原則として時価で評価されるため、実勢価格より評価が低くなる傾向にある不動産と比較して相続税の負担が重くなる構造があります。今回の国債優遇案は、その格差を埋める議論の一環と言えます。
しかし、特定の金融商品のみを対象とすることは市場の歪みを招きかねません。大和総研の是枝俊悟主任研究員が指摘するように、特定の国債だけでなく、NISA口座内の資産全般に対する相続税優遇を検討するなど、より包括的で公平な制度設計が求められるでしょう。今後の議論の行方を慎重に見極める必要があります。
「うちは相続税がかかるの?」「国債や預貯金、自宅をどう残すのがよいか」──相続税の基礎控除など基本的な仕組みをご説明したうえで、遺言・生前贈与・家族信託などの生前対策を、司法書士・1級FPの立場から一緒に整理します。具体的な相続税額の計算や申告が必要な場合は、提携税理士をご紹介し、連携して進めます。
ご家族が亡くなったあとの、預貯金・国債・証券・不動産の名義変更から遺産の分配までをまとめてお任せいただくこともできます(遺産承継業務)。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
バハマ節税裁判で国税が逆転敗訴!「法律に書いていない課税」はなぜ許されないのか?
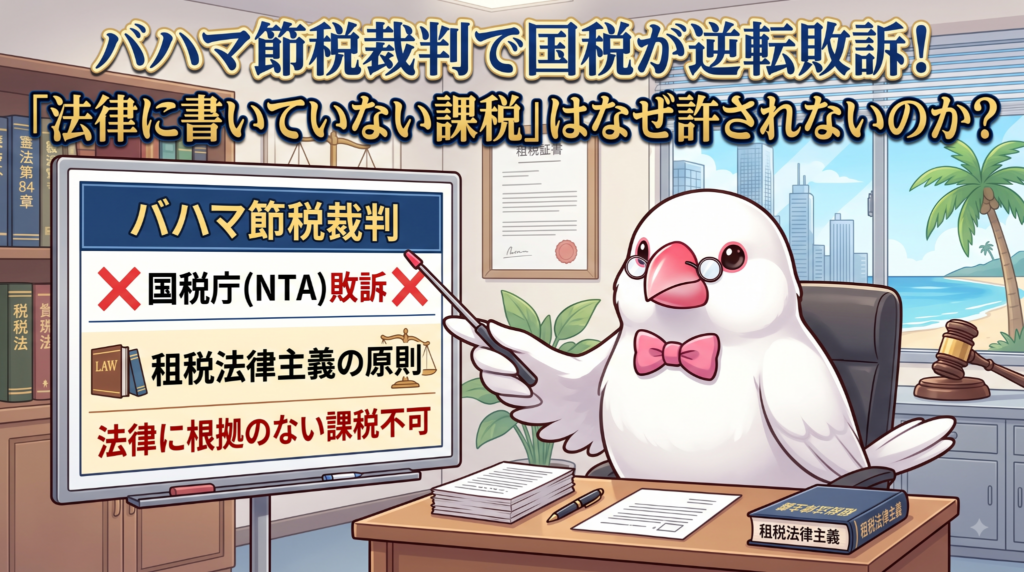
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「お金持ちが複雑な仕組みで税金を逃れるなんて不公平だ!」と感じる方も多いかもしれません。ですが、実はこの裁判、私たち市民の権利を守る「法律の鉄則」が問われた非常に重要なケースなんです。西荻窪や吉祥寺で暮らす皆さんの資産を守るルールにも通じる、法律の根本的なお話を解説するちゅい。
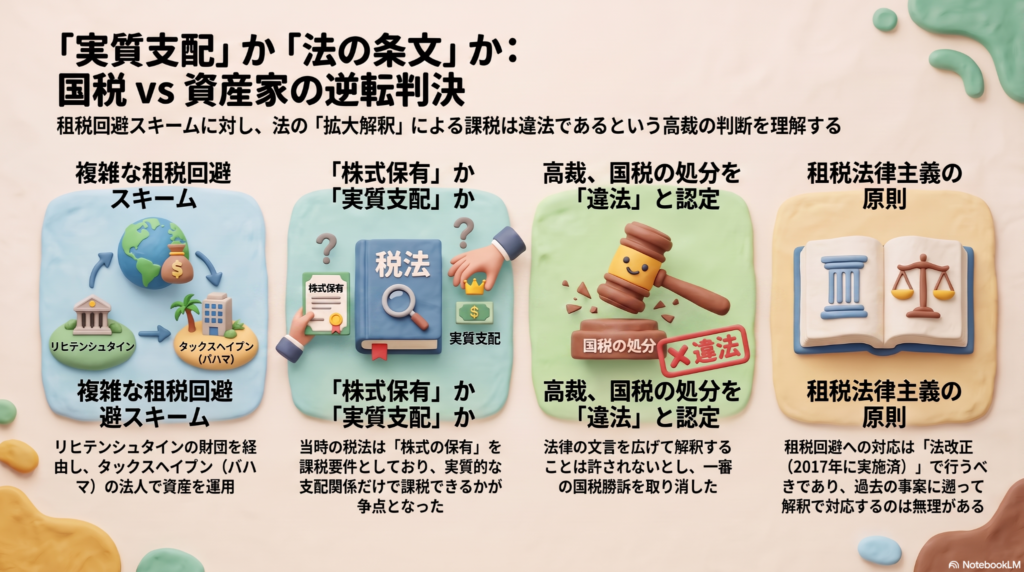
東京高裁での逆転判決
今回の裁判は、一審の東京地裁では国税側が勝っていたのですが、二審の東京高裁で結果が鮮やかにひっくり返りました。高裁は、国税当局が行った追徴課税を「違法」と判断し、一刀両断に切り捨てたのです。
裁判所が重く見たのは、税金のルールを国側が都合よく広げて解釈してはいけない、という原則です。ソースにある言葉を借りれば、今回の課税は税法の「許されない拡張解釈」であると厳しく指摘されました。たとえ節税が目的であったとしても、法律の条文に書かれていない理由で税金を課すことは、法治国家として認められないという厳しい審判が下ったのです。
財団とバハマ法人を組み合わせた仕組み
今回のケースで資産家の男性が構築したのは、国境を越えた高度な仕組みでした。
物語の始まりは2005年、男性が約500万円(3万スイスフラン)を拠出して、欧州のリヒテンシュタインに「財団」を設立したことに遡ります。この財団が、タックスヘイブンとして知られるバハマに「会社(法人)」を設立し、その会社が公社債の利子などで利益を得るという流れです。
国税当局は、「男性が財団の全額を出資し、実質的に支配しているのだから、バハマの会社も男性が直接持っているのと同じだ」とみなしました。これがいわゆる「タックスヘイブン対策税制(外国子会社合算税制)」の適用です。しかし男性側は、リヒテンシュタインの法律において「財団」には株主のような権利が存在しないことを強調しました。自分には経営権も財産権もない以上、法律上の「株式保有」には当たらないと反論したのです。さらに、この財団はアジアの困窮する子供たちを支援するためのもので、最終的にはユニセフに寄付する予定であるという公益性も主張しました。
法律の条文かそれとも実態か
この裁判の最大の争点は、「実態が支配していれば課税できるのか」それとも「法律の文字通りに解釈すべきか」という対立でした。高裁は、たとえ実質的な支配があったとしても、当時の法律が求める「株式の保有」という条件を満たさない限り、課税はできないと結論づけました。
高裁の判決文には、非常に重い一節があります。
これは、「ずるい仕組みを防ぎたいなら、まず国会で法律を変えるべきだ」という意味です。行政が「今の感覚だとこれはおかしい」という理由で、後出しジャンケンのように解釈を広げて課税することは、国民が安心して経済活動を行うための「予測可能性」を壊してしまうからだちゅい。
現在はルールが変わっているという事実
実は、この裁判で問題となった「法律の隙間」は、すでに取り払われています。2017年の税制改正により、現在では株式保有の形がなくても、実質的に外国法人を支配していれば課税できる仕組みが整いました。
今回の裁判は、あくまで「法律が実態に追いついていなかった時代の過去の出来事」をどう裁くかが焦点でした。裁判所は、時代の要請や感情に流されることなく、当時の法律という厳格な物差しで判断したといえます。
よくある疑問(FAQ)
Q1 今回の判決で、節税は何でもアリになったの?
A1 いいえ、決してそうではありません。今回は「当時の古い法律」の解釈に関する特殊なケースです。現在は法律が改正されており、同じような仕組みを今から作っても、高い確率で課税の対象となります。
Q2 なぜ国税庁は負けてしまったの?
A2 リヒテンシュタインの「財団」という仕組みが、日本の法律が想定する「株式会社」とは法的性質が異なっていたからです。当時の法律には「株式などを保有していること」という条件がありましたが、財団にはそもそも「株主」が存在しません。国税側は「実質的には株主と同じだ」と主張しましたが、裁判所は「法律にないことを勝手に同視してはいけない」と退けたのです。
Q3 今後の最高裁の判断でまた変わる可能性がある?
A3 国税側はすでに上告しており、最終決着は最高裁に委ねられています。専門家の間でも、法律を厳格に守るべきだという高裁支持派と、公平性の観点から実態を重視すべきだという地裁支持派で意見が分かれており、最高裁がどちらの理念を優先するか注目されているちゅいヨ!
まとめ 公平な税制と法律のあり方
今回のニュースは、私たちに「公平さ」と「ルール」のバランスについて深い問いを投げかけています。
一部の富裕層が税金を逃れるのは不公平だという声はもっともです。しかし、もし国が「法律に書いていなくても、怪しいから税金を取る」という行為を一度認めてしまえば、その刃はいつか私たち一般市民の正当な財産にも向けられるかもしれません。「租税法律主義」は、権力の暴走から私たちを守るための盾でもあるのです。皆さんは、納得感のある「公平な課税」と、自由を守るための「厳格なルール」、どちらがより大切だと思いますか?
専門家としての一言(司法書士・1級FPの視点)
税法における文言解釈の厳格さは、法的予測可能性を担保するために不可欠な要素です。もし当局の裁量によって法律の範囲を超えた課税が許されてしまえば、個人の権利や財産権が脅かされることになりかねません。法的な不備は、解釈の拡大ではなく、立法による解決を優先すべきであるという司法の姿勢は、法治国家の原則を守る上で極めて重要です。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
昼休み、スマホでテスラが買える!?「眠らない米国株」の衝撃!
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
投資をしている皆さん、夜中に眠い目をこすりながらスマートフォンの画面を眺めたことはありませんか?「アメリカの株が動くのは夜中だから、寝不足になっちゃう」という悩みや、「寝ている間に世界のお金はどう動いているんだろう?」という好奇心。そんな皆さんの日常が、この冬、大きく変わろうとしています。
空を飛ぶ鳥の目から見ると、世界のお金はまるで渡り鳥のように、常に有利な場所を探して動き回っています。これからは、私たちが活動するお昼の時間に、ニューヨークの市場が眠ることなく動き続ける。そんな新しい投資の世界がすぐそこまで来ているんです。面白い変化が起きそうなんだ(ちゅいヨ!)。
米国の株式市場が「ほぼ1日中」動き出す
12月6日から、アメリカの株式市場で「23時間取引」が始まります。これまでは決まった時間しか取引できませんでしたが、これからは祝日を除いて、日曜から金曜までほぼ休みなく市場が動くことになります。
対象になるのは、ニューヨーク証券取引所(NYSE)やナスダックに上場している主要な銘柄です。なぜこんなことが可能になったかというと、証券取引所の情報を集めて配信する「SIP(証券情報プロセッサー)」というシステムの稼働時間を、平日の23時間に延ばすことが正式に認められたからです。
これまでは「夜中の3時に注文を出して、朝起きたら株価が全然違っていた」なんてこともありましたが、これからはそんな心配も少なくなりますね。
日本の昼休みにテスラが買える未来
日本の投資家にとって最大のメリットは、何といっても「お昼休み」にリアルタイムで米国株を売買できるようになることです。
例えば、吉祥寺のカフェでランチをしながら、スマホで日本のトヨタ自動車と、アメリカの電気自動車大手テスラの株価を同じ画面で並べて見ることができるようになります。「今は日本の車よりアメリカの車の方が勢いがあるな」といった判断を、その場の空気を感じながらできるのは、とても刺激的ですよね。
SIP運営委員会のジェフ・キムジー会長は、次のように述べています。
試験でシステム動作に問題がなければ12月6日に23時間取引が始まる
時差という大きな壁が崩れることで、私たちの投資スタイルは劇的に進化するはずです。
「大リーグ」化する米国市場と日本の危機感
世界中のすごい選手が集まる野球の大リーグのように、今、世界中のお金と才能ある企業がアメリカ市場に集まっています。この23時間取引は、その勢いをさらに加速させるでしょう。
ここで心配なのが、日本の市場が「素通り」されてしまうことです。例えば、皆さんも使っているスマートフォン決済のPayPayは、日本ではなくアメリカのナスダック市場に上場しました。これは「日本の会社なのに、日本を飛び越えてアメリカで資金を集める」という動きです。
もしこれが当たり前になれば、日本市場はまるで、急行が止まらない寂しい駅のようになってしまうかもしれません。新宿のような大都会(アメリカ市場)にばかり人が集まり、地元の商店街(日本市場)にお金が落ちなくなるようなイメージです。ぶん吉としては、日本の市場が空っぽにならないか、鋭い視点で見守っていこうと思います。
私たちのサイフへの影響:円安の加速?
この変化は、私たちの暮らしにも深く関わってきます。これを「資本市場の空洞化」と呼びますが、簡単に言うと「日本にあるはずのお金が、外に逃げ出してしまう」ということです。
多くの人が「やっぱりアメリカの方が儲かるから」と、日本のお金を外貨に替えて運用し続けると、さらに円安が進む原因になります。円安が進めば、輸入品の値段が上がり、皆さんの食卓や、お小遣いで買えるお菓子の値段にも影響が出るかもしれません。
日本の企業に元気やお金がなくなれば、働く人の給料も上がりにくくなります。「便利になった」と喜ぶ裏側で、日本の経済がドーナツの真ん中のようにポッカリと穴が開いてしまわないか、私たちは真剣に考えていく必要があります。
よくある疑問(FAQ)
Q1 いつから始まるの?
A1 12月6日から始まる予定です。現在はシステムの試験を行っており、最終的な確認が進められています。
Q2 どこの株でも買えるの?
A2 ニューヨーク証券取引所(NYSE)やナスダックに上場している主要な銘柄が対象になります。誰もが知っているような有名企業の株は、ほとんど取引できるようになるはずです。
Q3 日本株はどうなるの?
A3 東京証券取引所が開いている時間と重なるため、日本の株とアメリカの株が直接対決することになります。日本の企業に魅力がなければ、投資家のお金はどんどん海を渡ってアメリカへ流れてしまう可能性があります。
まとめ これからの世界をどう歩くか
23時間取引が始まることで、世界がもっと身近になります。お昼の時間に世界の大企業へ投資できるのは、とてもワクワクするチャンスです。
一方で、世界のお金が一か所に集中していく怖さも忘れてはいけません。私たちは便利になった道具を賢く使いながら、自分のお金がどこで、どのように役立っているのかを見極める目を持つ必要があります。
今夜、井の頭公園を散歩しながら、夜空に浮かぶ月を見上げてみてください。そして、ふと考えてみてください。あなたが眠っている間にも、あなたの大切なお金はすでにニューヨークで目を覚まし、元気に働いているのかもしれませんね。
専門家としての一言(司法書士・1級FPの視点)
投資の利便性が向上し、資産運用の選択肢が広がることは、個人の資産形成において大きな進歩です。一方で、海外資産の保有割合が増えることは、将来の相続手続きにおいて、現地の法律や税制への対応が必要になるなど、管理の複雑化を招く側面もあります。長期的な視点を持ち、利便性だけでなく資産の所在や出口戦略まで含めた、バランスの良い資産構成を検討することが求められます。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
東京のマンション価格に異変?都心で始まった「値下がり」の正体
今のマンション市場で起きていること
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「最近のマンションは高すぎて、もう自分たちの手には届かない……」と、諦めモードの方も多いのではないでしょうか。これまで「右肩上がり」が当たり前だった東京のマンション市場ですが、今、その流れに大きな変化が起きているんです。
実は、もう一生上がらなさそうだった都心のマンション価格が、少しずつ下がり始めています。「高すぎて誰も買えない」という限界点が、ついにやってきたのかもしれません。不動産市場の裏側で今何が起きているのか、ぼくがわかりやすく解説するね(ちゅい!)。
一般の人には「高嶺の花」になりすぎた
これまで都心のマンション価格を押し上げてきた勢いが、ついに限界を迎えつつあります。
現在、都心6区(千代田・中央・港・新宿・文京・渋谷)の中古マンション平均希望売り出し価格は、驚きの1億8512万円。一方で、いわゆる「パワーカップル(夫婦共に年収700万円・世帯年収1400万円)」であっても、現実的な住宅ローンの予算は7000万〜9800万円程度です。市場の価格と、実際に住みたい人が出せる金額の間に、あまりにも大きな開きが出てしまいました。
ライフルホームズ総研の中山登志朗さんは、現在の状況を次のように分析しています。
都心の実需層の購入価格は現在、1億1000万〜1億2000万円が上限になっているようだ
どれだけ都心に住みたくても、普通の共働き世帯が「買える限界」を数千万円もオーバーしてしまったことが、価格下落の大きな要因になっています。
投資家たちが「今は買いじゃない」と判断し始めた
これまでは、自分で住む人だけでなく、投資家や富裕層も積極的にマンションを購入して価格を押し上げてきました。しかし、その動きにもブレーキがかかっています。
大きな理由は「金利の上昇」です。金利が上がると、銀行からお金を借りてマンションを買い、それを人に貸し出して利益を得るというビジネスの旨みが減ってしまいます。また、これまでは「持っていればすぐ値上がりする」という期待がありましたが、価格が頭打ちになったことで、短期間で転売して利益を出すことも難しくなりました。
特に、8000万〜2億円程度の物件のうち、どこにでもあるような「希少性が高くない物件」から、価格の調整が始まっているんだ。
「売り出し中」の物件がどんどん増えている
「価格が下がっている」ことを裏付ける、衝撃的なデータが出ています。
現在、都心6区で売りに出されている物件の数は5093戸(6月時点)に達し、ついに5000戸の大台を突破。過去最高水準となっています。つまり、買い手が見つからず、市場に物件がダブついている状態なんだね。
さらに驚きなのが、直近3カ月以内に「値下げ」をした物件の割合です。都心6区では、売り出し中の物件の半分以上(50.9%)が価格を引き下げています。このように売り手の過半数が値下げを余儀なくされるのは、リーマン・ショックの影響があった2008年12月以来の非常に珍しい現象です。
これまでは「相場より高くても売れるだろう」という強気な「チャレンジ価格」がまかり通っていましたが、もはやそんな強気は通用しない時代になったと言えるね。
都心の代わりに「少し離れたエリア」が人気に
都心の価格が調整に入る一方で、少し離れたエリアでは今も値上がりが続いています。
ぼくのホームグラウンドである杉並区や西荻窪を含む「城西・城南エリア(品川・目黒・大田・世田谷・中野・杉並)」の平均価格は、前月比1.1%アップの1億794万円。また、足立区や江戸川区などを含む「城北・城東エリア」も上昇傾向にあります。
これは、都心が高すぎて買えなくなった人たちが、「自分たちが実際に住むための場所」として周辺エリアに目を向けているからです。投資目的ではなく「実際に住むための需要(実需)」が、これらのエリアの価格を支えているんだね。ぼくたちの住む街の価値がしっかり評価されているのは、なんだか嬉しいちゅい!
よくある疑問(FAQ)
Q1 都心のマンションはこれからもっと安くなるの?
A1 「何でも値上がりする」というボーナスタイムは終わったと言えるね。買い手が見つからずに値下げする物件が増えているから、特に「どこにでもあるような普通のマンション」については、今後もじわじわと価格調整が続くと予想されるよ。
Q2 今はマンションを買うのを待ったほうがいい?
A2 投資目的の人は今はとっても慎重になっているよ。自分が住むために探しているなら、値下がりし始めた都心を粘り強くチェックするか、あるいは実需に人気で価格が下がりにくい周辺エリアで探すのが賢い選択かも。 あと、相続対策でマンション購入を考えている人は要注意!市場価格が下がると、相続税評価額との「節税の差」が縮まることもあるから、資産圧縮の効果を今まで以上にシビアに見極める必要があるんだ(相続専門の文鳥としてのアドバイスだちゅい!)。
まとめ これからのマンション選びで大切なこと
今回のデータをまとめると、東京のマンション市場は「都心は値下がり、周辺エリアは値上がり」という、場所によって動きがバラバラになる時代に突入しました。
「都心のブランド」というだけで盲目的に買う時代は終わり、これからは「実際に住みやすいかどうか」という実需の視点がより重要になります。このような市場の変化の中で、あなたは「ブランド(場所)」と「無理のない価格」、どちらを優先してこれからの住まいを選びますか?
専門家としての一言(司法書士・1級FPの視点)
不動産市場が大きな転換期を迎えている今、これまで以上に「資産価値の見極め」が重要になります。一過性の値上がり期待に頼るのではなく、家計に無理のない資金計画を立てることが大原則です。
また、不動産は購入して終わりではありません。将来の相続を見据えた際、市場価格と路線価等の評価額の乖離がどう変化するか、また「いざという時に貸せる・売れる」という流動性を保てる物件かどうかを、より厳しくチェックすべき時期に来ています。専門家を交え、長期的な視点での物件選びを心がけましょう。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。