資産形成
1億4000万円超の新築バブルを回避!2027年度フラット35拡充で中古住宅が賢い選択に
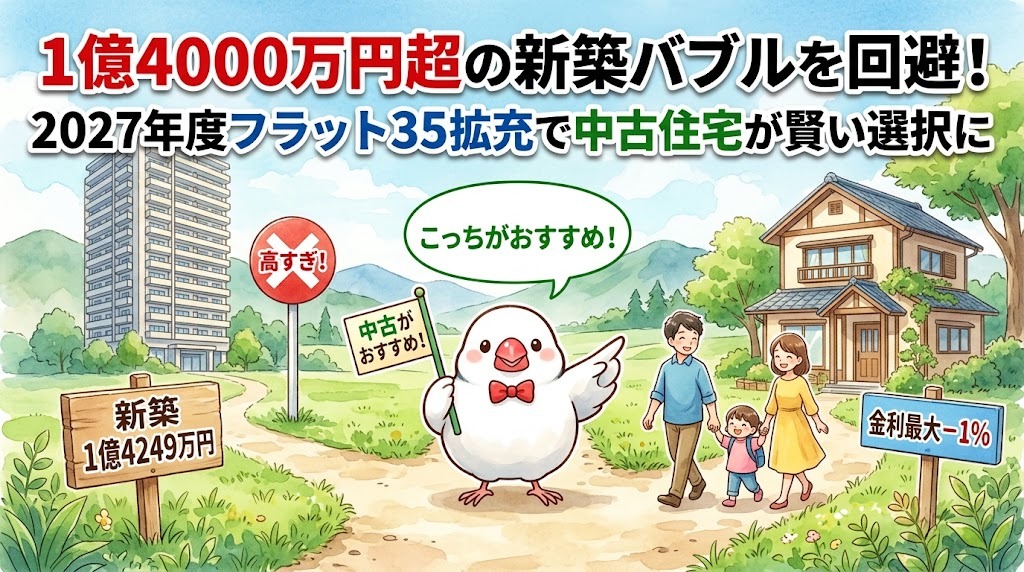
2027年度から、子育て世帯の中古住宅購入で金利がさらに下がる新制度が始まる見通しです。ポイント制度の組み合わせで、当初5年間の金利を最大1%引き下げ可能です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
井の頭公園を散歩するご家族や、西荻窪の閑静な住宅街で家探しをしている方々から、最近「家が高すぎて手が出ない」という悩みをよく聞くんだ。それもそのはず、東京23区の新築マンション平均価格は過去最高を更新し続けているからね。さらに追い打ちをかけるように、2026年9月のフラット35の金利は年3.46%に達したんだ。長期金利もおよそ30年ぶり(1996年以来)に3%台に乗り、歴史的な金利上昇局面にあることを示しているよ。
そんな厳しい時代だからこそ、国が中古住宅を選ぶ子育て世代を強力にバックアップする方針を固めたんだ。この記事では、2027年度から予定されている最新の金利優遇策について解説するね。
中古住宅を選ぶ子育て世帯への強力な追い風
国土交通省は2027年度の予算概算要求に、住宅ローンの金利を引き下げるための原資として290億円を盛り込んだんだ。なぜ今、これほど大きな予算を投じて中古住宅を推しているのか。それは、新築物件が一般の家庭には手の届かないレベルまで値上がりしているからなんだ。
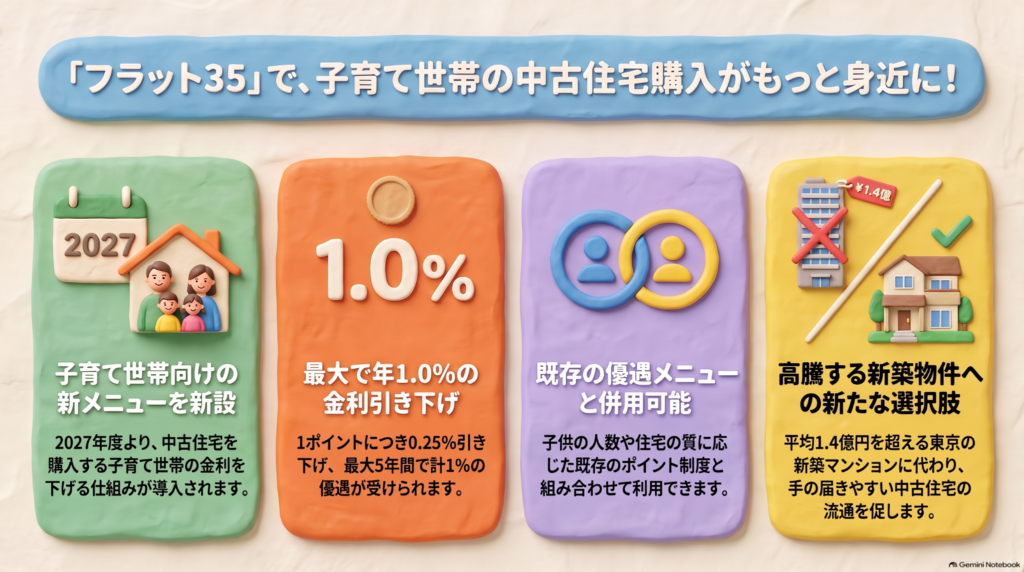
「東京23区の2026年1~6月の新築分譲マンション平均価格は前年同期比9%上昇の1億4249万円と過去最高だった」
この驚きの数字を見て、広い家が必要な子育て世代が新築をあきらめざるを得ない状況を国も重く受け止めているんだよ。だからこそ「新築一辺倒ではなく、質の良い中古住宅を賢く選んでほしい」という強いメッセージが込められているんだね。物価高で家計が大変な今、中古住宅という選択肢はこれまで以上に現実的で賢い判断になっているんだよ(ちゅいヨ!)。
賢く使うためのポイント制度の仕組み
フラット35の金利優遇は「ポイント制」で決まる仕組みになっているんだ。ここは少し複雑だけど、1級FPの視点でわかりやすく整理するね。
- 合計ポイントに応じて、借り入れ当初の金利が下がります。
- 1ポイントにつき、年0.25%の金利が引き下げられます。
- 最初の5年間の引き下げ幅は、最大4ポイント分(年1%)が上限です。
- もしポイントをたくさん獲得して余ってしまっても、その分は次の5年間に繰り越して使えます。
この「ポイントの繰り越し」ができる仕組みは、長期的な返済計画を立てる上でとても有利なんだよ。
新旧メニューの組み合わせで広がる可能性
2027年度に新設されるメニューの素晴らしいところは、今ある「子育てプラス」や「中古プラス」といった既存のメニューと併用できる方向で検討されている点なんだ。
例えば、こんなシミュレーションを考えてみよう。
- お子さんが2人いる場合(子育てプラス):2ポイント
- 質の高い中古住宅を選んだ場合(中古プラス):1ポイント
- 2027年度新設の中古住宅メニュー:1ポイント
- 合計:4ポイント
これで上限の「金利1%引き下げ」に手が届くことになるんだね。自分たちの家族構成や住まいの性能に合わせてポイントを積み上げられるのが、この制度の面白いところなんだよ。まさに、これからの多様なライフスタイルに寄り添った柔軟な仕組みだと言えるね(ちゅいヨ!)。
よくある疑問(FAQ)
Q1:新しい制度はいつから始まりますか?
A1:2027年度からの開始を目指して準備が進められています。具体的な利用条件や詳しいルールについては、2026年末までに決まる予定です。
Q2:金利はどれくらい下がりますか?
A2:複数のメニューを組み合わせることで、最大で年1%の引き下げが上限となります。金利上昇局面において、1%の引き下げは返済総額に大きな差を生むよ。
まとめと未来への提言
新築マンションが1億4000万円を超え、金利も30年前の水準に戻りつつある今、住宅選びの戦略をアップデートする時期が来ているんだ。2027年度から拡充されるフラット35の優遇策は、中古住宅という選択をより魅力的なものに変えてくれるはずだよ。
金利上昇という大きな波は止められないけれど、国の制度を賢く使えば、自分たちの理想の暮らしを守ることは十分に可能なんだ。
皆さんは、これからの数年で変わる住まいの支援制度を、自分たちの人生設計にどう組み込んでいきたいかな?
専門家としての一言(司法書士・1級FPの視点)
住宅購入は単なる住居の確保ではなく、将来の相続や資産形成に直結する極めて重要な経済活動です。金利上昇局面にあるからこそ、最新の優遇制度を正確に把握し、長期的な視点で無理のない資金計画を立てることが不可欠です。制度の変わり目をチャンスと捉え、資産価値の下がりにくい住宅選びを心がけましょう。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
318兆円を育てる「年金のプロ」から学ぶ、失敗しないための投資の知恵
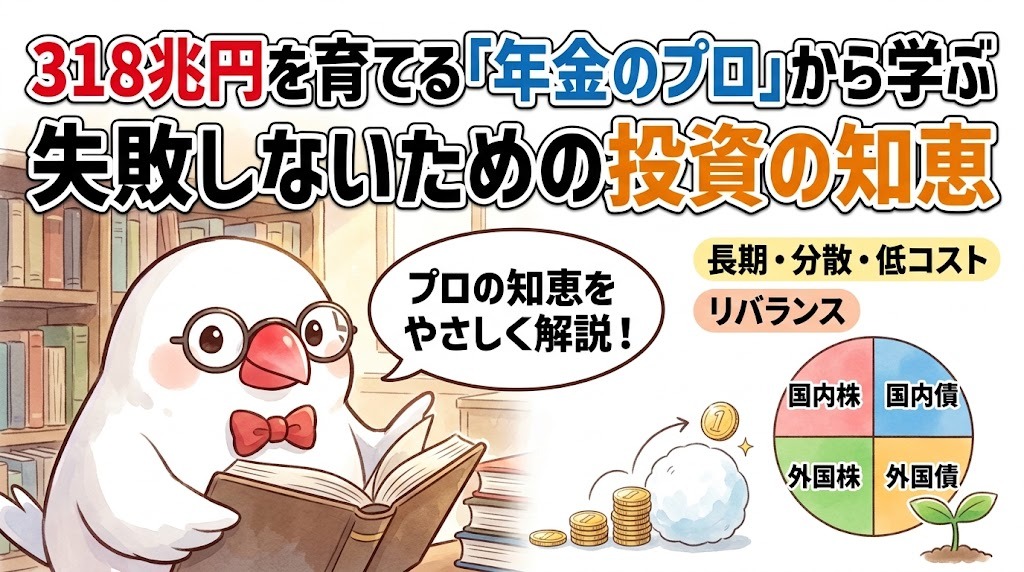
世界への分散投資と複利を味方にする。これが長期的な資産形成で最も重要だヨ。年齢に応じた資産配分を決め、定期的に「リバランス」で見直すことが大切だね。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
新NISAが始まって、井の頭公園を散歩するみたいに穏やかな気持ちで将来の準備をしたい人が増えているね。でも「どの資産をどれだけ持てばいいの?」という悩みは、西荻のカフェで聞こえてくるお悩みナンバーワンだヨ。そんな時は、僕たちの年金を運用している「GPIF(年金積立金管理運用独立行政法人)」という、いわば運用の大先輩のデータを鳥の目で見渡してみよう。
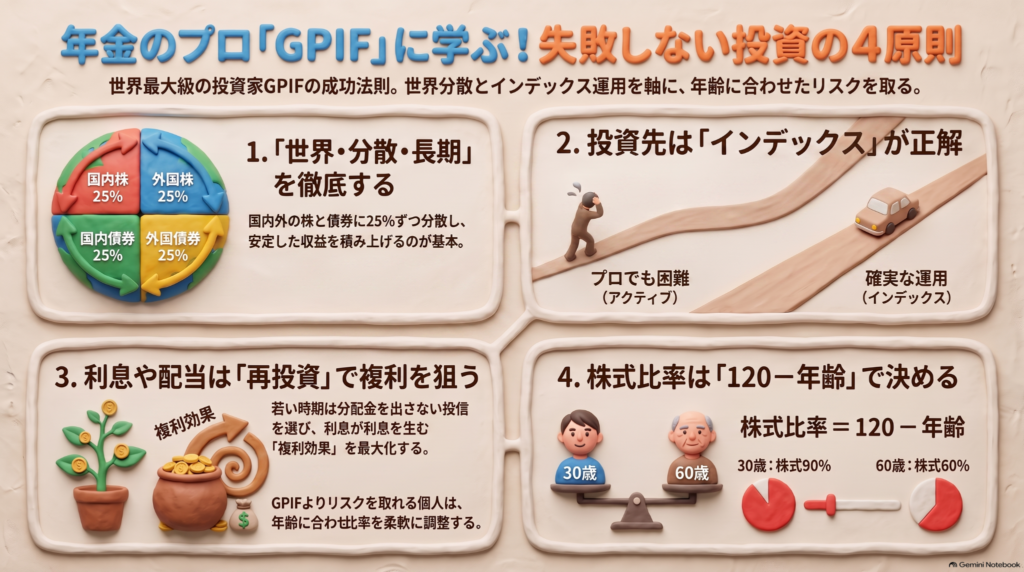
プロでも難しい「平均超え」の真実
GPIFは、2026年6月末時点で約318兆円という、とてつもない額の資産を運用しているんだ。2001年度からの実績を見ると、平均年率4.95%という立派な収益を上げているんだヨ。
ここで注目したいのは、運用のプロである彼らでさえ、市場の平均(指数)を上回ろうとする「アクティブ運用」では苦戦しているという事実だね。過去10年の成績をついばんでみると、指数と比較して国内株式はマイナス0.09%、海外株式はマイナス1.14%と、平均に届いていないんだ。
みんなが投資信託を選ぶとき、レースで勝つ鳥を当てるプロのスカウトみたいに「すごいファンド」を選びたくなるかもしれない。けれど、膨大な情報を操るプロでさえ平均に勝つのは難しいんだヨ。さらに個人が高い手数料(年1.6%程度)を払えば、手元に残る利益はもっと減ってしまう。だからこそ、皆さんにもわかるように言えば、コストの低いインデックス(指数)連動型の運用が資産形成の基本になるんだね。
「増えた分をまた育てる」複利の魔法
GPIFが積み上げてきた収益のうち、なんと63兆円は配当や利子といった「インカムゲイン」によるものなんだ。これをそのまま使い切らずに、また次の種として植えることで、雪だるま式にお金が増える「複利効果」を生み出しているんだヨ。
「配当や利子などインカムゲインは再投資して複利で殖やす」こともGPIFの運用姿勢。
特に若い世代なら、配当を受け取らずに自動で再投資してくれるインデックス投信が有利だね。目先の小さなおやつよりも、将来の大きな森を育てるイメージで、複利の力を味方につけることが大切なんだ。
崩れたバランスを整える「リバランス」の勇気
投資を続けていると、株価が上がって、最初に決めた配分よりも株式がパンパンに膨らんでしまうことがあるんだ。そんな時に、増えすぎた株式を売って、国債などの安全な資産に戻す作業を「リバランス」と呼ぶよ。
もしリバランスをせずに放っておくと、気づかないうちにリスクを取りすぎた状態になってしまうんだ。そのまま市場が急落すると、巣を壊されるような大ダメージを受けるリスクがある。GPIFもこのリバランスを徹底して、資産のバランスを守っているんだ。勇気を持って利益を確定し、元の配分に戻すことが、長く飛び続けるコツだヨ。
「120マイナス年齢」で決める自分だけの配分
GPIFは現在、4つの資産(国内株・国内債・外国株・外国債)を25%ずつ持っているけれど、これは「賃金上昇率を1.9%上回る」という目標に合わせた、かなり守り重視の配分なんだ。個人、特に若い世代がそのまま真似るには少し慎重すぎるかもしれないね。
自分の配分を決めるときは、米国などでよく使われる「120(または110)から自分の年齢を引いた数字」を株式の比率にする考え方を参考にしてみよう。たとえば20歳なら、120から20を引いて「株式100%」という攻めの選択も考えられるんだヨ。期待リターンで見ると、国内株式は7.0%、外国株式は7.6%といったデータもあるから、若いうちはこの成長力を取り込むのが賢いね。
ただし、株式を多く持つなら心の準備も必要だヨ。市場が荒れたときは、リスク値の2倍程度の下落を覚悟しなきゃいけない。株式100%なら年4割弱の下落、過去の金融危機時には6割弱も下げたことがあるんだ。これくらいの下落なら耐えられる、と思える範囲で自分だけの配分を決めよう。
よくある疑問(FAQ)
Q1:GPIFと全く同じ配分にすれば安心ですか?
A1:GPIFの配分は、将来の年金を守るための「中高年向け」の守りの設定です。年齢が若い人や、より積極的にお金を育てたい人は、自分のライフプランに合わせて株式の比率を高めるなど調整が必要です。
Q2:アクティブファンドは絶対に選んではいけないのですか?
A2:絶対にダメではありません。運用の方針に心から共感できるものがあれば、資産の一部で持つのはアリです。ただし、基本は低コストなインデックス運用を中心に据えるのが、みんなにとっての安全な道だヨ。
Q3:暴落が怖いのですが、どれくらいの下落を覚悟すべきですか?
A3:株式を100%持っている場合、年に4割程度のマイナスは「あり得る範囲」だと思っておこう。2008年のような金融危機では6割近く下落したこともあります。その衝撃に耐えられる配分になっているか、自分の心に聞いてみてね。
まとめと未来への問いかけ
大切なのは、「長期・分散・低コスト」、そして定期的な「リバランス」だね。プロの手法を参考にすれば、基本をコツコツ守ることがいかに強力かがわかるはずだヨ。
さて、あなたが今持っている資産のバランスは、あなたの年齢やこれからの人生に本当に合っているかな?暴落が来たときに「想定内だヨ」と空を飛んでいられる配分になっているか、もう一度見直してみてはどうだろう(ちゅい)。
専門家としての一言(司法書士・1級FPの視点)
投資による資産形成は、豊かな人生を送るための土台ですが、それと同時に「出口戦略」も考えておく必要があります。どれだけ資産を増やしても、万が一の際にその資産を誰が管理し、どのように次世代へ承継するかが決まっていないと、家族の負担になりかねません。1級FPおよび司法書士の立場からは、投資の配分を見直すタイミングで、遺言や家族信託などの相続対策についてもセットで検討することをお勧めします。ライフプランと資産承継が調和してこそ、本当の意味での安心が手に入ります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
317兆円の巨大クジラが「普通の運用」をあきらめた?私たちの年金を預かるGPIFの知られざる苦悩
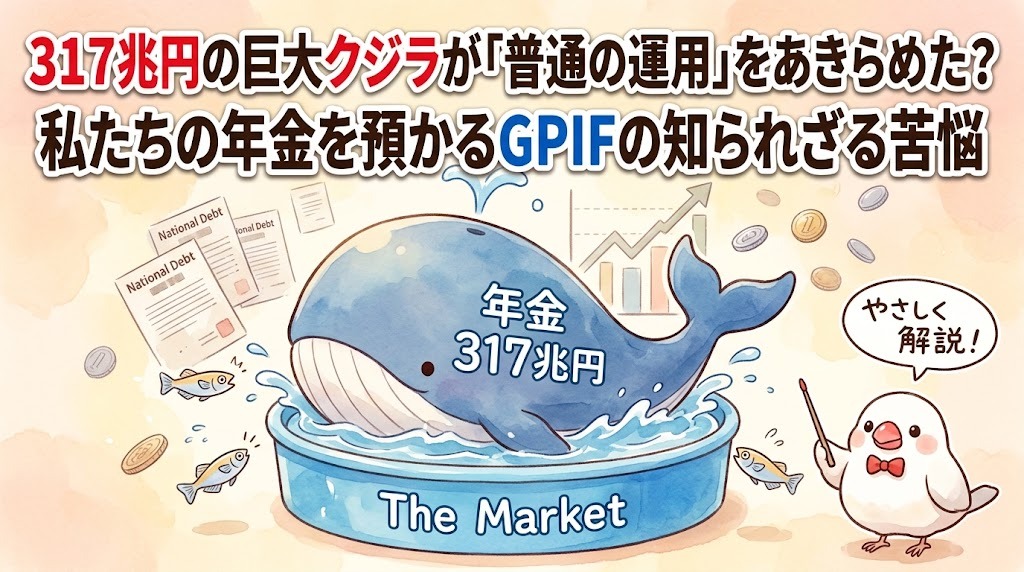
世界最大の年金基金GPIFは、巨大すぎて市場で自由に動けず苦しんでいる。運用益は最高を更新する一方、透明性と機動性の確保という壁に直面している。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
みんなが将来もらう年金の元本を運用している「GPIF」という組織があるんだ。実は今、この組織が「お金を持ちすぎて困っている」という、なんとも不思議で切実な問題に直面しているんだヨ。300兆円を超えるお金を動かすことがどれほど大変なのか、一緒に見ていこうね。
市場を揺らす「クジラ」の正体
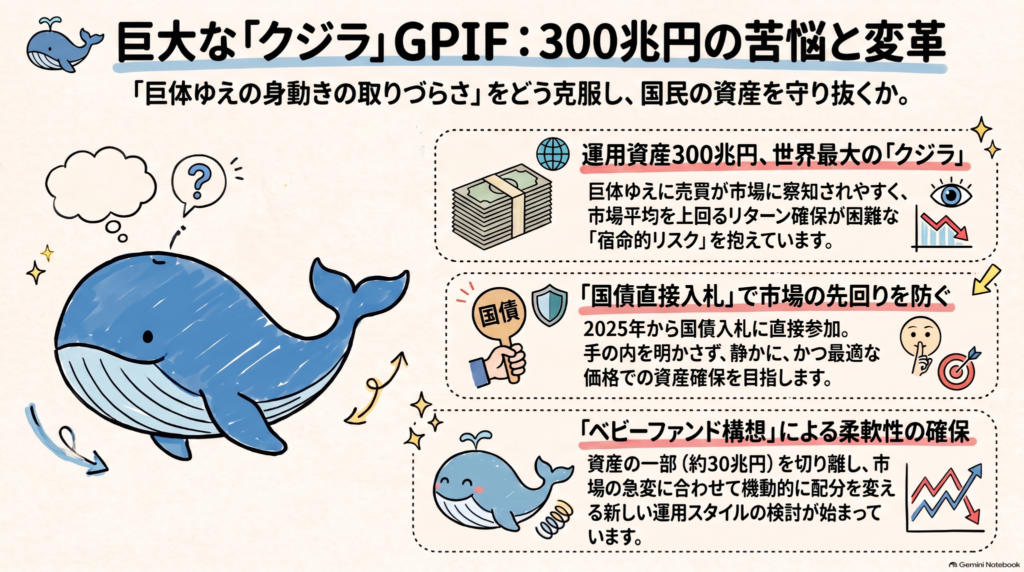
GPIF(年金積立金管理運用独立行政法人)は、その圧倒的な資産規模から、市場で「クジラ」と呼ばれているんだ。運用しているお金は、2026年6月末時点でなんと約317兆円にものぼるヨ。
皆さんにもわかるように例えると、普通の投資家が「メダカ」だとしたら、GPIFは文字通り「超巨大なクジラ」だね。小さなプール(市場)にクジラが飛び込んだらどうなるかな? クジラがちょっとヒレを動かすだけで、プールの水は溢れ出し、大きな波が立ってしまうよね。これと同じで、GPIFが売買をしようとするだけで市場価格そのものが動いてしまうんだ。自分の動きで自分に不利な価格を作ってしまう、これが巨体ゆえの逃れられない宿命なんだヨ。
正体不明の落札者の謎
2025年から、GPIFの動きに大きな変化があったんだ。財務省の「国債入札への直接参加」ができるようになったんだヨ。
2026年8月に財務省が行った5年物国債の入札で、市場を驚かせる出来事が起きたんだ。2兆5000億円の募集に対し、なんと1兆8000億円分もの「誰が買ったかわからない注文(不明玉)」があったんだね。この時、判明している中で最大の落札者だった三菱UFJモルガン・スタンレー証券でも2650億円だったから、この不明玉がいかに異常な巨額だったかわかるよね。
証券会社のトレーダーたちは「こんな注文、クジラ以外に考えられない」と驚愕したんだ。なぜ正体を隠す必要があるのか。それは、プロの投資家に「クジラがこれから大量に買うぞ」と先読みされるのを防ぐためなんだ。先に買われて価格を吊り上げられたら、みんなの年金が損をしてしまうから、こっそり動く工夫をしているんだヨ。
透明性をめぐる過去の事件
静かに動こうとする努力が、裏目に出てしまったこともあるんだ。2023年度、特定の証券会社2社だけに注文が集中しているという内部通報があり、大きな問題になったんだヨ。
この時期、GPIFは新体制の下で過去10年で最大規模となる「14兆円もの国債買い」という猛烈なリバランス取引を行っていたんだ。その混乱の中で起きたことについて、調査報告書にはこう記されているヨ。
「リバランス取引で国債に多額の買いを入れる過程で、発注先が2社に限定されていたことが問題視された」
癒着はなかったけれど、巨大な動きを悟られないよう「秘密主義」を貫きすぎた結果、取引の透明性が軽視されてしまったんだね。この事件の反省から、目立たず、かつ公平に直接入札に参加する今の仕組みが整えられたんだヨ。
ベビーファンド構想という新しい形
あまりに巨大になりすぎて身動きが取れない現状を打破するために、「ベビーファンド構想」というアイデアが注目されているんだ。
これは、300兆円ある資産のうち、例えば1割の30兆円を別の小さな袋に分けて運用する仕組みだヨ。今のGPIFはルールが厳しくて柔軟に動けないけれど、この小さな袋なら、市場の急な変化に合わせて機敏に動くことができるんだ。大きなクジラの体から、小回りのきく「子どものクジラ」を切り離して泳がせるイメージだね。
大和総研の塩村賢史氏は、今の固定された配分には「ひずみ」が見られるとして、「いまこそ検討する価値がある」と提言しているんだ。巨大すぎるがゆえの限界を、組織を小分けにすることで突破しようとしているんだね。
数字の裏にある冷めた熱気
GPIFの運用成績自体は、実は驚くほど絶好調なんだ。2025年度には約41兆円、2026年度の第1四半期(4~6月)だけでも約24兆円と、四半期として過去最高の運用益を叩き出しているんだヨ。
運用資産は317兆円まで膨らんでいるけれど、組織の中に「お祭り騒ぎ」のような高揚感はないんだ。なぜなら、GPIF自身が市場の大部分を占めているから、どれだけ頑張っても「市場全体の平均」を大きく超える成果を出すのが物理的に難しいからなんだね。
さらに、金利上昇を抑えたい片山さつき財務相から「もっと国債を買ってほしい」という期待を寄せられるなど、純粋な運用以外の政治的な圧力とも向き合わなければならない。稼げば稼ぐほど注目され、身動きが取りづらくなるという皮肉な状況なんだヨ。
よくある疑問(FAQ)
Q1:GPIFが損をしたら、私たちの将来の年金はなくなっちゃうの?
A1:すぐに年金がなくなるわけじゃないから安心してね。GPIFの資産は将来のための「蓄え」なんだ。今の現役世代が払っている保険料が年金の主な元手だから、運用の調子が悪くてもすぐにゼロになることはないヨ。
Q2:なぜわざわざ「直接」国債を買うようになったの?
A2:証券会社を通すと「あ、クジラが来た!」と周りにバレて、先回りして高い値段で買わされるリスクがあるからなんだ。みんなの大事な年金を一円でも安く、賢く守るための工夫なんだね。
Q3:私たち個人にもできる運用のアドバイスはある?
A3:クジラと違って、私たち個人は「体が小さいこと」が最大の武器だヨ。市場に波を立てずに自由に動けるからね。世界最大のクジラでさえ苦労している市場の仕組みを、ニュースで学んでおくことが、将来の大きな財産になるんだヨ(ちゅいヨ!)。
まとめと未来への問いかけ
世界最大の運用組織であるGPIFは、317兆円という驚異的な富を築きながらも、その巨大さゆえに「透明性」と「機動性」の板挟みで苦しんでいるんだ。
大きければ大きいほど有利に見える世界だけど、実は大きすぎることが足かせになることもある。これは投資に限らず、世の中のいろんな組織にも言えることかもしれないね。
もしあなたが300兆円を持っていたら、誰にも気づかれずに、市場に大きな波を立てずに上手に増やすことができるかな? ぜひ想像してみてね。
専門家としての一言(司法書士・1級FPの視点)
GPIFが直面している「資産配分の維持」や「リバランス」の難しさは、個人の資産形成においても非常に重要な教訓を含んでいます。自分にとって適切な資産バランスを定義し、市場の変化に応じてそれを規律正しく整えていくという姿勢は、将来の相続や長期的な生活設計を考える上で、最も基本的かつ強力な武器となります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
信用金庫からお金が消える?相続で変わる預金のゆくえと地域の未来
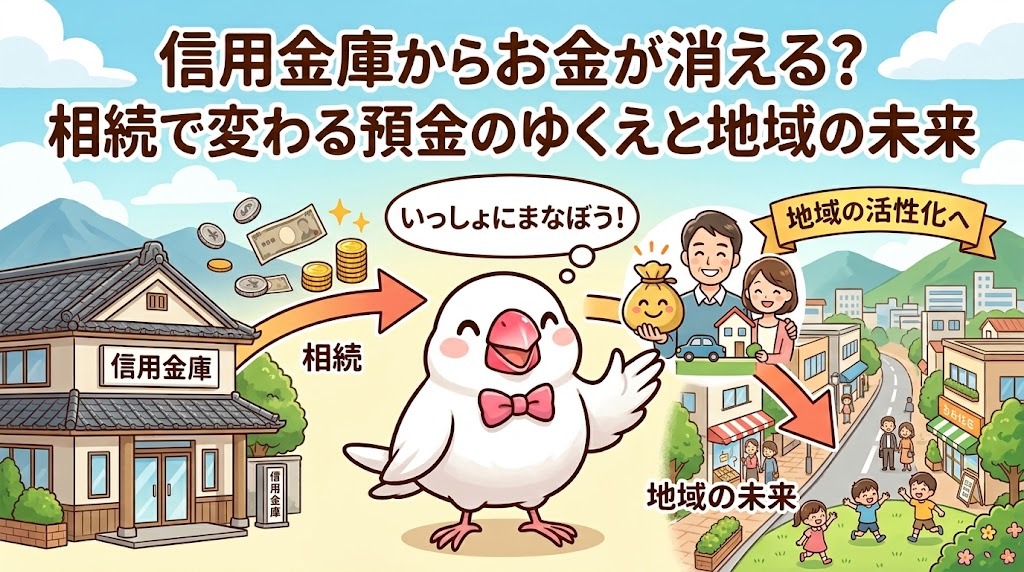
信金の個人預金が2年連続で減り、相続を機に大手銀行へ流れているよ。 地域のお金が外へ逃げると、街の会社を助ける力が弱まるかもしれないね。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
みんなの家の近くにも、昔からお付き合いのある「しんきん(信用金庫)」さんがあるかな?西荻窪や吉祥寺の街を歩いていても、よく見かけるよね。街の頼れる存在として、おじいちゃんやおばあちゃんが大切なお金を預けていることも多いけれど、今、その信金さんの預金がどんどん減っているっていうニュースが入ってきたんだ。一体、地元の銀行で何が起きているのか、一緒に見ていこうね。
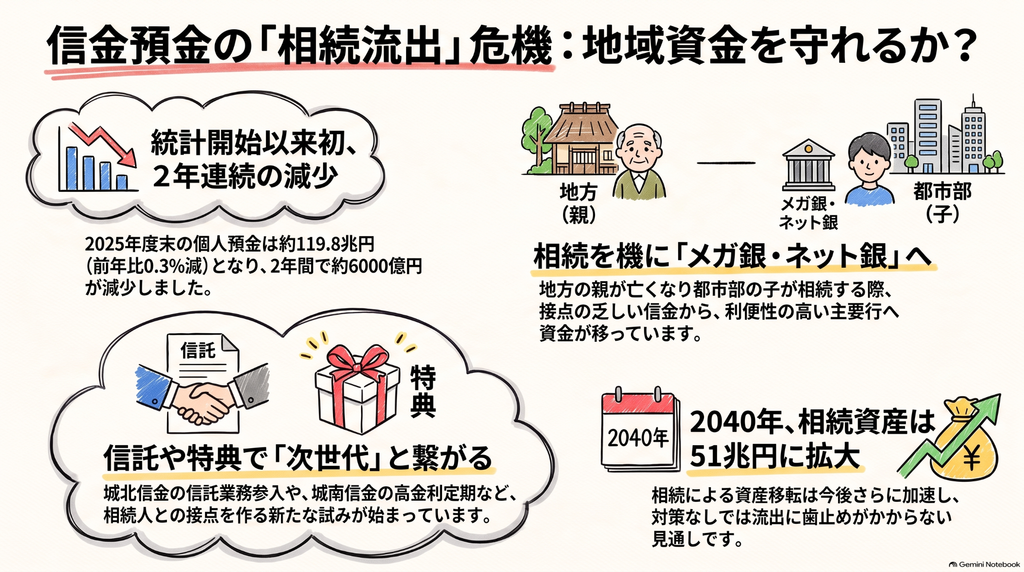
2年連続で減り続ける預金
実は、全国にある信用金庫の個人預金が、2024年度と2025年度の2年連続で減ってしまったんだ。統計が残っている1966年度以降で、2年続けて減るのは初めてのことなんだよ。
減った金額は、2年間で合計約6000億円にものぼるんだ。2026年3月末のデータを見ると、全国の約45%にあたる115の信金で預金が前年より減っている状況なんだね。
信用金庫にとって、みんなから預かっているお金は、地域の会社を助けたり、街を元気にするための大切な「元手」なんだ。信金さんは法律で「営業できるエリア」が決まっているから、預金が減ってしまうと、その街の小さなお店や会社にお金を貸して応援する力が弱まっちゃうんだよ。
お金の引っ越し 相続が引き起こす移動の正体
どうしてお金が減っているのかというと、一番の理由は「相続」なんだ。
例えば、地方や郊外に住んでいる親御さんが亡くなったとき、都会で暮らしているお子さんがそのお金を引き継ぐ(相続する)よね。そのときに、お子さんは自分が普段使っているメガバンクやネット銀行にお金を移してしまうことが多いんだ。
相続人にとって親が取引していた信金との接点は乏しく、そのまま取引終了につながりやすい。
このように、親御さんの世代がずっと信金さんに預けていたお金が、相続をきっかけに地域から離れた大きな銀行へと「お引っ越し」してしまっているのが、今の正体なんだよ(ちゅいヨ!)。
選ばれる銀行と選ばれない銀行
今、メガバンクやネット銀行は預金の利息(金利)を上げているし、新しいNISA(少額投資非課税制度)が始まったことで、預金以外の投資にお金を使う人も増えているんだ。
この影響は都会の信金さんでも同じだよ。例えば、業界10位の規模がある城北信用金庫でも、2024年3月期から個人預金が減り始めているんだ。金利の高さや便利さを競うライバルが増えて、地域密着の信金さんにとっては、みんなに選んでもらうための厳しい戦いになっているんだね。
信金の新しい挑戦
でも、信金さんもただ見ているだけじゃないんだ!みんなに使い続けてもらうために、新しいサービスを一生懸命始めているよ。
城北信用金庫は、信金として初めて「信託業務(しんたくぎょうむ)」を自分たちでできるようにしたんだ。これは単にお金を預かるだけでなく、「もしもの時に、家族のためにどうお金を使うかという計画」まで一緒に守っていくサービスなんだよ。
また、業界2位の城南信用金庫でも、年金を受け取る人向けに高い金利の定期預金を作ったり、なんと総額11億円もの懸賞金が当たるキャンペーンをしたりして、預けてくれる人を増やそうと頑張っているんだ(ちゅいヨ!)。
地域のお金が地域の中で回らなくなると、私たちが住む街の活気がなくなってしまうかもしれない。だからこそ、信金さんは預金者本人だけでなく、その家族とも仲良くなろうと努力しているんだね。
よくある疑問(FAQ)
Q1 信用金庫の預金が減ると、すぐにその金庫は危なくなるの?
A1 すぐに経営が悪化するわけではないよ。信金は預かったお金のうち、貸し出している割合(預貸率)が業界全体で50%くらいなんだ。まだ手元に余裕はあるから、すぐに潰れるといった心配はないけれど、将来の街の元気を守るために、今から対策を始めているんだね。
Q2 ネット銀行に預け替えるのは悪いことなの?
A2 自分にとって使いやすい銀行を選ぶのは自由だよ。ただ、信金にお金を置いておくことは「西荻窪や吉祥寺の会社を応援する」ことにもつながるという視点も持っておくと、お金を通じた地域貢献という新しい選択肢が見えてくるね。
Q3 相続のときに信金の口座を使い続けるメリットはある?
A3 大きな銀行にはない、地域密着ならではのきめ細かいサポートだね。相続の難しい手続きや、これからの生活設計について、顔が見える距離で親身に相談に乗ってくれるのが信金の強みだよ。
まとめと未来への提言
相続は、単にお金を受け取るだけのイベントじゃないんだ。それは、地域を支えてきた大切な力を、次の世代へと引き継ぐ「バトン」でもあるんだよ。
お金をどこに預けるかは、私たちがどんな未来を作りたいかを選ぶことでもあるんだ。あなたがこれから受け継ぐ予定のお金、あるいは今預けているお金は、どこの街を元気にするために使いたいかな?
専門家としての一言(司法書士・1級FPの視点)
相続が発生した際、どの金融機関で資産を管理するかという選択は、ご家族の利便性だけでなく、地域経済の持続性という側面も持っています。最近では、信用金庫側も相続人との接点を重視し、遺言代用信託や遺産整理業務など、専門性の高いサービスを拡充しています。相続の手続きをスムーズに進めるためには、生前から家族間で取引のある金融機関を確認し、どのようなサポートが受けられるかを把握しておくことが非常に重要です。事前の準備が、大切な資産を次世代へ、そして地域へとつなぐ第一歩となります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
外貨預金の落とし穴?最高裁が認めた「円に戻さなくても税金がかかる」意外なルール
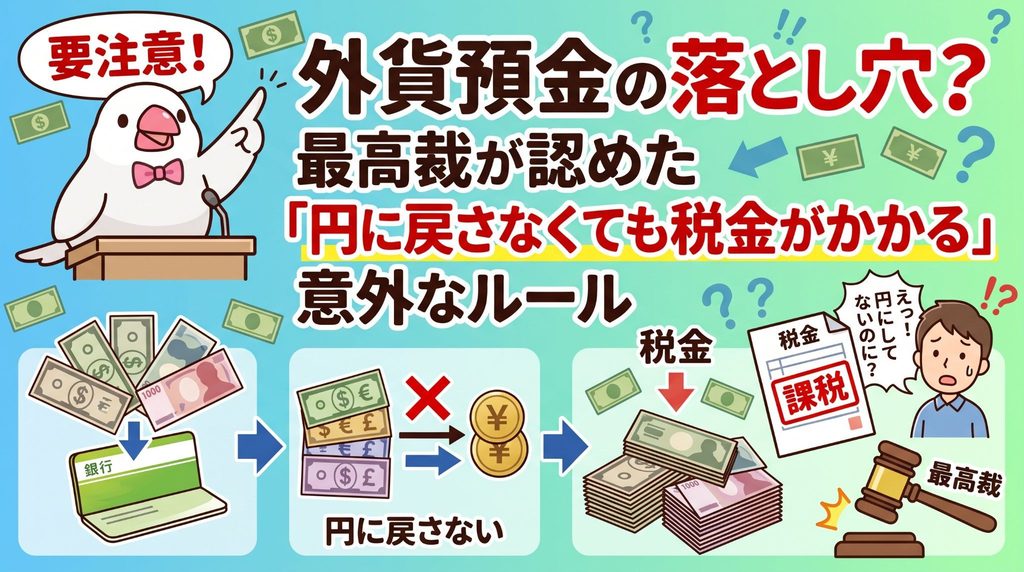
外貨を別の外貨に替えた際、円安で利益が出ていれば税金がかかると最高裁が判断しました。
買い物での使用は原則非課税ですが、投資や転売目的の利用は課税対象になる恐れがあります。
こんにちは!西荻窪・吉祥寺を拠点に活動する相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
昨今の円安の影響を受けて、外貨預金を始める方がとても増えています。日銀の統計によれば、2026年7月末時点での個人の外貨預金残高は約6兆9000億円にものぼり、前年と比べて7%も増加している状況です。
外貨を保有している方のなかには、「日本円に戻して利益を確定させなければ、税金は関係ない」と思い込んでいる方も多いのではないでしょうか。しかし、その思い込みは非常に危険です。最高裁が示した「初判断」によって、外貨運用の税金ルールが改めて浮き彫りになりました。
外貨を別の外貨に替えただけで税金が発生する理由
2026年6月、最高裁は非常に重要な判断を下しました。それは「外貨を日本円に戻したときだけでなく、ドルからポンドなど、別の外貨に交換した際も税金がかかる」というものです。最高裁がこの「外貨から外貨への交換」における課税の適法性について判断を示したのは、今回が初判断とのことです。
例えば、1ドル=100円のときに預けた1万ドル(100万円相当)を、1ドル=160円になったタイミングでポンドに買い替えたとします。このとき、手元には円が1円も入ってきませんが、法律上は「一度ドルを円で売却し、その円でポンドを買い直した」とみなされます。
つまり、100万円が160万円に増えた状態で別の資産に乗り換えたことになり、最高裁はこの状態を、為替による利益が実現した「利益の確定」であると結論づけました。税理士の市田佳祐氏はこの判断について、新しいルールが作られたわけではなく、税務当局が以前から示していた「資産の交換は利益の実現である」という原則が改めて明確になっただけであると指摘しています。
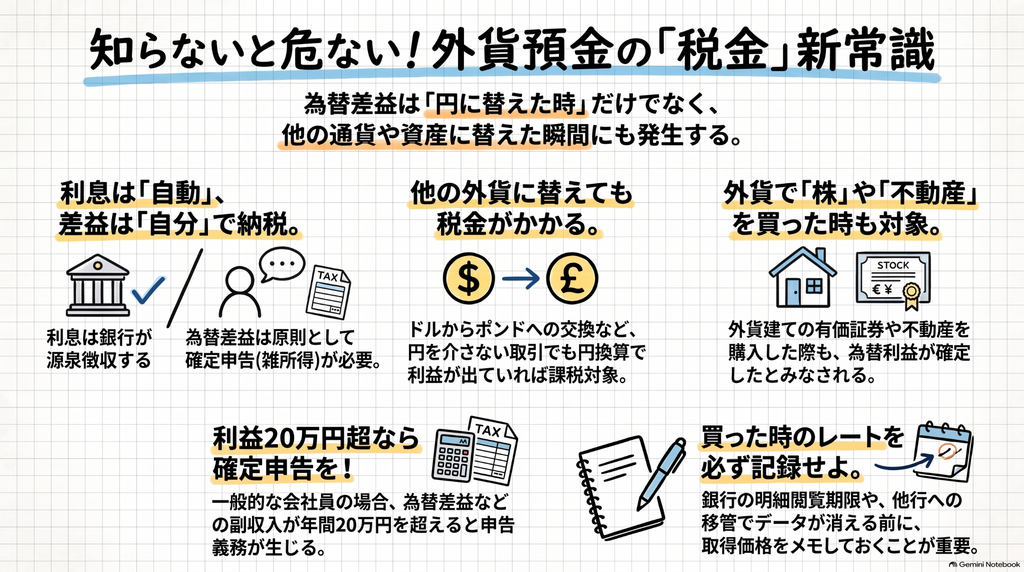
為替差益に税金がかかるタイミング
国税庁は、為替による利益(為替差益)が課税対象となる主なケースとして、以下の4つを挙げています。これらはすべて、円を受け取っていなくても「資産としての価値が確定した」とみなされるタイミングです。
- 外貨を日本円に両替したとき
- 外貨を他の国の外貨に交換したとき
- 外貨を使って外国の株式や債券などの有価証券を購入したとき
- 外貨を使って海外の不動産を購入したとき
これらは、外貨という「手段」を使って別の「資産」を手に入れた瞬間に、それまでの値上がり益を精算しなければならないという考え方に基づいています。外貨のまま持っているつもりでも、形を変えた瞬間に税金の計算が必要になるということですね(ちゅいヨ!)。
海外旅行での支払いや買い物はどうなる
「外貨預金から引き出せるカードで海外の食事代を払ったら、それも課税対象になるの?」と不安になる方もいるでしょう。
結論から言うと、海外旅行中の食事代や日用品の購入といった「消費行動」については、一般的に為替差益の課税対象にはなりません。自分の生活のために外貨を支払いに充てる分には、細かな為替計算は不要とされています。
ただし、注意が必要な例外もあります。例えば、海外でブランド品を転売目的で購入した場合などは、消費ではなく「投資」とみなされ、課税の対象になる可能性があるのです。最終的にどのようなケースが課税されるかは、国税庁が個別に判断することになります。
確定申告が必要な人と不要な人の境界線
外貨で得た利益は「雑所得」に分類され、他の所得と合算して税率が決まる「総合課税」の対象です。
一般的な会社員の方であれば、給与以外の所得が年間で__合計20万円以下__であれば、確定申告は不要というルール(例外)があります。ここで注意が必要なのは、この20万円という枠は、為替差益だけでなく、副業の利益や暗号資産の売却益など、__すべての雑所得を合算した総額__であるという点です。為替差益単体では10万円でも、他の副収入が15万円あれば、合計25万円となり申告義務が生じます。
また、申告の際には「外貨を取得したときのレート」の記録が不可欠です。銀行のオンライン明細は閲覧期間が限られていることが多く、銀行を移し替えた際などに取得時のデータが分からなくなることも珍しくありません。
税理士の柴原一氏も、確定申告で困らないように取得時の情報を詳細に記録し、保管しておくことが重要だと助言しています。取引のたびにこまめにメモを残しておくのが、もっとも賢い防衛策です(ちゅいヨ!)。
よくある疑問(FAQ)
Q1 国内口座の外貨の利息の税金の区分を教えて下さい
A1 国内口座の利息について 国内の銀行に預けている外貨の利息は、円建ての預金と同じ「源泉分離課税」です。利息を受け取る前に一律20.315%(所得税・復興特別所得税15.315%、住民税5%)が自動的に差し引かれるため、自分で申告する必要はありません。
Q2 海外口座の利息の税金区分を教えて下さい
A2 海外口座の利息について 海外の銀行口座で利息を受け取る場合は、国内で源泉徴収がされません。そのため、原則として自分で申告が必要です。もし海外ですでに税金を払っている場合は、確定申告の際に「外国税額控除」という仕組みを使って、二重課税を調整することができます。
まとめと未来への提言
外貨運用は円安局面で資産を守るための有効な手段ですが、税金のルールを知らないと思わぬ申告漏れを招く恐れがあります。
- 円に戻さなくても、他の外貨や有価証券に変えた時点で課税対象になる
- 日常的な買い物は原則非課税だが、転売目的などの投資行動は例外
- 会社員でも雑所得の合計が20万円を超えれば確定申告が必要
西荻窪や吉祥寺の賑わいを見ていると、海外からの観光客も増え、外貨がより身近になったと感じます。井の頭公園を散歩しながら将来の資産形成を考えるのも素敵ですが、その際はぜひ、税金のルールもセットで思い出してくださいね。自分の外貨取引がどのケースに当てはまるか、この機会に一度確認してみませんか?
専門家としての視点(司法書士・1級FPの視点)
資産運用において最も見落とされがちなのが、取引の正確な記録保存です。銀行のシステムに頼り切らず、いつ、いくらのレートで取得したかを自身で管理することが、将来の税務リスクを回避し、正確な納税を行うための唯一の手段となります。司法書士・1級FPとして、法的な証拠能力を持つ記録の継続的な蓄積を強く推奨いたします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
みずほ銀行が16年半ぶりに「貯蓄預金」を復活!普通預金よりおトクな金利の秘密とは?
みずほ銀行が「貯蓄預金」を復活。預金額に応じて金利が段階的に上がります。 300万円以上で金利0.45%。普通預金(0.4%)よりおトクな仕組みです。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺の井の頭公園を散歩していると、冬に向けてせっせとエサを蓄えたり、巣作りの準備をしたりする仲間をよく見かけます。実は今、人間のみなさんの「お金の置き場所」にも、新しい変化が起きているんですよ。
今回注目したいのは、みずほ銀行が発表した新しい「貯蓄預金」のニュースです。なんと、約16年半ぶりにこの仕組みが復活しました。「お金をどこに預ければいいかわからない」と悩んでいるみなさんに、なぜ今この商品が注目なのか、みんなにもわかるように解説していきますね。
16年半ぶりに復活した「貯蓄預金」の正体
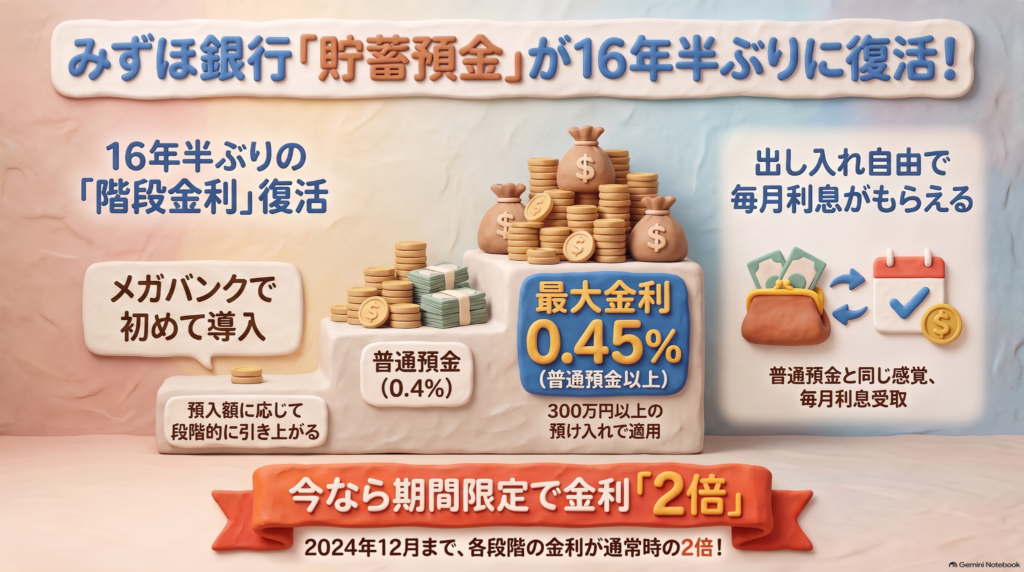
みずほ銀行は2009年以来、約16年半ぶりに「段階金利」の貯蓄預金を復活させました。これは「金利ある世界」が戻ってきたことを象徴する出来事です。
なぜ銀行が今、この預金を再開したのでしょうか。それは、みなさんから預かったお金をしっかりと集めて、それを社会や企業に貸し出すことで経済を動かす「信用創造(しんようそうぞう)」という活動に役立てたいからです。これまでは金利が低すぎて貯蓄預金はお休み状態でしたが、ようやく「預けることで社会も自分も潤う時代」がやってきたと言えますね。普通預金との違いは、預ける金額が大きくなるほど金利が上乗せされる点にあります。
預ければ預けるほどおトクになる階段金利の仕組み
この貯蓄預金には、預金額に応じた6段階の金利が設定されています。
- 10万円以上から段階的に金利がアップ
- 300万円以上の預金で金利は0.45%に
- 普通預金の0.4%よりも高い金利設定
特に注目なのは、300万円以上を預けた時の金利です。普通預金の金利が0.4%であるのに対し、この貯蓄預金なら0.45%になります。さらに、2024年12月までに新しく口座を作ると、すべての段階の金利がそれぞれ通常の2倍になるキャンペーンも実施されています。
みずほ銀行の猪股副頭取は、この新しい商品について次のように語っています。
「金利ある世界が定着するなか、金利時代を象徴するような金融商品だ」
まさに、新しい時代の幕開けを感じさせる預け方ですね。
出し入れ自由でポイントも貯まる利便性
「金利が高いと、お金を自由に引き出せなくなるのでは?」と心配になるかもしれませんが、安心してください。この貯蓄預金は、普通預金と同じようにいつでも自由にお金を出し入れできます。
さらに、楽天グループと協力して発行している「みずほ楽天カード」を使っている人には、もっと嬉しい特典があります。銀行の取引で貯まるポイントと楽天ポイントを合わせると、最大で2%の還元が受けられる仕組みも整えられています。おトクな金利を受け取りながら、普段のお買い物でもポイントをしっかり貯められるのは、一石二鳥の魅力ですね。
よくある疑問(FAQ)
Q1 貯蓄預金と普通預金の最大の違いは何?
A1 預金額に応じた金利のステップアップです。たくさんお金を預ける人ほど、普通預金より有利な条件で運用できます。
Q2 お金が必要な時にすぐに引き出せる?
A2 はい、普通預金と同様に自由に出し入れが可能です。急に現金が必要になった時でも困ることはありません。
Q3 キャンペーンの対象期間はいつまで?
A3 各段階の金利が2倍になる新規開設キャンペーンは、2026年12月までとなっています。
まとめと未来への提言
今回のニュースは、ただ銀行にお金を置いておくだけの時代から、金利やサービスを意識して自分に合った預け先を選ぶ時代に変わったことを教えてくれています。16年半ぶりに復活したこの仕組みを上手に使えば、日々の生活をより豊かにする一助になるはずです。
大切な種を蓄える小鳥のように、これからは金利やポイントを賢く意識して、自分にとって一番良い銀行の使い道を探してみましょう(ちゅい!)。
あなたなら、この新しい貯蓄預金をどう活用しますか?
専門家としての一言(司法書士・1級FPの視点)
日本経済が「金利のある世界」へ本格的に移行する中、資産の管理方法は重要な局面を迎えています。これまでの低金利時代における慣習を見直し、金利情勢に合わせて資金の配置を最適化することが、将来の資産形成や円滑な相続準備において非常に重要です。預金商品の選択肢が増える今、ご自身の資産ポートフォリオを改めて再検討することをお勧めいたします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
農地の相続が変わる!「信託」解禁で実家の田畑を次世代へつなぐ新ルール
農地の信託解禁で、農家でない親族への権利譲渡がスムーズになります。 土地の細分化を防ぎ、やる気ある担い手に農地をまとめやすくする改革です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
西荻窪や吉祥寺のような街に住んでいると、実家が農家でも自分は会社員として働いているという方がたくさんいます。親が大切に守ってきた田んぼや畑をどうすべきか、悩んでしまいますよね。実は今、日本の農地相続は大きな転換期を迎えようとしています。これまでは難しかった「農家ではない家族へのバトンタッチ」が、新しい仕組みで現実味を帯びてきたのです。
農家じゃなくても権利を引き継げる新しい仕組み
現在、農林水産省では、農地の管理や処分を信頼できる人に託す「信託(しんたく)」という仕組みの解禁を検討しています。
これまでのルールでは、親が元気なうちに農地を子供へ譲る「生前贈与」を行う場合、受け取る子供自身が農業をしていなければならないという厳しい制限がありました。一方で、亡くなった後の「相続」では農業をしない親族でも引き継げますが、これが原因で「誰も耕さない土地」が増えるという矛盾を抱えていました。
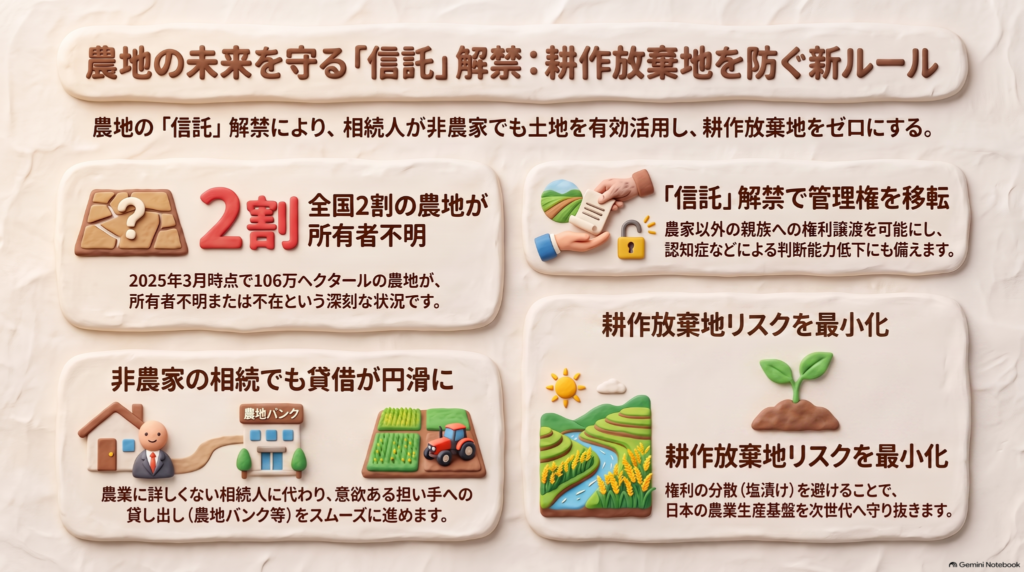
新しく「信託」が解禁されれば、農業をしない親族でも、生前から管理や処分の権利を法的に持つことができるようになります。これにより、将来その土地をどう活用するかという判断を、家族がスムーズに行えるようになるのです。
バラバラになる農地と耕作放棄地の大きなリスク
なぜ今、このような改革が必要なのでしょうか。背景には、日本の農業が直面している深刻な現状があります。
実は、農業経営体の数はこの20年ほどで約6割も減少しました。個人農家の約7割が65歳以上で、平均年齢は68歳に迫っています。こうした中で相続が発生すると、複数の親族に権利が細かく分かれてしまい、貸し借りや売却の話し合いがまとまらない「塩漬け」状態になりやすいのです。
実際に、2025年3月末時点の予測データでは、全国の農地の約2割にあたる106万ヘクタールで、所有者が不明だったり持ち主が近くにいなかったりする状態になるとされています。放置された土地が「耕作放棄地」になれば、地域の生産基盤そのものが失われてしまいます。
2027年度の税制改正に向けた大きな動き
この農地の信託解禁に向けた動きは、2027年度の税制改正の要望に反映される予定です。2024年の年末にかけて、政府や与党内で具体的なルールの詳細が調整されることになっています。
この改革では、信託の解禁だけでなく、相続した際に税金の支払いを待ってもらえる「納税猶予(のうぜいゆうよ)」の仕組みをより使いやすく広げることも検討されています。国を挙げて、農地がバラバラになるのを防ぎ、意欲のある農家さんへ土地を集約しようとしているのです。
認知症対策としての信託の価値
信託という仕組みのもう一つの大きな魅力は、将来の認知症などによる判断能力の低下に備えられる点です。
親が元気なうちに、信頼できる相続人へ「土地の管理や処分の権限」を託す契約を結んでおくことができます。そうすれば、万が一親の判断が難しくなっても、あらかじめ決めた計画に沿って、やる気のある農家さんへ貸し出すなどの手続きが止まることはありません。私たちのような都会暮らしの家族でも、遠く離れた実家の土地をしっかりと守り、地域のリーダーへ繋いでいくことができるのです。
仕組みだけでは解決しない課題
ただし、法律が変われば万事解決というわけではありません。東京大学の安藤光義教授は、制度の課題について次のように指摘しています。
農地は負の不動産になりやすく信託の受け手が出てくるか懸念がある。農業で高い収益をあげられるようにしなければ耕作放棄は減らせない
司法書士やFPの視点から見ても、収益を生まない土地は管理コストだけがかかる「負債」になるリスクがあります。制度を賢く利用すると同時に、その土地をどう活かして収益性を高めるか、あるいは地域の担い手へどうバトンを渡すかという、実務的な戦略が不可欠です。(ちゅい!)。
よくある疑問(FAQ)
Q1 農地を貸したり売ったりするには、どれくらいの同意が必要ですか?
A1 農地を貸し出す場合は、権利を持っている人の「過半数」の合意が必要です。一方で、農地を売却(転用を含む)する場合は、権利を持っている人「全員」の合意が必要になります。だからこそ、信託で権利をまとめておくことが重要になります。
Q2 農地バンク(農地中間管理機構)を通じた契約期間はどれくらいですか?
A2 都道府県が指定する農地バンクを利用する場合、10年から15年という長期間の契約を結ぶケースが多く見られます。一度貸し出すと長期間の運用になるため、事前の検討が大切です。
まとめと未来への提言
農地の「信託」解禁は、これまで「農業をしないから」という理由で相続対策を諦めていた家族にとって、希望の光となります。バラバラになりそうな土地を一つにまとめ、次世代や地域の担い手へ繋ぐことは、日本の豊かな食を守ることにも繋がります。
あなたの大切な実家の土地、次の世代にどう繋いでいきたいですか?
専門家としての一言(司法書士・1級FPの視点)
農地の相続は、農地法や税務の特例が複雑に絡み合うため、一般の方には非常に難解です。2027年度の改正を視野に入れつつ、ご家族が健康なうちに早めの対策を検討することが、将来のトラブルを防ぐ最善の策となります。まずは司法書士やFPなどの専門家へ相談し、現状を把握することから始めてみてください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
個人の株取引が123兆円を突破!AI株ブームの裏側と、私たちが知っておくべきリスクの正体
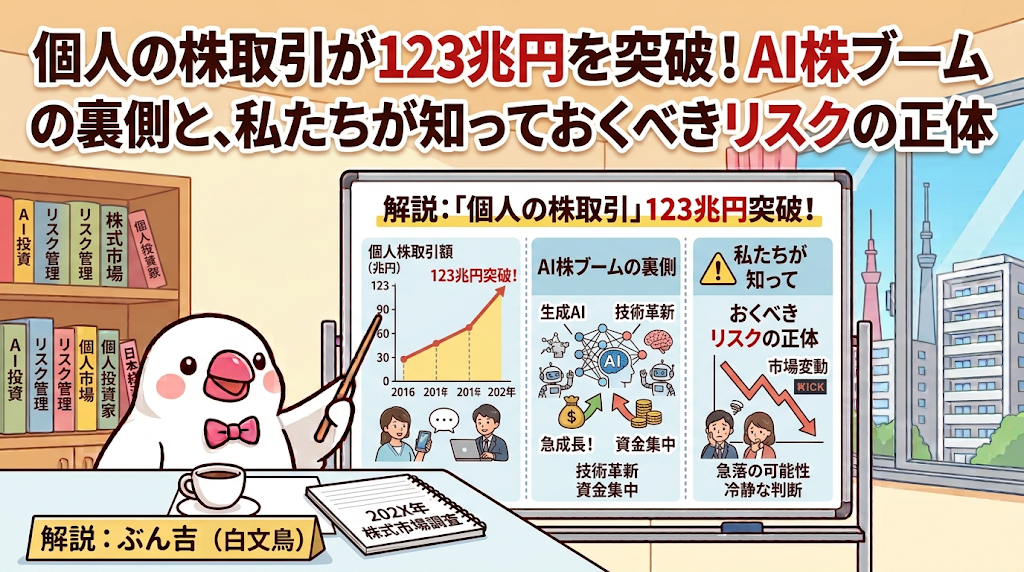
個人の信用取引が123兆円に急増し、AI株が主役になっています。 3倍の取引が流動性を支える一方、急落時の連鎖売りのリスクもあります。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
最近、ニュースで「株価が大きく動いた!」と話題になっているのを見かけるよね。実は今、日本の株式市場では、ボクたち個人投資家が空前の存在感を見せているんだ。高い空から市場を「鳥の目」で俯瞰してみると、その活発な動きの裏側には、証券会社からお金を借りて売買する「信用取引」が深く関わっていることがわかるんだヨ。今、市場で何が起きているのか、一緒にのぞいてみよう!
信用取引が123兆円という過去最大規模に
今、個人投資家による「信用取引」の勢いが止まらないんだ。7月の信用取引額(売りと買いの合計)は123兆円に達して、なんと年初の2倍強にまで膨らんでいるんだヨ。
ここでいう「信用取引」とは、自分の手持ち資金を保証金として証券会社に預け、その最大約3倍もの金額を取引できる仕組みのことなんだ。少ない手出しで大きな勝負ができるから、今の相場に乗ろうとする人が増えているんだね。
驚くべき事実は、個人の売買代金全体のうち、この信用取引が占める割合が83%という過去最高水準になっていること。さらに、市場全体の取引に占める個人の比率も6月には30%を超えていて、まさに個人投資家が市場を動かす「主役」になっていると言えるんだヨ。
AI関連の高い株が人気の理由
どうしてここまで信用取引が増えているのか。その大きな理由は「AI(人工知能)ブーム」にあるんだ。特にキオクシアホールディングスなどのAI関連銘柄が取引の主役になっているんだね。
こうしたAI関連の株は、期待が大きい分、1株あたりの値段が高い「値がさ株」が多いのが特徴なんだ。例えば、1株数万円もする株を最低単位の100株買おうとすると、数百万円もの資金が必要になっちゃうよね。だから、普通の個人が手を出そうとすると、信用取引を使ってレバレッジをかけないと買えないという背景があるんだヨ。
松井証券の窪田さんは、今の状況をこんな風に分析しているんだ。
「キオクシアホールディングスを筆頭に人気の人工知能(AI)関連株の値動きが大きく、短期の値幅取り狙いの売買が活発だ」
値動きが激しいからこそ、短期間で利益を狙いたい人たちにとって、AI株はとても魅力的な戦場になっているんだね。
今の投資家は意外と冷静?
「借金してまで株を買うなんて危なくない?」と心配になるかもしれないけれど、今のところ投資家のみんなは意外と冷静に立ち回っているみたいだヨ。
投資家がどれくらい損をしているかを示す「信用評価損益率」を見ると、7月末時点でマイナス8.4%。これは過去10年の平均(マイナス10.2%)よりも良い状態で、まだみんなの心に余裕があることを示しているんだ。
それに、株価が一時的に下がったときに「安くなった!」と買う「押し目買い」をする人も多いんだ。これが相場の極端な下落を防ぐ支えにもなっているんだヨ。
「AI関連株の下落局面では信用買いの投げ売りが出る一方、新規に押し目買いを入れる投資家も多く健全な回転が利いている」
このように、今はリスクを取りつつも、うまく市場にお金が回っている状態なんだね。
急落したときに気をつけたい落とし穴
でも、空の上から見ていると、少しだけ心配な雲行きも見えるんだ。現在、信用取引で株を買っている状態の残高(買い残)は6兆2680億円と、非常に高い水準にあるんだヨ。
もし、みんなの予想に反して相場がドスンと急落してしまったらどうなるかな?借りたお金で買っている人は、保証金の維持が難しくなって、損失を広げないために一斉に株を売らなきゃいけなくなるんだ。
一人が売ると株価がさらに下がり、それが次の売りを呼ぶ……という「投げ売りの連鎖」が起きるリスクがあるんだね。市場が盛り上がっているときこそ、こうした足元の危うさには注意が必要なんだ。ちゅいヨ!
よくある疑問(FAQ)
Q1 なぜ今、こんなに信用取引が増えているの?
A1 AI関連株への注目が集まっているからです。これらの銘柄は1回の取引に必要な最低金額が高額(値がさ株)であることが多いため、手元の資金が限られている個人投資家が、信用取引を活用して取引に参加しているからです。
Q2 個人投資家が増えることは、市場にとって良いことなの?
A2 はい、大きなメリットがあるんだ。個人投資家が活発に動くことで市場に「流動性(取引の厚み)」が生まれるし、株価が下がったときに買う「逆張り」の傾向が強いから、相場が一方的に崩れるのを防ぐ「下支え役」にもなってくれているんだ。
まとめと未来への提言
今回は、個人投資家が市場の30%以上を占め、信用取引を駆使してAIブームを牽引している現状をお話ししたよ。まさにボクたちが相場の主役として存在感を示している時代なんだね。
ただ、過去最大級に膨らんだ「買い残」は、いつか必ず売られる運命にあることも忘れてはいけないよ。この活発な流れがこれからも「健全な回転」を続けていくのか、それとも大きな波乱の種になるのか。
キミなら、この大きな市場の波に対して、どんな準備をして向き合っていくかな?
専門家としての一言(司法書士・1級FPの視点)
投資においてレバレッジを活用することは、資金効率を高める有効な手段ですが、それは常に背中合わせのリスクを許容できることが前提となります。特に市場全体が過熱し、信用取引の比率が高まっている時期には、万が一の急落時に自分の生活資金や資産形成の計画が破綻しないよう、出口戦略を明確にしておくことが不可欠です。感情に流されず、冷静にリスクをコントロールする姿勢こそが、長期的な資産運用の成功を支えます。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
株主総会の紙資料がついに廃止へ?2027年改正で変わる「1株から買える」投資の未来

2027年にも株主総会資料の書面請求制度が廃止される見込みです。 これは1株から投資できる「単元株制度」の廃止に向けた大きな一歩です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)
ここ最近、ポストに届く封筒の厚みが少しずつ薄くなっていることにお気づきでしょうか。西荻窪の私の事務所でも、お客様から「最近、株主総会の案内がハガキだけになった気がするけれど大丈夫?」と聞かれることが増えてきました。実は今、会社法の大きな改正に向けて、私たちの投資の常識が塗り替えられようとしています。

株主総会資料の完全デジタル化
政府は2027年を目標に会社法を改正し、株主が「総会の資料を紙の郵送で送ってほしい」と個別に企業へ請求できる「書面交付請求」という制度を廃止する方針を決定しました。
現在、株主総会の資料には企業の活動報告や財務諸表、そして議案の詳細などがびっしりと書かれています。大手企業の資料ともなれば100ページを上回ることもあり、これを印刷して全株主に郵送するコストは、企業にとって非常に重い負担となっているのです。今回の改正には、デジタル化を徹底することで、こうした印刷・郵送コストを一気に削減する狙いがあります。
「紙が届かなくなったら、総会の情報を見逃してしまうのでは?」と心配される方もいらっしゃるかもしれませんが、安心してください。法改正後も、資料が掲載されているURLを記載した「アクセス通知書(ハガキなど)」は、これまで通りすべての株主の元に郵送で届きます。これさえあれば、いつ総会が開かれるかをしっかり把握できますよ。
投資がもっと身近になる未来
資料のペーパーレス化は、単なる企業の事務的なコスト削減の話ではありません。実はこれが、日本の株式市場に根付いている「単元株制度(100株単位での売買)」を撤廃するための、非常に重要な布石となっているのです。
現在は「100株単位」での売買が一般的ですが、欧米のように1株から自由に売り買いできるようになれば、少額から投資を楽しめるようになります。しかし、企業側には「もし1株から買えるようになって株主の数が何十倍にも増えたら、紙の資料を郵送するだけで経営が傾いてしまう!」という強い懸念がありました。つまり、紙の資料を請求できる権利そのものが、1株単位での取引を実現する上での大きな壁になっていたのです(ちゅいヨ!)。
今回の背景について、政府の議論では以下のように述べられています。
「個人が株を少額で買えるようにするには単元株制度の撤廃が不可欠だ。企業側には株主が増えれば費用が膨らむことへの懸念があった。このため株主総会資料を請求できる制度をやめることで企業の負担を減らし、単元株制度の撤廃にむけた議論を促す。」
資料を電子化して「株主が何人になってもコストが増えない仕組み」を整えることで、誰もが気軽に投資に参加できる新しい環境を作ろうとしているわけですね。
デジタル化への移行状況と課題
政府は2022年に、上場企業が資料をネット上で公開することを義務づける「電子提供制度」を導入しました。しかし、2026年6月時点の東京証券取引所のデータを見ると、実際に「アクセス通知書」のみの送付に切り替えた企業は、全上場企業の8.6%に留まっています。
依然として約47%の企業が資料一式を紙で送り続けており、半分近くの企業がまだ旧来のやり方を続けているのが現状です。企業側も「デジタル化したいけれど、紙を求める株主の声にも対応しなきゃ……」と、板挟みの中で苦労している様子が伺えますね(ちゅいヨ!)。
もちろん、インターネットの利用が難しい高齢の株主などへの配慮も忘れてはいません。2027年の法改正案が成立した後も、すぐにすべてが切り替わるわけではなく、周知のために2〜3年の「経過措置」を設けることが検討されています。急激な変化ではなく、社会全体がゆっくりとデジタルに慣れていくための期間が確保される見込みです。
よくある疑問(FAQ)
Q1 もう紙の資料は一切もらえなくなるの?
A1 2027年の改正以降は、原則として個別に請求して紙で受け取る制度自体がなくなります。ただし、混乱を防ぐために2〜3年の経過措置が検討されているので、すぐに明日からゼロになるわけではありません。
Q2 ネットが見られない人はどうすればいい?
A2 議決権を行使するための書類や、ネット上のどこに資料があるかを知らせる「アクセス通知書」は、今後も郵送で届きます。また、高齢者の方などが取り残されないよう、どのような配慮が必要かについては引き続き慎重に議論されています。
Q3 なぜ今このタイミングで変わるの?
A3 デジタル化を推進して企業の事務負担を減らすことで、これまで投資をためらっていた方でも1株から少額で投資しやすい環境を日本全体で作り上げるためです。
まとめと未来への提言
株主総会資料のペーパーレス化は、単なる「紙の節約」という小さな話ではなく、日本の投資環境そのものをアップデートするための壮大な計画です。
企業のコスト負担が軽くなり、100株単位というハードルがなくなれば、若年層から高齢層まで幅広い世代が、より自由に資産形成を行えるようになります。もしこの先、単元株のルールが撤廃されたら、あなたは今まで手が届かなかった憧れの企業の株を、まずは1株から持ってみたいですか?ぜひ、未来の投資スタイルを想像してみてくださいね。
専門家としての一言(司法書士・1級FPの視点)
会社法の改正は、企業のDX推進だけでなく個人投資家の裾野を広げる重要な一歩です。単元株の撤廃が実現すれば、相続で少額の株式を引き継ぐ際の端株処理の手間が減るなど、実務面での利便性も向上するでしょう。1株単位での保有が一般的になれば、相続対策としての生前贈与などもより柔軟に行えるようになります。今後の法改正の動向に注目が必要です。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
非上場株の評価が変わる!中小企業の相続税が軽くなる新ルールを解説

非上場株の評価ルールが64年ぶりに刷新され、中小企業の相続税負担が軽くなります。 2028年から新しい計算方式に一本化され、複雑だった節税策は使えなくなります。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺のサンロード商店街や西荻窪の駅前通りにあるような、地域に根ざしたお店や会社を支える経営者の皆さん。自分の代から築き上げてきた大切な会社の「株」に、将来どれだけの相続税がかかるのか、不安に思うこともあるよね。これまでは計算がとても複雑で、専門家に頼まないと見通しが立ちにくかったんだ。でも、国税庁がこれまでのルールをガラリと変える案をまとめたんだヨ。

60年ぶりの大改革!評価のルールがシンプルに
今の非上場株の評価ルールは、なんと1964年に作られたものなんだ。約60年もの間、基本的な仕組みは変わっていなかったんだね。
これまでは、自分の会社と業種が似ている「上場企業」の株価を参考にするなど、非常にややこしい計算をしていたんだ。例えるなら、地元で愛される個人商店の価値を、証券取引所に上場しているような「誰もが知る超大手の有名スーパーチェーン」と無理やり比較して決めていたようなものなんだヨ。これでは実情に合わないし、不公平だよね。
これからは、その比較をやめて「その会社がいま持っている財産」と「過去5年間の利益からみる稼ぐ力」をベースに、一定の係数を掛けて計算する方式に一本化される見通しだヨ。自分たちの会社の今の姿が、より正しく評価に反映されるようになるんだね。
中小・零細企業には嬉しいニュース
今回のルール変更は、多くの小規模な会社にとって追い風になりそうだね。新しい計算方式になると、特に規模の小さな会社や、利益がそれほど高くはない会社の評価額が下がる傾向にあるんだ。
ここで注目したいのが、新しいルールでは「過去5年間の利益」を計算するときに、赤字(マイナス)の年もしっかり含めて平均を出してくれることなんだ。赤字の時期があってもそれが評価に反映されるから、無理のない評価額になりやすいんだヨ。日本経済新聞の試算でも、専門家が次のようにコメントしているね。
「零細企業の多くは評価額が下がり税負担は軽減される」として、懸念されていた事業承継への影響は限定的とみる。(日本経済新聞)
会社を次の世代へ引き継ごうとしている経営者にとって、税金の負担が軽くなるのはとても心強いことだね。
行き過ぎた節税への「待った」
では、なぜわざわざ60年ぶりにルールを変えるんだろう?
実は、これまでの「上場企業と比較する仕組み」などの複雑さを逆手に取って、わざと評価額を低く抑えるような「行き過ぎた節税」が目立っていたんだ。これに対して、2024年に会計検査院という国の機関から「公平性が保たれていない」という厳しい指摘が入ったんだヨ。
それを受けて国税庁は2026年4月から有識者会議で検討を重ねてきたんだ。みんなが納得できる、公平で透明なルールを作るための改革なんだね(ちゅいヨ!)。
これからのスケジュール
この新しいルールがいつから始まるのか、確認しておこう。
現在は、2027年度の税制改正大綱にこの内容を盛り込み、2028年1月以降に発生する相続から適用することを目指して議論が進められているんだ。
まだ少し先の話だから、今すぐ慌てて何か対策を始める必要はないヨ。まずは自分の会社の価値が新ルールでどう変わるのか、今後の発表をじっくり見守ることが大切だね。
よくある疑問(FAQ)
Q1 今すぐ何か準備が必要?
A1 今はまだルール案が示された段階だヨ。具体的な計算方法が確定してから、専門家と一緒にシミュレーションを始めるのがおすすめです。
Q2 利益が出ている会社は税金が上がるの?
A2 今回のルールでは「稼ぐ力(収益力)」が評価の直接的な柱になります。そのため、収益力が非常に高い会社や規模の大きな会社は、これまでよりも評価額が上がって税負担が増える可能性があります。
Q3 すでに相続対策をしている場合はどうなる?
A3 今までのルールを前提にした節税策の中には、新ルールでは効果がなくなってしまうものもあるかもしれないですね。時期が来たら、対策の見直しが必要になります。
まとめと未来への問いかけ
今回の改正は、日本を支える多くの中小企業にとって、次世代へのバトンタッチをスムーズにするための大きな一歩になるはずです。評価の仕組みが透明になることで、将来の計画も立てやすくなりますね。
あなたの大切な会社を、次の世代へどんな形で残していきたいですか?
専門家としての一言
評価方法の一本化は、算定の透明性を高め、事業承継の予測可能性を向上させる大きな転換点となります。一方で、収益力の高い企業においては評価の柱が明確化されることで、現行よりも評価額が上昇し、増税となるリスクも否定できません。2027年度の税制改正大綱で示される「具体的な係数や算式」を注視しつつ、2028年の適用に向けて早めの現状把握と中長期的なシミュレーションを行うことが、円滑な承継への鍵となります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。