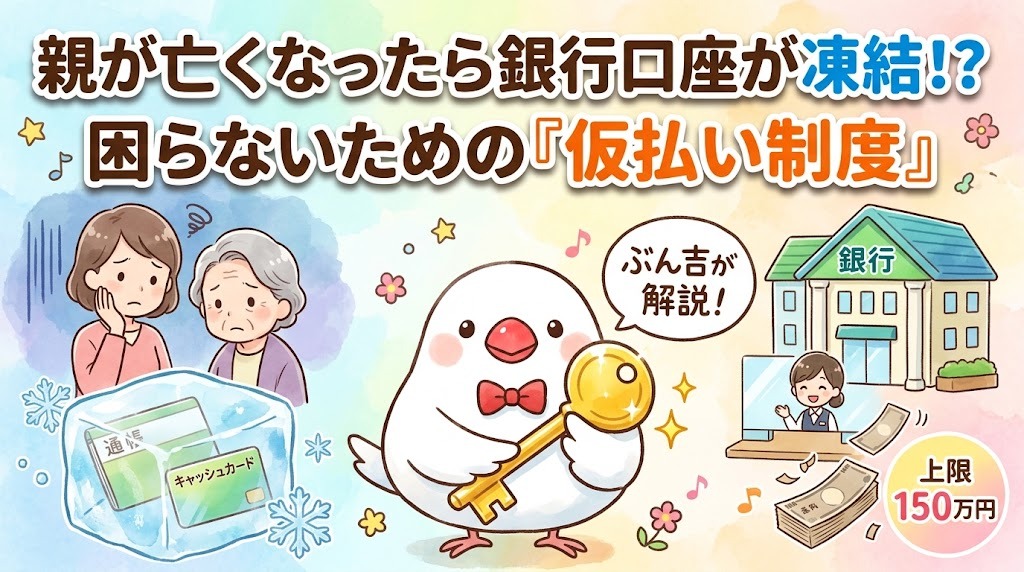
銀行は口座の名義人が亡くなったことを知ると、その口座を凍結します。遺産分割前でも一定額を引き出せる「仮払い制度」の仕組みと、上手な相続手続きの進め方を知っておきましょう。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
秋のお彼岸を過ぎて、ご家族のことを考える機会が増える季節ですね。ご相談の中でとても多いのが「父の口座からお金が下ろせなくなって、葬儀代が払えない」「母の生活費をどう出せばいいの?」というお声です。今日は、名義人が亡くなったあとの銀行口座がどうなるのか、そしてお金に困らないための制度と手続きのコツを、皆さんにもわかるようにやさしく解説するヨ。
なぜ銀行口座は「凍結」されるの?
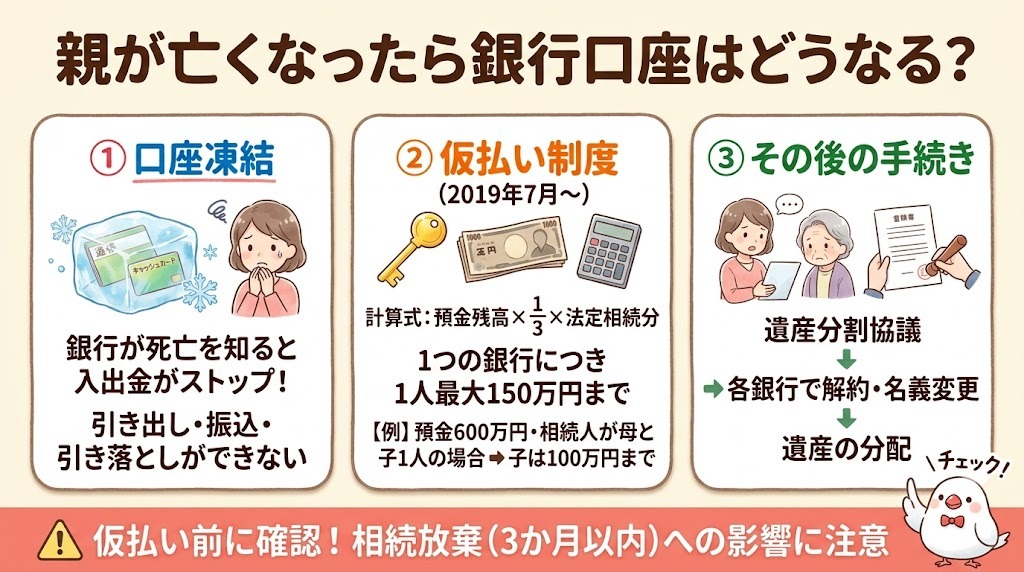
銀行は、ご家族からの連絡などで口座の名義人が亡くなったことを知ると、その口座の入出金を止めます。これがいわゆる「口座凍結」です。役所に死亡届を出しただけで自動的に銀行へ伝わるわけではありませんが、銀行が死亡を知った時点で、引き出しや振込、公共料金の引き落としなどができなくなります。
凍結の理由は、亡くなった方の預金が「相続人みんなの財産」になるからです。特定の相続人が勝手に引き出してしまうと、ほかの相続人との間でトラブルになりかねません。銀行は相続人全員の権利を守るために、正式な手続きが終わるまで口座をしっかり閉じておくんだ(ちゅい!)。
一方で、凍結前に暗証番号を知っている家族がキャッシュカードで引き出すのはおすすめできません。あとで「誰がいくら使ったのか」をめぐって争いの火種になったり、相続放棄ができなくなったりするおそれがあるからです。
遺産分割前でも引き出せる「仮払い制度」
「遺産の分け方が決まるまで、葬儀代も生活費も出せないの?」と心配になりますよね。そこで2019年7月1日から始まったのが、遺産分割前の相続預金の払戻し制度、通称「仮払い制度」です(民法909条の2)。相続人の一人が、ほかの相続人の同意がなくても、銀行の窓口で一定額まで引き出せます。
引き出せる金額は、次の計算式で決まります。
- 相続開始時の預金残高 × 3分の1 × 払戻しを受ける人の法定相続分
- ただし、同じ金融機関からは相続人1人あたり150万円が上限
例えば、亡くなったお父さまのA銀行の預金が600万円で、相続人がお母さまと子ども1人の場合、子どもが引き出せるのは600万円×3分の1×2分の1=100万円です。預金が1,200万円なら計算上は200万円ですが、上限があるので150万円までとなります。
手続きには、亡くなった方の出生から死亡までの戸籍謄本(または法定相続情報一覧図)、相続人全員の戸籍謄本、払戻しを受ける人の印鑑証明書などが必要です。金融機関によって必要書類が少し違うので、事前に確認しておくと安心だヨ。
なお、より多くの金額が必要な場合は、家庭裁判所に遺産分割の調停や審判を申し立てたうえで、預金の仮分割の仮処分を求める方法もあります。
仮払い制度を使う前に知っておきたい注意点
便利な仮払い制度ですが、気をつけたいポイントもあります。
- 引き出したお金は、その人が遺産の一部を先に受け取ったものとして、あとの遺産分割で調整されます
- 使い道によっては相続を承認したとみなされ、相続放棄ができなくなるおそれがあります
- 遺言で預金を受け取る人が決まっている場合は、制度を使えないことがあります
- あくまで「当面の支払い」のための制度で、口座の解約や名義変更そのものは別に手続きが必要です
特に、亡くなった方に借金がありそうな場合は要注意です。相続放棄の判断(原則3か月以内)が済むまでは、預金に手をつけずに専門家に相談するのが安全です。
「どの銀行に口座があるの?」を調べる新しい仕組み
相続手続きで意外と大変なのが、亡くなった方がどこの銀行に口座を持っていたのかを調べることです。通帳がネット銀行に切り替わっていて、家族が誰も知らない口座があることも珍しくありません。
そこで2024年4月1日に、口座管理法(預貯金口座付番制度)が始まりました。生前に口座とマイナンバーをひもづけておくと、相続のときに相続人が一つの銀行の窓口で申し出るだけで、ほかの銀行も含めてどこに口座があるかを一度に照会できます(相続時口座照会)。ただし、照会できるのはマイナンバーがひもづけられた口座だけで、ひもづけは本人の任意です。
ご両親がお元気なうちに、「どの銀行に口座があるか」を一覧にしておく、使っていない口座を整理しておく、といった準備も、残されたご家族の大きな助けになります(ちゅいヨ!)。
口座の解約・名義変更までを一つの窓口で
仮払い制度はあくまで一時的なものです。最終的には、遺産分割協議で分け方を決めて、口座ごとに解約や名義変更の手続きをする必要があります。銀行が複数あると、それぞれの窓口に戸籍一式や遺産分割協議書、相続人全員の印鑑証明書をそろえて提出しなければなりません。
司法書士の「遺産承継業務」では、戸籍の収集から相続人の確定、財産の調査、遺産分割協議書の作成サポート、各銀行での解約・払戻し、不動産の相続登記、相続人の皆さんへの分配までをまとめてお引き受けできます。平日に何度も銀行へ行く必要がなくなり、遠方に住むご家族でも安心して進められます。
よくある疑問(FAQ)
Q1:葬儀代は、亡くなった親の預金から払ってもいいのですか?
A1:仮払い制度を使えば、葬儀代などのために一定額を引き出せます。社会的にふさわしい範囲の葬儀費用であれば、相続放棄に影響しないと考えられることが多いですが、判断が難しいケースもあります。領収書は必ず保管し、迷ったら早めに専門家へご相談ください。
Q2:仮払い制度は、銀行が複数あればそれぞれで使えますか?
A2:はい。上限の150万円は金融機関ごとに計算されるので、複数の銀行に口座があれば、それぞれで計算式に沿った金額まで払戻しを受けられます。
Q3:口座が凍結される前に、家族が引き出しておいたほうがいいですか?
A3:おすすめしません。ほかの相続人とのトラブルや、相続放棄ができなくなる原因になりかねません。必要なお金は、仮払い制度など正式な方法で引き出すのが安心です。
まとめと未来への提言
銀行口座の凍結は、相続人みんなの財産を守るための大切な仕組みです。そして、困ったときのために仮払い制度という「助け舟」も用意されています。大切なのは、慌てて自己判断で動かず、正しい順番で手続きを進めることです。
もしものとき、ご家族がお金のことで困らないように、今のうちから口座の一覧づくりや家族での話し合いを始めてみませんか。あなたのご家族の「お金の地図」は、もう準備できていますか(ちゅいヨ!)?
専門家としての一言(司法書士・1級FPの視点)
相続預金の仮払い制度は当面の資金需要に応える有効な手段ですが、相続放棄の可否や遺産分割での精算に影響するため、利用前に全体の方針を固めることが重要です。当事務所では、司法書士として預貯金の解約・払戻しから不動産の相続登記までを一括してお引き受けする遺産承継業務に加え、1級FPとして相続後の資金計画や二次相続対策もご提案しています。初回30分の無料相談やオンライン相談も承っておりますので、「口座が凍結されて困っている」という段階でもお気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。