金融資産
外貨預金の落とし穴?最高裁が認めた「円に戻さなくても税金がかかる」意外なルール
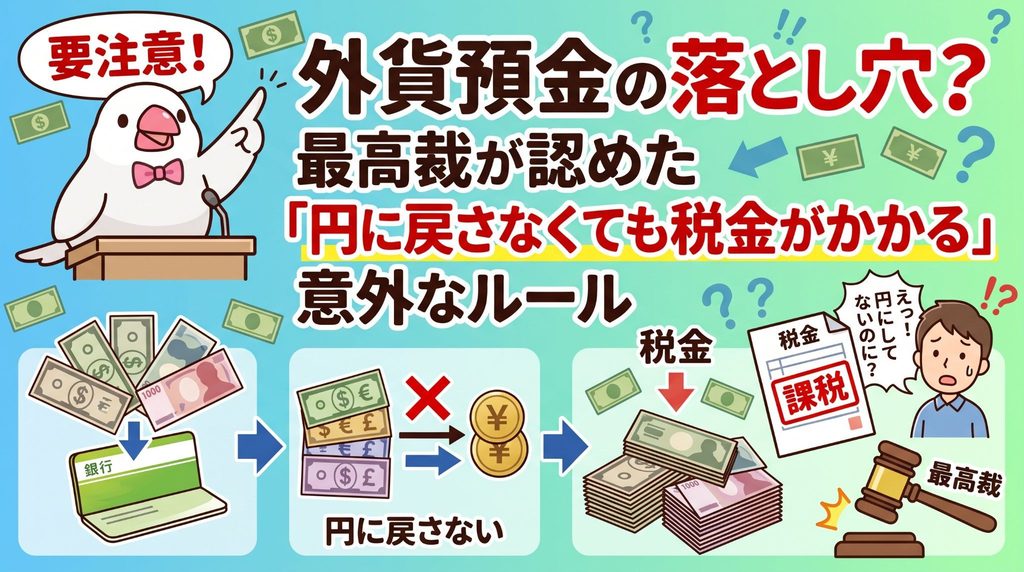
外貨を別の外貨に替えた際、円安で利益が出ていれば税金がかかると最高裁が判断しました。
買い物での使用は原則非課税ですが、投資や転売目的の利用は課税対象になる恐れがあります。
こんにちは!西荻窪・吉祥寺を拠点に活動する相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
昨今の円安の影響を受けて、外貨預金を始める方がとても増えています。日銀の統計によれば、2026年7月末時点での個人の外貨預金残高は約6兆9000億円にものぼり、前年と比べて7%も増加している状況です。
外貨を保有している方のなかには、「日本円に戻して利益を確定させなければ、税金は関係ない」と思い込んでいる方も多いのではないでしょうか。しかし、その思い込みは非常に危険です。最高裁が示した「初判断」によって、外貨運用の税金ルールが改めて浮き彫りになりました。
外貨を別の外貨に替えただけで税金が発生する理由
2026年6月、最高裁は非常に重要な判断を下しました。それは「外貨を日本円に戻したときだけでなく、ドルからポンドなど、別の外貨に交換した際も税金がかかる」というものです。最高裁がこの「外貨から外貨への交換」における課税の適法性について判断を示したのは、今回が初判断とのことです。
例えば、1ドル=100円のときに預けた1万ドル(100万円相当)を、1ドル=160円になったタイミングでポンドに買い替えたとします。このとき、手元には円が1円も入ってきませんが、法律上は「一度ドルを円で売却し、その円でポンドを買い直した」とみなされます。
つまり、100万円が160万円に増えた状態で別の資産に乗り換えたことになり、最高裁はこの状態を、為替による利益が実現した「利益の確定」であると結論づけました。税理士の市田佳祐氏はこの判断について、新しいルールが作られたわけではなく、税務当局が以前から示していた「資産の交換は利益の実現である」という原則が改めて明確になっただけであると指摘しています。
為替差益に税金がかかるタイミング
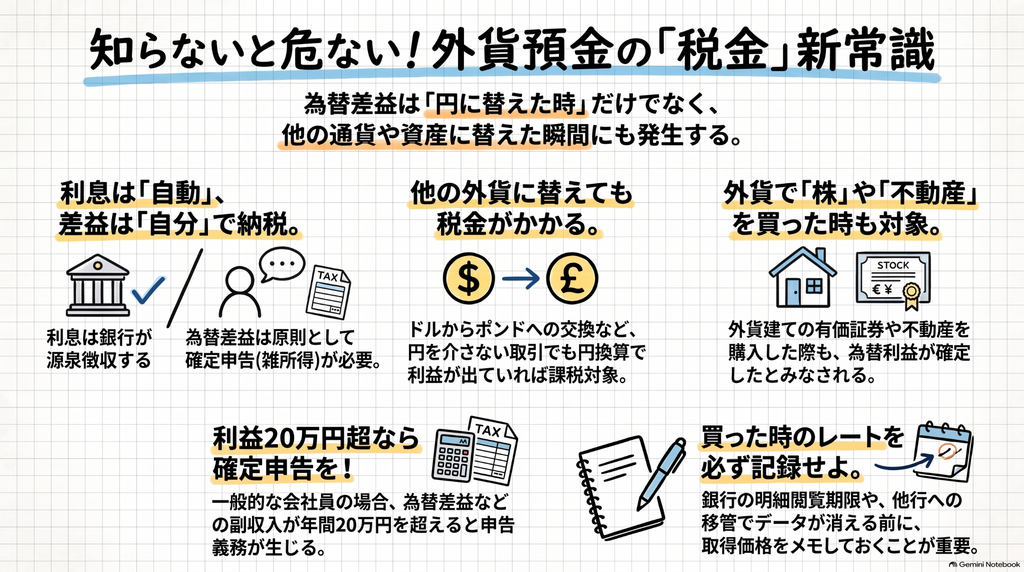
国税庁は、為替による利益(為替差益)が課税対象となる主なケースとして、以下の4つを挙げています。これらはすべて、円を受け取っていなくても「資産としての価値が確定した」とみなされるタイミングです。
- 外貨を日本円に両替したとき
- 外貨を他の国の外貨に交換したとき
- 外貨を使って外国の株式や債券などの有価証券を購入したとき
- 外貨を使って海外の不動産を購入したとき
これらは、外貨という「手段」を使って別の「資産」を手に入れた瞬間に、それまでの値上がり益を精算しなければならないという考え方に基づいています。外貨のまま持っているつもりでも、形を変えた瞬間に税金の計算が必要になるということですね(ちゅいヨ!)。
海外旅行での支払いや買い物はどうなる
「外貨預金から引き出せるカードで海外の食事代を払ったら、それも課税対象になるの?」と不安になる方もいるでしょう。
結論から言うと、海外旅行中の食事代や日用品の購入といった「消費行動」については、一般的に為替差益の課税対象にはなりません。自分の生活のために外貨を支払いに充てる分には、細かな為替計算は不要とされています。
ただし、注意が必要な例外もあります。例えば、海外でブランド品を転売目的で購入した場合などは、消費ではなく「投資」とみなされ、課税の対象になる可能性があるのです。最終的にどのようなケースが課税されるかは、国税庁が個別に判断することになります。
確定申告が必要な人と不要な人の境界線
外貨で得た利益は「雑所得」に分類され、他の所得と合算して税率が決まる「総合課税」の対象です。
一般的な会社員の方であれば、給与以外の所得が年間で__合計20万円以下__であれば、確定申告は不要というルール(例外)があります。ここで注意が必要なのは、この20万円という枠は、為替差益だけでなく、副業の利益や暗号資産の売却益など、__すべての雑所得を合算した総額__であるという点です。為替差益単体では10万円でも、他の副収入が15万円あれば、合計25万円となり申告義務が生じます。
また、申告の際には「外貨を取得したときのレート」の記録が不可欠です。銀行のオンライン明細は閲覧期間が限られていることが多く、銀行を移し替えた際などに取得時のデータが分からなくなることも珍しくありません。
税理士の柴原一氏も、確定申告で困らないように取得時の情報を詳細に記録し、保管しておくことが重要だと助言しています。取引のたびにこまめにメモを残しておくのが、もっとも賢い防衛策です(ちゅいヨ!)。
よくある疑問(FAQ)
Q1 国内口座の外貨の利息の税金の区分を教えて下さい
A1 国内口座の利息について 国内の銀行に預けている外貨の利息は、円建ての預金と同じ「源泉分離課税」です。利息を受け取る前に一律20.315%(所得税・復興特別所得税15.315%、住民税5%)が自動的に差し引かれるため、自分で申告する必要はありません。
Q2 海外口座の利息の税金区分を教えて下さい
A2 海外口座の利息について 海外の銀行口座で利息を受け取る場合は、国内で源泉徴収がされません。そのため、原則として自分で申告が必要です。もし海外ですでに税金を払っている場合は、確定申告の際に「外国税額控除」という仕組みを使って、二重課税を調整することができます。
まとめと未来への提言
外貨運用は円安局面で資産を守るための有効な手段ですが、税金のルールを知らないと思わぬ申告漏れを招く恐れがあります。
- 円に戻さなくても、他の外貨や有価証券に変えた時点で課税対象になる
- 日常的な買い物は原則非課税だが、転売目的などの投資行動は例外
- 会社員でも雑所得の合計が20万円を超えれば確定申告が必要
西荻窪や吉祥寺の賑わいを見ていると、海外からの観光客も増え、外貨がより身近になったと感じます。井の頭公園を散歩しながら将来の資産形成を考えるのも素敵ですが、その際はぜひ、税金のルールもセットで思い出してくださいね。自分の外貨取引がどのケースに当てはまるか、この機会に一度確認してみませんか?
専門家としての視点(司法書士・1級FPの視点)
資産運用において最も見落とされがちなのが、取引の正確な記録保存です。銀行のシステムに頼り切らず、いつ、いくらのレートで取得したかを自身で管理することが、将来の税務リスクを回避し、正確な納税を行うための唯一の手段となります。司法書士・1級FPとして、法的な証拠能力を持つ記録の継続的な蓄積を強く推奨いたします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
みずほ銀行が16年半ぶりに「貯蓄預金」を復活!普通預金よりおトクな金利の秘密とは?
みずほ銀行が「貯蓄預金」を復活。預金額に応じて金利が段階的に上がります。 300万円以上で金利0.45%。普通預金(0.4%)よりおトクな仕組みです。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺の井の頭公園を散歩していると、冬に向けてせっせとエサを蓄えたり、巣作りの準備をしたりする仲間をよく見かけます。実は今、人間のみなさんの「お金の置き場所」にも、新しい変化が起きているんですよ。
今回注目したいのは、みずほ銀行が発表した新しい「貯蓄預金」のニュースです。なんと、約16年半ぶりにこの仕組みが復活しました。「お金をどこに預ければいいかわからない」と悩んでいるみなさんに、なぜ今この商品が注目なのか、みんなにもわかるように解説していきますね。
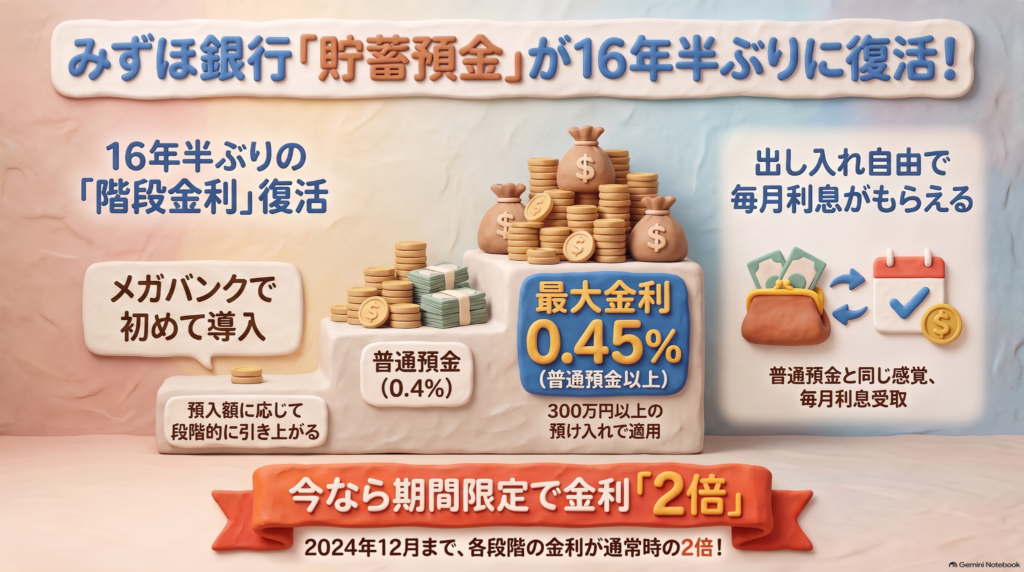
16年半ぶりに復活した「貯蓄預金」の正体
みずほ銀行は2009年以来、約16年半ぶりに「段階金利」の貯蓄預金を復活させました。これは「金利ある世界」が戻ってきたことを象徴する出来事です。
なぜ銀行が今、この預金を再開したのでしょうか。それは、みなさんから預かったお金をしっかりと集めて、それを社会や企業に貸し出すことで経済を動かす「信用創造(しんようそうぞう)」という活動に役立てたいからです。これまでは金利が低すぎて貯蓄預金はお休み状態でしたが、ようやく「預けることで社会も自分も潤う時代」がやってきたと言えますね。普通預金との違いは、預ける金額が大きくなるほど金利が上乗せされる点にあります。
預ければ預けるほどおトクになる階段金利の仕組み
この貯蓄預金には、預金額に応じた6段階の金利が設定されています。
- 10万円以上から段階的に金利がアップ
- 300万円以上の預金で金利は0.45%に
- 普通預金の0.4%よりも高い金利設定
特に注目なのは、300万円以上を預けた時の金利です。普通預金の金利が0.4%であるのに対し、この貯蓄預金なら0.45%になります。さらに、2024年12月までに新しく口座を作ると、すべての段階の金利がそれぞれ通常の2倍になるキャンペーンも実施されています。
みずほ銀行の猪股副頭取は、この新しい商品について次のように語っています。
「金利ある世界が定着するなか、金利時代を象徴するような金融商品だ」
まさに、新しい時代の幕開けを感じさせる預け方ですね。
出し入れ自由でポイントも貯まる利便性
「金利が高いと、お金を自由に引き出せなくなるのでは?」と心配になるかもしれませんが、安心してください。この貯蓄預金は、普通預金と同じようにいつでも自由にお金を出し入れできます。
さらに、楽天グループと協力して発行している「みずほ楽天カード」を使っている人には、もっと嬉しい特典があります。銀行の取引で貯まるポイントと楽天ポイントを合わせると、最大で2%の還元が受けられる仕組みも整えられています。おトクな金利を受け取りながら、普段のお買い物でもポイントをしっかり貯められるのは、一石二鳥の魅力ですね。
よくある疑問(FAQ)
Q1 貯蓄預金と普通預金の最大の違いは何?
A1 預金額に応じた金利のステップアップです。たくさんお金を預ける人ほど、普通預金より有利な条件で運用できます。
Q2 お金が必要な時にすぐに引き出せる?
A2 はい、普通預金と同様に自由に出し入れが可能です。急に現金が必要になった時でも困ることはありません。
Q3 キャンペーンの対象期間はいつまで?
A3 各段階の金利が2倍になる新規開設キャンペーンは、2026年12月までとなっています。
まとめと未来への提言
今回のニュースは、ただ銀行にお金を置いておくだけの時代から、金利やサービスを意識して自分に合った預け先を選ぶ時代に変わったことを教えてくれています。16年半ぶりに復活したこの仕組みを上手に使えば、日々の生活をより豊かにする一助になるはずです。
大切な種を蓄える小鳥のように、これからは金利やポイントを賢く意識して、自分にとって一番良い銀行の使い道を探してみましょう(ちゅい!)。
あなたなら、この新しい貯蓄預金をどう活用しますか?
専門家としての一言(司法書士・1級FPの視点)
日本経済が「金利のある世界」へ本格的に移行する中、資産の管理方法は重要な局面を迎えています。これまでの低金利時代における慣習を見直し、金利情勢に合わせて資金の配置を最適化することが、将来の資産形成や円滑な相続準備において非常に重要です。預金商品の選択肢が増える今、ご自身の資産ポートフォリオを改めて再検討することをお勧めいたします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
上場廃止が過去最多?「株式会社」を辞める会社が急増している本当の理由

上場廃止が3年連続で過去最多を更新し、企業の「数」より「質」が問われる時代です。
投資ファンドと組んだ非公開化や東証の基準厳格化により、攻めの撤退が増えています。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
みなさん、「上場廃止」という言葉を聞くと、どんなイメージを持ちますか?「あの有名な会社、倒産しちゃうの?」と、ネガティブなニュースだと思ってしまう人が多いかもしれません。
でも、実は今、日本で起きているのは「もっと強くなるために、あえて上場を辞める」という攻めの動きなんです。なんと、今年の上場廃止数は128社にのぼり、これまでの過去最多(125社)を更新することが確実になっています。なぜ今、あえて「株式会社の看板」を下ろす会社が増えているのか、その意外な裏側を分かりやすく解説しますね。

倒産ではない「前向きな上場廃止」の正体
今、増えているのは「非公開化」という選択です。これは、株式市場でだれでも株を買える状態をやめて、特定のオーナーや投資ファンドだけが株を持つ形に戻ることを言います。
なぜそんなことをするのか。それは、周りの目を気にせず「素早い経営」をするためです。 上場していると、短期的な利益を求める株主や、ときには「もっと配当を増やせ!」と強く迫ってくる「物言う株主(アクティビスト)」への対応に追われてしまいます。例えるなら、大勢の乗客の意見を聞かないと進めない「大型バス」の運転から、自分たちの判断だけでスイスイ進める「スポーツカー」に乗り換えるようなものです。
実際に、エレベーター大手のフジテックは欧州の投資ファンド(EQT)と組み、ネット印刷のラクスルも米ゴールドマン・サックスという強力なサポーターと組んで、自分たちの株を買い戻しました。
また、豆蔵という会社は、2024年6月に東証グロース市場に上場したばかりなのに、すぐに非公開化を選んで世間を驚かせました。目先の利益に左右されず、人工知能(AI)などの新しい技術に大胆なお金を使う道を選んだのです。
上場を前提としない新たな成長の形が日本企業に求められている
一級FPの視点で見ても、無理をして「上場」という重い服を着続けるより、自分たちの体のサイズに合った経営スタイルを選ぶことは、とても賢い選択だと言えますね。
東京証券取引所がルールを変えた影響
もう一つの大きな理由は、日本で一番大きな株の市場である東京証券取引所(東証)が、ルールをガラッと厳しくしたことです。
2022年4月に、東証は市場の区分を「プライム・スタンダード・グロース」の3つに作り直しました。それまでの「とりあえず上場していればOK」という甘い基準を改め、「時価総額(会社の価値)」などが基準に届かない会社には退出してもらうという、厳しい姿勢を見せています。
この「お試し期間(経過措置)」がいよいよ終わります。
- 2026年10月1日には、基準をクリアできなかった10社が上場廃止になります。
- さらに、2027年にも基準に届かない企業が次々と市場を去ることになる見込みです。
東証のトップである山道CEOは、「会社の数が増えることよりも、会社がどれだけ新しく生まれ変われるか(変革)が大事だ」とはっきり言っています。東証自体が、見栄えのための「数」ではなく、中身の伴った「質」を重視する市場へと、大掃除をしている最中なのです。
地方の取引所に活路を見出す企業たち
「東証の基準は厳しすぎるけれど、上場は続けていたい」という会社はどうしているのでしょうか。実は今、名古屋、福岡、札幌といった地方の証券取引所に注目が集まっています。
東証ほどルールが厳しくない地方の取引所は、地元密着の企業にとって「自分たちの身の丈に合った活躍の場」として選ばれています。
- 2020年にはわずか3社だった地方での上場数が、2025年には47社にまで急増するデータが出ています。
無理をして東京の大きな舞台に立つのではなく、地元の信頼を大切にしながら、自分たちのペースで生き残る。企業の戦い方も、多様になっているのですね。
よくある疑問(FAQ)
Q1 上場廃止になったらその会社のサービスは使えなくなるの?
A1 いいえ、そんなことはありません!今回のニュースで増えているのは、あくまで「株のやり取りを辞めるだけ」で、会社自体はむしろやる気に満ちあふれているケースがほとんどです。経営をより良くするための決断なので、サービスがもっと便利になったり、会社が長続きしたりするための前向きなステップだと考えて大丈夫ですよ。
Q2 なぜあんなに苦労して上場したのにすぐに辞めちゃうの?
A2 実は、上場すること自体がゴールになってしまい、その後の成長が止まってしまう「小粒な企業」が多いことが日本の課題でした。成長が止まったまま上場を続けるコストを払うより、一度非公開にして、体力を蓄えてからもう一度大きなチャレンジをしようと考える会社が増えているのです。
まとめと未来への提言
これまでは「上場すること=一流企業のゴール」という感覚がありました。でもこれからは、「あえて上場しない」あるいは「一度上場を辞めて自分たちを磨き直す」という選択が、当たり前の戦略になっていくでしょう。
会社にとって一番大切なのは、名前が有名であることではなく、時代の変化に合わせて自分たちを柔軟に変えていけるかどうかです。
みなさんの周りにある有名な会社が、もし「上場を辞める」と言い出したら、それはピンチだと思いますか?それともチャンスだと思いますか?(ちゅいヨ!)
専門家としての一言(司法書士・1級FPの視点)
上場廃止の増加は、日本の証券市場が健全に機能し始めた証拠と言えます。投資ファンドの活用や市場基準の厳格化は、経営陣に緊張感を与え、停滞していた企業に自己変革を促す「浄化作用」を持っています。一見すると企業の減少は寂しく見えますが、これは日本経済が「数」という見栄えを捨て、実力本位の「質」へと転換するための、避けては通れないプロセスなのです。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
個人の株取引が123兆円を突破!AI株ブームの裏側と、私たちが知っておくべきリスクの正体
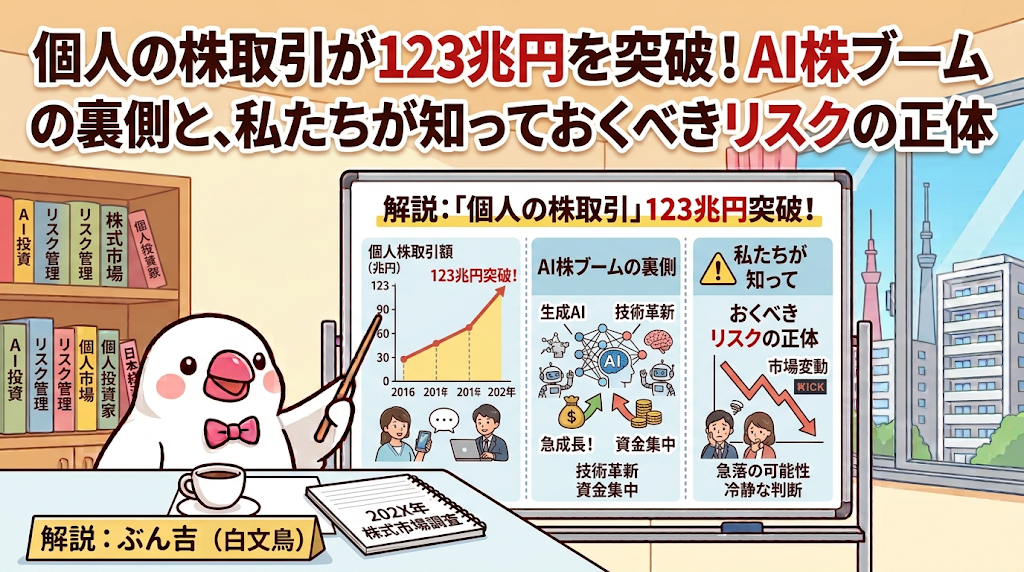
個人の信用取引が123兆円に急増し、AI株が主役になっています。 3倍の取引が流動性を支える一方、急落時の連鎖売りのリスクもあります。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
最近、ニュースで「株価が大きく動いた!」と話題になっているのを見かけるよね。実は今、日本の株式市場では、ボクたち個人投資家が空前の存在感を見せているんだ。高い空から市場を「鳥の目」で俯瞰してみると、その活発な動きの裏側には、証券会社からお金を借りて売買する「信用取引」が深く関わっていることがわかるんだヨ。今、市場で何が起きているのか、一緒にのぞいてみよう!
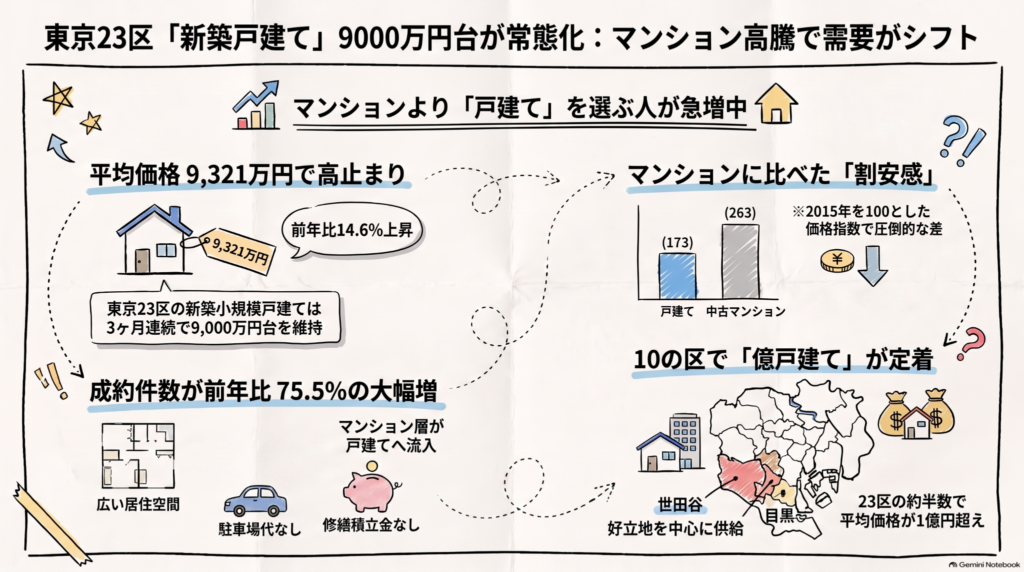
信用取引が123兆円という過去最大規模に
今、個人投資家による「信用取引」の勢いが止まらないんだ。7月の信用取引額(売りと買いの合計)は123兆円に達して、なんと年初の2倍強にまで膨らんでいるんだヨ。
ここでいう「信用取引」とは、自分の手持ち資金を保証金として証券会社に預け、その最大約3倍もの金額を取引できる仕組みのことなんだ。少ない手出しで大きな勝負ができるから、今の相場に乗ろうとする人が増えているんだね。
驚くべき事実は、個人の売買代金全体のうち、この信用取引が占める割合が83%という過去最高水準になっていること。さらに、市場全体の取引に占める個人の比率も6月には30%を超えていて、まさに個人投資家が市場を動かす「主役」になっていると言えるんだヨ。
AI関連の高い株が人気の理由
どうしてここまで信用取引が増えているのか。その大きな理由は「AI(人工知能)ブーム」にあるんだ。特にキオクシアホールディングスなどのAI関連銘柄が取引の主役になっているんだね。
こうしたAI関連の株は、期待が大きい分、1株あたりの値段が高い「値がさ株」が多いのが特徴なんだ。例えば、1株数万円もする株を最低単位の100株買おうとすると、数百万円もの資金が必要になっちゃうよね。だから、普通の個人が手を出そうとすると、信用取引を使ってレバレッジをかけないと買えないという背景があるんだヨ。
松井証券の窪田さんは、今の状況をこんな風に分析しているんだ。
「キオクシアホールディングスを筆頭に人気の人工知能(AI)関連株の値動きが大きく、短期の値幅取り狙いの売買が活発だ」
値動きが激しいからこそ、短期間で利益を狙いたい人たちにとって、AI株はとても魅力的な戦場になっているんだね。
今の投資家は意外と冷静?
「借金してまで株を買うなんて危なくない?」と心配になるかもしれないけれど、今のところ投資家のみんなは意外と冷静に立ち回っているみたいだヨ。
投資家がどれくらい損をしているかを示す「信用評価損益率」を見ると、7月末時点でマイナス8.4%。これは過去10年の平均(マイナス10.2%)よりも良い状態で、まだみんなの心に余裕があることを示しているんだ。
それに、株価が一時的に下がったときに「安くなった!」と買う「押し目買い」をする人も多いんだ。これが相場の極端な下落を防ぐ支えにもなっているんだヨ。
「AI関連株の下落局面では信用買いの投げ売りが出る一方、新規に押し目買いを入れる投資家も多く健全な回転が利いている」
このように、今はリスクを取りつつも、うまく市場にお金が回っている状態なんだね。
急落したときに気をつけたい落とし穴
でも、空の上から見ていると、少しだけ心配な雲行きも見えるんだ。現在、信用取引で株を買っている状態の残高(買い残)は6兆2680億円と、非常に高い水準にあるんだヨ。
もし、みんなの予想に反して相場がドスンと急落してしまったらどうなるかな?借りたお金で買っている人は、保証金の維持が難しくなって、損失を広げないために一斉に株を売らなきゃいけなくなるんだ。
一人が売ると株価がさらに下がり、それが次の売りを呼ぶ……という「投げ売りの連鎖」が起きるリスクがあるんだね。市場が盛り上がっているときこそ、こうした足元の危うさには注意が必要なんだ。ちゅいヨ!
よくある疑問(FAQ)
Q1 なぜ今、こんなに信用取引が増えているの?
A1 AI関連株への注目が集まっているからです。これらの銘柄は1回の取引に必要な最低金額が高額(値がさ株)であることが多いため、手元の資金が限られている個人投資家が、信用取引を活用して取引に参加しているからです。
Q2 個人投資家が増えることは、市場にとって良いことなの?
A2 はい、大きなメリットがあるんだ。個人投資家が活発に動くことで市場に「流動性(取引の厚み)」が生まれるし、株価が下がったときに買う「逆張り」の傾向が強いから、相場が一方的に崩れるのを防ぐ「下支え役」にもなってくれているんだ。
まとめと未来への提言
今回は、個人投資家が市場の30%以上を占め、信用取引を駆使してAIブームを牽引している現状をお話ししたよ。まさにボクたちが相場の主役として存在感を示している時代なんだね。
ただ、過去最大級に膨らんだ「買い残」は、いつか必ず売られる運命にあることも忘れてはいけないよ。この活発な流れがこれからも「健全な回転」を続けていくのか、それとも大きな波乱の種になるのか。
キミなら、この大きな市場の波に対して、どんな準備をして向き合っていくかな?
専門家としての一言(司法書士・1級FPの視点)
投資においてレバレッジを活用することは、資金効率を高める有効な手段ですが、それは常に背中合わせのリスクを許容できることが前提となります。特に市場全体が過熱し、信用取引の比率が高まっている時期には、万が一の急落時に自分の生活資金や資産形成の計画が破綻しないよう、出口戦略を明確にしておくことが不可欠です。感情に流されず、冷静にリスクをコントロールする姿勢こそが、長期的な資産運用の成功を支えます。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
相続の落とし穴!「借金」もセットで引き継ぐって本当?
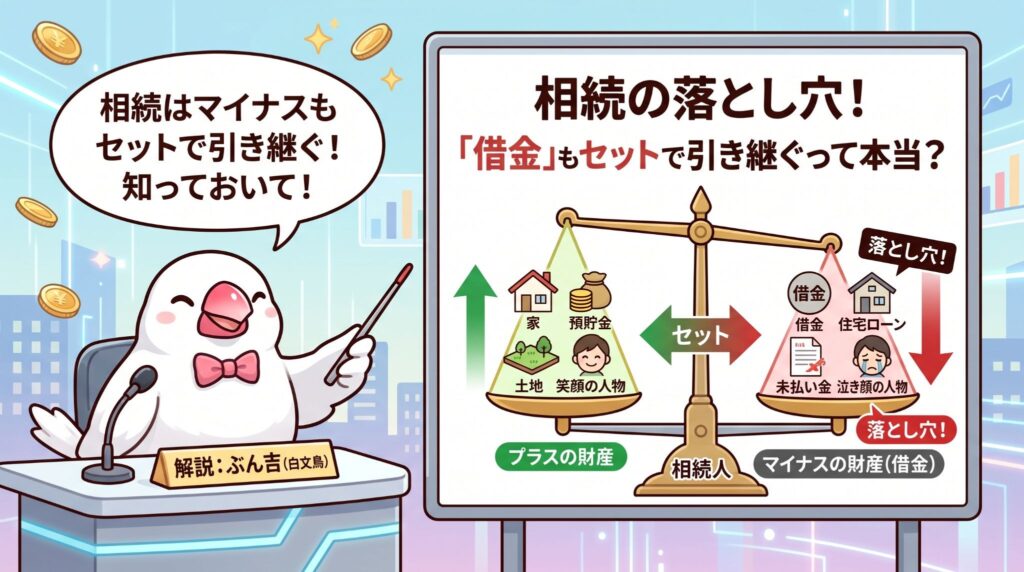
相続は家やお金などのプラスの財産だけでなく、借金もすべて引き継ぐのが原則です。 連帯保証人の責任や未払いの税金、病院代なども相続の対象になるので注意しましょう。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
みなさんは「相続」という言葉を聞いて、どんな場面を想像しますか?「亡くなったおじいちゃんからお小遣いをもらえる」「親の家を引き継ぐ」といった、プラスのイメージを持つ方が多いかもしれません。
しかし、現実はそれほど甘くないこともあるのです。お葬式が無事に終わって一息ついた頃、身に覚えのない借金の督促状が届いて家族がパニックになる……そんな悲しいケースも少なくありません。相続とは、亡くなった人が持っていた権利も義務も、すべて丸ごと引き継ぐことなのです。
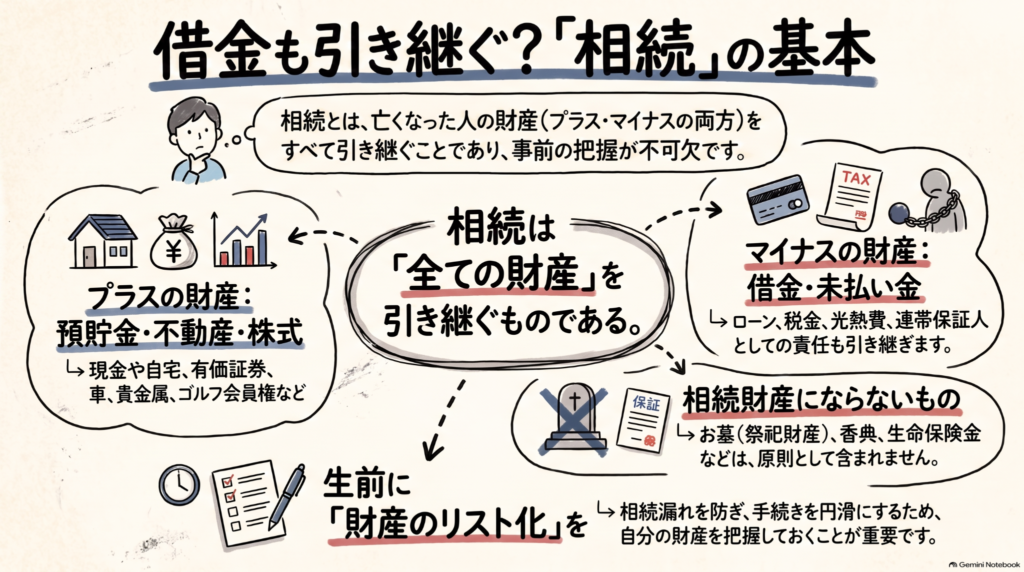
引き継ぐのは「プラス」の財産だけじゃない
まずは、一般的にイメージされる「プラスの財産」を整理してみましょう。相続の対象となる主なものには、次のようなリストがあります。
- 現金や預貯金
- 不動産(自宅の土地や建物など)
- 株式や投資信託などの有価証券
- 自動車
- 美術品や宝石、貴金属
- 借地権やゴルフ会員権
相続が発生すると、これらすべての価値あるものを受け継ぐ権利が生まれます。
意外と知らない「マイナス」の財産の正体
一方で、絶対に忘れてはいけないのが「マイナスの財産」です。これは亡くなった人が抱えていた借金や、支払わなければならないお金のことです。
具体的には、銀行のカードローン、自動車ローン、教育ローンのほか、知人など個人からの借り入れも含まれます。さらに、以下のような「未払いの費用」も相続人が支払わなければなりません(ちゅいヨ!)。
- 公共料金(電気、水道、ガス代など)
- 未払いの所得税や住民税
- 亡くなる前に入院していた場合の病院代
特に注意が必要なのが「連帯保証人」としての責任です。たとえ現時点で借金の返済が滞っていなくても、その「保証人としての立場」そのものを相続してしまいます。
被相続人が連帯保証人になっていたら、連帯保証の責任は相続人が引き継ぐ。
将来、元の借り主が返済できなくなったときに、相続人が代わりに支払わなければならなくなるリスクもセットで引き継ぐことになるのです。
相続しなくてよいもの・別枠のもの
すべての財産を引き継ぐのが基本ですが、例外もあります。
まず、お墓や仏壇、家計図といった「祭祀(さいし)財産」は相続財産には含まれません。これらは、亡くなった人が生前に指定した人や、親族間の話し合いで決まった「祭祀承継者」が引き継ぐことになります。
また、お葬式の際に受け取る「香典」も相続財産ではありません。香典は遺族への贈与と考えられているため、借金の返済に充てる必要はありません。
少し特殊なのが生命保険金や死亡退職金です。これらは「受取人自身の財産」という扱いになります。そのため、もし借金が多くて「相続放棄」をしたとしても、保険金などは受け取ることができます。ただし、税金の計算上は「みなし相続財産」としてカウントされる点には注意が必要です。
よくある疑問(FAQ)
Q1 亡くなった人の借金を調べたいときはどうすればいい?
A1 基本的には相続人が自分で調べる必要があります。世の中には「このボタンを押せばすべての借金がわかる」という便利な仕組みはありません。銀行の通帳を確認したり、郵便物をチェックしたりと、一つずつ手作業で探す必要があり、非常に大きな手間がかかります。見落としのリスクを減らすためにも、元気なうちに財産を整理しておくことが推奨されます。
Q2 生命保険金は相続放棄してももらえるの?
A2 はい、受け取れます。生命保険金は、民法という法律では亡くなった人の財産ではなく、指定された受取人だけの財産として扱われるからです。
まとめと未来への提言
相続は、プラスの財産もマイナスの財産もすべて「セット」で引き継ぐものです。手続きをスムーズに進め、家族が突然の借金に驚かないようにするためには、まず「どんな財産がどれだけあるのか」を早く正確に把握することが何よりも大切です。
自分が亡くなったあと、残された家族が迷ったり困ったりしないように、生前から財産のリストを作っておくことは、家族への最高のプレゼントになります。
あなたの大切な家族に、どんな準備を残してあげたいですか?
専門家としての一言(司法書士・1級FPの視点)
相続における負債の把握は、遺された家族の生活を守るために極めて重要です。2026年現在、予期せぬ連帯保証債務の発覚によるトラブルは後を絶ちません。司法書士や1級FPの視点からは、不動産や預貯金といった目に見える資産だけでなく、ローンや保証債務を含めた包括的な財産目録を早期に作成し、家族間で共有しておくことを強くお勧めいたします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
三菱UFJの「エムットそうぞく」で変わる!スマホで完結する未来の相続準備
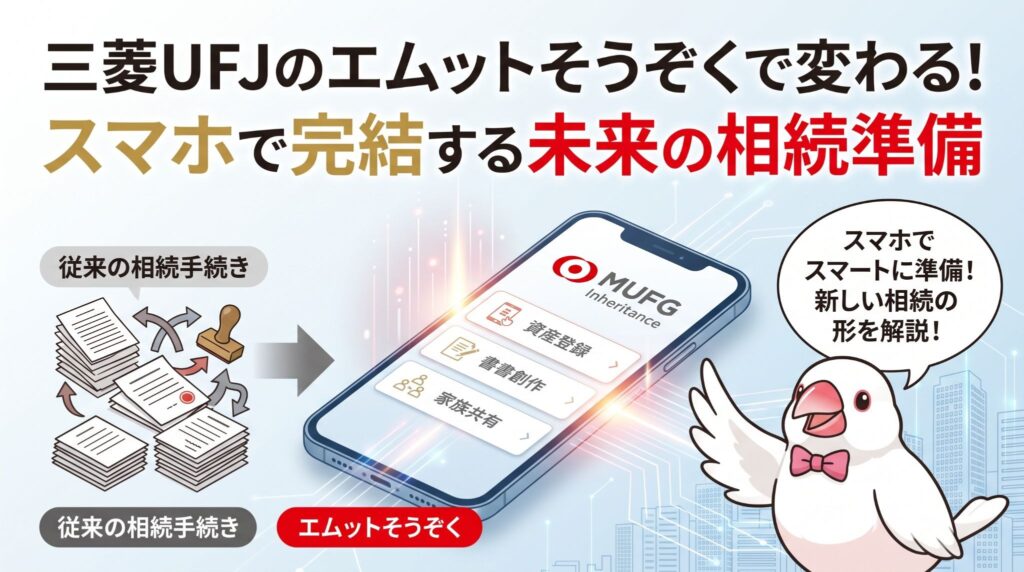
三菱UFJが2026年度下半期からスマホで相続準備を完結できる新サービスを開始します。 生前に分け方を決めることで、相続の手続きを3ヶ月から1ヶ月にギュッと短縮。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
三菱UFJフィナンシャル・グループ(FG)は、2025年6月に新しい総合金融サービス「エムット」を立ち上げることを発表しました。さらにその大きな流れの中で、2026年度中にはオンラインで相続準備を一元管理できる新サービス「エムットそうぞく」がスタートします。
これまでの相続手続きといえば、平日の昼間に何度も銀行の窓口へ足を運んだり、膨大な書類を郵送したりするのが当たり前でした。しかし、この新サービスが始まれば、銀行の店舗に行く必要はもうありません。
お手持ちのスマホやパソコンから、いつでもどこでも手続きが進められます。具体的な仕組みは、あらかじめ決めておいた内容に対して、本人と家族が電子署名を行い、最後に電話で内容の最終確認をするだけ。複雑な手続きが、デジタル技術によって魔法のようにシンプルに変わるんです(ちゅいヨ)。
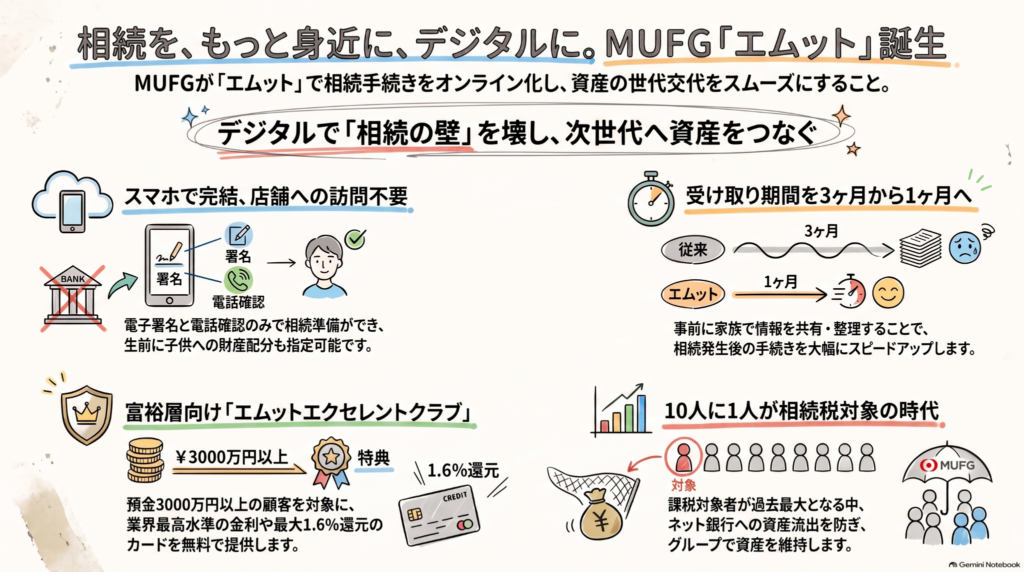
「3ヶ月」が「1ヶ月」に?受け取りまでのスピードアップ
一般的に、相続が発生してから遺族が実際に預金を受け取れるようになるまでには、平均して3ヶ月ほどの時間がかかります。大切な家族を亡くした悲しみの中で、慣れない書類集めに追われるのは、精神的にもかなりの重労働ですよね。
「エムットそうぞく」を使って生前から準備をしておけば、この期間を最短1ヶ月程度まで短縮できるようになります。なぜこれほどのスピードアップができるのかというと、あらかじめ「誰がどの財産をどれくらい受け取るか」という意思表示をデジタル上で済ませておけるからです。
三菱UFJFGの山本忠司執行役専務は、記者会見で次のように述べています。
「金利ある世界において(預金などの)ストックを維持、拡大していくことが勝ち筋になる」
これは銀行側の戦略でもありますが、私たち利用者にとっても大きなチャンスです。銀行が預金(ストック)を大切に守りたいと考えているからこそ、私たちには高い金利や充実した優遇サービスという「お返し」が用意されているわけですね。
家族で「もしも」を共有する大切さ
相続で準備が必要なのは、実はお金のことだけではありません。葬儀をどうしたいか、お墓の管理を誰に託すかといった、家族で話し合った大切な約束事も、このサービスを通じてデジタルで共有できる仕組みが整えられます。
こうした備えは、決して他人事ではありません。国税庁のデータによると、2024年に相続税の課税対象となった亡くなった方は約16万人に達しました。これは「亡くなった人の10人に1人」が対象になる計算で、過去最大の割合です。
例えば、週末に吉祥寺の井の頭公園をのんびり散歩しながら、あるいは西荻窪の落ち着いた喫茶店でお茶を楽しみながら、リラックスした雰囲気で将来のことを話し合ってみるのも素敵だと思いませんか?認知症などで判断能力が低下する前に、デジタルツールを活用して家族と情報を共有しておくことは、将来のトラブルを防ぎ、家族の絆を守るための最高の「思いやり」なんです。
預金3000万円以上の方への特別な優遇
また、三菱UFJは2027年3月に、より手厚いサービスを提供する「エムットエクセレントクラブ」を立ち上げる予定です。
このクラブは、三菱UFJ銀行に預けている金融資産が3000万円以上ある個人の方が対象です。主な優遇内容は以下の通りです。
- 入会金や年会費は一切無料
- 業界最高水準の預金金利や、ローン金利の優遇が受けられる
- 三菱UFJニコスと共同開発したクレジットカードを無料で発行
- 預金残高に応じて、ポイント還元率が最大1.6%まで順次上がる仕組み
資産を一つの銀行にまとめて管理することは、金利やポイントの面で得をするだけでなく、いざという時の確認作業をスムーズにするという実務的なメリットも大きいですよ。
よくある疑問(FAQ)
Q1 スマホだけで本当に法的な手続きが大丈夫なの?
A1 電子署名や電話での最終確認を組み合わせることで、法的な有効性をしっかり保ちながら、安全かつ確実に進められる仕組みになっています。
Q2 お金持ちだけに関係がある話?
A2 今や「10人に1人」が相続税の対象となる時代です。節税が必要かどうかに関わらず、スムーズな名義変更や財産の引き継ぎは、すべての家族にとって大切な備えといえます。
まとめと未来への提言
デジタル技術の進化によって、相続は「面倒で怖いもの」から「家族の未来を明るく守るための準備」へと変わりつつあります。三菱UFJの新しいサービスは、その大きな一歩となるでしょう。
まずは最初の一歩として、次の家族団らんの時間に「将来どんな風に過ごしたいか、財産をどう役立ててほしいか」という小さな希望から話し合ってみてください。その温かい会話こそが、将来の大きな安心への出発点になります(ちゅいヨ)。
専門家としての一言(司法書士・1級FPの視点)
銀行が提供するデジタルサービスは、相続の実務的な負担を大幅に軽減する画期的なツールです。特に、生前に意思表示を完了させることで受け取りまでの期間を短縮できる点は、遺族の生活を守る上でも高く評価できます。
ただし、専門家の視点から補足させていただくと、デジタルで手続きが簡略化されても、法的に有効な遺言書との整合性や、法律で定められた最低限の取り分である「遺留分」への配慮など、慎重な検討が必要な場面は依然として残ります。最新のシステムを賢く活用しつつ、重要な決定については専門家に相談したり、家族間で納得いくまで対話を重ねたりすることが、円満な相続を実現するための最も確実な道となります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
街の信用金庫がピンチ?金利の上昇で赤字が増えている理由と私たちの生活への影響

信用金庫の赤字急増が地域経済や企業の資金繰りに悪影響を及ぼす恐れがあります。 金利上昇により保有する債券の価値が下がり、多額の売却損や含み損が出ています。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
私たちの街にあるパン屋さんや小さな工場など、地域の経済を支えてくれているのが「信用金庫」です。実は今、その信用金庫がこれまでにないほど厳しい状況に立たされていることを知っていますか?なぜ私たちの身近な金融機関が困っているのか、その理由をみんなにもわかるように紐解いていきましょう。

金利が上がると銀行の持っているお宝が値下がりする?
いま、世の中の金利が少しずつ上がっています。これを「金利ある世界」への変化と呼びますが、実はこれが信用金庫を苦しめる原因になっています。
信用金庫は、私たちが預けた大切なお金を、国債などの「債券」で運用してきました。しかし、債券の価格と世の中の金利は「シーソー」のような関係にあります。金利が上がると、すでに持っている(利回りの低い)債券の価値は下がってしまうのです。
これまでの長い「超低金利時代」、信用金庫は地域での貸出先がなかなか見つからない中で、少しでも利益を出そうと債券運用に頼ってきました。ところが、急に金利が上がったことで、持っていた債券の価値がガクンと落ちてしまいました。その結果、売った時に出る「売却損」だけでなく、持っているだけで発生する「含み損」が膨れ上がってしまったのです。
赤字の信用金庫が17に急増した衝撃
2026年3月期の決算では、全国で17の信用金庫が最終赤字になりました。その前の期は5つだったので、赤字の数は3倍以上に急増したことになります。
具体的な数字を見ると驚きです。兵庫県の但馬信用金庫が13年ぶりに195億円の最終赤字となったほか、愛媛県の愛媛信用金庫も1951年の設立以来初めてとなる189億円もの最終赤字を記録しました。
さらに衝撃的なのは、赤字になっていない信金も他人事ではないということです。実は、全国の9割を超える237もの信用金庫が、債券などの含み損を抱えている状況にあります。
大きな地方銀行が過去最高益を出しているのと対照的なのは、地銀が収益源を多様化させている一方で、信用金庫は人口減少などの影響で地域の資金需要が伸び悩み、運用の多くを債券に頼らざるを得なかったという背景があるからです。
街の小さなお店や会社への影響
信用金庫の体力が弱まってしまうと、一番困るのは地域の小さな会社やお店です。実は、銀行には「含み損が自分の会社の財産(純資産)を上回ると、業務停止命令などが出る」という「早期是正措置」という厳しいルールがあります。
財務基盤の弱い信金は債券売却に踏み切れない。債券は満期まで保有すれば損失を生まないが、含み損は経営を圧迫し続ける。
このように、損を確定させて経営を立て直したくても、体力がなくて身動きが取れない信金も出てきています。そうなると、地元の企業が「新しい設備を買いたい」と思っても、信金側に貸し出す余裕がなく、審査が厳しくなったり時間がかかったりする逆風が吹いてしまうかもしれません(ちゅい)。
また、預金を集めるためにお客さんへの金利を上げれば、今度は信金側の利益が削られるという「ジレンマ」にも悩まされているのです。
これからの信用金庫はどうなっていくのか
もちろん、信用金庫も手をこまねいているわけではありません。但馬信用金庫のように、あえて今「大きな損を出してでも古い債券を売る」という決断をしているところもあります。一度古い債券を整理してしまえば、次は金利が高くなった新しい債券で運用でき、将来の収益力を高めることができるからです。
また、業界全体で支え合う仕組みも動いています。信用金庫の親分的な存在である「信金中央金庫」が、2025年には栃木信用金庫へ40億円、2026年には稚内信用金庫へ200億円の資本支援を行うなど、ピンチを乗り越えるためのバックアップを強化しています。
2026年という歴史的な転換点を迎え、信用金庫は今までのやり方を見直し、地域のパートナーとして生き残るための新しい形を必死に模索しています。
よくある疑問(FAQ)
Q1 自分の預けているお金は大丈夫なの?
A1 安心してください。個別の信金が赤字であっても、「預金保険制度」によって1,000万円までの元本とその利息は保護されています。また、信金中央金庫などの支援体制も万全です。
Q2 なぜ金利が上がっているのに儲からないの?
A2 貸出金の利息が増えるメリットよりも、昔から持っていた債券の価値が下がったダメージの方が、今は一時的に大きくなっているからです。
Q3 これからお金を借りにくくなるの?
A3 財務が苦しい信金では、担保の条件が厳しくなったり、融資の審査に時間がかかったりする可能性があります。早めの相談を心がけるのが安心です。
まとめと未来への問いかけ
街の信用金庫は、地域の経済を支える大切なパートナーです。金利上昇という大きな波にさらされ、今は多くの信金が含み損を抱える苦しい正念場にありますが、ここを乗り越えて健全な経営を取り戻せるかどうかが、街の活気を左右することになります。
あなたは、自分の街を支えてくれている金融機関が今どのような状況にあるか、関心を持っていますか?
専門家としての一言(司法書士・1級FPの視点)
地域の金融情勢の変化は、中小企業の事業承継や資金繰り、さらには個人の不動産融資の条件にも直結します。特に信用金庫の財務健全性は、地域密着型のサービス維持に欠かせない要素です。司法書士やFPの視点からは、顧問先や相談者の皆様に対し、メインバンクの収益力や経営方針を注視し、時代の変化に合わせた柔軟な資金計画を立てることを推奨いたします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
2028年から暗号資産の税金が激変!知っておきたい資産運用の新ルール

こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
司法書士や1級FPとして、地元の皆さんの相談に乗っていると、最近は暗号資産の税金について聞かれることが増えてきました。資産運用のルールは少しずつ変わっていて、知らないと思わぬ損をしてしまうこともあるんです。今日は、みんなが賢く資産を守れるように、新しい税金の仕組みを優しく紐解いていきますね。
これまでの暗号資産(仮想通貨)の利益は、お給料など他の所得とまとめて計算する総合課税という仕組みでした。でも、2028年1月1日からは、いよいよ株式や投資信託と同じ申告分離課税に変わる予定です。
大きな変更点は、所得税率が15%になることです。ただし、これには大事な条件があります。金融庁に登録された暗号資産取引業者を通じて、その業者が扱う特定暗号資産を売却した場合に限られるんです。海外の取引所で売却した場合は、今まで通り総合課税のままなので気をつけてくださいね。
この改正は、所得が多い人にとっては税率が下がる嬉しいニュースですが、誰にとってもお得とは限りません。専門家の坂本新税理士はこう指摘しています。
「暗号資産の売却益と給与など他の課税所得の合計額が低い水準の場合、今の総合課税のほうが所得税額が少なくなることもある」
今のうちに自分の所得状況を確認して、2028年を待つべきか、今のうちに動くべきか判断することが大切です。

暗号資産を使う時に忘れてはいけないこと
暗号資産は、日本円に替えた時以外にも税金が発生するタイミングがあります。ここが、株などとは違う少し厄介なところです。
例えば、ビットコインで買い物をしたり、他の種類の暗号資産と交換したりした時も、手に入れた時より値上がりしていれば利益が出たとみなされます。
さらに注意が必要なのは、暗号資産には株のような源泉徴収の仕組みがないことです。証券会社が自動で税金を引いてくれるわけではないので、自分でしっかり記録を残さなければなりません。取引所の履歴には単に「出金」としか残らないこともあるため、買い物に使ったのか、自分の別のウォレットに移しただけなのかを区別できるようにしておく必要があります。事務的な負担は重いですが、正確な記録が将来の自分を助けてくれますよ。
金投資の意外と知らない使い分け
金(ゴールド)への投資も、持ち方ひとつで税金のルールがガラリと変わります。
まず、金の延べ棒や金貨などの現物を売って得た利益は総合課税です。お給料などの所得が高い人の場合、税率は最大45%まで上がってしまうこともあります。ただ、現物を5年を超えて長く持っていると税金が安くなる仕組みがあるので、長期保有に向いていますね。
一方で、金の価格に連動する金ETF(上場投資信託)は、株式と同じグループとして扱われます。こちらの所得税率は一律15%です。同じ金への投資でも、短期間で売買するならETF、じっくり長く持つなら現物といったように、出口の税金まで考えて選ぶのがプロの視点です。
株式投資とNISAの安心ルール
多くの人が活用している株式投資の税制は、とても整理されています。株や投資信託の利益は原則として申告分離課税で、税率は所得税15.315%(復興特別所得税を含む)と住民税5%です。
手続きを一番楽にする方法は、源泉徴収ありの特定口座を使うことです。これなら証券会社が税金の計算から納付まで全部やってくれるので、確定申告の手間がかかりません。
さらに、NISA(少額投資非課税制度)を使えば、その中での利益には一切税金がかかりません。申告も不要なので、まずはこのお得な制度から使いこなしていくのが資産運用の王道と言えますね。
よくある疑問(FAQ)
Q1 海外の取引所で仮想通貨を売った場合も、2028年から税率は15%になりますか?
A1 いいえ、海外取引所での利益は2028年以降も総合課税のままです。15%の分離課税が使えるのは、日本の金融庁に登録された業者で特定暗号資産を取引した時だけです。
Q2 仮想通貨の税金は、2028年まで待ってから売ったほうが必ずお得ですか?
A2 そうとは限りません。所得がそれほど高くない方の場合は、現在の総合課税の方が、2028年以降の15%という税率よりも低くなる可能性があるからです。
Q3 自分のウォレットに暗号資産を移しただけで税金はかかりますか?
A3 いいえ、自分の口座の間で移動させるだけなら利益は確定しないので、税金はかかりません。ただし、履歴には「出金」と残ることが多いため、買い物による利益確定ではないことを証明できるよう記録しておきましょう。
まとめと未来への提言
資産運用のルールは時代に合わせてアップデートされています。特に2028年からの暗号資産の税制改正は、大きな転換点になりますね。
大切なのは、新しい仕組みを正しく知って、自分の所得に合わせた最適なタイミングを見極めることです。吉祥寺や西荻窪の街を歩きながら、将来の豊かな生活のために、今できる準備を少しずつ始めてみませんか?賢く学んで、一歩ずつ進んでいきましょう(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPとしての視点)
暗号資産の税制改正は大きな転換点ですが、適用条件や記録の保存など、実務的な注意点が非常に多いです。税率が変わるからといって安易に判断せず、ご自身の所得状況に合わせて、最適なタイミングや手法を検討することが、これからの資産運用には不可欠です。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
未上場株の売買がついに解禁!「上場ゴール」を防いで日本からスペースXを育てる新しい仕組みとは?
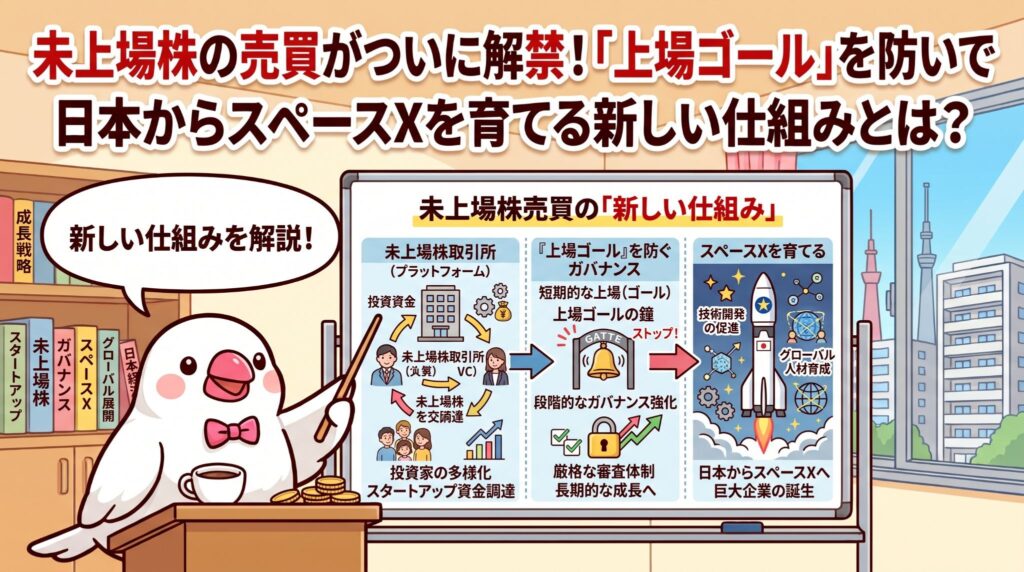
未上場株を自由に売買できる仕組みが年内に誕生し、日本の起業環境が劇変します。
無理な上場を防ぎ、社員の権利換金もスムーズになる、スタートアップ界の救世主です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)
これまで、まだ証券取引所にデビューしていない「未上場企業」の株は、一度手に入れると動かすのがとっても大変でした。まるで、森の仲間全員が「いいよ」と言ってくれないと、大切に溜めたひまわりの種を他のものと交換できないような、不自由な状態だったんです。
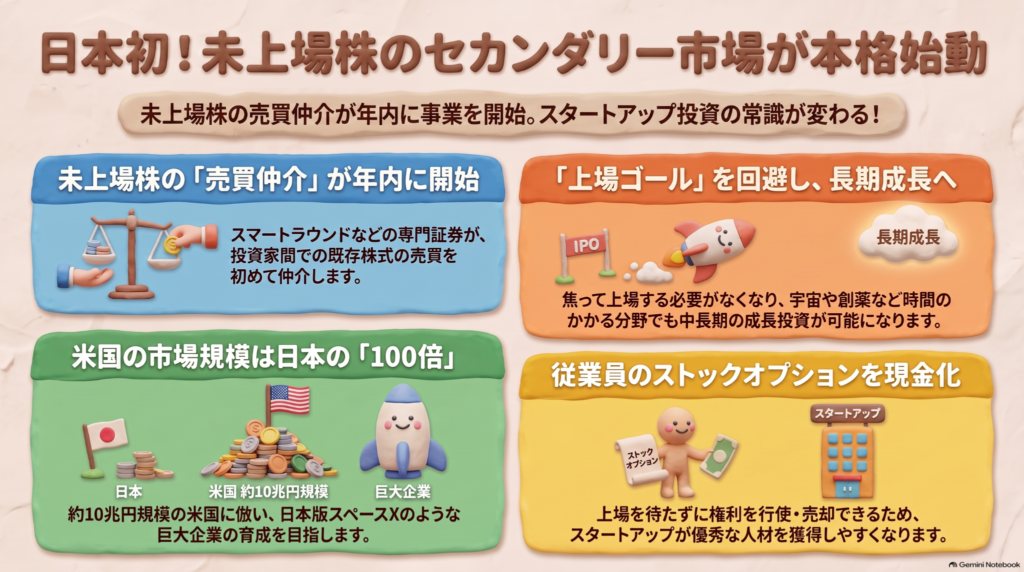
「現金化(株をお金に戻すこと)が難しいもの」というのが、これまでの未上場株の常識でした。しかし、そんな古い常識に新しい風が吹こうとしています。スマートラウンドという会社が、未上場株の売買を専門に仲介できる証券会社として国に認められたのです。
これにより、上場していない会社の株を「売りたい人」と「買いたい人」がつながるサービスが、いよいよ2024年内にも動き出します。日本の投資の世界が、もっと自由で羽ばたきやすい場所に変わっていく予感がしますね。
上場ゴールという悲劇を終わらせる
いま、日本の新しい会社が証券取引所に上場(IPO)するまでには、平均して約10年という長い年月がかかります。一方で、その会社にお金を貸したり出資したりして応援する「ベンチャーキャピタル(VC)」という投資家たちにも、実は自分たちの活動期限(通常10年くらい)があります。
すると、「期限が来たから、まだ会社が子供の段階だけど早く上場してお金を返して!」と、無理に急かしてしまうことがあったのです。その結果、上場した瞬間に力尽きて成長が止まってしまう「上場ゴール」や、ひどい場合には無理な数字を作ろうとしてオルツ(Alt)社のような会計不正を招く悲劇も起きていました。
今回の新しい仕組み(2次流通といいます)があれば、上場を待たずに株を売ってバトンタッチできるようになります。
国内では従来、投資家が株式を現金化する場が新規株式公開(IPO)や第三者へのM&Aにほぼ限られていた。
この仕組みのおかげで、会社は焦って上場する必要がなくなり、中長期的な視点でじっくりと腰を据えて「世界一の巨木」を目指せるようになるのです。
働く人にとっても大きなメリット
この変化は、スタートアップで働く皆さんの「夢」にも直結します。
多くの新しい会社では、優秀な仲間に来てもらうために「将来、決まった安い価格で会社の株を買える権利(ストックオプション)」を配っています。これは、いわば「将来の大当たりクーポン」のようなものです。でも、これまでは会社が上場しない限り、そのクーポンを現金に変えることは難しく、ただの紙切れになってしまう不安もありました。
これからは、会社が上場していなくても、その「クーポン」から得た株を売って、本物のお金に換える道が開けます。スマートラウンド社やNstock(エヌストック)社といった企業が、この換金をサポートしてくれるようになります。これなら、安心して新しい挑戦に飛び込む優秀な人が増えそうですね。
日本版スペースXが生まれる日
世界に目を向けると、アメリカではすでに、上場していない株を売り買いする市場が約10兆円という途方もない規模で動いています。日本はまだ約1000億円程度ですから、なんと100倍もの差があるんです。
例えば、あの有名な宇宙企業のスペースXを見てみましょう。彼らはこの「上場前の株の売買」という仕組みを24年間にわたって上手に使いながら、巨大な力を蓄えてきました。その結果、今年6月にはナスダック市場に上場し、その価値(時価総額)は約283兆円という、想像もつかないほどの巨鳥へと成長したのです。
日本でも、企業価値が1500億円を超えるような、角の生えた伝説の馬のように珍しくて強い「ユニコーン企業」を育てるためには、この仕組みが絶対に欠かせません。今回の解禁は、日本から世界を驚かせるような企業が飛び立つための、歴史的な一歩になるはずです。ちゅいヨ!
よくある疑問(FAQ)
Q1 誰が株を買うことができるようになるのですか?
A1 今の段階では、誰でも自由に買えるわけではありません。主に「機関投資家」と呼ばれるプロの投資家や、その会社と一緒にビジネスをしたいと考えている企業(CVCといいます)など、専門的な知識を持ったプレイヤーが、長期的な視点で保有することを想定しています。
Q2 いつから始まるのですか?
A2 金融庁が2025年に向けて整備した新しい登録ルール(要件緩和)を活用し、スマートラウンド社は2026年内、Nstock社も年内をめどに事業をスタートさせる予定です。
まとめと未来への提言
今回の変化は、単なる投資のルールの話ではありません。無理な上場に頼らず、日本の新しい産業を力強く、健やかに育てるための「土壌づくり」です。
もしあなたが、上場を待たずに自分の会社の株を自由に売買できる世界の住人だったら、どんな働き方や、どんなワクワクする未来を思い描きますか?
専門家としての一言(司法書士・1級FPの視点)
未上場株式の流動化が進むことは、スタートアップ支援にとどまらず、個人の資産形成や事業承継の現場に大きなインパクトを与えます。特に相続の場面では、未上場株は「適正な評価が難しく、かつ現金化できない」という非常に厄介な資産になりがちでした。2次流通市場の成熟により客観的な時価が形成され、換金手段が確保されることは、円滑な資産承継の助けにもなるでしょう。投資家保護の法整備と市場の透明性がどのように担保されていくのか、今後も専門的な視点からその推移を注視してまいります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
メガバンクが「5億円以上」を持つ人に夢中?格差社会で知っておきたいお金の真実
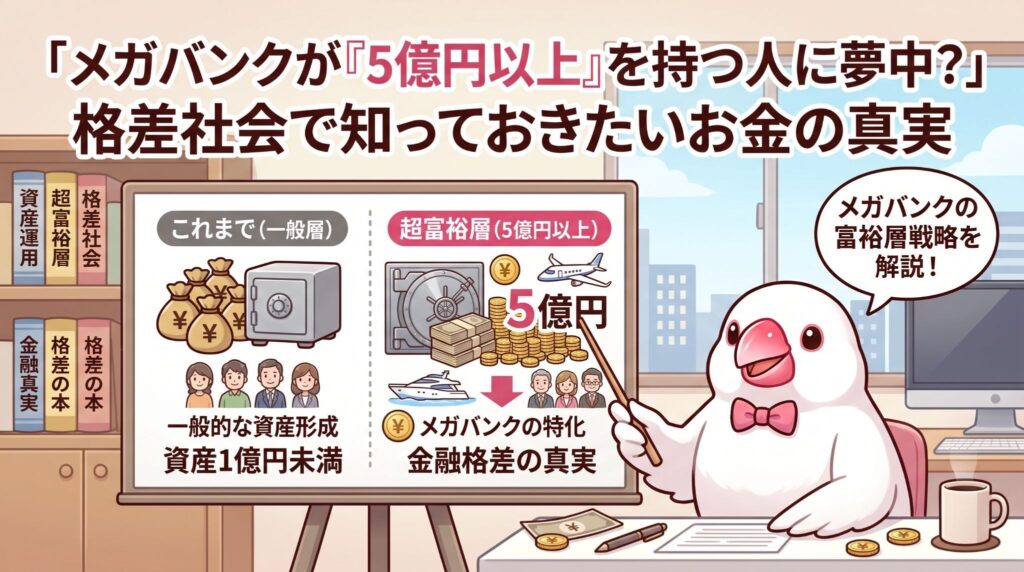
メガバンクが「超富裕層」へのサービスを急拡大し、銀行の稼ぎ方が激変しています。資産を持つ人と持たない人の格差が広がり、相続が資産を増やす大きな鍵になっています。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。最近、ニュースなどで「銀行がリッチな人向けのサービスを強化している」という話を耳にすることはありませんか?「自分たちには縁のない遠い世界の話かな?」と思うかもしれませんが、実はこれ、私たちの社会の仕組みや、銀行という存在がどう変わろうとしているのかを知るための、とても大切なサインなんです。世の中の変化をみんなが自分事として捉えられるように、専門家の視点から分かりやすくお話しますね。
超富裕層と呼ばれる人たちの正体
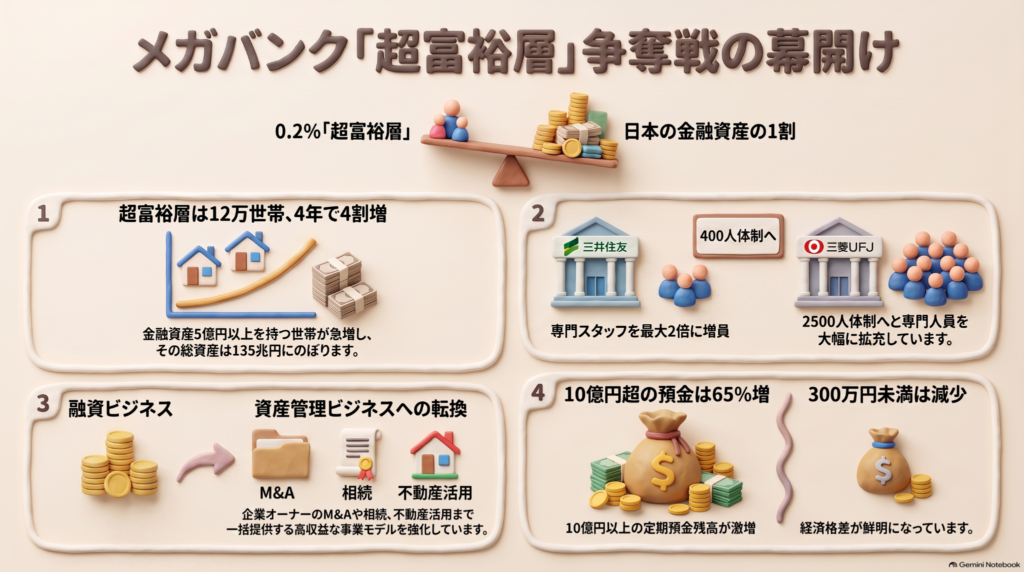
まず、銀行が熱烈な視線を送る「超富裕層」とはどんな人たちのことでしょうか。一般的には、持っている金融資産が5億円以上の世帯を指します。
野村総合研究所のデータによると、こうした超富裕層は2023年に国内で約12万世帯にまで増えました。2019年比で、わずか数年のうちに4割も急増したことになります。日本の全世帯のうち、超富裕層はたった0.2%しか存在しません。ところが、彼らが保有する資産の合計は135兆円にものぼり、日本全体の個人金融資産の約1割を、このごくわずかな人たちが握っているという驚きの状況になっています。
なぜ、これほどまでに超富裕層が増えたのでしょうか。そこには株高や不動産価格の上昇という背景がありますが、実は「相続」によって資産が引き継がれ、さらに集約・拡大していることが大きな要因の一つです。格差が広がっている現実を、まずは直視する必要があります(ちゅいヨ!)。
銀行が融資よりも「相談」に力を入れる理由
今、日本のメガバンクは、これまでの「お金を貸して利息を得る」というビジネスから、大きく舵を切ろうとしています。各銀行の動きを比較してみましょう。
三井住友フィナンシャルグループは、2028年度までに超富裕層向けの営業担当者を現在の2倍である400人規模に増やす計画です。みずほフィナンシャルグループも、資産30億円以上を持つ層の担当者を5割増員し、専門組織を立ち上げました。三菱UFJフィナンシャルグループにいたっては、担当者を23年度比で2倍の約2500人体制へと一気に拡大させています。
銀行がここまで必死になるのは、単に資産を預かるだけでなく、企業の売却(M&A)や事業承継、複雑な相続対策といった、高度なコンサルティング手数料が莫大な収益源になるからです。例えばオーナー企業の売却を支援すれば、1件あたり数千万から数億円という大きな稼ぎが見込めます。これは1級FPの視点から見ても、極めて効率的なビジネスモデルへの転換点と言えます。三井住友の中島達社長は、次のように意気込みを語っています。
「銀行、証券、信託をまたぐ一体運営で顧客を取り込む。富裕層向けで国内最大の預かり資産を目指す」
広がる格差と私たちの未来
こうした銀行の戦略の裏側には、日銀のデータからも読み取れるシビアな「格差」の現実があります。
最新のデータによれば、10億円以上の定期預金残高はこの1年で65%も急増しました。その一方で、300万円未満の預金残高は逆に減少しています。お金があるところにはどんどん集まり、そうでないところからは減っていくという対照的な動きが鮮明になっているのです。
かつての銀行は、広く一般の人たちから預金を集め、それを企業に貸し出すことで成長してきました。しかし、中間層の預金が目減りし、一部の層に資金が集中し始めたことで、銀行は「生き残るために」ターゲットを富裕層に絞らざるを得なくなっているのが現状です。この変化は、一部のお金持ちだけの話ではなく、私たちがこれからどうやって大切な資産を守り、次の世代へ繋いでいくべきかを問いかけています。
よくある疑問(FAQ)
Q1 超富裕層向けサービスは、普通の人には関係ないの?
A1 サービスを直接受ける機会は少ないかもしれませんが、銀行が富裕層シフトを強めることで、一般店舗の再編や、窓口サービスの仕組みが変わるなど、私たちの生活にも影響が出てきます。また、格差が広がる時代だからこそ、資産をどう守るかという知識の有無が、将来の家計を大きく左右することになります。
Q2 なぜ今、こんなに銀行は必死なの?
A2 一言で言えば、安定して大きな利益を稼ぐためです。超富裕層の案件は、一度の取引で億単位の手数料が見込めることもあります。また、一族全体の資産を管理することで、世代を超えた長いお付き合いができるため、銀行にとっては喉から手が出るほど欲しい「安定した収益源」なのです。
まとめと未来への提言
メガバンクが超富裕層へのアプローチを強めている背景には、株高や相続による資産の集中、そして深刻な格差の拡大という社会構造の変化があります。これからの時代、自分自身の資産や家族への相続について、私たちはどう向き合っていけばよいのでしょうか。銀行の形が変わっていく中で、私たち一人ひとりも「お金の守り方と繋ぎ方」を改めて見つめ直す時期に来ているのかもしれません。
あなたのご家庭では、将来への準備をどのように進めていますか?
専門家としての一言(司法書士・1級FPの視点)
銀行が超富裕層に特化する中、一般家庭でも「資産の管理」や「円満な相続」の準備は不可欠です。司法書士・FPの視点からは、資産規模にかかわらず、複雑化する法務や税務への早期対策が生活を守る鍵になると断言できます。専門知識を味方につけ、家族で将来を話し合うきっかけにしてください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。