金利の上昇に合わせて利息が増え、元本割れも防げる「変動10」は今選ぶべき守りの資産。1年経てばいつでも額面で解約できるため、使う予定があるお金の預け先にも最適です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
最近、ニュースで銀行の定期預金の金利が上がったという話題や、債券が注目されているといった話を耳にすることが増えていませんか?実は今、これまで眠らせていた大切なお金を賢く預けて、しっかり増やす大きなチャンスが巡ってきているのです。世の中の難しい景気の話はさておき、自分のお金をどこに置いておくのが一番得なのか、一緒に見ていきましょう。
金利上昇に合わせて受け取る利息が増える仕組み
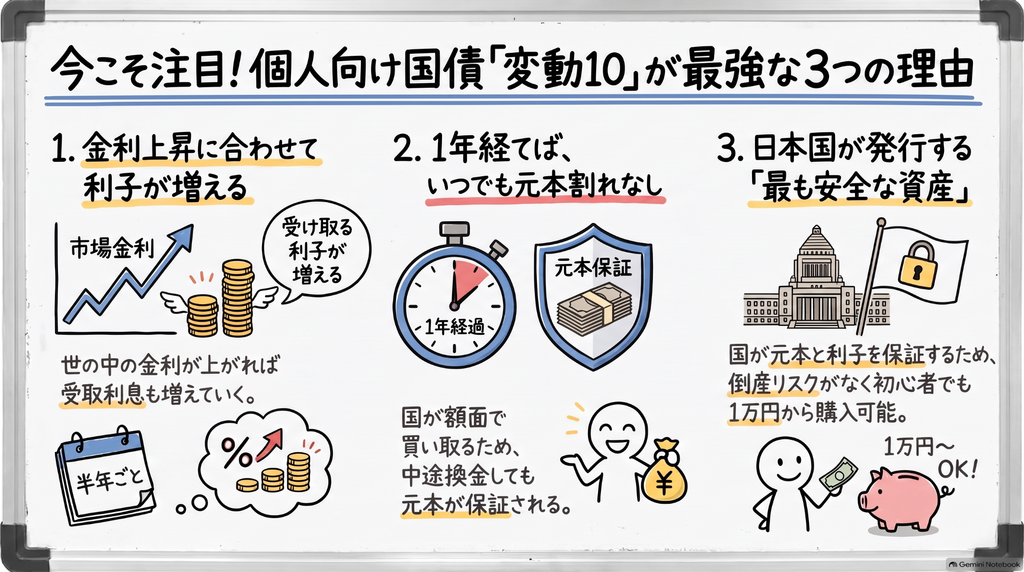
「変動10」の略称で親しまれる「変動10年物個人向け国債」の最大の魅力は、世の中の金利が上がると、それに応じて受け取れる利息も増えていく「変動金利」であることです。
例えば、2026年8月募集分の利率は税引き前で1.87%に設定されました。これは、同じ時期のメガバンクによる10年物の大口定期預金の利率(1.25%)と比較しても、かなり高い水準であることがわかります。
この商品の優れた点は、利率が半年に一度見直されることです。実際に1000万円を運用している方からは、このような具体的な喜びの声も上がっています。
「半年ごとに受け取る税引き後の利子が2万4304円、3万6656円、4万2234円と徐々に増えているのがうれしい」(2024年秋に投資した60代男性)
もし今後、さらに金利が上がれば受け取れるお小遣い(利息)はさらに増えていきます。一方で、もし世の中の金利が下がってしまった場合でも「0.05%」という最低保証の金利が設定されています。銀行の普通預金などと比べても、非常に安心感がある設計なのです。
いつでも現金に戻せる自由さと「国の盾」による元本保証
お金を預ける上で「必要な時に引き出せるか」と「預けた額が減らないか」は、とても大切な要素です。
一般的に、世の中の金利が上がると、すでに発行されている債券の価格は下がるという性質があります。そのため、普通の債券を途中で売ろうとすると、元本を割り込んで損をしてしまうことが珍しくありません。
しかし、個人向け国債には「国が額面で買い取ってくれる」という特別なルールがあります。たとえ市場価格が暴落していても、国が「盾」となって価値を守ってくれるため、いつ解約しても元本割れをすることがありません。
購入から1年が経過すれば、1万円単位でいつでも解約して現金に戻すことができます(直近2回分の利子は差し引かれます)。「いつか来る相続の備えや、突然の入院・葬儀費用として、数年後には使うかもしれない。でもそれまでは安全に増やしておきたい」というお金の置き場所として、これほど最適な場所はありません。
今あえて固定金利よりも変動が選ばれている理由
世の中には、満期まで利率が変わらない「新窓販国債」のような固定金利の商品もあります。2024年8月時点の新窓販10年物国債の利回りは2.788%となっており、変動10の1.87%よりも表面上の数字は高いのが現状です。
それなのになぜ、あえて低い方の「変動10」が選ばれているのでしょうか。
固定金利が有利になるのは「今が金利のピークで、今後は下がっていく」と予想される時です。しかし、多くの専門家は「金利はまだ上がり始めたばかりで、ピークとは言いがたい」と見ています。
また、利息の計算方法にも秘密があります。現在は基準となる金利に0.66を掛ける「掛け算方式」で計算されています。これはかつて金利が低かった時代に、投資家が不利にならないよう計算式が変更された名残です。ただし専門家の間では、これからの金利上昇局面では、かつての「基準金利から0.8%を引く方式」の方がより高い利息を得られるため、ルールの再変更を期待する声も出ているほど、伸びしろが期待されている商品なのです(ちゅいヨ!)。
2026年12月からスタートする新しいルール
この個人向け国債ですが、2026年12月の募集分からさらにお付き合いしやすい存在へと進化します。
まず、名称が「個人向け国債プラス」に変わります。大きな変更点として、これまでは個人のみが対象でしたが、これからは学校法人やマンションの管理組合なども購入できるようになります。より多くの身近な組織が、皆さんの積立金などを安全に運用するための手段として活用できるようになるのです。
よくある疑問(FAQ)
Q1:10年経たないと解約できないの?
A1:いいえ、大丈夫です。購入から1年が経過すれば、1万円単位でいつでも解約して現金に戻せます。数年先のライフイベントに合わせた柔軟な使い方ができます。
Q2:国債という仕組み自体が危なくないですか?
A2:国債は日本国が発行するものです。民間の会社のように倒産するリスクがなく、あらゆる金融商品の中で最も安全な資産とされています。
Q3:いくらから買えるの?
A3:1万円から1万円単位で手軽に買えます。証券会社や銀行、郵便局などの窓口で「変動10をください」と伝えるだけで始められます。
これからの資産形成を考えるヒント
ここまで「変動10」の魅力についてお伝えしてきました。ただお金を眠らせておくだけではなく、金利の波に乗って一緒に育ってくれる場所にお金を置いておくことが、今の時代には大切です。
- 半年ごとに利息が増えるチャンスがある
- 1年経てばいつでも国が元本を保証して買い取ってくれる
- 1万円から始められる、国が保証する最も安全な資産
この強みを持つ「変動10」は、あなたの暮らしを支える力強い味方になってくれるはずです。
あなたの大切なお金、どこに預けておくのが一番安心だと思いましたか?
専門家としての一言(司法書士・1級FPの視点)
司法書士・1級FPの視点から見ると、ご家族の資産を守る上で「確実性」は何物にも代えがたい価値があります。個人向け国債の「元本割れをしない」「国が支払いを保証する」という特性は、将来の相続資金や、親から子への「生前贈与」の資金を一時的にストックしておく場所として非常に優秀です。1万円単位という小回りの利く設定は、計画的な贈与にも適しています。リスクを最小限に抑えながら、時代の変化に合わせて資産価値を守る。個人向け国債は、賢い家族の資産防衛における第一選択肢といえるでしょう。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。