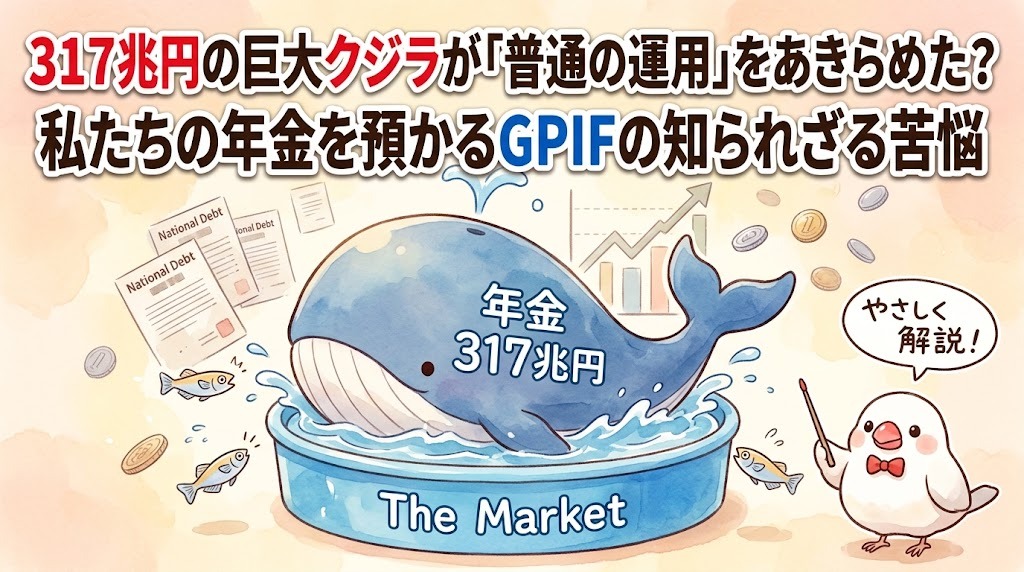
世界最大の年金基金GPIFは、巨大すぎて市場で自由に動けず苦しんでいる。運用益は最高を更新する一方、透明性と機動性の確保という壁に直面している。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
みんなが将来もらう年金の元本を運用している「GPIF」という組織があるんだ。実は今、この組織が「お金を持ちすぎて困っている」という、なんとも不思議で切実な問題に直面しているんだヨ。300兆円を超えるお金を動かすことがどれほど大変なのか、一緒に見ていこうね。
市場を揺らす「クジラ」の正体
GPIF(年金積立金管理運用独立行政法人)は、その圧倒的な資産規模から、市場で「クジラ」と呼ばれているんだ。運用しているお金は、2026年6月末時点でなんと約317兆円にものぼるヨ。
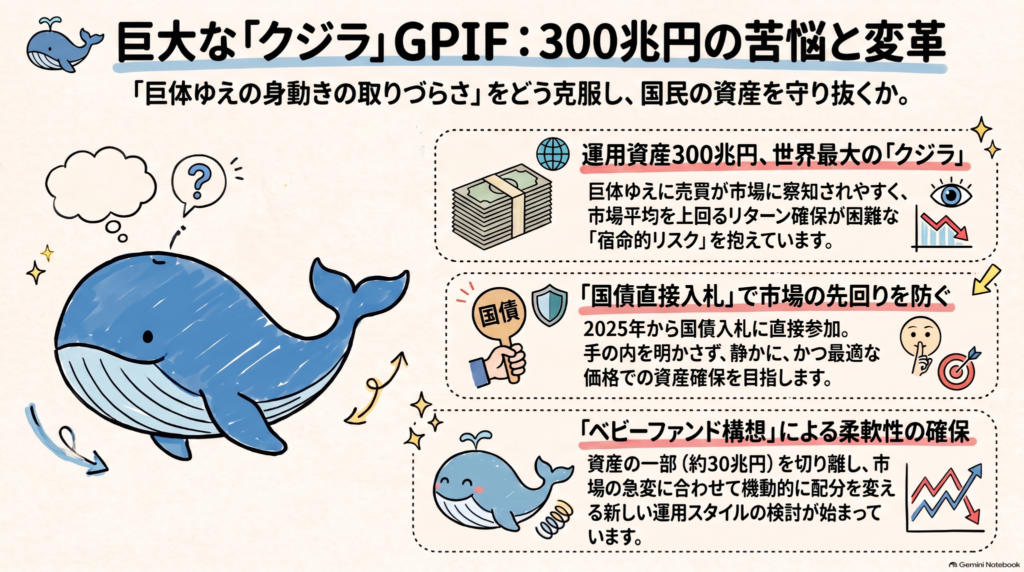
皆さんにもわかるように例えると、普通の投資家が「メダカ」だとしたら、GPIFは文字通り「超巨大なクジラ」だね。小さなプール(市場)にクジラが飛び込んだらどうなるかな? クジラがちょっとヒレを動かすだけで、プールの水は溢れ出し、大きな波が立ってしまうよね。これと同じで、GPIFが売買をしようとするだけで市場価格そのものが動いてしまうんだ。自分の動きで自分に不利な価格を作ってしまう、これが巨体ゆえの逃れられない宿命なんだヨ。
正体不明の落札者の謎
2025年から、GPIFの動きに大きな変化があったんだ。財務省の「国債入札への直接参加」ができるようになったんだヨ。
2026年8月に財務省が行った5年物国債の入札で、市場を驚かせる出来事が起きたんだ。2兆5000億円の募集に対し、なんと1兆8000億円分もの「誰が買ったかわからない注文(不明玉)」があったんだね。この時、判明している中で最大の落札者だった三菱UFJモルガン・スタンレー証券でも2650億円だったから、この不明玉がいかに異常な巨額だったかわかるよね。
証券会社のトレーダーたちは「こんな注文、クジラ以外に考えられない」と驚愕したんだ。なぜ正体を隠す必要があるのか。それは、プロの投資家に「クジラがこれから大量に買うぞ」と先読みされるのを防ぐためなんだ。先に買われて価格を吊り上げられたら、みんなの年金が損をしてしまうから、こっそり動く工夫をしているんだヨ。
透明性をめぐる過去の事件
静かに動こうとする努力が、裏目に出てしまったこともあるんだ。2023年度、特定の証券会社2社だけに注文が集中しているという内部通報があり、大きな問題になったんだヨ。
この時期、GPIFは新体制の下で過去10年で最大規模となる「14兆円もの国債買い」という猛烈なリバランス取引を行っていたんだ。その混乱の中で起きたことについて、調査報告書にはこう記されているヨ。
「リバランス取引で国債に多額の買いを入れる過程で、発注先が2社に限定されていたことが問題視された」
癒着はなかったけれど、巨大な動きを悟られないよう「秘密主義」を貫きすぎた結果、取引の透明性が軽視されてしまったんだね。この事件の反省から、目立たず、かつ公平に直接入札に参加する今の仕組みが整えられたんだヨ。
ベビーファンド構想という新しい形
あまりに巨大になりすぎて身動きが取れない現状を打破するために、「ベビーファンド構想」というアイデアが注目されているんだ。
これは、300兆円ある資産のうち、例えば1割の30兆円を別の小さな袋に分けて運用する仕組みだヨ。今のGPIFはルールが厳しくて柔軟に動けないけれど、この小さな袋なら、市場の急な変化に合わせて機敏に動くことができるんだ。大きなクジラの体から、小回りのきく「子どものクジラ」を切り離して泳がせるイメージだね。
大和総研の塩村賢史氏は、今の固定された配分には「ひずみ」が見られるとして、「いまこそ検討する価値がある」と提言しているんだ。巨大すぎるがゆえの限界を、組織を小分けにすることで突破しようとしているんだね。
数字の裏にある冷めた熱気
GPIFの運用成績自体は、実は驚くほど絶好調なんだ。2025年度には約41兆円、2026年度の第1四半期(4~6月)だけでも約24兆円と、四半期として過去最高の運用益を叩き出しているんだヨ。
運用資産は317兆円まで膨らんでいるけれど、組織の中に「お祭り騒ぎ」のような高揚感はないんだ。なぜなら、GPIF自身が市場の大部分を占めているから、どれだけ頑張っても「市場全体の平均」を大きく超える成果を出すのが物理的に難しいからなんだね。
さらに、金利上昇を抑えたい片山さつき財務相から「もっと国債を買ってほしい」という期待を寄せられるなど、純粋な運用以外の政治的な圧力とも向き合わなければならない。稼げば稼ぐほど注目され、身動きが取りづらくなるという皮肉な状況なんだヨ。
よくある疑問(FAQ)
Q1:GPIFが損をしたら、私たちの将来の年金はなくなっちゃうの?
A1:すぐに年金がなくなるわけじゃないから安心してね。GPIFの資産は将来のための「蓄え」なんだ。今の現役世代が払っている保険料が年金の主な元手だから、運用の調子が悪くてもすぐにゼロになることはないヨ。
Q2:なぜわざわざ「直接」国債を買うようになったの?
A2:証券会社を通すと「あ、クジラが来た!」と周りにバレて、先回りして高い値段で買わされるリスクがあるからなんだ。みんなの大事な年金を一円でも安く、賢く守るための工夫なんだね。
Q3:私たち個人にもできる運用のアドバイスはある?
A3:クジラと違って、私たち個人は「体が小さいこと」が最大の武器だヨ。市場に波を立てずに自由に動けるからね。世界最大のクジラでさえ苦労している市場の仕組みを、ニュースで学んでおくことが、将来の大きな財産になるんだヨ(ちゅいヨ!)。
まとめと未来への問いかけ
世界最大の運用組織であるGPIFは、317兆円という驚異的な富を築きながらも、その巨大さゆえに「透明性」と「機動性」の板挟みで苦しんでいるんだ。
大きければ大きいほど有利に見える世界だけど、実は大きすぎることが足かせになることもある。これは投資に限らず、世の中のいろんな組織にも言えることかもしれないね。
もしあなたが300兆円を持っていたら、誰にも気づかれずに、市場に大きな波を立てずに上手に増やすことができるかな? ぜひ想像してみてね。
専門家としての一言(司法書士・1級FPの視点)
GPIFが直面している「資産配分の維持」や「リバランス」の難しさは、個人の資産形成においても非常に重要な教訓を含んでいます。自分にとって適切な資産バランスを定義し、市場の変化に応じてそれを規律正しく整えていくという姿勢は、将来の相続や長期的な生活設計を考える上で、最も基本的かつ強力な武器となります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。