税金
2027年の食料品減税で農家が得をする?政府が税理士費用を助けてくれる仕組みを徹底解説
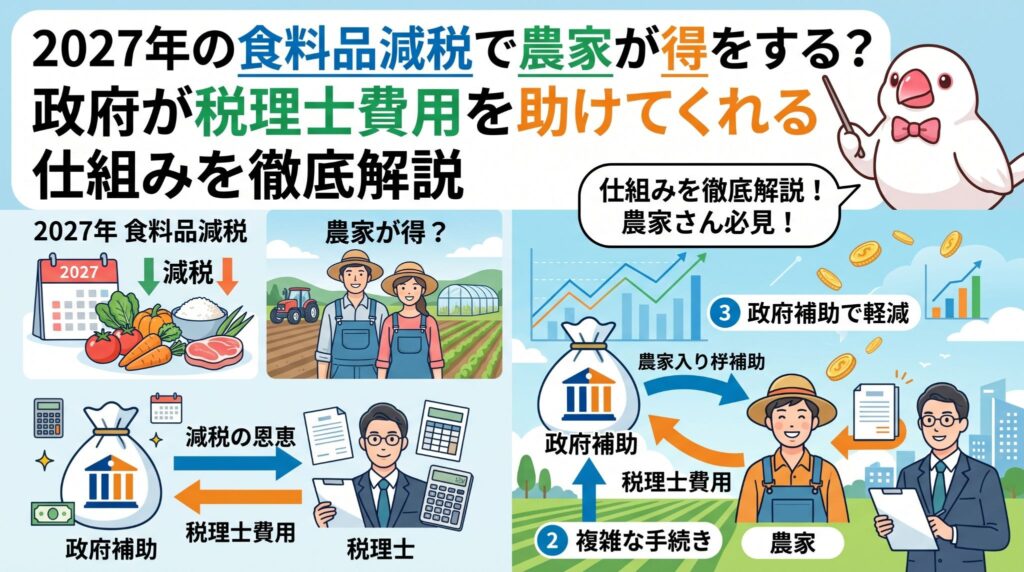
2027年4月から食料品の消費税が1%になり、小規模な農家には税理士費用の補助が出ます。 消費税還付を受けやすくするための仕組み作りを、政府が専門家の費用を出して応援します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
武蔵野の豊かな緑が残るここ吉祥寺や西荻窪でも、朝市や直売所で美味しい野菜を届けてくれる農家さんたちがこの話題でもちきりです。今日は、私たちの食卓を支えてくれる農家さんにとって、とても大切で嬉しいニュースをお届けします。
2027年から食料品の消費税が大きく変わる予定なのですが、実はこれが農家さんの経営に大きな影響を与えるんです。一見難しそうに見えますが、政府が「農家さんが損をしないように、専門家への相談費用を助けるよ」と言ってくれている、とても優しい仕組みのお話です。
食料品の消費税が1%になる未来
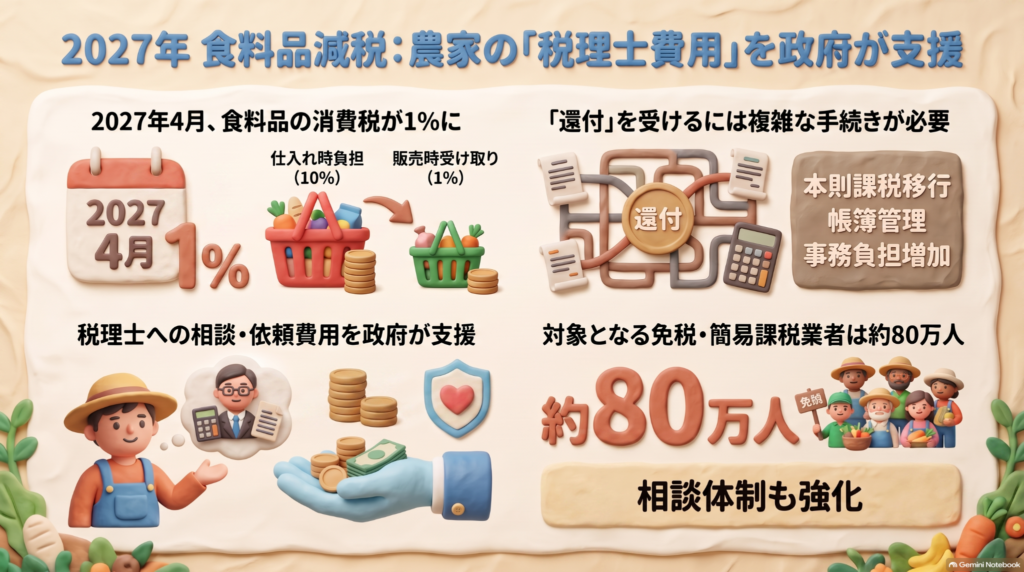
政府は、2027年4月から食料品の消費税率を現在の8%から1%に引き下げる方針を固めています。
この大きな減税は、私たち消費者にとっては買い物しやすくなる嬉しいニュースですが、実は小規模な農家や食品事業者にとっても大きな転換点になります。税率が1%まで下がることで、これまでの税金の計算方法では対応しきれない部分が出てくるため、政府は「納得感のある対応」を検討しているのです。
なぜ税率が下がることが農家さんにとって重要なのでしょうか。その理由は「消費税の還付(払い戻し)」という仕組みにあります。
「払った税金が戻ってくる」還付のチャンス
農家さんは、野菜や果物を作るために肥料や資材、機械などを買いますが、そのときには10%の消費税を支払っています。一方で、育てた作物を売るときに受け取る消費税が1%になると、支払った税金の方がずっと多くなってしまいます。
例えば、こんなケースを想像してみてください。 ー 肥料や資材を11万円(うち税金1万円)で買った。 ー 育てた野菜を10万1千円(うち税金1千円)で売った。
この場合、手元に残るはずの利益が、税金の差額(9千円分)のせいで減ってしまいます。この「払いすぎた分」を国に返してもらうのが「還付」です。
ただし、この還付を受けるには税金の計算方法にルールがあります。
ー 自分たちでしっかり帳簿をつけて計算するやり方(本則課税) ー 売上からざっくり計算する簡単なやり方(免税・簡易課税)
現在、日本にはこの「簡単なやり方」をしている農家さんや事業者が約80万人もいると言われています。しかし、還付を受けるためには「しっかり計算するやり方」に切り替えなければなりません。
本則課税では還付を受けられるケースが増えるが、免税事業者や簡易課税事業者は還付を受けられない。
政府が税理士さんの費用をサポート
「しっかり計算するやり方(本則課税)」に切り替えればお金は戻ってきますが、その分、毎日細かく帳簿をつけたり、難しい書類をプロのように作成したりする手間が大幅に増えてしまいます。小規模な農家さんにとって、これは非常に高いハードルです。
そこで政府は、農家さんが「簡単なやり方」から「還付が受けられるやり方」へスムーズに飛び移れるよう、その橋渡し(相談対応)や税理士費用の支援を検討しています。
自分たちでやるのが大変な事務作業を、プロである税理士さんに頼むための費用を国が助けてくれる。そうすることで、約80万人の対象者の方々が無理なく税金の還付を受けられるようにしよう、という仕組みです。農家のみなさんが損をせず、安心して美味しいものを作れるようにサポートしてくれるのは心強いですね。ちゅいヨ!
よくある疑問(FAQ)
Q1 だれが補助の対象になるの?
A1 今回の支援は、現在は「簡単なやり方」で納税している、あるいは納税を免除されている(免税・簡易課税)農林漁業者の方が対象です。また、農家さんだけでなく、同じように影響を受ける食品事業者や外食事業者も対象に含まれる方針です。国内で約80万人にのぼる規模の人たちが対象になると想定されています。
Q2 いつから始まるの?
A2 食料品の消費税が1%に減税される、2027年4月のタイミングに合わせて実施されるよう、政府と自民党税制調査会で検討が進められています。
まとめと未来への提言
今回の支援策は、税金の仕組みが変わる中で、農家さんの事務的な負担を減らしつつ、正当な還付を受けられるようにするものです。専門家の力を借りやすくすることで、農家さんが安心して経営に集中できる環境を整える狙いがあります。
私たちの食べ物を作ってくれる人たちが、損をしない仕組みを知ることは大切だと思いませんか?
専門家としての一言(司法書士・1級FPの視点)
今回の政府の支援方針は、小規模事業者の事業継続とキャッシュフローの安定を支える上で極めて重要な意味を持ちます。2027年4月の税制改正は、これまで免税事業者や簡易課税事業者であった方々にとって、本則課税への移行という大きな決断を迫るものです。
本則課税への移行は、仕入れにかかる消費税の還付を受けられるメリットがある反面、インボイス制度(適格請求書等保存方式)への適切な対応を含めた高度な事務的負担を伴います。事前の準備を怠ると、還付の機会を逸するだけでなく、日々の業務に支障をきたす恐れもあります。
政府による専門家費用の支援や相談対応の枠組みを最大限に活用し、早期に税理士等の専門家と連携して管理体制を整えることが、長期的な事業の健全化につながるでしょう。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
【速報】結婚・子育ての贈与税ルールが廃止へ?「日本版DOGE」がメスを入れた税制の裏側
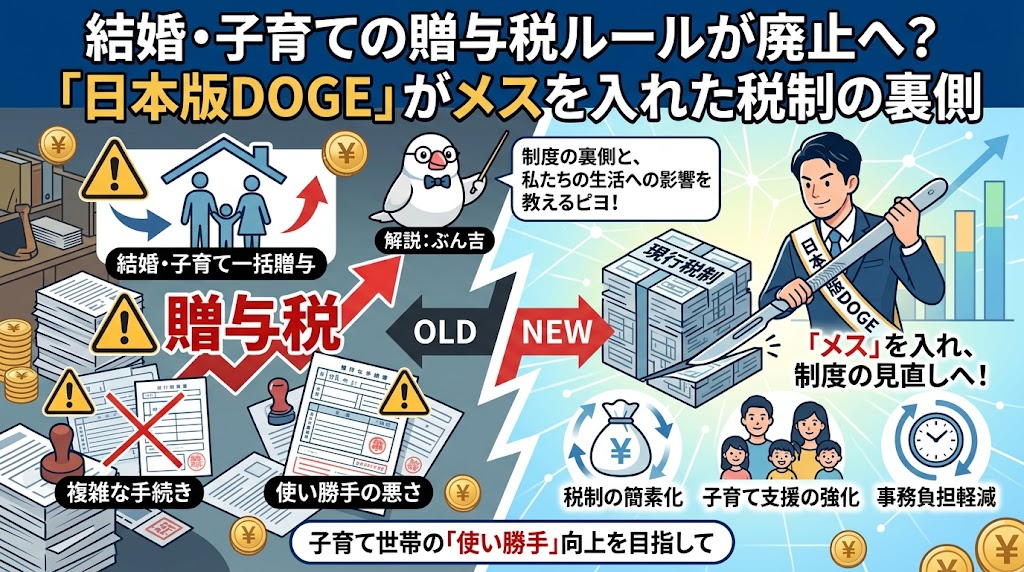
結婚・子育て資金の一括贈与の非課税措置が2027年度に廃止される方針です。 利用が少ない制度を見直し、より効果的な子育て支援に予算を振り向けます。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
お金や税金の話って、漢字ばかりで難しそうに見えますよね。でも、これらは私たちの生活や、将来家族に渡せるお金に深く関わっている大切なルールなんです。今日は、政府が発表した「子育てとお金」に関する大きな変化について、中学生のみなさんにもわかるように優しく解説しますね。
なぜ使いにくかった贈与税の優遇措置がなくなるのか
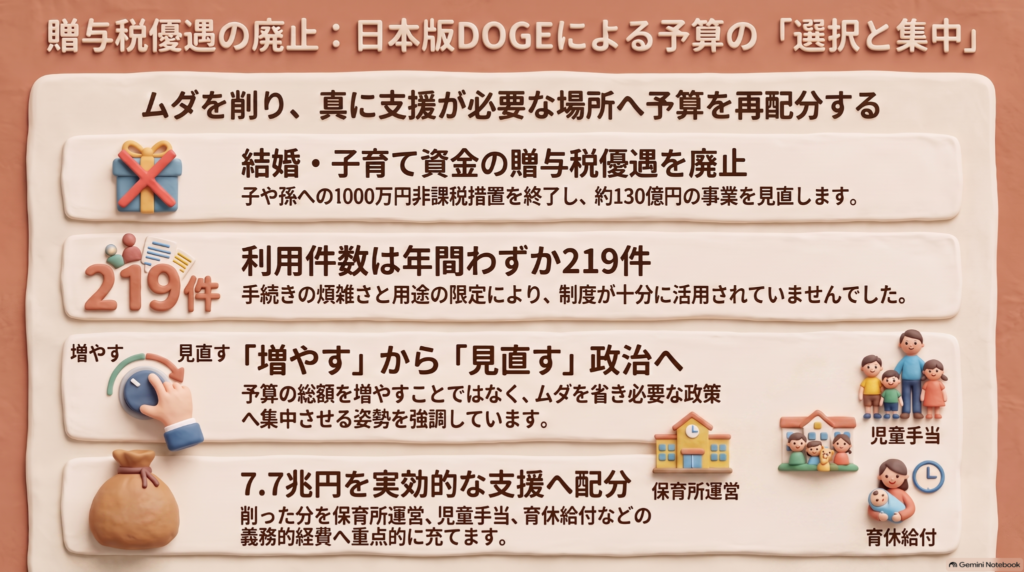
これまで「結婚・子育て資金の一括贈与の非課税措置」という制度がありました。これは、おじいちゃんやおばあちゃんが、孫の結婚や子育てのために最大1000万円をまとめてプレゼントしても、税金がかからないという特別な仕組みです。
しかし、この制度は2027年度に廃止される方針が決まりました。大きな理由は、びっくりするほど使われていなかったからです。
・手続きがとても面倒で、銀行への報告も大変だった ・使い道が厳しく決まっていて、自由に使えなかった ・2025年度の利用件数は、日本全体でたったの219件だけだった
日本には1年間に約70万人もの赤ちゃんが生まれますが、その中で219件というのは、ほとんど誰にも使われていないのと同じくらい珍しい数字なんです。
そこで政府は「日本版DOGE(政府効率化推進会議)」という、いわば「お役所のムダをスリムにするお掃除チーム」の考え方を取り入れました。お掃除チームは、おもちゃ箱を整理して、遊ばなくなった古いおもちゃ(使われない制度)を片付け、新しい大切なおもちゃ(本当に必要な支援)を置くスペースを作ろうとしています。
今回、この制度の廃止を含めて、およそ130億円分もの事業が見直されることになりました。無駄な予算を削って、もっとみんなが助かる場所にお金を使おうとしているんだね(ちゅいヨ!)。
過去最高額となる新しい予算の使い道
特定の人が使う制度をなくす一方で、子育て全体に使うお金はどんどん増える予定です。
こども家庭庁が求めている2027年度の予算は、合計で7兆7436億円。2026年度の7兆4956億円と比べると、約2480億円も増えていて、過去最高の金額になります。
この大きなお金は、ごく一部の人が使う難しい制度ではなく、多くの家庭が毎日助かるような「目に見える支援」に使われます。
・保育所や学童保育の運営(2.7兆円) ・児童手当の支給(2兆円) ・育児休業中の給付金(1.1兆円)
使いにくかった昔の仕組みをやめる代わりに、みんながもらえる手当や、みんなが使う保育園の質を高めるためにお金を使おうとしているのです。
これからの政策で大切にされる視点
政府はただ予算を増やすだけでなく、「中身を良くすること」をとても大事にしています。
予算を増やすことが政策の成果ではなく、見直すべきものは見直し、必要な政策に予算を振り向ける (黄川田仁志こども政策相の記者会見より)
このように、限られたお金を賢く使うために、新しく次のような取り組みにも力を入れる予定です。
・企業が子育てしやすい環境を作るのを応援する仕組み ・悲しい思いをする子どもを減らすための自殺対策 ・日本の未来を強くするための新しい投資枠
「出せるお金を増やす」だけでなく「どうすればもっと幸せになれるか」を考えて、効率よく届ける工夫が始まっています。
結婚・子育て資金の贈与に関する疑問
Q1:今の制度をすでに使っている人はどうなるのですか?
A1:今回の発表は2027年度に向けた「要望」の段階であり、今すぐルールが変わるわけではありません。ただ、これから新しくこの制度を使おうとするのは難しくなるでしょう。今後、国会などで話し合われて正式に決まっていくので、ニュースをチェックしておきましょう。
Q2:これから子どもの結婚資金を助けてあげたいときはどうすればいい?
A2:1000万円の一括贈与という特別なルールがなくなっても、家族にお金を渡す方法がなくなるわけではありません。たとえば、年間110万円までなら税金がかからない「暦年贈与」という、よりシンプルで使いやすい一般的なルールが引き続き使えます。また、社会全体で支える児童手当などの支援も手厚くなっていきます。
まとめと未来への提言
今回は、あまり使われていなかった贈与税のルールを廃止して、その分を保育や手当といった「みんなが使いやすい支援」に回すというニュースをお伝えしました。
制度が変わるということは、国が「今、何が本当に求められているか」を真剣に考え直している証拠でもあります。みなさんは、限られた税金や予算を、どのような形で子どもたちの未来に使ってほしいと思いますか?
専門家としての一言(司法書士・1級FPの視点)
今回の税制改正要望は、特定の富裕層に向けた複雑な特例から、より多くの国民が恩恵を受けられる直接的な支援へと舵を切る象徴的な動きといえます。
「結婚・子育て資金の一括贈与」は、金融機関での口座開設や領収書の提出など事務負担が重く、今回の219件という極端に少ない利用実績もそれを物語っています。今後は特例に縛られすぎず、年間110万円の非課税枠を活用した「暦年贈与」など、より柔軟で管理しやすい方法を軸に、計画的な資産移転を検討されるのが賢明です。税制は常に変化しますが、大切なのは制度の「形」ではなく、家族のライフステージに合わせた無理のないサポートの形を見つけることです。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
非上場株の評価が変わる!中小企業の相続税が軽くなる新ルールを解説

非上場株の評価ルールが64年ぶりに刷新され、中小企業の相続税負担が軽くなります。 2028年から新しい計算方式に一本化され、複雑だった節税策は使えなくなります。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺のサンロード商店街や西荻窪の駅前通りにあるような、地域に根ざしたお店や会社を支える経営者の皆さん。自分の代から築き上げてきた大切な会社の「株」に、将来どれだけの相続税がかかるのか、不安に思うこともあるよね。これまでは計算がとても複雑で、専門家に頼まないと見通しが立ちにくかったんだ。でも、国税庁がこれまでのルールをガラリと変える案をまとめたんだヨ。

60年ぶりの大改革!評価のルールがシンプルに
今の非上場株の評価ルールは、なんと1964年に作られたものなんだ。約60年もの間、基本的な仕組みは変わっていなかったんだね。
これまでは、自分の会社と業種が似ている「上場企業」の株価を参考にするなど、非常にややこしい計算をしていたんだ。例えるなら、地元で愛される個人商店の価値を、証券取引所に上場しているような「誰もが知る超大手の有名スーパーチェーン」と無理やり比較して決めていたようなものなんだヨ。これでは実情に合わないし、不公平だよね。
これからは、その比較をやめて「その会社がいま持っている財産」と「過去5年間の利益からみる稼ぐ力」をベースに、一定の係数を掛けて計算する方式に一本化される見通しだヨ。自分たちの会社の今の姿が、より正しく評価に反映されるようになるんだね。
中小・零細企業には嬉しいニュース
今回のルール変更は、多くの小規模な会社にとって追い風になりそうだね。新しい計算方式になると、特に規模の小さな会社や、利益がそれほど高くはない会社の評価額が下がる傾向にあるんだ。
ここで注目したいのが、新しいルールでは「過去5年間の利益」を計算するときに、赤字(マイナス)の年もしっかり含めて平均を出してくれることなんだ。赤字の時期があってもそれが評価に反映されるから、無理のない評価額になりやすいんだヨ。日本経済新聞の試算でも、専門家が次のようにコメントしているね。
「零細企業の多くは評価額が下がり税負担は軽減される」として、懸念されていた事業承継への影響は限定的とみる。(日本経済新聞)
会社を次の世代へ引き継ごうとしている経営者にとって、税金の負担が軽くなるのはとても心強いことだね。
行き過ぎた節税への「待った」
では、なぜわざわざ60年ぶりにルールを変えるんだろう?
実は、これまでの「上場企業と比較する仕組み」などの複雑さを逆手に取って、わざと評価額を低く抑えるような「行き過ぎた節税」が目立っていたんだ。これに対して、2024年に会計検査院という国の機関から「公平性が保たれていない」という厳しい指摘が入ったんだヨ。
それを受けて国税庁は2026年4月から有識者会議で検討を重ねてきたんだ。みんなが納得できる、公平で透明なルールを作るための改革なんだね(ちゅいヨ!)。
これからのスケジュール
この新しいルールがいつから始まるのか、確認しておこう。
現在は、2027年度の税制改正大綱にこの内容を盛り込み、2028年1月以降に発生する相続から適用することを目指して議論が進められているんだ。
まだ少し先の話だから、今すぐ慌てて何か対策を始める必要はないヨ。まずは自分の会社の価値が新ルールでどう変わるのか、今後の発表をじっくり見守ることが大切だね。
よくある疑問(FAQ)
Q1 今すぐ何か準備が必要?
A1 今はまだルール案が示された段階だヨ。具体的な計算方法が確定してから、専門家と一緒にシミュレーションを始めるのがおすすめです。
Q2 利益が出ている会社は税金が上がるの?
A2 今回のルールでは「稼ぐ力(収益力)」が評価の直接的な柱になります。そのため、収益力が非常に高い会社や規模の大きな会社は、これまでよりも評価額が上がって税負担が増える可能性があります。
Q3 すでに相続対策をしている場合はどうなる?
A3 今までのルールを前提にした節税策の中には、新ルールでは効果がなくなってしまうものもあるかもしれないですね。時期が来たら、対策の見直しが必要になります。
まとめと未来への問いかけ
今回の改正は、日本を支える多くの中小企業にとって、次世代へのバトンタッチをスムーズにするための大きな一歩になるはずです。評価の仕組みが透明になることで、将来の計画も立てやすくなりますね。
あなたの大切な会社を、次の世代へどんな形で残していきたいですか?
専門家としての一言
評価方法の一本化は、算定の透明性を高め、事業承継の予測可能性を向上させる大きな転換点となります。一方で、収益力の高い企業においては評価の柱が明確化されることで、現行よりも評価額が上昇し、増税となるリスクも否定できません。2027年度の税制改正大綱で示される「具体的な係数や算式」を注視しつつ、2028年の適用に向けて早めの現状把握と中長期的なシミュレーションを行うことが、円滑な承継への鍵となります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
2028年から暗号資産の税金が激変!知っておきたい資産運用の新ルール

こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
司法書士や1級FPとして、地元の皆さんの相談に乗っていると、最近は暗号資産の税金について聞かれることが増えてきました。資産運用のルールは少しずつ変わっていて、知らないと思わぬ損をしてしまうこともあるんです。今日は、みんなが賢く資産を守れるように、新しい税金の仕組みを優しく紐解いていきますね。
これまでの暗号資産(仮想通貨)の利益は、お給料など他の所得とまとめて計算する総合課税という仕組みでした。でも、2028年1月1日からは、いよいよ株式や投資信託と同じ申告分離課税に変わる予定です。
大きな変更点は、所得税率が15%になることです。ただし、これには大事な条件があります。金融庁に登録された暗号資産取引業者を通じて、その業者が扱う特定暗号資産を売却した場合に限られるんです。海外の取引所で売却した場合は、今まで通り総合課税のままなので気をつけてくださいね。
この改正は、所得が多い人にとっては税率が下がる嬉しいニュースですが、誰にとってもお得とは限りません。専門家の坂本新税理士はこう指摘しています。
「暗号資産の売却益と給与など他の課税所得の合計額が低い水準の場合、今の総合課税のほうが所得税額が少なくなることもある」
今のうちに自分の所得状況を確認して、2028年を待つべきか、今のうちに動くべきか判断することが大切です。

暗号資産を使う時に忘れてはいけないこと
暗号資産は、日本円に替えた時以外にも税金が発生するタイミングがあります。ここが、株などとは違う少し厄介なところです。
例えば、ビットコインで買い物をしたり、他の種類の暗号資産と交換したりした時も、手に入れた時より値上がりしていれば利益が出たとみなされます。
さらに注意が必要なのは、暗号資産には株のような源泉徴収の仕組みがないことです。証券会社が自動で税金を引いてくれるわけではないので、自分でしっかり記録を残さなければなりません。取引所の履歴には単に「出金」としか残らないこともあるため、買い物に使ったのか、自分の別のウォレットに移しただけなのかを区別できるようにしておく必要があります。事務的な負担は重いですが、正確な記録が将来の自分を助けてくれますよ。
金投資の意外と知らない使い分け
金(ゴールド)への投資も、持ち方ひとつで税金のルールがガラリと変わります。
まず、金の延べ棒や金貨などの現物を売って得た利益は総合課税です。お給料などの所得が高い人の場合、税率は最大45%まで上がってしまうこともあります。ただ、現物を5年を超えて長く持っていると税金が安くなる仕組みがあるので、長期保有に向いていますね。
一方で、金の価格に連動する金ETF(上場投資信託)は、株式と同じグループとして扱われます。こちらの所得税率は一律15%です。同じ金への投資でも、短期間で売買するならETF、じっくり長く持つなら現物といったように、出口の税金まで考えて選ぶのがプロの視点です。
株式投資とNISAの安心ルール
多くの人が活用している株式投資の税制は、とても整理されています。株や投資信託の利益は原則として申告分離課税で、税率は所得税15.315%(復興特別所得税を含む)と住民税5%です。
手続きを一番楽にする方法は、源泉徴収ありの特定口座を使うことです。これなら証券会社が税金の計算から納付まで全部やってくれるので、確定申告の手間がかかりません。
さらに、NISA(少額投資非課税制度)を使えば、その中での利益には一切税金がかかりません。申告も不要なので、まずはこのお得な制度から使いこなしていくのが資産運用の王道と言えますね。
よくある疑問(FAQ)
Q1 海外の取引所で仮想通貨を売った場合も、2028年から税率は15%になりますか?
A1 いいえ、海外取引所での利益は2028年以降も総合課税のままです。15%の分離課税が使えるのは、日本の金融庁に登録された業者で特定暗号資産を取引した時だけです。
Q2 仮想通貨の税金は、2028年まで待ってから売ったほうが必ずお得ですか?
A2 そうとは限りません。所得がそれほど高くない方の場合は、現在の総合課税の方が、2028年以降の15%という税率よりも低くなる可能性があるからです。
Q3 自分のウォレットに暗号資産を移しただけで税金はかかりますか?
A3 いいえ、自分の口座の間で移動させるだけなら利益は確定しないので、税金はかかりません。ただし、履歴には「出金」と残ることが多いため、買い物による利益確定ではないことを証明できるよう記録しておきましょう。
まとめと未来への提言
資産運用のルールは時代に合わせてアップデートされています。特に2028年からの暗号資産の税制改正は、大きな転換点になりますね。
大切なのは、新しい仕組みを正しく知って、自分の所得に合わせた最適なタイミングを見極めることです。吉祥寺や西荻窪の街を歩きながら、将来の豊かな生活のために、今できる準備を少しずつ始めてみませんか?賢く学んで、一歩ずつ進んでいきましょう(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPとしての視点)
暗号資産の税制改正は大きな転換点ですが、適用条件や記録の保存など、実務的な注意点が非常に多いです。税率が変わるからといって安易に判断せず、ご自身の所得状況に合わせて、最適なタイミングや手法を検討することが、これからの資産運用には不可欠です。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
「国債で相続税が安くなる?」話題の新ルール案をやさしく読み解く
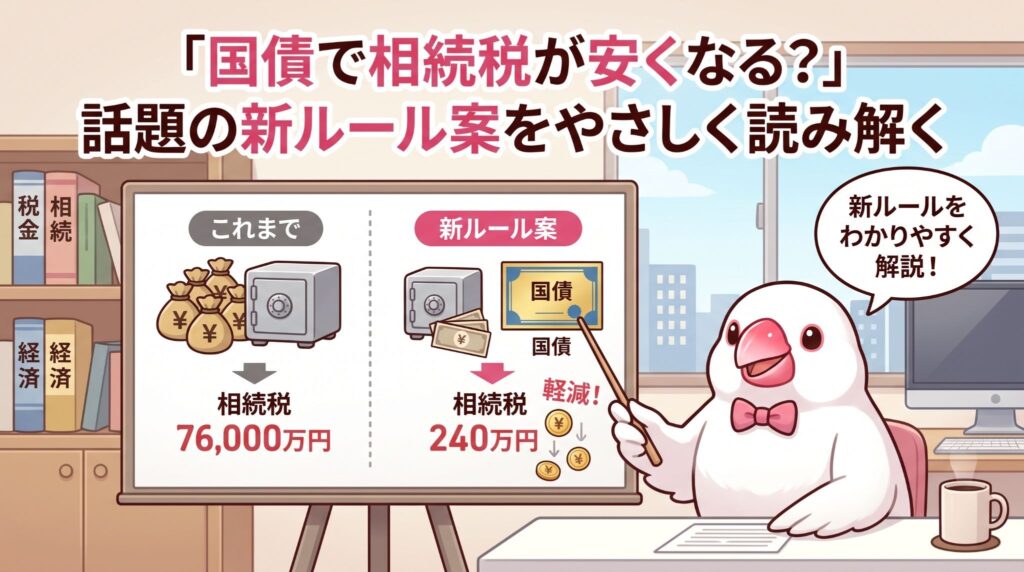
個人向け国債の相続税を減らす案が出ていますが、不公平だとの批判も強い状況です。NISAに国債を入れる案もあり、貯蓄から投資への流れを促す狙いがありますが課題は山積みです。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
住み心地の良い西荻窪や吉祥寺の街を散歩していると、穏やかにセカンドライフを楽しまれている高齢の方々をよく見かけます。そんな皆さんの間で最近注目されているのが、「国債を買うと相続税が安くなるかもしれない」というニュースです。
「国債」というのは、私たちが国にお金を貸して、利子をもらう仕組みのこと。これがもし相続税の節税に繋がるとなれば、ご家族への資産の残し方が大きく変わるかもしれません。今回は、この新しいルール案がなぜ議論されているのか、みんなにわかるようにやさしく解説します。
国債を相続するときの税金が安くなるかもしれないお話
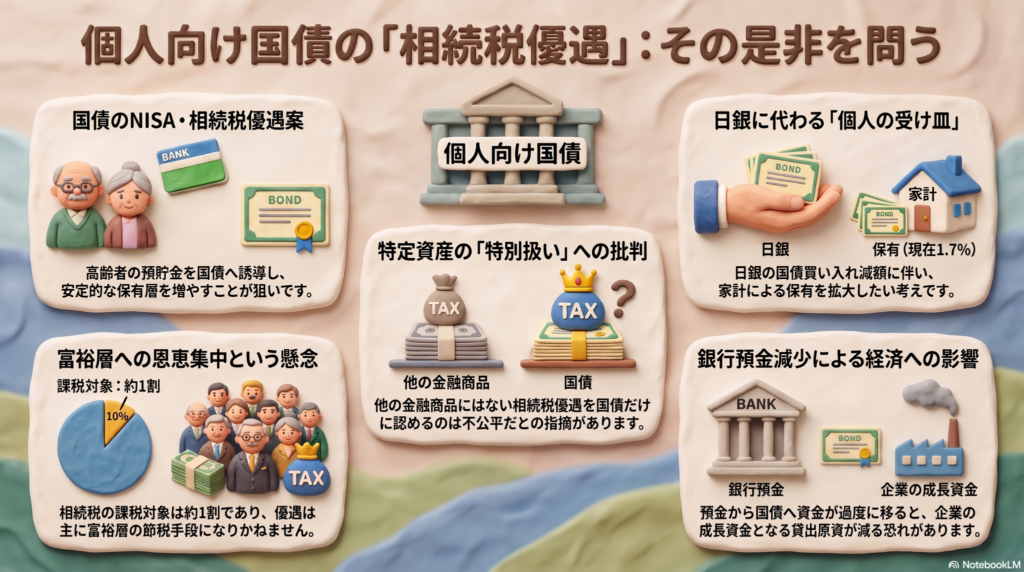
いま、政府や政治家の間で「個人向け国債」のルールを見直そうという動きが活発になっています。片山さつき財務相も2026年7月の記者会見で、購入を促すための策について「やっぱりやっていく時じゃないか」と前向きな姿勢を示しました。
具体的には、与野党から「個人向け国債にかかる相続税を軽くしよう」という案が浮上しています。自民党の中西健治衆院議員は、世代を超えて国債を持ちやすくすることで、高齢者層にもっと買ってもらえるようにすべきだと考えています。
なぜそこまでして国債を買ってほしいのか。実は、日本の家計が持っている資産のうち、国債が占める割合は2026年3月時点でわずか1.7%にとどまっています。国としては、眠っている個人のお金を、もっと国債という形で活用してほしいという狙いがあるのですね。
相続の現場を見守る僕としては、家族の絆を次世代に繋ぐ新しい選択肢になるのか、とても気になるところだちゅいヨ!
NISAに国債が入るかもしれない?
もう一つ、大きな話題になっているのが、国民民主党が提出した「NISA(少額投資非課税制度)に国債を組み入れる」という法案です。
現在のルールでは、国債をNISAで買うことはできません。NISAは主に株や投資信託が対象だからです。しかし、この案では、株などは値動きが怖くて手が出せないけれど、預貯金のままにしておくのはもったいない……と考えている高齢者の方々をターゲットにしています。
安全性の高い国債をNISAの仲間に加えることで、「貯蓄から投資へ」という国の大きな流れに、より多くの人を巻き込もうとしているのです。
「それはズルい!」という反対意見がある理由
この案には魅力がある一方で、「特定の金融商品だけを特別扱いするのは不公平だ」という厳しい意見もたくさん出ています。証券業界などからは、なぜ国債だけを優遇するのかという疑問の声が上がっています。
財務省の幹部からも、次のような慎重な意見が出ています。
「個人向け国債だけ相続税を優遇する理由が見つからない」
また、公平性の観点でも課題があります。そもそも相続税を払う必要があるのは、亡くなった人のうち約1割、いわゆる富裕層の方々に限られています。そのため、この制度が実現しても、恩恵を受けられるのは一部の資産家に偏ってしまうため、「お金持ち優遇の節税策」になりかねないという批判があるのです。
私たちの生活や銀行への影響
この動きには、銀行業界もハラハラしています。全国銀行協会の加藤会長は、もしみんなが預金を一斉に国債に移してしまったら、銀行にお金が残らなくなると心配しています。
銀行の預金が減ってしまうと、地域の企業に貸し出すための「成長資金」が足りなくなり、日本経済全体に悪影響が出る恐れがあるからです。
さらに、国としても無視できないのが「税収」の問題です。最近は物価や資産価格の上昇もあり、2025年度の相続税収は3.8兆円と過去最高を更新する見込みです。国債を優遇しすぎて、この貴重な税収が大幅に減ってしまうことを財務省は懸念しています。
背景には、これまで国債をたくさん買ってきた日本銀行が、その量を減らそうとしているという事情があります。日銀に代わる新しい「買い手」として、個人の皆さんに期待が集まっている一方で、副作用も大きいのが現状なのです。
よくある疑問(FAQ)
Q1 国債を買えば誰でも相続税が安くなるの?
A1 まだ検討段階ですが、もし決まったとしても、恩恵を受けるのはもともと相続税がかかるような資産を持っている人が対象になります。例えば、配偶者と子供2人の家庭なら、相続財産が4800万円を超えている場合などが目安です。
Q2 なぜ今、国はそこまでして国債を買ってほしいと思っているの?
A2 これまで日本銀行が国債を大量に買い支えてきましたが、現在はその買い入れ額を減らす方向に動いています。そのため、国債を安定して持ってくれる「新しい受け皿」として、個人マネーを呼び込みたいという切実な事情があるのです。
まとめとこれからの注目ポイント
今回の国債をめぐる議論は、年末の税制改正に向けてさらに本格化する見通しです。
これまでの相続税対策といえば、現金よりも税制面で有利な「不動産」を活用するのが定番でした。しかし、もし金融資産である国債に新しい優遇ルールができれば、資産運用のバランスをどう考えるか、戦略の立て直しが必要になるかもしれません。
大切なのは、制度が変わるかどうかを注視しつつ、「自分の家族にとって最適な財産の形は何か」を今のうちから話し合っておくことですね。
専門家としての一言(司法書士・1級FPの視点)
現在の税制において、金融資産は原則として時価で評価されるため、実勢価格より評価が低くなる傾向にある不動産と比較して相続税の負担が重くなる構造があります。今回の国債優遇案は、その格差を埋める議論の一環と言えます。
しかし、特定の金融商品のみを対象とすることは市場の歪みを招きかねません。大和総研の是枝俊悟主任研究員が指摘するように、特定の国債だけでなく、NISA口座内の資産全般に対する相続税優遇を検討するなど、より包括的で公平な制度設計が求められるでしょう。今後の議論の行方を慎重に見極める必要があります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
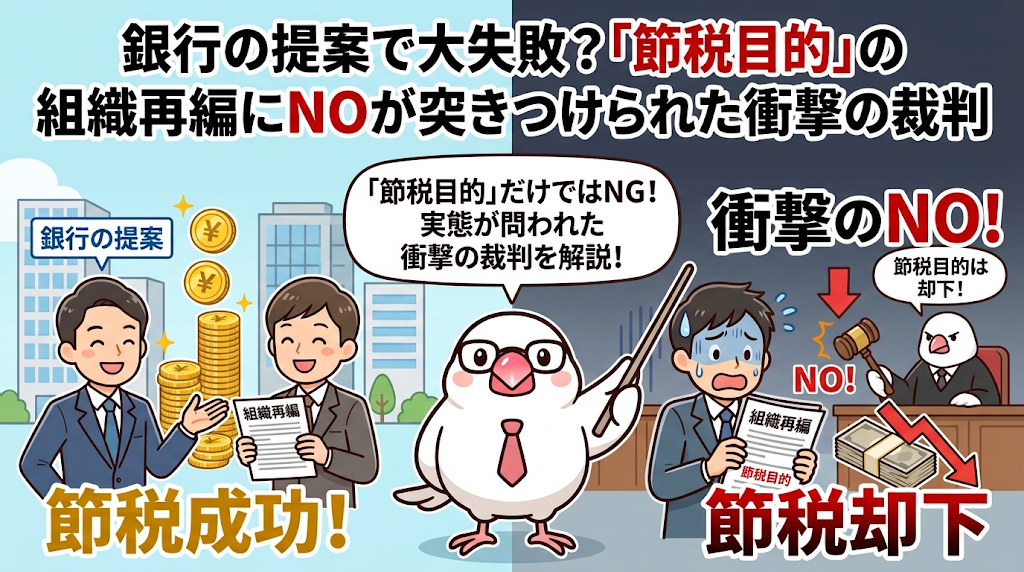
銀行の提案で大失敗?「節税目的」の組織再編にNOが突きつけられた衝撃の裁判
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
プロの提案なら安心だと思っていませんか?
「大手銀行が太鼓判を押したプランだから、税務対策も完璧なはずだ」。そう信じていた会社が、後から国税局に「その節税は認められません」と全否定されてしまう……。そんな衝撃的な事件の判決が、2026年5月に大阪地裁で下されました。
京都の老舗青果卸グループが行った組織再編が、実は「事業のためではなく、ただ税金を減らすことが目的だった」と判断されたのです。この裁判は、これからの節税対策のあり方を大きく変える「画期的な判決」として注目を集めています。プロが考えたはずの作戦が、なぜ失敗してしまったのか。みんなにわかるように解説します。
税金を減らすことが「主目的」だと判断されるとアウト
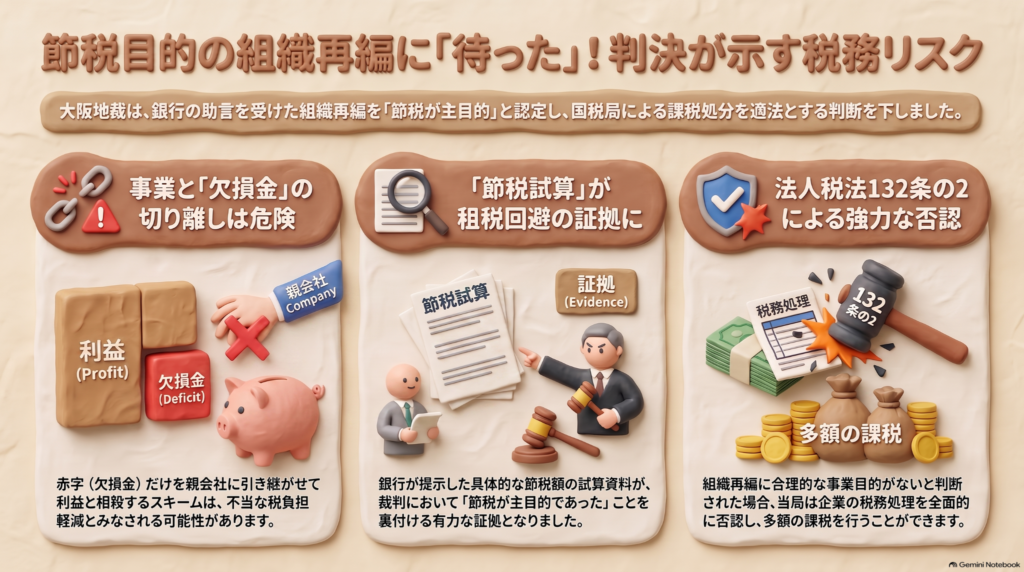
今回の裁判で大きな壁となったのが、「行為計算否認規定(法人税法132条の2)」というルールです。これは、たとえ手続き自体が法律の形式通りであっても、そのやり方が不自然で「税金の負担を不当に減らすこと」がメインの目的だと見なされた場合、国税局がその計算をなかったことにできるという強力なルールです。
裁判所は、今回のケースについて次のように厳しく指摘しました。
「今回の分割と合併は……税負担を減少させることを主たる目的とするものであった」
会社側は「事業再生のために必要だった」と主張しましたが、裁判所は、事業そのものの再建よりも「子会社が抱えていた過去の赤字(欠損金)を親会社の利益と相殺して、税金をタダにすること」を優先した不自然な動きだと見なしたのです。経営判断だと思って進めても、後から「税金逃れ」というレッテルを貼られてしまう怖さがあるのですね。
銀行とのやり取りが「証拠」になってしまった皮肉
この裁判で特に注目を浴びたのが、アドバイスをしていた「みずほ銀行」の存在です。銀行は会社に対して、なんと2700万円(税別)もの高額な手数料でコンサルティングを行っていました。
銀行側が提示した資料には、節税の効果が「約5億円の法人税効果」と具体的に示されていたり、赤字を引き継ぐルールに関する説明にわざわざ下線を引いて強調したりしていました。本来は心強いはずのプロの提案資料が、裁判では皮肉にも「この計画の主眼は、最初から節税だった」という決定的な証拠になってしまったのです。
高いお金を払って受けたアドバイスが、あとで自分に牙を剥くこともあるというのは、本当に恐ろしいことですね。
「事業と借金(赤字)」を切り分けるテクニックの限界
今回のスキーム(手法)は、赤字を抱えた子会社から「事業」だけを新しい会社に移し、元の会社には「赤字(欠損金)」だけを残して、その空っぽになった赤字会社を親会社が飲み込む(吸収合併する)という方法でした。
しかし、裁判所はこの動きにビジネス上の「合理的な理由」を見いだせませんでした。事業と赤字を無理やり引き離して税金だけを減らそうとする姿勢に、専門家からも厳しい声が上がっています。
「事業と欠損金を分けて税負担の減少を図るという助言内容は、あまりに稚拙でずさんだ」
単に会社を分けたりくっつけたりするだけでなく、そこに「ビジネスとしての必然性」がなければ、今の時代の厳しいチェックを通り抜けることはできないのです。
よくある疑問(FAQ)
Q:銀行のアドバイス通りにしたのに、会社が罰せられるの?
A:その通りです。銀行は「税理士」という税務の専門家としての資格を持ってアドバイスをしているわけではありません。実際に、みずほ銀行も「税務については専門家に相談するように」という逃げ道を作っていました。どんなに魅力的な提案を受けても、最終的な申告を行い、その責任を負うのは納税者である「会社」なのです。
Q:節税を考えること自体が悪いことなの?
A:いいえ、決してそんなことはありません。裁判所も「組織再編の場面で税負担を検討すること自体は問題ではない」とはっきり言っています。大切なのは、バランスです。ビジネス上の目的がしっかりあり、節税がその「副産物」であれば良いのですが、節税が「主役」になってしまうと、今回のように否認されるリスクが激増します。
まとめ:これからの時代に求められる「正しい対策」とは
今回の裁判は、目先の大きな節税額に心を奪われて、事業としての自然な形を失ってしまうことの危うさを教えてくれました(ちゅいヨ!)。どんなに華やかな節税プランであっても、「これは事業として本当に必要な動きか?」という原点に立ち返ることが、会社を守る唯一の方法です。
みなさんの会社の決断は、国税局から見ても「自然なもの」と言えますか?
専門家としての一言(司法書士・1級FPの視点)
今回の大阪地裁の判決は、金融機関が提供する高度な税務スキームであっても、法的リスクを免れるものではないという現実を改めて浮き彫りにしました。銀行はあくまでビジネスの提案者であり、税務判断の最終的な盾にはなってくれません。多額のコンサルティング費用を投じるような大規模な再編を行う際は、銀行の意見を盲信せず、必ず独立した立場にある複数の税務専門家にセカンドオピニオンを求めるべきです。多角的な視点で「事業上の合理性」を検証することこそが、現代の経営における最大の防御となります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
ふるさと納税の「お得」が変わる?1.3兆円突破の裏で起きている自治体の苦境と新ルール
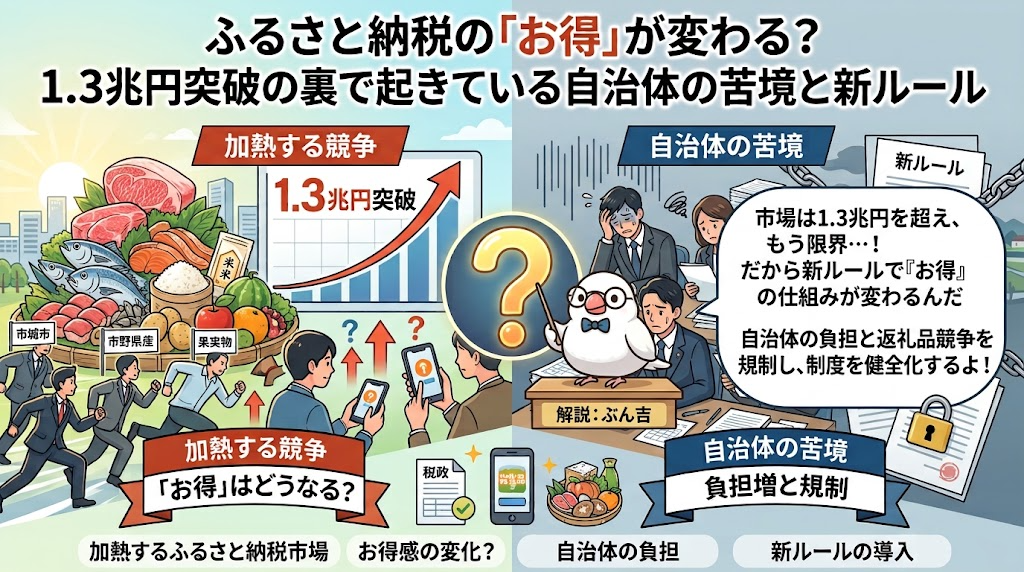
寄付額は過去最高ですが自治体の経費負担は深刻で、住民サービスを圧迫する歪みが出ています。 物価高や手数料の影響でルールが見直され、今後の「お得」の仕組みが大きく変わりました。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
ふるさと納税は、自分の好きな自治体を応援できる素晴らしい仕組みですが、最近はその中身に大きな変化が起きています。1.3兆円という巨額のお金が動く一方で、実は自治体が悲鳴を上げているという事実を知っていますか?制度がどう変わったのか、専門家の視点から分かりやすくお伝えしますね。
過去最高の寄付額とその裏側に潜むひずみ
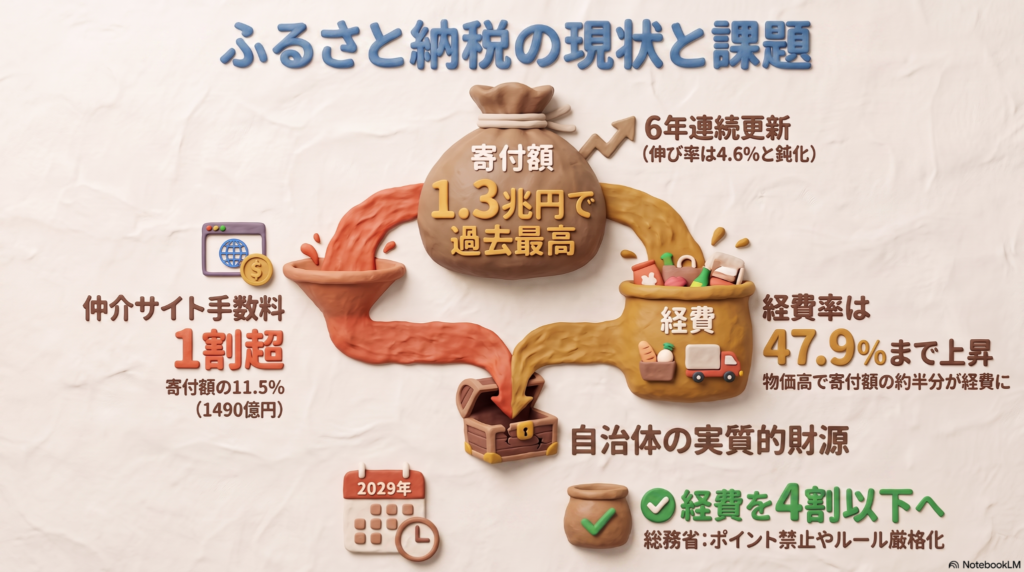
最新の発表によると、2025年度のふるさと納税による寄付額は1兆3314億円に達し、6年連続で過去最高を更新しました。しかし、数字の伸びを詳しく見ると、手放しでは喜べない状況が見えてきます。
これまで5年連続で2桁の成長を続けてきた寄付額ですが、2025年度は前年度比4.6%増に留まり、伸び率が急減しました。その大きな要因の一つが、自治体が仲介サイトに支払う多額の手数料です。寄付を集めれば集めるほど、サイトへの支払いが膨らみ、本来住民のために使うべきお金が削られているのです。
手数料は1490億円と、仲介事業者経由の寄付額の11.5%を占め、前年度から改善はみられなかった。
このように寄付額の1割以上が「サイト利用料」として消えてしまっている現状は、制度の健全な運用を妨げる「ひずみ」となっているのだと、ぼくは分析しています。
物価高が返礼品に与えている影響
最近、お気に入りの返礼品を選ぼうとしたら「必要な寄付金額が上がっているな」と感じたことはありませんか?実はこれ、物価高が大きく関係しています。
肉や魚、加工品といった返礼品そのものの調達コストや配送費が上がっているため、自治体は寄付金額を引き上げざるを得なくなっています。2025年10月に実施された調査では、約半数の自治体が物価高を理由に値上げを実施したと回答しています。
1件あたりの平均寄付額が3.1%増の2万2328円に上がった背景には、自治体が「返礼品を維持するために、寄付額を上げざるを得ない」という苦労があることを、みんなで理解しておく必要がありそうです。物価高は文鳥のひえやあわにも影響しますが、自治体も大変なんだちゅい。
実は赤字になっている自治体があるという事実
信じられないかもしれませんが、「寄付をたくさん集めたのに、自治体の財布がマイナスになった」という衝撃的な報告があります。
会計検査院が発表した2024年度のデータでは、住民税の控除額(その街から出ていく税金)に加えて、返礼品の費用やサイト手数料などの経費を合計した結果、自治体全体で863億円もの歳入減になりました。
2025年度には、寄付額に占める経費の割合が47.9%と、前年度から1.5ポイントも上昇しました。せっかくの寄付も、半分近くが経費に消えてしまうのが今の構造です。FPの視点で見ると、こうした税収の流出入が激しくなると、自治体が事前に立てた予算計画と実際の決算が大きくズレてしまい、将来的に行政サービスの質が落ちてしまうリスクがあるんです。
これから始まる新しいルールと制度の見直し
こうした事態を重く見た国は、ふるさと納税を本来の姿である「自治体の財源確保」へと戻すために、ルールの厳格化を決定しました。
大きな変化として、2025年10月には仲介サイトによる独自のポイント付与が禁止されました。ポイントでお得さを競う過度なキャンペーンが寄付の伸びを抑える一因にもなりましたが、これは本来の趣旨に立ち返るための必要な措置だったといえます。
さらに、2029年には、返礼品を含む経費の割合を、これまでの「5割以下」から「4割以下」まで引き下げるという、さらに厳しいルールが導入される予定です。国はサイト事業者に対しても手数料の引き下げを求めており、8月末を期限に対応方針を出すよう迫るなど、制度の健全化に向けた動きが加速しています。
よくある疑問
Q:なぜ最近、同じ返礼品でも必要な寄付金額が上がっているの?
A:返礼品を作るための材料費や、運ぶための燃料代が上がっているからです。自治体が赤字にならないように、寄付の金額を調整しているのが主な理由です。
Q:仲介サイトのポイントがもらえなくなったって本当?
A:はい、本当です。2025年10月から仲介サイトが独自にポイントを出すことが禁止されました。これからは「ポイントの多さ」ではなく、自治体の活動そのもので選ぶ形に変わっています。
Q:ふるさと納税をすると、住んでいる街の税金はどうなるの?
A:あなたが住んでいる街に入るはずの税金が減ってしまいます。あまりに多くの人が外に寄付し、さらに経費がかさむと、みんなが通う学校の修理や、公園の掃除に使うお金が足りなくなるかもしれないんだよ。
まとめ:これからのふるさと納税との付き合い方
これまでのふるさと納税は、「どれだけ豪華な返礼品がもらえるか」「どれだけポイントがつくか」という、利用者にとってのメリットが強調されすぎていたかもしれません。
しかし、ルールが新しくなり、経費率の制限も厳しくなっていくこれからは、制度が本来の姿へと戻っていく過渡期だと言えます。単なるショッピング感覚で「お得さ」だけを追い求める時代は、終わりを迎えました。
最後に、ぼくから皆さんに一つ問いかけです。皆さんが選んだその寄付は、本当にその自治体の未来や、困っている誰かの助けに繋がっているでしょうか?みんなで一緒に考えていきたいちゅいね。
専門家としての一言
ふるさと納税制度は、地方創生の大きな柱として定着しましたが、その一方で仲介サイトへの依存や経費の膨張といった課題が浮き彫りになっています。今回のポイント付与禁止や経費率の引き下げといったルール改正は、制度を長期的に持続させるための健全化に向けた大きな一歩と言えます。
利用者の皆様におかれましては、表面的な還元率に惑わされることなく、寄付金の使途や自治体の取り組みを注視する視点を持つことが大切です。賢い利用とは、単に家計を助けることだけでなく、納得感のある納税の形を見出すことではないでしょうか。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
「国債で相続税が安くなる?」話題の新ルール案をやさしく読み解く

こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
住み心地の良い西荻窪や吉祥寺の街を散歩していると、穏やかにセカンドライフを楽しまれている高齢の方々をよく見かけます。そんな皆さんの間で最近注目されているのが、「国債を買うと相続税が安くなるかもしれない」というニュースです。
「国債」というのは、私たちが国にお金を貸して、利子をもらう仕組みのこと。これがもし相続税の節税に繋がるとなれば、ご家族への資産の残し方が大きく変わるかもしれません。今回は、この新しいルール案がなぜ議論されているのか、みんなにわかるようにやさしく解説します。

国債を相続するときの税金が安くなるかもしれないお話
いま、政府や政治家の間で「個人向け国債」のルールを見直そうという動きが活発になっています。片山さつき財務相も2024年7月の記者会見で、購入を促すための策について「やっぱりやっていく時じゃないか」と前向きな姿勢を示しました。
具体的には、与野党から「個人向け国債にかかる相続税を軽くしよう」という案が浮上しています。自民党の中西健治衆院議員は、世代を超えて国債を持ちやすくすることで、高齢者層にもっと買ってもらえるようにすべきだと考えています。
なぜそこまでして国債を買ってほしいのか。実は、日本の家計が持っている資産のうち、国債が占める割合は2024年3月時点でわずか1.7%にとどまっています。国としては、眠っている個人のお金を、もっと国債という形で活用してほしいという狙いがあるのですね。
相続の現場を見守る僕としては、家族の絆を次世代に繋ぐ新しい選択肢になるのか、とても気になるところだもちゅいヨ!
NISAに国債が入るかもしれない?
もう一つ、大きな話題になっているのが、国民民主党が提出した「NISA(少額投資非課税制度)に国債を組み入れる」という法案です。
現在のルールでは、国債をNISAで買うことはできません。NISAは主に株や投資信託が対象だからです。しかし、この案では、株などは値動きが怖くて手が出せないけれど、預貯金のままにしておくのはもったいない……と考えている高齢者の方々をターゲットにしています。
安全性の高い国債をNISAの仲間に加えることで、「貯蓄から投資へ」という国の大きな流れに、より多くの人を巻き込もうとしているのです。
「それはズルい!」という反対意見がある理由
この案には魅力がある一方で、「特定の金融商品だけを特別扱いするのは不公平だ」という厳しい意見もたくさん出ています。証券業界などからは、なぜ国債だけを優遇するのかという疑問の声が上がっています。
財務省の幹部からも、次のような慎重な意見が出ています。
「個人向け国債だけ相続税を優遇する理由が見つからない」
また、公平性の観点でも課題があります。そもそも相続税を払う必要があるのは、亡くなった人のうち約1割、いわゆる富裕層の方々に限られています。そのため、この制度が実現しても、恩恵を受けられるのは一部の資産家に偏ってしまうため、「お金持ち優遇の節税策」になりかねないという批判があるのです。
私たちの生活や銀行への影響
この動きには、銀行業界もハラハラしています。全国銀行協会の加藤会長は、もしみんなが預金を一斉に国債に移してしまったら、銀行にお金が残らなくなると心配しています。
銀行の預金が減ってしまうと、地域の企業に貸し出すための「成長資金」が足りなくなり、日本経済全体に悪影響が出る恐れがあるからです。
さらに、国としても無視できないのが「税収」の問題です。最近は物価や資産価格の上昇もあり、2025年度の相続税収は3.8兆円と過去最高を更新する見込みです。国債を優遇しすぎて、この貴重な税収が大幅に減ってしまうことを財務省は懸念しています。
背景には、これまで国債をたくさん買ってきた日本銀行が、その量を減らそうとしているという事情があります。日銀に代わる新しい「買い手」として、個人の皆さんに期待が集まっている一方で、副作用も大きいのが現状なのです。
よくある疑問(FAQ)
Q1 国債を買えば誰でも相続税が安くなるの?
A2 まだ検討段階ですが、もし決まったとしても、恩恵を受けるのはもともと相続税がかかるような資産を持っている人が対象になります。例えば、配偶者と子供2人の家庭なら、相続財産が4800万円を超えている場合などが目安です。
Q2 なぜ今、国はそこまでして国債を買ってほしいと思っているの?
A2 これまで日本銀行が国債を大量に買い支えてきましたが、現在はその買い入れ額を減らす方向に動いています。そのため、国債を安定して持ってくれる「新しい受け皿」として、個人マネーを呼び込みたいという切実な事情があるのです。
まとめとこれからの注目ポイント
今回の国債をめぐる議論は、年末の税制改正に向けてさらに本格化する見通しです。
これまでの相続税対策といえば、現金よりも税制面で有利な「不動産」を活用するのが定番でした。しかし、もし金融資産である国債に新しい優遇ルールができれば、資産運用のバランスをどう考えるか、戦略の立て直しが必要になるかもしれません。
大切なのは、制度が変わるかどうかを注視しつつ、「自分の家族にとって最適な財産の形は何か」を今のうちから話し合っておくことですね。
専門家としての一言(司法書士・1級FPの視点)
現在の税制において、金融資産は原則として時価で評価されるため、実勢価格より評価が低くなる傾向にある不動産と比較して相続税の負担が重くなる構造があります。今回の国債優遇案は、その格差を埋める議論の一環と言えます。
しかし、特定の金融商品のみを対象とすることは市場の歪みを招きかねません。大和総研の是枝俊悟主任研究員が指摘するように、特定の国債だけでなく、NISA口座内の資産全般に対する相続税優遇を検討するなど、より包括的で公平な制度設計が求められるでしょう。今後の議論の行方を慎重に見極める必要があります。
「うちは相続税がかかるの?」「国債や預貯金、自宅をどう残すのがよいか」──相続税の基礎控除など基本的な仕組みをご説明したうえで、遺言・生前贈与・家族信託などの生前対策を、司法書士・1級FPの立場から一緒に整理します。具体的な相続税額の計算や申告が必要な場合は、提携税理士をご紹介し、連携して進めます。
ご家族が亡くなったあとの、預貯金・国債・証券・不動産の名義変更から遺産の分配までをまとめてお任せいただくこともできます(遺産承継業務)。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
退職金、受け取り方で「手取り」が150万円も変わる?損をしないための賢い選択

こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
定年退職が見えてくると、長年積み立ててきた退職金を「一時金(一括)」で受け取るか、それとも「年金(分割)」にするか、悩ましい選択が待っています。井の頭公園の木々を上から眺めるように、少し高い視点から家計の未来を俯瞰してみましょう。一見すると、利息がつく年金形式の方が「総額」は多くてお得に見えますが、実はそこには大きな罠が隠されているのです。
税金のルールによる大きな違い
退職金の受け取り方次第で、税金の計算ルールは180度変わります。
一括で受け取る「一時金」は「退職所得」という特別な扱いになります。これには、税金を驚くほど安くしてくれる強力な味方「退職所得控除」がついています。
一方で、分割で受け取る「年金」は「雑所得」に分類されます。ここが要注意ポイントです。雑所得は他の年金や収入と「合算」されて計算されるため、収入が多くなるほど高い税率が適用される仕組みになっています。つまり、お金が積み重なるほど、税金として持っていかれる割合も増えてしまうのです。
社会保険労務士でファイナンシャルプランナーの井戸美枝氏は、このようにアドバイスしています。
基本的には一時金で受け取って退職所得控除をフルに使い、その後、受け取る年金を公的年金と合算して公的年金等控除の範囲内に収める方法が有利になるケースが多い
まずは税制面で最も優遇されている「一時金」の枠を賢く使い切ることが、手元にお金を残す鉄則です。
長く働くほど得をする魔法の枠
一時金の税負担を劇的に減らす「退職所得控除」は、長く勤めた人へのご褒美のような仕組みです。
計算方法はとてもシンプルです。 ・勤続20年目までは、1年につき40万円 ・20年を超えた分は、1年につき70万円 この合計額がまるごと非課税の枠になります。
例えば、22歳から60歳まで38年間勤め上げた場合、控除額は2060万円にものぼります。もし退職金が2060万円以下であれば、所得税も住民税も一切かかりません。吉祥寺や西荻窪でのこれからの暮らしを支える大切なお金が、1円も削られずに手元に残るというのは驚きですよね。
社会保険料という隠れたコスト
「額面」の数字だけで判断してはいけないもう一つの理由が、社会保険料の負担です。
退職金を「一時金」で受け取った場合、それは「過去の頑張りに対する報酬」という貯蓄のような性質で見なされるため、健康保険や介護保険などの社会保険料はかかりません。
しかし「年金」として受け取ると、それは現在の「収入」と見なされます。現役時代の給料と同じような扱いになるため、受取額に応じて毎年の保険料が天引きされてしまうのです。この「過去の報酬か、現在の収入か」という区別が、後の手取り額に重くのしかかってきます。
驚きの試算 見かけの金額と実際の手取り
ここで、ファイナンシャルプランナーの深田晶恵氏による衝撃的な試算を見てみましょう。
38年勤務した人が2000万円の退職金を受け取る際、「一時金」と「10年間の年金(運用利回り2%)」で比較しました。年金の場合は利息がつくため、額面の合計額は年金の方が約210万円も多くなります。
ところが、税金と社会保険料を差し引いた後の「実質的な手取り額」を計算すると、なんと一時金の方が約150万円も多くなるという「逆転現象」が起こるのです。
表面上の「もらえる総額」に惑わされると、実際には150万円も損をしてしまう可能性があるということですね(ちゅいヨ!)。
あえて年金を選ぶべきなのはどんな人?
数字の上では一時金が有利なケースが多いですが、あえて「年金」を選ぶことが正解になる人もいます。
勤務先の制度が「確定給付年金(DB)」か「確定拠出年金(DC)」かによっても選択肢は変わりますが、年金の最大のメリットは「生活の安定」です。一度に大金を手にすると、つい財布の紐が緩んで使い切ってしまう不安があるなら、強制的に分割で受け取る方が安心かもしれません。
深田氏も「支出のコントロールが苦手な人は、損得を考えずに年金受け取りにしたほうがいい」と述べています。また、亡くなるまで受け取れる「終身年金」が選べる場合は、長生きというリスクに対する心強い保険になります。
さらに最近は金利が上昇しているため、一時金で受け取って自分で運用した方が、会社の年金制度(利回り1〜1.5%程度が多い)よりも高い成果を出せる可能性も広がっています。
よくある疑問(FAQ)
Q1 一時金と年金、半分ずつ分けることはできる?
A1 多くの企業では、一部を一時金として受け取り、残りを年金にする「併用」が可能です。ご自身の勤める会社のDBやDCの規約を確認し、それぞれの良いとこ取りができないか検討してみましょう。
Q2 もし退職金が控除額を超えたら、すごく税金がかかるの?
A2 いいえ。控除額を超えた分については、国がその金額の「半分」を最初からなかったものとして無視してくれます。さらに、他の所得とは切り離して計算する「分離課税」が適用されるため、普通の給料に比べて税負担は非常に軽く抑えられています。
Q3 どっちがいいか迷ったらどうすればいい?
A3 まずは自分の「正確な勤続年数」を確認し、一時金の非課税枠がいくらあるかを算出してください。その上で、退職後の予定年収や公的年金の受給見込み額を合わせ、専門家に試算を依頼するのが一番の近道です。
まとめと未来への問いかけ
退職金の受け取り方で最も大切なのは、通帳に記載される数字ではなく、「実際にいくら自由に使えるお金が残るか」という視点です。税金や社会保険料という仕組みを理解するだけで、老後の資金計画は劇的に変わります。
最後に、あなたに問いかけます。 あなたにとって、手元に残る額を最大化する「効率(一時金)」と、毎月の決まった入金による「安心(年金)」、どちらが理想のセカンドライフを形作ってくれるでしょうか?
専門家としての一言(司法書士・1級FPの視点)
退職金制度や税制は非常に複雑であり、一人ひとりの勤続状況や家族構成によって最適解は異なります。退職金は、将来の相続対策や西荻窪・吉祥寺エリアでの不動産活用を考える上での「種銭」となる大切な資金です。一度きりの大きな決断ですので、迷われた際は司法書士やファイナンシャルプランナーなどの専門家へ相談することをお勧めいたします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
バハマ節税裁判で国税が逆転敗訴!「法律に書いていない課税」はなぜ許されないのか?

こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「お金持ちが複雑な仕組みで税金を逃れるなんて不公平だ!」と感じる方も多いかもしれません。ですが、実はこの裁判、私たち市民の権利を守る「法律の鉄則」が問われた非常に重要なケースなんです。西荻窪や吉祥寺で暮らす皆さんの資産を守るルールにも通じる、法律の根本的なお話を解説するちゅい。

東京高裁での逆転判決
今回の裁判は、一審の東京地裁では国税側が勝っていたのですが、二審の東京高裁で結果が鮮やかにひっくり返りました。高裁は、国税当局が行った追徴課税を「違法」と判断し、一刀両断に切り捨てたのです。
裁判所が重く見たのは、税金のルールを国側が都合よく広げて解釈してはいけない、という原則です。ソースにある言葉を借りれば、今回の課税は税法の「許されない拡張解釈」であると厳しく指摘されました。たとえ節税が目的であったとしても、法律の条文に書かれていない理由で税金を課すことは、法治国家として認められないという厳しい審判が下ったのです。
財団とバハマ法人を組み合わせた仕組み
今回のケースで資産家の男性が構築したのは、国境を越えた高度な仕組みでした。
物語の始まりは2005年、男性が約500万円(3万スイスフラン)を拠出して、欧州のリヒテンシュタインに「財団」を設立したことに遡ります。この財団が、タックスヘイブンとして知られるバハマに「会社(法人)」を設立し、その会社が公社債の利子などで利益を得るという流れです。
国税当局は、「男性が財団の全額を出資し、実質的に支配しているのだから、バハマの会社も男性が直接持っているのと同じだ」とみなしました。これがいわゆる「タックスヘイブン対策税制(外国子会社合算税制)」の適用です。しかし男性側は、リヒテンシュタインの法律において「財団」には株主のような権利が存在しないことを強調しました。自分には経営権も財産権もない以上、法律上の「株式保有」には当たらないと反論したのです。さらに、この財団はアジアの困窮する子供たちを支援するためのもので、最終的にはユニセフに寄付する予定であるという公益性も主張しました。
法律の条文かそれとも実態か
この裁判の最大の争点は、「実態が支配していれば課税できるのか」それとも「法律の文字通りに解釈すべきか」という対立でした。高裁は、たとえ実質的な支配があったとしても、当時の法律が求める「株式の保有」という条件を満たさない限り、課税はできないと結論づけました。
高裁の判決文には、非常に重い一節があります。
これは、「ずるい仕組みを防ぎたいなら、まず国会で法律を変えるべきだ」という意味です。行政が「今の感覚だとこれはおかしい」という理由で、後出しジャンケンのように解釈を広げて課税することは、国民が安心して経済活動を行うための「予測可能性」を壊してしまうからだちゅい。
現在はルールが変わっているという事実
実は、この裁判で問題となった「法律の隙間」は、すでに取り払われています。2017年の税制改正により、現在では株式保有の形がなくても、実質的に外国法人を支配していれば課税できる仕組みが整いました。
今回の裁判は、あくまで「法律が実態に追いついていなかった時代の過去の出来事」をどう裁くかが焦点でした。裁判所は、時代の要請や感情に流されることなく、当時の法律という厳格な物差しで判断したといえます。
よくある疑問(FAQ)
Q1 今回の判決で、節税は何でもアリになったの?
A1 いいえ、決してそうではありません。今回は「当時の古い法律」の解釈に関する特殊なケースです。現在は法律が改正されており、同じような仕組みを今から作っても、高い確率で課税の対象となります。
Q2 なぜ国税庁は負けてしまったの?
A2 リヒテンシュタインの「財団」という仕組みが、日本の法律が想定する「株式会社」とは法的性質が異なっていたからです。当時の法律には「株式などを保有していること」という条件がありましたが、財団にはそもそも「株主」が存在しません。国税側は「実質的には株主と同じだ」と主張しましたが、裁判所は「法律にないことを勝手に同視してはいけない」と退けたのです。
Q3 今後の最高裁の判断でまた変わる可能性がある?
A3 国税側はすでに上告しており、最終決着は最高裁に委ねられています。専門家の間でも、法律を厳格に守るべきだという高裁支持派と、公平性の観点から実態を重視すべきだという地裁支持派で意見が分かれており、最高裁がどちらの理念を優先するか注目されているちゅいヨ!
まとめ 公平な税制と法律のあり方
今回のニュースは、私たちに「公平さ」と「ルール」のバランスについて深い問いを投げかけています。
一部の富裕層が税金を逃れるのは不公平だという声はもっともです。しかし、もし国が「法律に書いていなくても、怪しいから税金を取る」という行為を一度認めてしまえば、その刃はいつか私たち一般市民の正当な財産にも向けられるかもしれません。「租税法律主義」は、権力の暴走から私たちを守るための盾でもあるのです。皆さんは、納得感のある「公平な課税」と、自由を守るための「厳格なルール」、どちらがより大切だと思いますか?
専門家としての一言(司法書士・1級FPの視点)
税法における文言解釈の厳格さは、法的予測可能性を担保するために不可欠な要素です。もし当局の裁量によって法律の範囲を超えた課税が許されてしまえば、個人の権利や財産権が脅かされることになりかねません。法的な不備は、解釈の拡大ではなく、立法による解決を優先すべきであるという司法の姿勢は、法治国家の原則を守る上で極めて重要です。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。