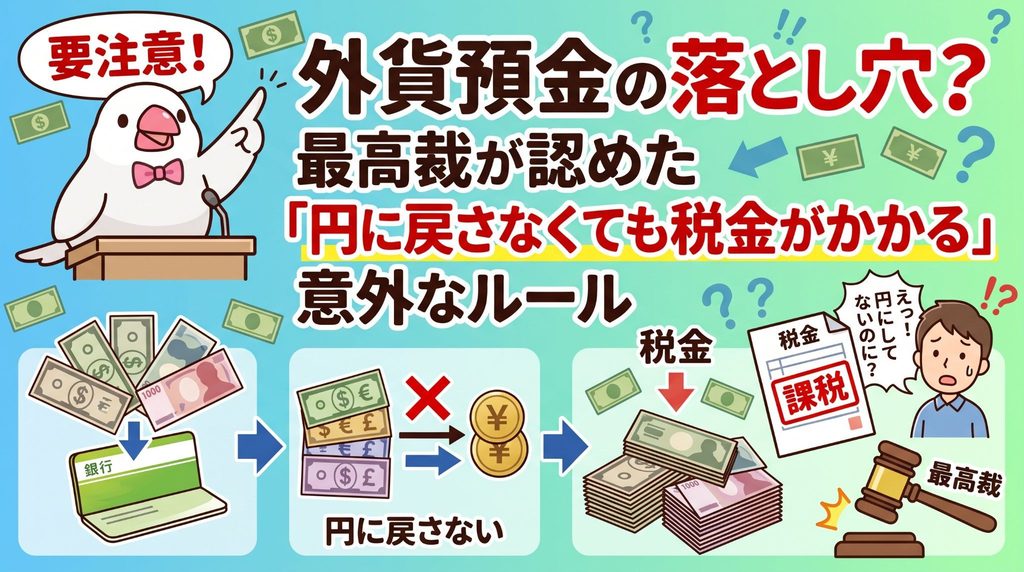
外貨を別の外貨に替えた際、円安で利益が出ていれば税金がかかると最高裁が判断しました。
買い物での使用は原則非課税ですが、投資や転売目的の利用は課税対象になる恐れがあります。
こんにちは!西荻窪・吉祥寺を拠点に活動する相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
昨今の円安の影響を受けて、外貨預金を始める方がとても増えています。日銀の統計によれば、2026年7月末時点での個人の外貨預金残高は約6兆9000億円にものぼり、前年と比べて7%も増加している状況です。
外貨を保有している方のなかには、「日本円に戻して利益を確定させなければ、税金は関係ない」と思い込んでいる方も多いのではないでしょうか。しかし、その思い込みは非常に危険です。最高裁が示した「初判断」によって、外貨運用の税金ルールが改めて浮き彫りになりました。
外貨を別の外貨に替えただけで税金が発生する理由
2026年6月、最高裁は非常に重要な判断を下しました。それは「外貨を日本円に戻したときだけでなく、ドルからポンドなど、別の外貨に交換した際も税金がかかる」というものです。最高裁がこの「外貨から外貨への交換」における課税の適法性について判断を示したのは、今回が初判断とのことです。
例えば、1ドル=100円のときに預けた1万ドル(100万円相当)を、1ドル=160円になったタイミングでポンドに買い替えたとします。このとき、手元には円が1円も入ってきませんが、法律上は「一度ドルを円で売却し、その円でポンドを買い直した」とみなされます。
つまり、100万円が160万円に増えた状態で別の資産に乗り換えたことになり、最高裁はこの状態を、為替による利益が実現した「利益の確定」であると結論づけました。税理士の市田佳祐氏はこの判断について、新しいルールが作られたわけではなく、税務当局が以前から示していた「資産の交換は利益の実現である」という原則が改めて明確になっただけであると指摘しています。
為替差益に税金がかかるタイミング
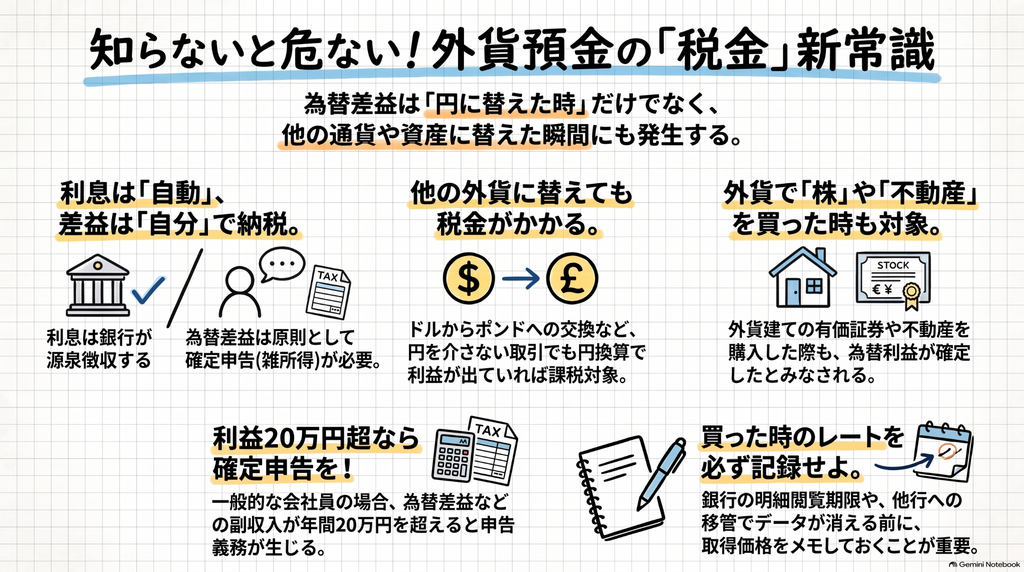
国税庁は、為替による利益(為替差益)が課税対象となる主なケースとして、以下の4つを挙げています。これらはすべて、円を受け取っていなくても「資産としての価値が確定した」とみなされるタイミングです。
- 外貨を日本円に両替したとき
- 外貨を他の国の外貨に交換したとき
- 外貨を使って外国の株式や債券などの有価証券を購入したとき
- 外貨を使って海外の不動産を購入したとき
これらは、外貨という「手段」を使って別の「資産」を手に入れた瞬間に、それまでの値上がり益を精算しなければならないという考え方に基づいています。外貨のまま持っているつもりでも、形を変えた瞬間に税金の計算が必要になるということですね(ちゅいヨ!)。
海外旅行での支払いや買い物はどうなる
「外貨預金から引き出せるカードで海外の食事代を払ったら、それも課税対象になるの?」と不安になる方もいるでしょう。
結論から言うと、海外旅行中の食事代や日用品の購入といった「消費行動」については、一般的に為替差益の課税対象にはなりません。自分の生活のために外貨を支払いに充てる分には、細かな為替計算は不要とされています。
ただし、注意が必要な例外もあります。例えば、海外でブランド品を転売目的で購入した場合などは、消費ではなく「投資」とみなされ、課税の対象になる可能性があるのです。最終的にどのようなケースが課税されるかは、国税庁が個別に判断することになります。
確定申告が必要な人と不要な人の境界線
外貨で得た利益は「雑所得」に分類され、他の所得と合算して税率が決まる「総合課税」の対象です。
一般的な会社員の方であれば、給与以外の所得が年間で__合計20万円以下__であれば、確定申告は不要というルール(例外)があります。ここで注意が必要なのは、この20万円という枠は、為替差益だけでなく、副業の利益や暗号資産の売却益など、__すべての雑所得を合算した総額__であるという点です。為替差益単体では10万円でも、他の副収入が15万円あれば、合計25万円となり申告義務が生じます。
また、申告の際には「外貨を取得したときのレート」の記録が不可欠です。銀行のオンライン明細は閲覧期間が限られていることが多く、銀行を移し替えた際などに取得時のデータが分からなくなることも珍しくありません。
税理士の柴原一氏も、確定申告で困らないように取得時の情報を詳細に記録し、保管しておくことが重要だと助言しています。取引のたびにこまめにメモを残しておくのが、もっとも賢い防衛策です(ちゅいヨ!)。
よくある疑問(FAQ)
Q1 国内口座の外貨の利息の税金の区分を教えて下さい
A1 国内口座の利息について 国内の銀行に預けている外貨の利息は、円建ての預金と同じ「源泉分離課税」です。利息を受け取る前に一律20.315%(所得税・復興特別所得税15.315%、住民税5%)が自動的に差し引かれるため、自分で申告する必要はありません。
Q2 海外口座の利息の税金区分を教えて下さい
A2 海外口座の利息について 海外の銀行口座で利息を受け取る場合は、国内で源泉徴収がされません。そのため、原則として自分で申告が必要です。もし海外ですでに税金を払っている場合は、確定申告の際に「外国税額控除」という仕組みを使って、二重課税を調整することができます。
まとめと未来への提言
外貨運用は円安局面で資産を守るための有効な手段ですが、税金のルールを知らないと思わぬ申告漏れを招く恐れがあります。
- 円に戻さなくても、他の外貨や有価証券に変えた時点で課税対象になる
- 日常的な買い物は原則非課税だが、転売目的などの投資行動は例外
- 会社員でも雑所得の合計が20万円を超えれば確定申告が必要
西荻窪や吉祥寺の賑わいを見ていると、海外からの観光客も増え、外貨がより身近になったと感じます。井の頭公園を散歩しながら将来の資産形成を考えるのも素敵ですが、その際はぜひ、税金のルールもセットで思い出してくださいね。自分の外貨取引がどのケースに当てはまるか、この機会に一度確認してみませんか?
専門家としての視点(司法書士・1級FPの視点)
資産運用において最も見落とされがちなのが、取引の正確な記録保存です。銀行のシステムに頼り切らず、いつ、いくらのレートで取得したかを自身で管理することが、将来の税務リスクを回避し、正確な納税を行うための唯一の手段となります。司法書士・1級FPとして、法的な証拠能力を持つ記録の継続的な蓄積を強く推奨いたします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。