法律
相続手続きの「戸籍集め」がラクになる!戸籍の広域交付と法定相続情報証明制度の使い方
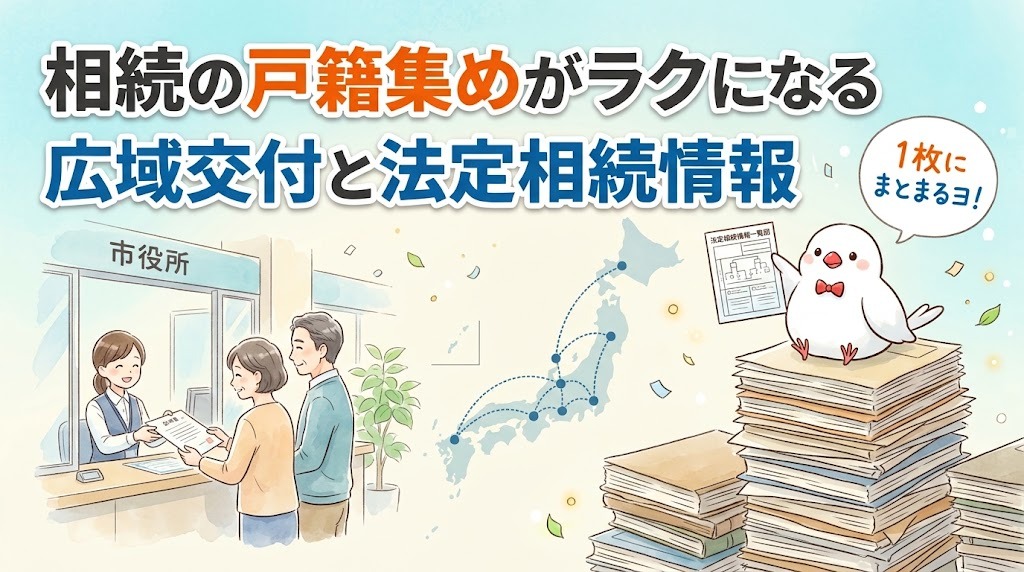
相続手続きで最初につまずきやすいのが「戸籍集め」です。2024年3月に始まった戸籍の広域交付と、何度も戸籍の束を出さずに済む法定相続情報証明制度の使い方とポイントをまとめました。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
ご相談でよく聞くのが、「父の本籍地があちこちに変わっていて、戸籍を集めるだけで何か月もかかった」というお声です。でも今は、戸籍集めをぐっとラクにする仕組みが整ってきています。今日は、その使い方を皆さんにもわかるようにやさしく解説するヨ。
なぜ相続には「戸籍の束」が必要なの?
相続手続きでは、亡くなった方の出生から死亡までのすべての戸籍をそろえて、相続人が誰なのかを証明する必要があります。結婚や転籍、戸籍の作り直しなどで、一人の方の戸籍が何通にもなることは珍しくありません。
以前は、本籍地のある市区町村ごとに請求しなければならず、遠方の役所には郵送で何度もやり取りが必要でした。これが大変だったんだ(ちゅい!)。
2024年3月スタート「戸籍の広域交付」
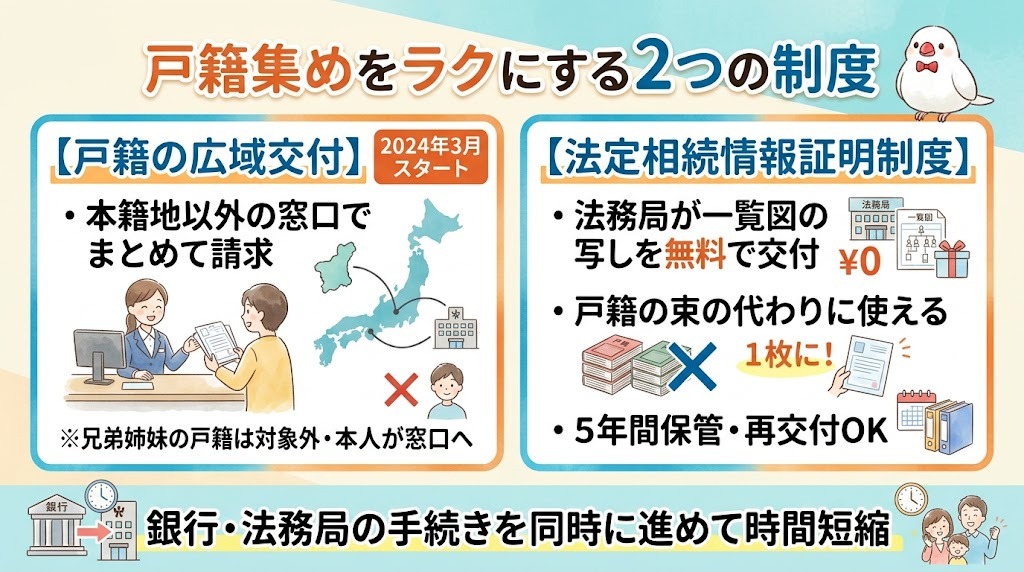
2024年3月1日から、本籍地以外の市区町村の窓口でも、戸籍証明書をまとめて請求できる「広域交付」が始まりました。お近くの市区町村の窓口で、亡くなった方の出生から死亡までの戸籍を一度に請求できることがあります。
- 請求できるのは本人、配偶者、父母や祖父母(直系尊属)、子や孫(直系卑属)
- 兄弟姉妹やおい・めいの戸籍は請求できない
- 窓口に本人が行く必要があり、郵送や代理人による請求はできない
- コンピュータ化されていない一部の古い戸籍などは対象外
兄弟姉妹が相続人になるケースなど、広域交付だけでは集めきれないこともあるので注意しましょう。
戸籍の束を1枚にまとめる「法定相続情報証明制度」
集めた戸籍は、銀行や法務局、証券会社など、手続き先ごとに提出を求められます。そこで便利なのが「法定相続情報証明制度」です。法務局に戸籍の束と相続関係を一覧にした図(法定相続情報一覧図)を提出すると、登記官が確認した「一覧図の写し」を無料で交付してもらえます。
- 一覧図の写しは、必要な枚数を無料で交付してもらえる
- 銀行や法務局などで、戸籍の束の代わりに使える
- 一覧図は法務局で5年間保管され、その間は再交付も可能
- 申出は郵送でもでき、司法書士などの専門家に代理を頼むこともできる
複数の銀行や不動産がある相続では、手続きを同時に進められるので、時間を大きく短縮できるヨ。
戸籍集めから相続手続きまでまとめてお任せ
戸籍の読み解きは、古い手書きの戸籍や相続人が多いケースでは専門的な知識が必要です。司法書士の「遺産承継業務」では、戸籍の収集と相続人の確定、法定相続情報一覧図の作成、不動産の相続登記、預金の解約・分配までを一つの窓口でお引き受けできます。
よくある疑問(FAQ)
Q1:広域交付で、遠方の兄の戸籍も取れますか?
A1:兄弟姉妹の戸籍は広域交付の対象外です。本籍地の市区町村に郵送などで請求する必要があります。
Q2:法定相続情報一覧図はどこの法務局に出せばいいですか?
A2:亡くなった方の本籍地や最後の住所地、申出人の住所地、亡くなった方名義の不動産の所在地を管轄する法務局のいずれかに申出できます。
Q3:相続税の申告にも使えますか?
A3:使えます。ただし、相続人の続柄が記載された一覧図などが必要になる場合があるため、作成時に用途を伝えておくと安心です。
まとめと未来への提言
戸籍の広域交付と法定相続情報証明制度を上手に使えば、相続手続きの最初の大きな山を、ぐっと低くすることができます。一方で、使える人や戸籍の範囲には条件があります。
「戸籍を集めるだけで疲れてしまった」とならないように、最初の一歩から専門家を頼ってみませんか(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
戸籍の広域交付は請求者や範囲に制限があり、兄弟姉妹相続や数次相続では従来の請求との併用が必要です。法定相続情報証明制度と組み合わせることで、各機関への手続きを並行して進められます。当事務所では、遺産承継業務として戸籍収集から登記・預金手続・分配までを一括でお引き受けしています。初回30分の無料相談やオンライン相談も承っておりますので、お気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
親が認知症になる前に考えたい「家族信託」とは?実家や預金を守る仕組みと注意点
親が認知症になると、実家の売却や預金の管理が難しくなることがあります。元気なうちに信頼できる家族に財産の管理を託せる「家族信託」の仕組みと、成年後見との違い、注意点を解説します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
秋が深まり、ご実家に帰省して親御さんの老いを感じたという方も多いのではないでしょうか。「父が認知症になったら、施設の費用のために実家を売れるの?」というご相談はとても増えています。今日は、その備えとして注目されている「家族信託」を、皆さんにもわかるようにやさしく解説するヨ。
親が認知症になると、財産が「動かせなく」なる
判断能力が大きく低下すると、本人の意思確認ができないため、実家の売却や賃貸の契約、まとまった預金の引き出しなどが難しくなります。家族であっても、本人に代わって勝手に手続きをすることはできません。
その場合は、家庭裁判所に成年後見人を選んでもらうことになりますが、財産は「本人のために守る」ことが基本になるため、柔軟な活用は難しくなりがちです。
家族信託ってどんな仕組み?
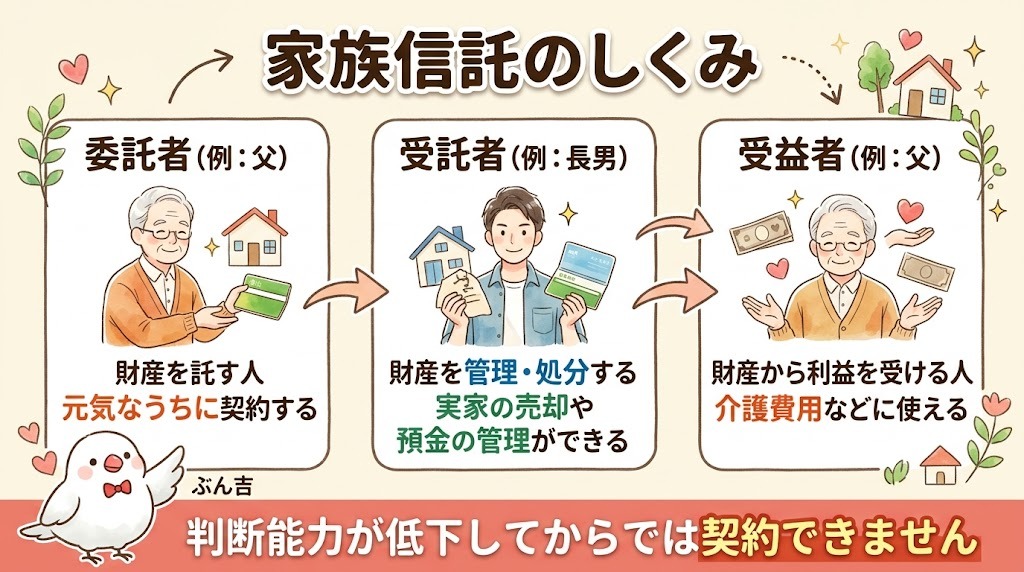
家族信託は、財産を持っている人(委託者)が、信頼できる家族(受託者)に財産の管理や処分を託し、その財産から生まれる利益を受け取る人(受益者)を決めておく仕組みです。親を委託者兼受益者、子を受託者とする形がよく使われます。
- 委託者:財産を託す人(例:父)
- 受託者:財産を管理・処分する人(例:長男)
- 受益者:財産から利益を受ける人(例:父)
契約で決めておけば、父が認知症になった後も、長男が契約の範囲内で実家の管理や売却を行い、その代金を父の介護費用にあてる、といったことができるようになるんだ(ちゅい!)。
成年後見との違い
- 家族信託:元気なうちに契約し、託す財産と権限を自由に設計できる。家庭裁判所の監督はない
- 成年後見:判断能力が低下した後に家庭裁判所が後見人を選ぶ。本人の財産を守ることが中心で、裁判所の監督がある
なお、家族信託は財産の管理のための仕組みで、介護サービスの契約など「身の回りのこと」は対象外です。必要に応じて任意後見契約と組み合わせることも検討します。
家族信託でできること・注意点
- 実家を信託すると、法務局で「信託の登記」を行い、受託者の名前が登記される
- 預金は、受託者が管理する信託専用の口座に移して管理する
- 信託が終わったときに財産を誰に渡すかを決めておけるので、遺言のような役割も持たせられる
- 契約は本人に判断能力があるうちにしかできない
- すべての金融機関が信託口口座に対応しているわけではない
家族信託は自由度が高い分、契約の内容がとても大切です。家族全員でよく話し合い、ほかの家族が不公平に感じないように設計することもポイントです。
設計から相続後の手続きまで
当事務所では、家族信託の契約書の設計、信託の登記、公正証書での契約作成のサポートを行っています。また、相続が始まった後は、司法書士の「遺産承継業務」として、信託の対象外の財産を含めた相続手続きを一つの窓口でまとめてお引き受けできます。
よくある疑問(FAQ)
Q1:すでに親が軽い認知症ですが、家族信託はできますか?
A1:契約の内容を理解して判断できる状態であれば可能な場合があります。症状が進むとできなくなるため、早めにご相談ください。
Q2:家族信託をすると贈与税がかかりますか?
A2:親を委託者兼受益者とする一般的な形であれば、財産から利益を受けるのは親のままなので、原則として贈与税はかかりません。受益者を別の人にする場合は課税関係が変わるため注意が必要です。
Q3:家族信託と遺言はどちらがいいですか?
A3:目的が違います。認知症対策としての財産管理は家族信託、亡くなった後の財産の分け方は遺言が得意です。組み合わせて使うことも多いです。
まとめと未来への提言
家族信託は、「元気なうちに、信頼できる家族に託す」ことで、親の財産を親のために使い続けられる仕組みです。ただし、判断能力が低下してからでは使えません。
実家や預金のこと、ご両親と話したことはありますか?今度の帰省が、家族で将来を話し合うきっかけになればうれしいヨ(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
家族信託は、認知症による資産凍結への有効な対策ですが、信託財産の範囲や受託者の権限、信託終了時の帰属先の設計を誤ると、かえって紛争の原因となります。当事務所では、司法書士として信託契約の設計と信託登記を、1級FPとして介護費用や老後資金を見据えた資金計画のご提案を行っています。初回30分の無料相談やオンライン相談も承っておりますので、お気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
親に借金があるかも?相続放棄の「3か月」の数え方と、やってはいけないこと
亡くなった親に借金があるかもしれないときは、相続放棄の期限「3か月」に注意が必要です。期限の数え方、期限を延ばす方法、相続放棄ができなくなる行動、放棄後の注意点までまとめました。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
善福寺公園の水面に紅葉が映りはじめる季節ですね。ご相談の中には、「亡くなった父宛てに、消費者金融から督促状が届いた」「親の借金を背負うことになるの?」という切実なお悩みもあります。相続では、財産だけでなく借金も引き継ぐのが原則です。今日は、そんなときに知っておきたい相続放棄のルールを、皆さんにもわかるようにやさしく解説するヨ。
相続すると借金も引き継ぐ
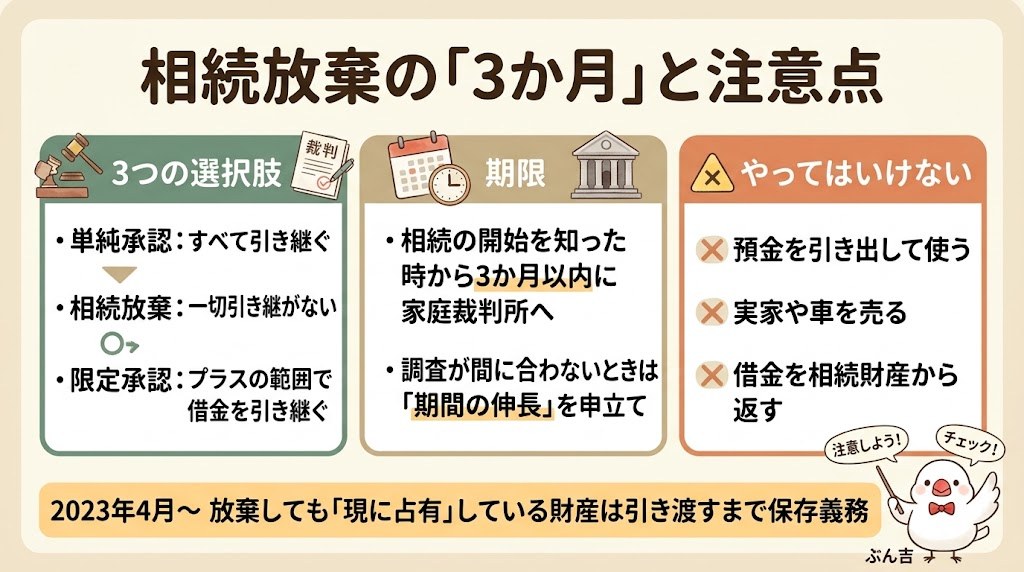
相続では、預金や不動産などのプラスの財産だけでなく、借金や保証債務などのマイナスの財産も引き継ぎます。相続人には、次の3つの選択肢があります。
- 単純承認:プラスもマイナスもすべて引き継ぐ
- 相続放棄:プラスもマイナスも一切引き継がない
- 限定承認:プラスの財産の範囲内でだけ借金を引き継ぐ(相続人全員で行う必要があります)
期限は「知った時から3か月」
相続放棄と限定承認は、「自分のために相続の開始があったことを知った時から3か月以内」に、家庭裁判所へ申述する必要があります。この期間を「熟慮期間」といいます。
多くの場合は、亡くなったことを知った日から数えます。ただし、先順位の相続人が放棄したことで自分が相続人になった場合は、そのことを知った日から数えます。例えば、子ども全員が相続放棄をすると、次は亡くなった方の親、親がいなければ兄弟姉妹が相続人になります。兄弟姉妹の方は「自分は関係ない」と思わず、知らせを受けたら早めに確認しよう(ちゅい!)。
財産の調査が間に合わないときは「期間の伸長」
借金がどれくらいあるのか、3か月では調べきれないこともあります。その場合は、3か月以内に家庭裁判所へ「相続の承認又は放棄の期間の伸長」を申し立てることで、期限を延ばしてもらえることがあります。
財産と借金を調べるには、預金の残高証明書や不動産の登記事項証明書の取得に加えて、信用情報機関(CIC・JICC・KSC)に情報開示を求めることで、借入れの状況を確認する方法もあります。
やってはいけない!相続放棄ができなくなる行動
相続財産を処分すると、「単純承認」をしたものとみなされ、相続放棄ができなくなることがあります。
- 亡くなった方の預金を引き出して、自分のために使う
- 実家や車などを売ったり、形見として高価な物を持ち帰ったりする
- 亡くなった方の借金を、相続財産から返済する
- 亡くなった方が受け取るはずだったお金を取り立てる
一方で、社会的にふさわしい範囲の葬儀費用の支払いなどは、問題ないと判断されることが多いです。迷ったときは、何かを動かす前に専門家に相談するのが安全です。
相続放棄をした後も「管理」が必要なことがある
2023年4月1日の民法改正で、相続放棄をした人の管理の責任が明確になりました。相続放棄をした時点で、実家などの相続財産を「現に占有している」場合は、次の相続人や相続財産清算人に引き渡すまで、その財産を保存する義務があります。空き家になっている実家に住んでいた方などは注意が必要です。
司法書士は、家庭裁判所に提出する相続放棄の申述書類の作成をお手伝いできます。また、相続放棄をせずに相続する場合は、「遺産承継業務」として財産の調査から名義変更・分配まで一括でお引き受けできます。
よくある疑問(FAQ)
Q1:3か月を過ぎてから借金が見つかった場合は、もう放棄できませんか?
A1:借金がないと信じたことに相当な理由があるなど、事情によっては、借金の存在を知った時から3か月以内であれば相続放棄が認められる場合があります。あきらめずに、すぐにご相談ください。
Q2:相続放棄をすると、生命保険金も受け取れなくなりますか?
A2:受取人として指定された方が受け取る生命保険金は、一般に受取人固有の財産とされ、相続放棄をしても受け取れることが多いです。ただし、契約内容によって異なるので確認が必要です。
Q3:家族全員で相続放棄をしたら、その後はどうなりますか?
A3:相続人が誰もいなくなった場合、利害関係のある人などの申立てにより、家庭裁判所が「相続財産清算人」を選び、財産の清算が行われます。
まとめと未来への提言
相続放棄は、期限が短く、ちょっとした行動で選べなくなってしまう、とても大切な手続きです。「借金があるかも」と思ったら、まずは何も動かさずに、期限を確認することから始めましょう。
そして、ご自身に借入れや保証人の契約がある方は、それを家族に伝えておくことも大切な終活の一つです。家族が困らないための「見える化」、始めてみませんか(ちゅいヨ!)?
専門家としての一言(司法書士・1級FPの視点)
相続放棄の可否は、熟慮期間の起算点と、それまでの財産の取扱いによって大きく左右されます。財産・債務の調査、期間伸長の申立て、放棄後の保存義務まで含めて早期に方針を決めることが重要です。当事務所では、相続放棄の申述書類作成から、相続する場合の遺産承継業務まで、1級FPとして家計への影響も踏まえてご提案しています。初回30分の無料相談やオンライン相談も承っておりますので、お気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
連絡がとれない相続人がいる!行方不明・疎遠な相続人がいるときの遺産分割の進め方
相続人の中に、何十年も連絡をとっていない兄弟や、住所がわからない親族がいると、遺産分割を進められません。所在の調べ方から、家庭裁判所の制度を使った解決方法まで、順を追って解説します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
西荻窪の商店街にも金木犀の香りが漂う季節になりました。ご相談でよく耳にするのが、「父の相続で、前妻との間の子がいることがわかった。会ったこともないし連絡先も知らない」「兄が何年も前から行方不明で…」というお悩みです。相続人が一人でも欠けると、遺産分割協議はできません。今日は、そんなときの進め方を、皆さんにもわかるようにやさしく解説するヨ。
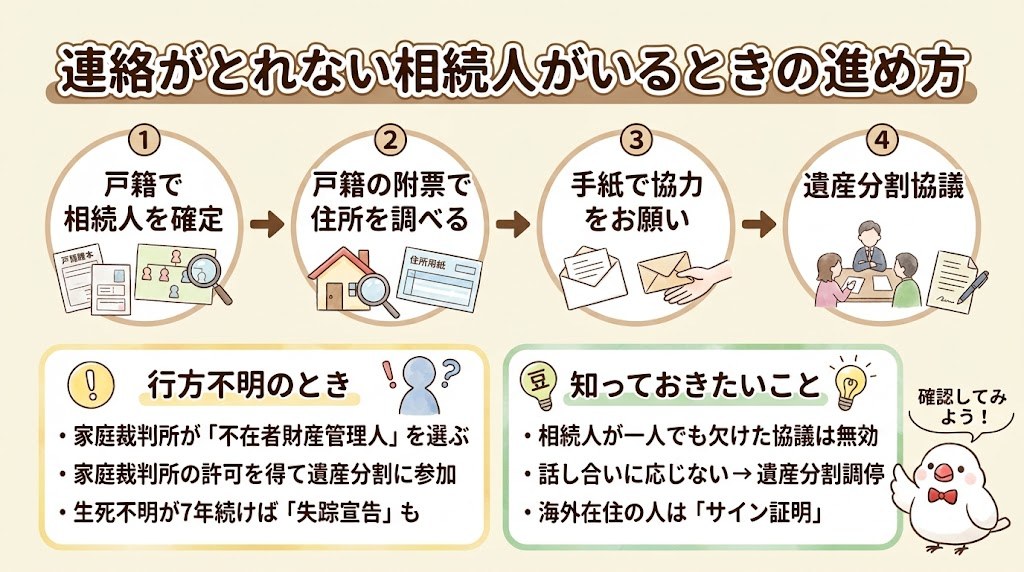
遺産分割は「相続人全員」でなければできない
遺言がない場合、預金の解約や不動産の名義変更には、原則として相続人全員が合意した遺産分割協議書と、全員の印鑑証明書が必要です。一人でも参加できない人がいると、手続きはそこで止まってしまいます。
そのため最初に大切なのが、亡くなった方の出生から死亡までの戸籍を集めて、相続人が誰なのかを正確に確定させることです。戸籍をたどって初めて、前の結婚でもうけた子や、認知した子がいることがわかるケースも珍しくないんだ(ちゅい!)。
まずは「住所を調べて、手紙を出す」ところから
連絡先がわからない相続人でも、戸籍の附票を取り寄せると、住民票上の住所をたどれることが多くあります。住所がわかれば、手紙で相続が始まったことをお知らせし、協力をお願いします。
- いきなり財産の話から入らず、亡くなったことのお知らせと、手続きへの協力のお願いを丁寧に伝える
- 財産の内容や、法定相続分などを分かりやすく資料にまとめる
- 直接のやり取りに抵抗がある場合は、司法書士などの専門家を窓口にする
長く疎遠だった親族同士でも、第三者の専門家が間に入ることで、落ち着いて話が進むことはよくあります。
どうしても所在がわからないときは「不在者財産管理人」
住民票上の住所に住んでいない、手紙も戻ってくるなど、本当に行方がわからない場合は、家庭裁判所に「不在者財産管理人」を選んでもらう方法があります。不在者財産管理人が、家庭裁判所の許可を得て、行方不明の相続人の代わりに遺産分割協議に参加します。
このとき、不在者財産管理人は行方不明の方の利益を守る立場なので、原則としてその方の法定相続分を確保する内容になります。また、管理人の報酬などのために、申立人が予納金を納める必要がある場合もあります。
なお、生死がわからない状態が7年間続いているときは、家庭裁判所に「失踪宣告」を申し立てる方法もあります。失踪宣告を受けると、その方は亡くなったものとみなされ、その方の相続人が手続きに加わることになります。
「話し合いに応じてくれない」ときは
所在はわかっていても、手紙に返事がない、協力してもらえないというケースもあります。その場合は、家庭裁判所の遺産分割調停を利用することになります。調停は話し合いの場で、それでもまとまらなければ審判で裁判所が分け方を決めます。
こうした争いに発展しそうな場合は、弁護士と連携して進めます。司法書士の「遺産承継業務」では、戸籍の収集と相続人の確定、所在の調査、お手紙の作成、不在者財産管理人の申立書類の作成、遺産分割協議書の作成、相続登記、預金の解約・分配までを一つの窓口でお引き受けできます。
よくある疑問(FAQ)
Q1:連絡がとれない相続人を外して、残りの家族だけで分けてもいいですか?
A1:いいえ。相続人が一人でも欠けた遺産分割協議は無効です。後から相続人が現れると、やり直しになるおそれがあります。
Q2:相続登記の期限(3年)までに間に合わないときは?
A2:遺産分割がまとまらない場合でも、法務局に「相続人申告登記」をすることで、相続登記の申請義務を果たしたことにできます。期限が近い場合は早めにご相談ください。
Q3:海外に住んでいる相続人がいる場合は?
A3:海外在住の方は、印鑑証明書の代わりに、現地の日本領事館などで取得する「サイン証明(署名証明)」を使います。郵送のやり取りに時間がかかるので、早めの準備が大切です。
まとめと未来への提言
行方不明や疎遠な相続人がいる相続は、時間がかかりやすく、ご家族だけで抱えると大きな負担になります。一方で、戸籍の調査や家庭裁判所の制度を使えば、必ず前に進む道があります。
そして、こうした事態を防ぐいちばんの方法は、元気なうちに遺言書をつくっておくことです。ご自身の家族関係を振り返って、「話し合いが難しくなりそうな相続人」はいませんか(ちゅいヨ!)?
専門家としての一言(司法書士・1級FPの視点)
所在不明・疎遠な相続人がいる案件では、戸籍・附票による調査と、不在者財産管理人や失踪宣告といった家事手続の選択を早期に行うことが、全体の期間短縮につながります。当事務所では、遺産承継業務として相続人調査から登記・預金手続・分配までを一括でお引き受けし、1級FPとして遺言による予防策もご提案しています。初回30分の無料相談やオンライン相談も承っておりますので、お気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
相続人に認知症の母がいると遺産分割できない?成年後見の注意点と2026年の制度改正、今からできる備え
相続人の中に認知症などで判断能力が不十分な方がいると、遺産分割協議を進められません。成年後見の仕組みと注意点、2026年6月に成立した制度改正、そして元気なうちにできる備えを解説します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
善福寺川沿いの散歩道も秋の気配が深まってきました。最近とても多いご相談が、「父が亡くなったけれど、母が認知症で施設に入っている。実家や預金の相続はどうすればいいの?」というものです。高齢化が進む今、相続人の中に認知症の方がいるケースは決して珍しくありません。今日は、そんなときに知っておきたいルールと、ご家族が困らないための備えを、皆さんにもわかるようにやさしく解説するヨ。
判断能力が不十分な相続人がいると何が困るの?
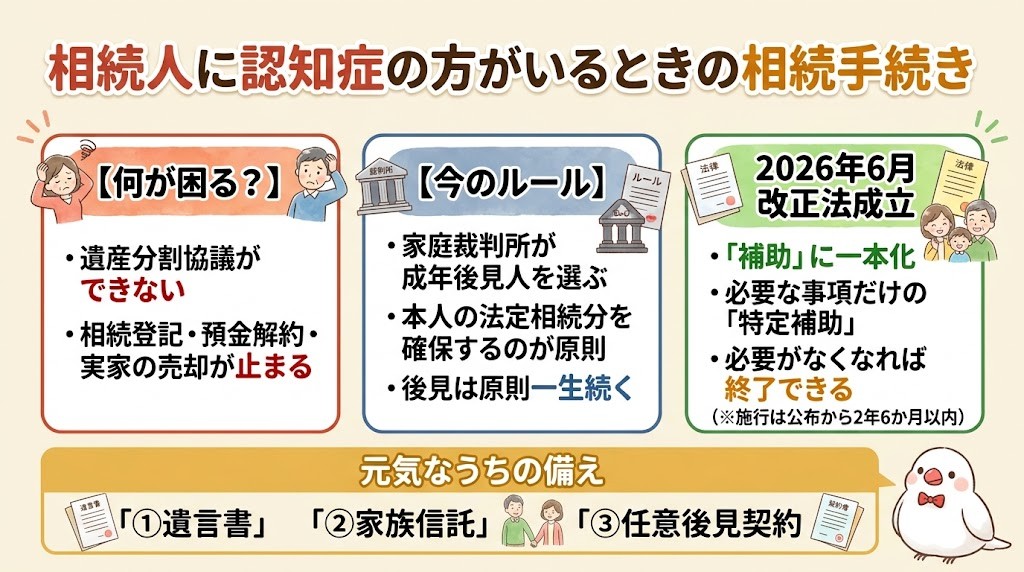
遺言がない場合、亡くなった方の財産を誰がどう受け継ぐかは、相続人全員の話し合い(遺産分割協議)で決めます。この話し合いは、相続人全員が内容を理解して合意することが前提です。
認知症などで判断能力が不十分な方は、話し合いの内容を理解して有効に合意することができません。ご家族が代わりに署名・押印しても、その遺産分割協議は無効になるおそれがあります。その結果、次のような手続きが止まってしまいます。
- 実家などの不動産の相続登記(名義変更)
- 銀行預金の解約・払い戻し
- 証券口座の名義変更
- 実家を売却して、そのお金を分けること
「とりあえず法定相続分どおりに相続登記をする」という方法もありますが、その後の売却や管理には、やはり認知症の方の意思確認が必要になり、問題を先送りするだけになりがちなんだ(ちゅい!)。
今のルールでは「成年後見人」が必要に
現在の制度では、家庭裁判所に申し立てて、判断能力が不十分な方のために「成年後見人」などを選んでもらい、その人が本人に代わって遺産分割協議に参加します。ここで知っておきたい注意点があります。
- 後見人は本人の利益を守る立場なので、原則として本人の法定相続分を確保する内容になります。「母の分はゼロにして子どもが相続する」といった分け方は難しくなります
- 後見人には、親族ではなく司法書士や弁護士などの専門職が選ばれることもあります
- 専門職の後見人には、本人の財産から報酬を支払います
- 現在の制度では、遺産分割が終わっても後見は終わらず、原則として本人が亡くなるまで続きます
「遺産分割のためだけに後見を使いたかったのに、一生続くとは思わなかった」という声が多かったのが、この最後の点です。
2026年6月に成立した成年後見制度の見直し
こうした声を受けて、2026年6月17日に成年後見制度を見直す改正民法などが成立し、6月24日に公布されました。主なポイントは次のとおりです。
- 今の「後見・保佐・補助」の3つの類型を「補助」に一本化する
- 必要な事項に絞って支援を受けられる「特定補助」の仕組みを新しく設ける
- 制度を利用する必要がなくなったと家庭裁判所が認めれば、利用を終えられるようにする(いわゆる「終われる後見」)
これにより、将来は遺産分割など必要な場面に限って制度を利用しやすくなると期待されています。ただし、施行は公布の日から2年6か月以内の政令で定める日とされており、それまでは今の制度が使われます。今まさに相続が起きているご家庭は、現行のルールを前提に進める必要があるんだヨ。
元気なうちにできる3つの備え
いちばん大切なのは、「判断能力があるうちに準備しておくこと」です。
- ①遺言書をつくる:遺言で財産の受け取り方を決めておけば、原則として遺産分割協議をしなくても名義変更などを進められます。例えば、お父さまが「財産は長男に」と遺言しておけば、お母さまが認知症でも手続きが止まりにくくなります(遺留分には配慮が必要です)
- ②家族信託を活用する:信頼できる家族に財産の管理を託しておけば、親が認知症になった後も、実家の管理や売却などを進めやすくなります
- ③任意後見契約を結ぶ:将来判断能力が低下したときに支援してもらう人と内容を、元気なうちに自分で決めておく契約です
ご両親のどちらかが亡くなったときに、残された配偶者がすでに高齢という場面はとても多いもの。「両親それぞれの遺言」を一緒に考えておくと安心です。
すでに相続が始まっている方へ
すでに相続が起きていて、相続人に判断能力が不十分な方がいる場合は、まず専門家に状況を整理してもらうことが大切です。司法書士の「遺産承継業務」では、戸籍の収集と相続人の確定、財産の調査、家庭裁判所への後見開始の申立書類の作成、遺産分割協議書の作成サポート、不動産の相続登記、預金の解約・分配までを一つの窓口でまとめてお引き受けできます。
例えば、杉並区の実家に住んでいたお父さまが亡くなり、お母さまが施設に入所中、子ども2人が都内と地方に住んでいるようなケース(イメージ事例)でも、手続きの順番と期限を整理しながら、ご家族の負担を減らして進められます。
よくある疑問(FAQ)
Q1:軽い物忘れがある程度でも、後見人が必要ですか?
A1:必ずしも必要とは限りません。ご本人が遺産分割の内容を理解して判断できるかどうかがポイントです。判断が難しい場合は、医師の診断なども参考にしながら、専門家と一緒に慎重に確認することをおすすめします。
Q2:成年後見人には家族がなれますか?
A2:家族を候補者として申し立てることはできますが、最終的に誰を選ぶかは家庭裁判所が決めます。なお、遺産分割では家族の後見人と本人が同じ相続人として利害がぶつかるため、その場面だけ別の人(特別代理人など)が必要になることがあります。
Q3:改正法の施行を待ってから遺産分割をしてもいいですか?
A3:待つこと自体は可能ですが、相続登記には3年以内の申請義務があり、相続税の申告期限(10か月)などもあります。待つことで生じるリスクも含めて、早めに専門家へご相談ください。
まとめと未来への提言
相続人に認知症の方がいると、相続手続きは一気に難しくなります。そして、その多くは「元気なうちの準備」で防ぐことができます。制度は少しずつ使いやすく変わっていきますが、ご家族の事情に合った方法を選ぶことがいちばん大切です。
ご両親がお元気な今こそ、「もしものとき、誰がどう手続きをするのか」を家族で話してみませんか。その一歩が、未来のご家族を守る大きな安心につながるヨ(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
判断能力が不十分な相続人がいる場合の遺産分割は、現行制度では成年後見の利用が前提となり、手続きの長期化や継続的な費用負担も考慮が必要です。生前の遺言・家族信託・任意後見の組み合わせにより、多くのリスクは軽減できます。当事務所では、遺産承継業務による相続手続きの一括サポートから、後見申立て、遺言・家族信託の設計まで、1級FPの視点も交えてご提案しております。初回30分の無料相談やオンライン相談も承っておりますので、お気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
親が亡くなったら銀行口座が凍結!?葬儀代や生活費で困らないための「仮払い制度」と相続手続きのコツ
銀行は口座の名義人が亡くなったことを知ると、その口座を凍結します。遺産分割前でも一定額を引き出せる「仮払い制度」の仕組みと、上手な相続手続きの進め方を知っておきましょう。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
秋のお彼岸を過ぎて、ご家族のことを考える機会が増える季節ですね。ご相談の中でとても多いのが「父の口座からお金が下ろせなくなって、葬儀代が払えない」「母の生活費をどう出せばいいの?」というお声です。今日は、名義人が亡くなったあとの銀行口座がどうなるのか、そしてお金に困らないための制度と手続きのコツを、皆さんにもわかるようにやさしく解説するヨ。
なぜ銀行口座は「凍結」されるの?
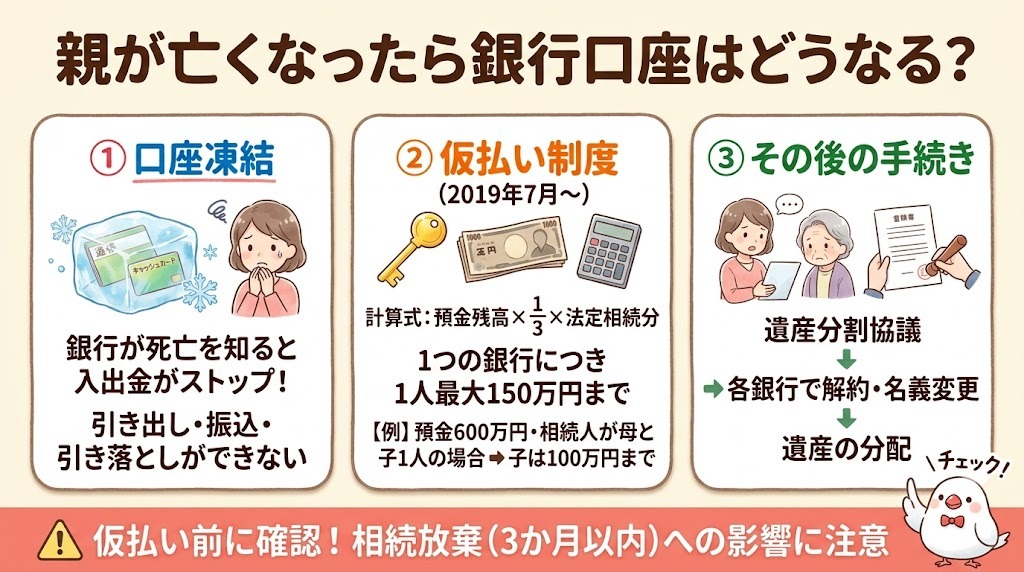
銀行は、ご家族からの連絡などで口座の名義人が亡くなったことを知ると、その口座の入出金を止めます。これがいわゆる「口座凍結」です。役所に死亡届を出しただけで自動的に銀行へ伝わるわけではありませんが、銀行が死亡を知った時点で、引き出しや振込、公共料金の引き落としなどができなくなります。
凍結の理由は、亡くなった方の預金が「相続人みんなの財産」になるからです。特定の相続人が勝手に引き出してしまうと、ほかの相続人との間でトラブルになりかねません。銀行は相続人全員の権利を守るために、正式な手続きが終わるまで口座をしっかり閉じておくんだ(ちゅい!)。
一方で、凍結前に暗証番号を知っている家族がキャッシュカードで引き出すのはおすすめできません。あとで「誰がいくら使ったのか」をめぐって争いの火種になったり、相続放棄ができなくなったりするおそれがあるからです。
遺産分割前でも引き出せる「仮払い制度」
「遺産の分け方が決まるまで、葬儀代も生活費も出せないの?」と心配になりますよね。そこで2019年7月1日から始まったのが、遺産分割前の相続預金の払戻し制度、通称「仮払い制度」です(民法909条の2)。相続人の一人が、ほかの相続人の同意がなくても、銀行の窓口で一定額まで引き出せます。
引き出せる金額は、次の計算式で決まります。
- 相続開始時の預金残高 × 3分の1 × 払戻しを受ける人の法定相続分
- ただし、同じ金融機関からは相続人1人あたり150万円が上限
例えば、亡くなったお父さまのA銀行の預金が600万円で、相続人がお母さまと子ども1人の場合、子どもが引き出せるのは600万円×3分の1×2分の1=100万円です。預金が1,200万円なら計算上は200万円ですが、上限があるので150万円までとなります。
手続きには、亡くなった方の出生から死亡までの戸籍謄本(または法定相続情報一覧図)、相続人全員の戸籍謄本、払戻しを受ける人の印鑑証明書などが必要です。金融機関によって必要書類が少し違うので、事前に確認しておくと安心だヨ。
なお、より多くの金額が必要な場合は、家庭裁判所に遺産分割の調停や審判を申し立てたうえで、預金の仮分割の仮処分を求める方法もあります。
仮払い制度を使う前に知っておきたい注意点
便利な仮払い制度ですが、気をつけたいポイントもあります。
- 引き出したお金は、その人が遺産の一部を先に受け取ったものとして、あとの遺産分割で調整されます
- 使い道によっては相続を承認したとみなされ、相続放棄ができなくなるおそれがあります
- 遺言で預金を受け取る人が決まっている場合は、制度を使えないことがあります
- あくまで「当面の支払い」のための制度で、口座の解約や名義変更そのものは別に手続きが必要です
特に、亡くなった方に借金がありそうな場合は要注意です。相続放棄の判断(原則3か月以内)が済むまでは、預金に手をつけずに専門家に相談するのが安全です。
「どの銀行に口座があるの?」を調べる新しい仕組み
相続手続きで意外と大変なのが、亡くなった方がどこの銀行に口座を持っていたのかを調べることです。通帳がネット銀行に切り替わっていて、家族が誰も知らない口座があることも珍しくありません。
そこで2024年4月1日に、口座管理法(預貯金口座付番制度)が始まりました。生前に口座とマイナンバーをひもづけておくと、相続のときに相続人が一つの銀行の窓口で申し出るだけで、ほかの銀行も含めてどこに口座があるかを一度に照会できます(相続時口座照会)。ただし、照会できるのはマイナンバーがひもづけられた口座だけで、ひもづけは本人の任意です。
ご両親がお元気なうちに、「どの銀行に口座があるか」を一覧にしておく、使っていない口座を整理しておく、といった準備も、残されたご家族の大きな助けになります(ちゅいヨ!)。
口座の解約・名義変更までを一つの窓口で
仮払い制度はあくまで一時的なものです。最終的には、遺産分割協議で分け方を決めて、口座ごとに解約や名義変更の手続きをする必要があります。銀行が複数あると、それぞれの窓口に戸籍一式や遺産分割協議書、相続人全員の印鑑証明書をそろえて提出しなければなりません。
司法書士の「遺産承継業務」では、戸籍の収集から相続人の確定、財産の調査、遺産分割協議書の作成サポート、各銀行での解約・払戻し、不動産の相続登記、相続人の皆さんへの分配までをまとめてお引き受けできます。平日に何度も銀行へ行く必要がなくなり、遠方に住むご家族でも安心して進められます。
よくある疑問(FAQ)
Q1:葬儀代は、亡くなった親の預金から払ってもいいのですか?
A1:仮払い制度を使えば、葬儀代などのために一定額を引き出せます。社会的にふさわしい範囲の葬儀費用であれば、相続放棄に影響しないと考えられることが多いですが、判断が難しいケースもあります。領収書は必ず保管し、迷ったら早めに専門家へご相談ください。
Q2:仮払い制度は、銀行が複数あればそれぞれで使えますか?
A2:はい。上限の150万円は金融機関ごとに計算されるので、複数の銀行に口座があれば、それぞれで計算式に沿った金額まで払戻しを受けられます。
Q3:口座が凍結される前に、家族が引き出しておいたほうがいいですか?
A3:おすすめしません。ほかの相続人とのトラブルや、相続放棄ができなくなる原因になりかねません。必要なお金は、仮払い制度など正式な方法で引き出すのが安心です。
まとめと未来への提言
銀行口座の凍結は、相続人みんなの財産を守るための大切な仕組みです。そして、困ったときのために仮払い制度という「助け舟」も用意されています。大切なのは、慌てて自己判断で動かず、正しい順番で手続きを進めることです。
もしものとき、ご家族がお金のことで困らないように、今のうちから口座の一覧づくりや家族での話し合いを始めてみませんか。あなたのご家族の「お金の地図」は、もう準備できていますか(ちゅいヨ!)?
専門家としての一言(司法書士・1級FPの視点)
相続預金の仮払い制度は当面の資金需要に応える有効な手段ですが、相続放棄の可否や遺産分割での精算に影響するため、利用前に全体の方針を固めることが重要です。当事務所では、司法書士として預貯金の解約・払戻しから不動産の相続登記までを一括してお引き受けする遺産承継業務に加え、1級FPとして相続後の資金計画や二次相続対策もご提案しています。初回30分の無料相談やオンライン相談も承っておりますので、「口座が凍結されて困っている」という段階でもお気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
タイムズカー約660万件の個人情報流出|免許証画像が漏れたら?今すぐできる対策とCICへの「本人申告」のやり方
タイムズカーへの不正アクセスで、約660万件の会員情報と約160万件の本人確認書類の画像が流出しました。なりすまし被害を防ぐために、今すぐできる対策と、信用情報機関CICへの「本人申告」の手順をまとめました。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
今日は予定を変更して、緊急のお知らせです。カーシェアの「タイムズカー」で大規模な個人情報の流出が起きました。西荻窪や吉祥寺でも、駅前のタイムズカーを使っている方は多いのではないでしょうか。「自分も対象かも」「免許証の画像が漏れたら何が起きるの?」と不安な方のために、流出の概要と、今日から自分でできる対策を、皆さんにもわかるようにやさしく解説するヨ。
何が起きたの?流出の概要
タイムズカーを運営するパーク24グループは、2026年9月25日に「タイムズカー」のWebサイトへの不正アクセスを検知したと発表しました。その後の調査で、第三者に会員情報の一部が取得されたことが確認されています。
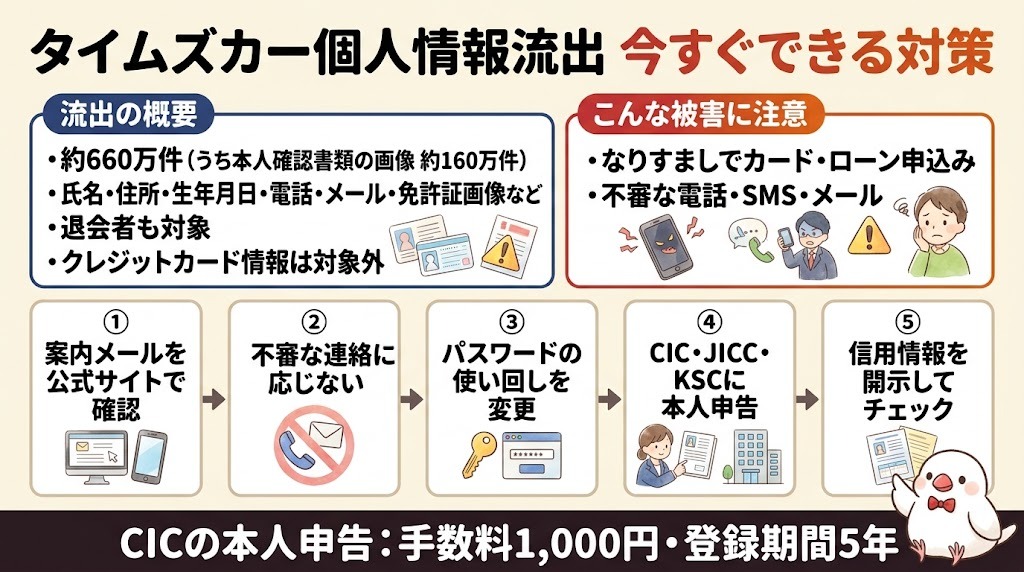
- 漏えいしたアカウント:約660万件
- そのうち本人確認書類の画像が漏えいしたもの:約160万件
- 主な項目:氏名、住所、生年月日、電話番号、メールアドレス、運転免許情報、本人確認書類の画像(運転免許証、現住所確認書類、学生証など)
- 対象者:現在の会員だけでなく、2019年9月末以降に退会した方や、入会手続きが完了しなかった方も含まれます
- クレジットカード情報:タイムズカーでは保有しておらず、対象外とされています
- パスワード:復元できない形式で保管されていたと説明されています
会社は対象者へ順次メールで案内を送っており、問い合わせ窓口(0120-25-8924、24時間対応)も設けています。原因や補償の方針は、外部の専門機関による調査の結果を踏まえて公表される予定です。
免許証の画像が漏れると何が怖いの?
運転免許証は、顔写真・氏名・住所・生年月日がそろった強力な本人確認書類です。画像が悪用されると、あなたになりすまして次のような契約をされるおそれがあります。
- クレジットカードやカードローンの申込み
- 携帯電話の契約や銀行口座の開設
- フリマアプリやネットサービスのアカウント作成
また、流出した電話番号やメールアドレスを使って、会社や警察、金融機関を名乗る「不審な電話・SMS・メール」が届くことも考えられます。実際に、不審な電話があったという報道も出ています。パーク24は、メールや電話でパスワードやクレジットカード情報を聞くことはないと案内しています。リンクを開いたり、認証コードや暗証番号を伝えたりしないよう、十分気をつけてね(ちゅい!)。
今すぐ自分でできる5つの対策
不安なときこそ、できることを一つずつ進めましょう。
- ①対象かどうか確認する:タイムズカーからの案内メールを確認します。ただし、メール内のリンクではなく、公式サイトから直接確認するのが安心です
- ②不審な連絡に応じない:知らない番号からの電話、本人確認や返金をうたうSMS・メールには反応しない
- ③パスワードを見直す:タイムズカーと同じパスワードをほかのサービスで使い回している場合は変更する
- ④信用情報機関に「本人申告」をする:免許証画像の流出を登録し、金融機関の審査で注意してもらう(詳しくは次の章で)
- ⑤自分の信用情報を「開示」して確認する:身に覚えのないカードやローンの申込み・契約がないかを定期的にチェックする
免許証そのものの再交付を受けられるかは、住所地の公安委員会の判断によります。希望する方は、住所地の運転免許センターや警察署に問い合わせてみてください。
CICに「本人申告」をする方法
CIC(シー・アイ・シー)は、主にクレジットカード会社や信販会社が加盟する信用情報機関です。「本人申告」をすると、「本人確認書類が流出した」というコメントがあなたの信用情報に登録され、カードやローンの審査のときに加盟会社がそれを見て、本人確認を慎重に行ってくれます。登録期間は登録日から5年間です。
インターネットで申告する場合
- 受付時間:8:00〜21:45
- 手数料:1,000円(クレジットカード、PayPay、楽天ペイ、キャリア決済など)
- 手順1:クレジット会社などに届けている電話番号(CICに登録されている番号)から、0570-021-717に電話して6桁の受付番号を取得する(有効期限は1時間)
- 手順2:CICのWebサイト「インターネットで本人申告する」から、受付番号と電話番号、氏名(カナ)、生年月日、メールアドレスなどを入力する
- 手順3:申告内容(コメント)を入力して手数料を支払い、登録受付の画面を確認する
コメントは、例えば「2026年9月、タイムズカーへの不正アクセスにより、私の運転免許証の画像が流出しました。本人確認を慎重に行ってください。」のように、いつ・何が流出したかを具体的に書きます。
郵送で申告する場合
CICのWebサイトから「紛失・盗難情報登録用紙」をダウンロード(またはコンビニのマルチコピー機で印刷)し、本人確認書類のコピーと、手数料1,000円分の定額小為替証書(ゆうちょ銀行で購入)を同封して、CICの郵送開示センターへ送ります。登録されている住所や氏名が今と違う場合は、郵送での手続きになります。
JICC・KSCにもあわせて申告を
信用情報機関はCICのほかに、消費者金融系が中心のJICC(日本信用情報機構)、銀行系のKSC(全国銀行個人信用情報センター)があります。加盟している会社がそれぞれ違うので、3つの機関すべてに申告しておくとより安心です。JICCはスマホアプリまたは郵送、KSCはインターネット(マイナンバーカードとNFC対応スマホが必要)または郵送で申し込めます。現在は申込みが集中し、受付の一時休止や登録までの遅れが出ているため、各機関の公式サイトで最新の受付状況を確認してから手続きしてください。
なお、本人申告はご本人が行う手続きで、司法書士などが代わりに申告することはできません。
よくある疑問(FAQ)
Q1:本人申告をすると、今持っているクレジットカードが使えなくなりますか?
A1:いいえ。本人申告は、新しい申込みの審査で本人確認を慎重にしてもらうためのものです。登録したことを理由に、今のカードが使えなくなることはないと案内されています。ただし、新しくカードやローンを申し込む際に、本人確認に時間がかかることがあります。
Q2:もう退会しているのですが、関係ありますか?
A2:2019年9月末以降に退会した方も対象に含まれています。退会済みの方にも順次案内が送られているので、心当たりのある方は公式の案内を確認してください。
Q3:自分名義の家や土地が勝手に売られることはありますか?
A3:免許証の画像だけで、不動産の名義変更の登記をすることはできません。ただ、ご自身やご家族の不動産が心配な場合は、法務局で自分名義の不動産を一覧で確認できる「所有不動産記録証明制度」や、「不正登記防止申出」という制度もあります。気になる方は司法書士にご相談ください。
まとめと未来への提言
個人情報の流出は、私たちがどれだけ気をつけていても、利用している会社側で起きてしまうことがあります。大切なのは、「漏れたかもしれない」と知ったときに、慌てずに正しい対策を取れるかどうかです。
本人申告と信用情報の開示は、自分の名前と財産を守るための「お守り」のようなもの。ご家族、特にご高齢の親御さんがタイムズカーを使っていた場合は、一緒に確認してあげてください。あなたとご家族の大切な情報、今日のうちにチェックしてみませんか(ちゅいヨ!)?
専門家としての一言(司法書士・1級FPの視点)
本人確認書類の画像流出は、金融取引におけるなりすましリスクを長期にわたり高めます。信用情報機関への本人申告と定期的な情報開示により、早期発見の体制を整えることが重要です。当事務所では、司法書士として不動産の名義に関するご不安や不正登記防止申出のご相談に、1級FPとして万一の際の家計・資産管理のご相談にも対応しております。初回30分の無料相談やオンライン相談も承っておりますので、お気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
遺言書があっても主張できる遺留分!配偶者と兄弟姉妹の正しい計算割合
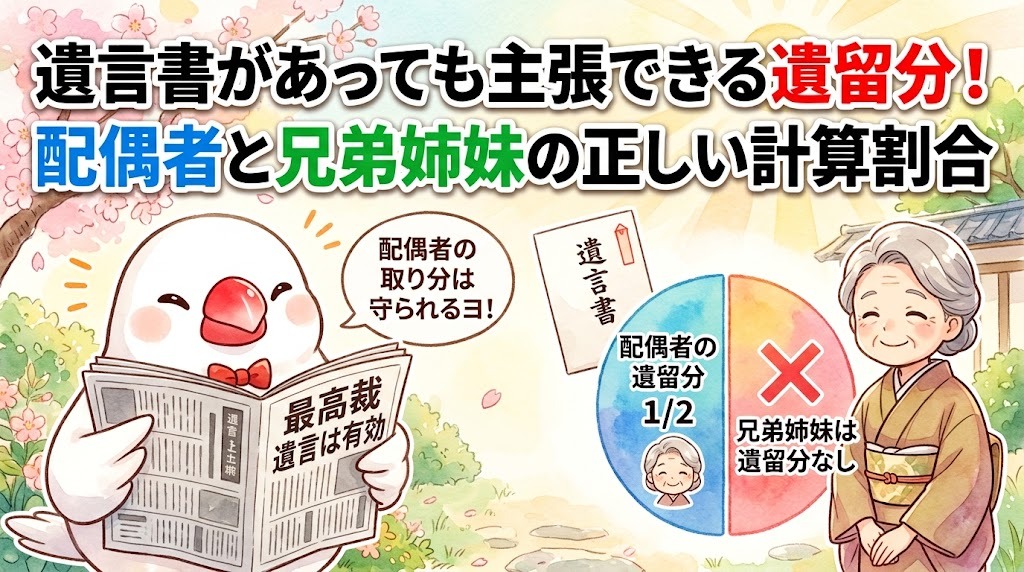
配偶者と兄弟姉妹が相続人の場合、配偶者の遺留分は半分(2分の1)と考えるのが一般的です。兄弟姉妹には遺留分がないため、配偶者の取り分が減らないからです。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「紀州のドン・ファン」と呼ばれた和歌山県田辺市の資産家(2018年に死去)が残した「全財産(約13億円)を田辺市に寄付する」という遺言書について、親族側の上告を退ける最高裁の決定(2026年9月30日付)により、遺言を有効とした判決が確定したと10月2日に報じられ、大きな話題になりました。このニュースを見て、「もし全財産を他人に渡すという遺言書があったら、残された配偶者は何ももらえないの?」と不安になった方もいるかもしれません。
でも、安心してください。遺言書でどのような指定がされていても、残された配偶者には法律上守られた権利があります。SNSなどでは「取り分(遺留分)はどれくらい主張できるの?」といった議論も盛り上がっていますので、皆さんにもわかるように整理して解説します。
遺留分の仕組み
遺留分とは、残された家族の生活を守るために、法律で最低限保障された財産の取り分のことです。
たとえ遺言書に「全財産を別の場所に寄付する」と書かれていたとしても、相続人は遺留分を主張することで、一定の割合に相当するお金(遺留分侵害額)を請求することができます。
大切な権利ですので、正しい計算方法を知っておくことが重要だちゅいヨ!
配偶者と兄弟姉妹が相続人の場合の計算ルール
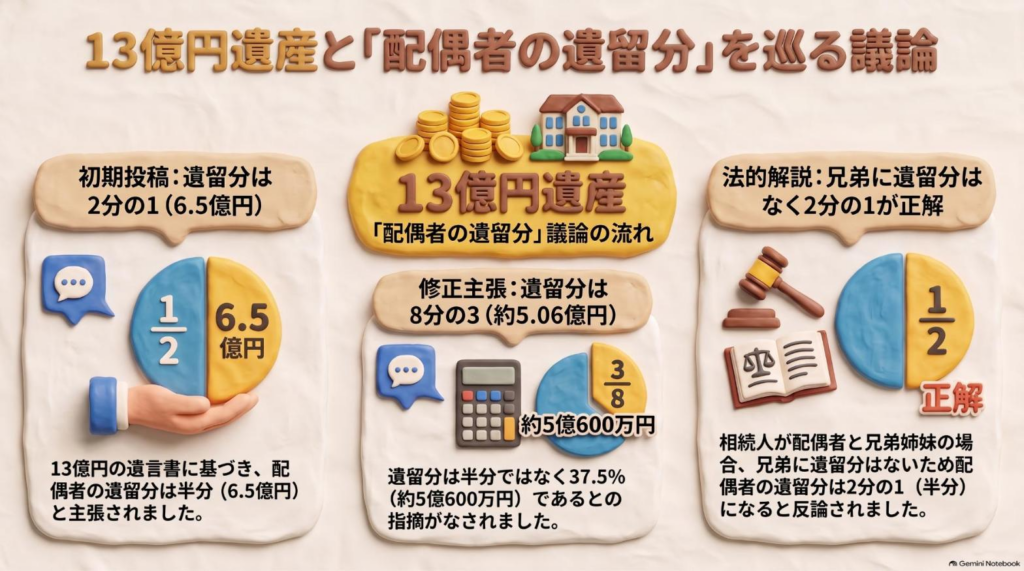
SNS上の議論などで「遺留分は半分ではなく8分の3(37.5%)になるのではないか」という意見を見かけることがあります。しかし、配偶者と兄弟姉妹が相続人となる場合、配偶者の遺留分は「2分の1(50%)」とするのが一般的な考え方です。
なぜ「8分の3」という計算が出てくるのでしょうか。
実は、配偶者と兄弟姉妹が相続人の場合、法律で定められた通常の相続割合(法定相続分)は、配偶者が4分の3、兄弟姉妹が4分の1となります。全体に対する遺留分の枠(2分の1)に、この配偶者の法定相続分(4分の3)をそのまま掛け算すると「2分の1 × 4分の3 = 8分の3」となるのです。
しかし、ここが重要なポイントです!
相続人が「配偶者と子供」や「配偶者と親」の場合とは異なり、法律上、兄弟姉妹には遺留分が全く認められていません。つまり、兄弟姉妹と遺留分を分ける必要がないため、全体としての遺留分枠(2分の1)を配偶者が一人で持つことになります。そのため、配偶者の遺留分は「2分の1」のまま減ることがありません。
「兄弟姉妹には遺留分が認められていないため、法定相続分の掛け算は行わず、配偶者の遺留分は半分のままになります」
なお、2019年7月施行の改正後の民法1042条2項は「相続人が数人ある場合」に法定相続分を掛けると定めているため、条文を文字どおりに読むと「8分の3」になるのではないか、と指摘する専門家もいます。もっとも、立案担当者の解説や従来からの通説、実務では「2分の1」とされています。実際のケースでは、専門家に確認しながら進めるのが安心です(ちゅい!)。
よくある疑問(FAQ)
Q1:遺言書に「全財産を別の場所に寄付する」と書かれていたら、配偶者は何ももらえないの?
A1:いいえ、もらえます。遺言書があっても、配偶者は最低限の取り分である「遺留分」に相当するお金を請求できます。
Q2:なぜ兄弟姉妹には遺留分がないの?
A2:民法1042条で、遺留分は「兄弟姉妹以外の相続人」に認められると定められているためです。兄弟姉妹は配偶者や子ども、親と比べて被相続人との関係が比較的遠く、遺産で生活を保障する必要性も低いと一般に説明されています。
Q3:遺留分の計算を間違えないためにはどうすればいい?
A3:相続人が誰であるかによって割合が変わるため、家族構成をしっかり確認することが大切です。
まとめと未来への提言
配偶者と兄弟姉妹が相続人となるケースでは、兄弟姉妹に遺留分がないため、配偶者の遺留分は「2分の1(半分)」と考えるのが一般的です。
SNSで飛び交う計算に惑わされず、もしもの時に備えて正しい相続の知識を身につけておきましょう。あなたの家族の場合、相続人は誰になるか、一度確認してみませんか?(ちゅいヨ!)
専門家としての一言(司法書士・1級FPの視点)
相続のトラブルや遺留分の計算は、相続人の構成によって複雑に変化します。遺留分侵害額の請求権は、相続の開始と遺留分を侵害する贈与・遺贈があったことを知った時から1年間行使しないと時効により消滅し、相続開始から10年を経過した場合も同様に消滅します(民法1048条)。そのため、早めの対応が大切です。誤った知識で判断せず、疑問を感じたら早めに専門家へご相談いただくことをおすすめいたします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
外貨預金の落とし穴?最高裁が認めた「円に戻さなくても税金がかかる」意外なルール
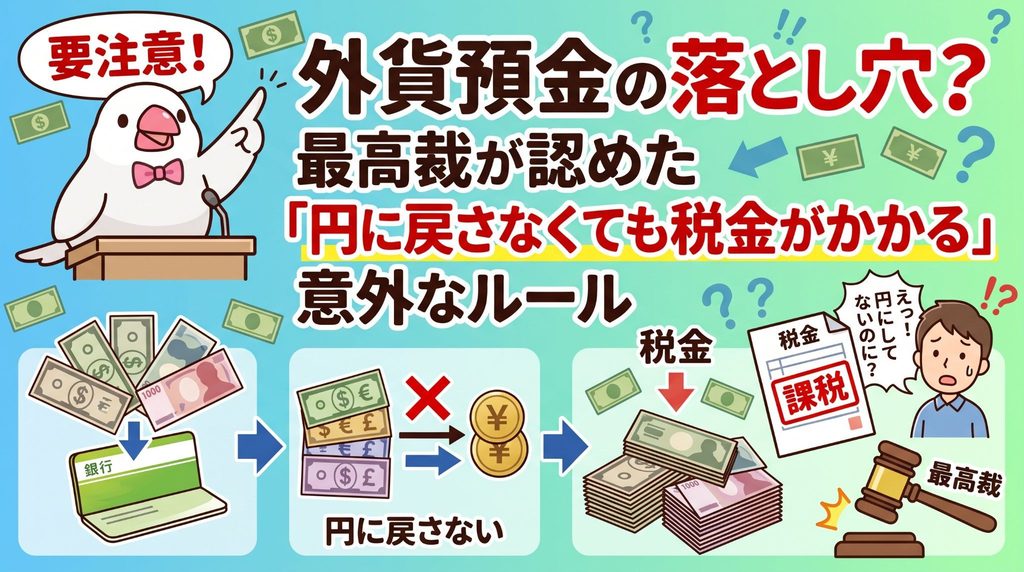
外貨を別の外貨に替えた際、円安で利益が出ていれば税金がかかると最高裁が判断しました。
買い物での使用は原則非課税ですが、投資や転売目的の利用は課税対象になる恐れがあります。
こんにちは!西荻窪・吉祥寺を拠点に活動する相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
昨今の円安の影響を受けて、外貨預金を始める方がとても増えています。日銀の統計によれば、2026年7月末時点での個人の外貨預金残高は約6兆9000億円にものぼり、前年と比べて7%も増加している状況です。
外貨を保有している方のなかには、「日本円に戻して利益を確定させなければ、税金は関係ない」と思い込んでいる方も多いのではないでしょうか。しかし、その思い込みは非常に危険です。最高裁が示した「初判断」によって、外貨運用の税金ルールが改めて浮き彫りになりました。
外貨を別の外貨に替えただけで税金が発生する理由
2026年6月、最高裁は非常に重要な判断を下しました。それは「外貨を日本円に戻したときだけでなく、ドルからポンドなど、別の外貨に交換した際も税金がかかる」というものです。最高裁がこの「外貨から外貨への交換」における課税の適法性について判断を示したのは、今回が初判断とのことです。
例えば、1ドル=100円のときに預けた1万ドル(100万円相当)を、1ドル=160円になったタイミングでポンドに買い替えたとします。このとき、手元には円が1円も入ってきませんが、法律上は「一度ドルを円で売却し、その円でポンドを買い直した」とみなされます。
つまり、100万円が160万円に増えた状態で別の資産に乗り換えたことになり、最高裁はこの状態を、為替による利益が実現した「利益の確定」であると結論づけました。税理士の市田佳祐氏はこの判断について、新しいルールが作られたわけではなく、税務当局が以前から示していた「資産の交換は利益の実現である」という原則が改めて明確になっただけであると指摘しています。
為替差益に税金がかかるタイミング
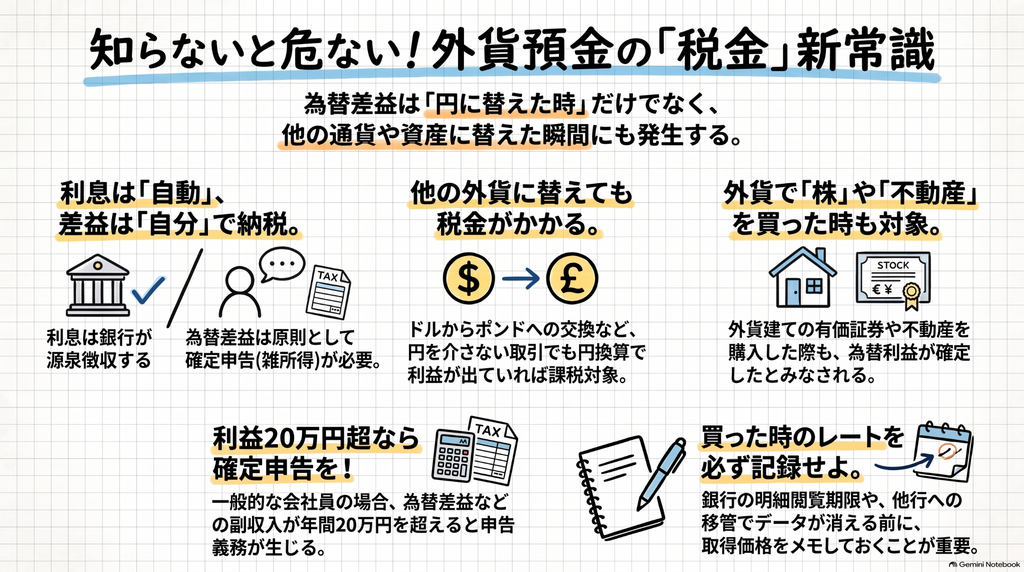
国税庁は、為替による利益(為替差益)が課税対象となる主なケースとして、以下の4つを挙げています。これらはすべて、円を受け取っていなくても「資産としての価値が確定した」とみなされるタイミングです。
- 外貨を日本円に両替したとき
- 外貨を他の国の外貨に交換したとき
- 外貨を使って外国の株式や債券などの有価証券を購入したとき
- 外貨を使って海外の不動産を購入したとき
これらは、外貨という「手段」を使って別の「資産」を手に入れた瞬間に、それまでの値上がり益を精算しなければならないという考え方に基づいています。外貨のまま持っているつもりでも、形を変えた瞬間に税金の計算が必要になるということですね(ちゅいヨ!)。
海外旅行での支払いや買い物はどうなる
「外貨預金から引き出せるカードで海外の食事代を払ったら、それも課税対象になるの?」と不安になる方もいるでしょう。
結論から言うと、海外旅行中の食事代や日用品の購入といった「消費行動」については、一般的に為替差益の課税対象にはなりません。自分の生活のために外貨を支払いに充てる分には、細かな為替計算は不要とされています。
ただし、注意が必要な例外もあります。例えば、海外でブランド品を転売目的で購入した場合などは、消費ではなく「投資」とみなされ、課税の対象になる可能性があるのです。最終的にどのようなケースが課税されるかは、国税庁が個別に判断することになります。
確定申告が必要な人と不要な人の境界線
外貨で得た利益は「雑所得」に分類され、他の所得と合算して税率が決まる「総合課税」の対象です。
一般的な会社員の方であれば、給与以外の所得が年間で__合計20万円以下__であれば、確定申告は不要というルール(例外)があります。ここで注意が必要なのは、この20万円という枠は、為替差益だけでなく、副業の利益や暗号資産の売却益など、__すべての雑所得を合算した総額__であるという点です。為替差益単体では10万円でも、他の副収入が15万円あれば、合計25万円となり申告義務が生じます。
また、申告の際には「外貨を取得したときのレート」の記録が不可欠です。銀行のオンライン明細は閲覧期間が限られていることが多く、銀行を移し替えた際などに取得時のデータが分からなくなることも珍しくありません。
税理士の柴原一氏も、確定申告で困らないように取得時の情報を詳細に記録し、保管しておくことが重要だと助言しています。取引のたびにこまめにメモを残しておくのが、もっとも賢い防衛策です(ちゅいヨ!)。
よくある疑問(FAQ)
Q1 国内口座の外貨の利息の税金の区分を教えて下さい
A1 国内口座の利息について 国内の銀行に預けている外貨の利息は、円建ての預金と同じ「源泉分離課税」です。利息を受け取る前に一律20.315%(所得税・復興特別所得税15.315%、住民税5%)が自動的に差し引かれるため、自分で申告する必要はありません。
Q2 海外口座の利息の税金区分を教えて下さい
A2 海外口座の利息について 海外の銀行口座で利息を受け取る場合は、国内で源泉徴収がされません。そのため、原則として自分で申告が必要です。もし海外ですでに税金を払っている場合は、確定申告の際に「外国税額控除」という仕組みを使って、二重課税を調整することができます。
まとめと未来への提言
外貨運用は円安局面で資産を守るための有効な手段ですが、税金のルールを知らないと思わぬ申告漏れを招く恐れがあります。
- 円に戻さなくても、他の外貨や有価証券に変えた時点で課税対象になる
- 日常的な買い物は原則非課税だが、転売目的などの投資行動は例外
- 会社員でも雑所得の合計が20万円を超えれば確定申告が必要
西荻窪や吉祥寺の賑わいを見ていると、海外からの観光客も増え、外貨がより身近になったと感じます。井の頭公園を散歩しながら将来の資産形成を考えるのも素敵ですが、その際はぜひ、税金のルールもセットで思い出してくださいね。自分の外貨取引がどのケースに当てはまるか、この機会に一度確認してみませんか?
専門家としての視点(司法書士・1級FPの視点)
資産運用において最も見落とされがちなのが、取引の正確な記録保存です。銀行のシステムに頼り切らず、いつ、いくらのレートで取得したかを自身で管理することが、将来の税務リスクを回避し、正確な納税を行うための唯一の手段となります。司法書士・1級FPとして、法的な証拠能力を持つ記録の継続的な蓄積を強く推奨いたします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
相続の落とし穴!「借金」もセットで引き継ぐって本当?
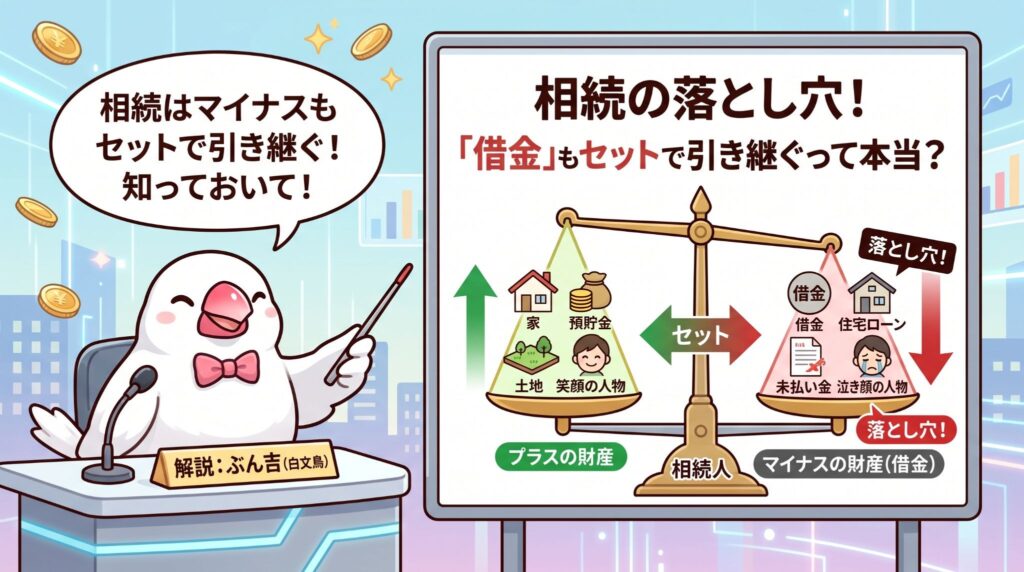
相続は家やお金などのプラスの財産だけでなく、借金もすべて引き継ぐのが原則です。 連帯保証人の責任や未払いの税金、病院代なども相続の対象になるので注意しましょう。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
みなさんは「相続」という言葉を聞いて、どんな場面を想像しますか?「亡くなったおじいちゃんからお小遣いをもらえる」「親の家を引き継ぐ」といった、プラスのイメージを持つ方が多いかもしれません。
しかし、現実はそれほど甘くないこともあるのです。お葬式が無事に終わって一息ついた頃、身に覚えのない借金の督促状が届いて家族がパニックになる……そんな悲しいケースも少なくありません。相続とは、亡くなった人が持っていた権利も義務も、すべて丸ごと引き継ぐことなのです。
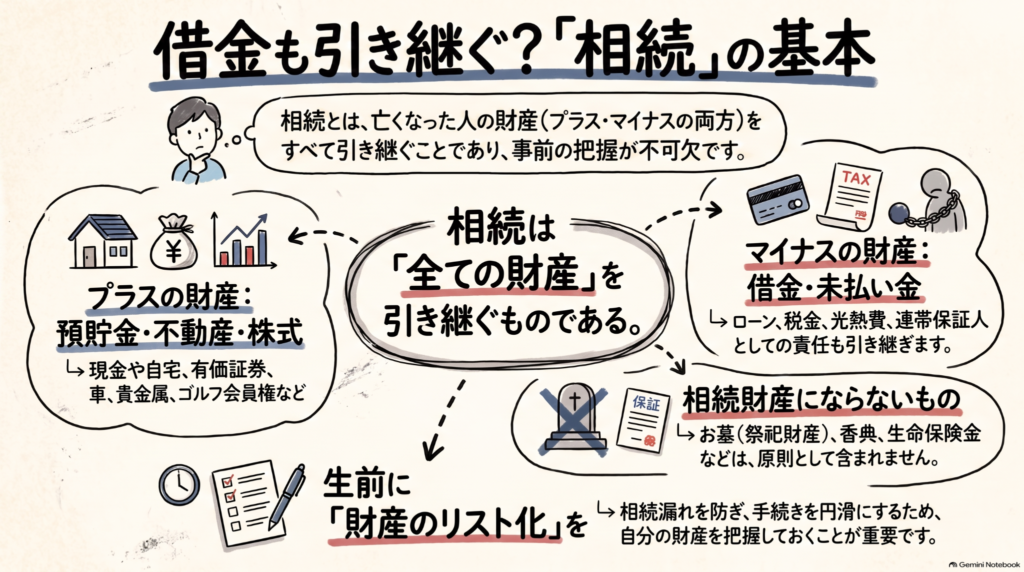
引き継ぐのは「プラス」の財産だけじゃない
まずは、一般的にイメージされる「プラスの財産」を整理してみましょう。相続の対象となる主なものには、次のようなリストがあります。
- 現金や預貯金
- 不動産(自宅の土地や建物など)
- 株式や投資信託などの有価証券
- 自動車
- 美術品や宝石、貴金属
- 借地権やゴルフ会員権
相続が発生すると、これらすべての価値あるものを受け継ぐ権利が生まれます。
意外と知らない「マイナス」の財産の正体
一方で、絶対に忘れてはいけないのが「マイナスの財産」です。これは亡くなった人が抱えていた借金や、支払わなければならないお金のことです。
具体的には、銀行のカードローン、自動車ローン、教育ローンのほか、知人など個人からの借り入れも含まれます。さらに、以下のような「未払いの費用」も相続人が支払わなければなりません(ちゅいヨ!)。
- 公共料金(電気、水道、ガス代など)
- 未払いの所得税や住民税
- 亡くなる前に入院していた場合の病院代
特に注意が必要なのが「連帯保証人」としての責任です。たとえ現時点で借金の返済が滞っていなくても、その「保証人としての立場」そのものを相続してしまいます。
被相続人が連帯保証人になっていたら、連帯保証の責任は相続人が引き継ぐ。
将来、元の借り主が返済できなくなったときに、相続人が代わりに支払わなければならなくなるリスクもセットで引き継ぐことになるのです。
相続しなくてよいもの・別枠のもの
すべての財産を引き継ぐのが基本ですが、例外もあります。
まず、お墓や仏壇、家計図といった「祭祀(さいし)財産」は相続財産には含まれません。これらは、亡くなった人が生前に指定した人や、親族間の話し合いで決まった「祭祀承継者」が引き継ぐことになります。
また、お葬式の際に受け取る「香典」も相続財産ではありません。香典は遺族への贈与と考えられているため、借金の返済に充てる必要はありません。
少し特殊なのが生命保険金や死亡退職金です。これらは「受取人自身の財産」という扱いになります。そのため、もし借金が多くて「相続放棄」をしたとしても、保険金などは受け取ることができます。ただし、税金の計算上は「みなし相続財産」としてカウントされる点には注意が必要です。
よくある疑問(FAQ)
Q1 亡くなった人の借金を調べたいときはどうすればいい?
A1 基本的には相続人が自分で調べる必要があります。世の中には「このボタンを押せばすべての借金がわかる」という便利な仕組みはありません。銀行の通帳を確認したり、郵便物をチェックしたりと、一つずつ手作業で探す必要があり、非常に大きな手間がかかります。見落としのリスクを減らすためにも、元気なうちに財産を整理しておくことが推奨されます。
Q2 生命保険金は相続放棄してももらえるの?
A2 はい、受け取れます。生命保険金は、民法という法律では亡くなった人の財産ではなく、指定された受取人だけの財産として扱われるからです。
まとめと未来への提言
相続は、プラスの財産もマイナスの財産もすべて「セット」で引き継ぐものです。手続きをスムーズに進め、家族が突然の借金に驚かないようにするためには、まず「どんな財産がどれだけあるのか」を早く正確に把握することが何よりも大切です。
自分が亡くなったあと、残された家族が迷ったり困ったりしないように、生前から財産のリストを作っておくことは、家族への最高のプレゼントになります。
あなたの大切な家族に、どんな準備を残してあげたいですか?
専門家としての一言(司法書士・1級FPの視点)
相続における負債の把握は、遺された家族の生活を守るために極めて重要です。2026年現在、予期せぬ連帯保証債務の発覚によるトラブルは後を絶ちません。司法書士や1級FPの視点からは、不動産や預貯金といった目に見える資産だけでなく、ローンや保証債務を含めた包括的な財産目録を早期に作成し、家族間で共有しておくことを強くお勧めいたします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。