不動産
2026年路線価上昇!地価高騰で「思い出の実家」が売却の危機に?
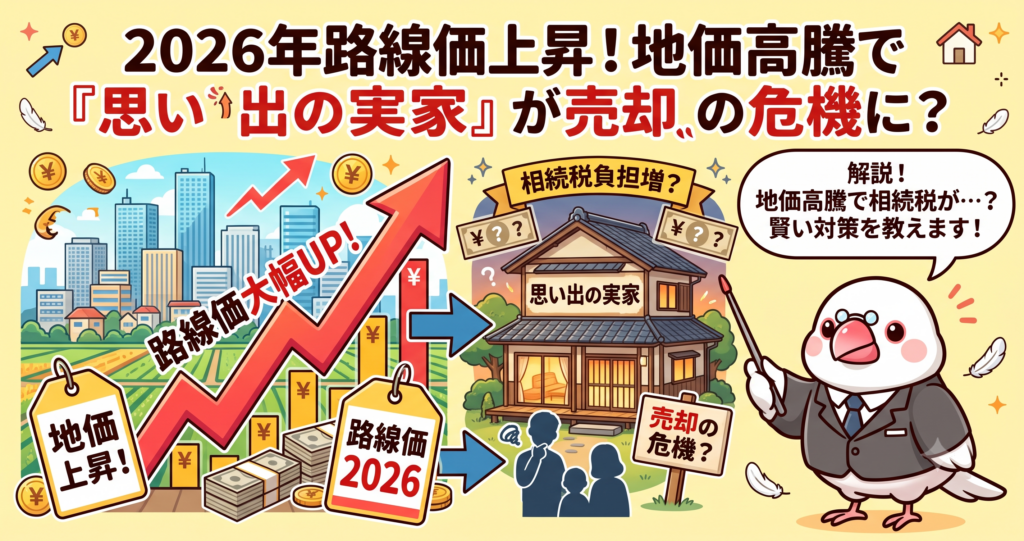
2026年の路線価は5年連続で上昇し、東京は過去最大の9.4%増です。 地価高騰で相続税が重くなり、思い出の実家を手放す人が増えています。 こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺のサンロードあたりを歩いていると、街がどんどん元気になっているのを感じてワクワクします。でも、土地の値段が上がるのは、実は手放しで喜べることばかりじゃないんだ。土地の値段を決める「路線価」は、私たちが国に払う税金の計算に使われる「ものさし」になります。この数字が上がれば上がるほど、将来受け継ぐことになる実家の税金が、貯金では払えないほど跳ね上がってしまう可能性があるんだよ。
東京の地価が過去最高の伸びを記録した背景
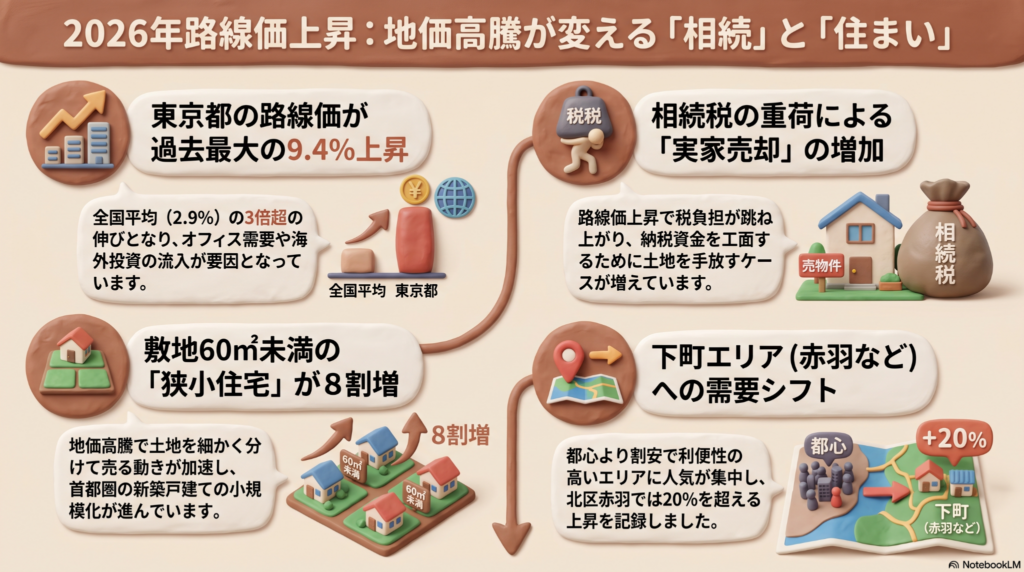
2026年の東京の路線価は、平均で9.4%も上昇しました。全国平均の3倍以上という驚きの数字です。 大きな理由は、企業の「オフィス移転」です。今はどこも人手不足でしょ?だから「かっこいいオフィスじゃないと、優秀な人材が働いてくれない!」と考える会社が増えて、便利な場所のビルが取り合いになっているんだ。都心5区のビル空室率は、なんと0.7%という低さ。 さらに、海外の投資家さんも「日本の不動産はお得だ」と考えていて、2025年の日本への投資額は過去最高の6兆2180億円にもなったんだ。世界中からお金が集まっていて、すごい熱気だちゅいヨ!
憧れの高級住宅街で起きている切実な悩み
立派な家が並ぶ世田谷区の成城のようなエリアでも、深刻な「相続の壁」が問題になっています。成城エリアを管轄する税務署の最高路線価は、前年から12%もアップ。土地の価値が上がりすぎて、いざ相続が起きたときに「税金が払えない」と困る家族が増えているんだ。
「路線価の上昇で相続税の負担が高まるなか、不動産の売却で納税資金を工面するケースが増えている」
専門家の先生もこう言っているように、長年大切にしてきた思い出の詰まった実家を、税金を払うためのお金を作るために売らなきゃいけないケースが、現実のものになっているんだね。
街で見かける小さく分けられた家の正体
最近、街中で大きなお家があった場所に、小さな家が2軒も3軒も並んで建っているのを見たことないかな?これは「分筆(ぶんぴつ)」といって、土地を細かく切り分けて売っているんだ。 土地が高くなりすぎると、普通の人は高くて買えないよね。だから、ホールケーキをそのまま売るんじゃなくて、カットケーキにして買いやすい値段にするような工夫をしているんだ。実際に、60平方メートルより狭い物件の数は、ここ数年で8割も増えているんだよ。
意外な街が人気に?下町エリアへの波及
都心の価格が上がりすぎたせいで、みんなの注目は「下町エリア」へと移っています。特に東京都北区の赤羽はすごくて、「SUUMO住みたい街ランキング」で前年から順位を11位も上げて34位にランクインしたんだ!「せんべろ」などの楽しい飲み屋街や、アクセスの良さが若者やファミリー層に支持されて、路線価も21.6%と驚くほど上昇したよ。 一方で、どこでも地価が上がっているわけじゃないんだ。兵庫県の例を見ると、大阪に近い「阪神間」は地価が上がっているけど、郊外や不便な場所は上昇率が0%のところもある。人気が集中する街と、そうでない街で、差がはっきり分かれる「二極化」が進んでいるんだね。
よくある疑問(FAQ)
質問:路線価が上がると、具体的に何の税金が増えるの?
ぶん吉の答え:それはね、主に「相続税」と「贈与税」だよ。これらの税金は土地の評価額を元に計算されるから、ものさしである路線価が上がると、自動的に払う税金の負担も重くなっちゃうんだ。
質問:実家を売りたくない場合、何か対策はある?
ぶん吉の答え:まずは自分の家の土地が今いくらなのか、将来どれくらいの税金がかかりそうかを早めに把握することが大切だよ。税金を安くできる特別なルールが使える場合もあるから、家族で早めに話し合っておこうね。準備が肝心だちゅいヨ!
まとめ:これからの住まいと相続を考える
地価の上昇は、ただのニュースじゃなくて、私たちの「住む場所」や「家族の宝物」を守れるかどうかに関わる、とても身近な問題です。土地の価値が上がるのは嬉しいけれど、同時に「持ち続けるためのコスト」も上がっているんだ。 あなたは、もし大好きな実家の相続税が、今の貯金ではとても払えないほど高くなってしまったら、どうしますか?
専門家としての一言(司法書士・1級FPの視点)
地価高騰局面では、想定以上の相続税が発生するリスクがあります。代々受け継いできた思い出の詰まった実家を不本意に手放すことがないよう、早めに資産評価を行い、小規模宅地等の特例適用や納税資金対策を具体的に進めておくことが不可欠です。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
2026年東京路線価バブル?浅草・吉祥寺・銀座の最新動向と相続への影響
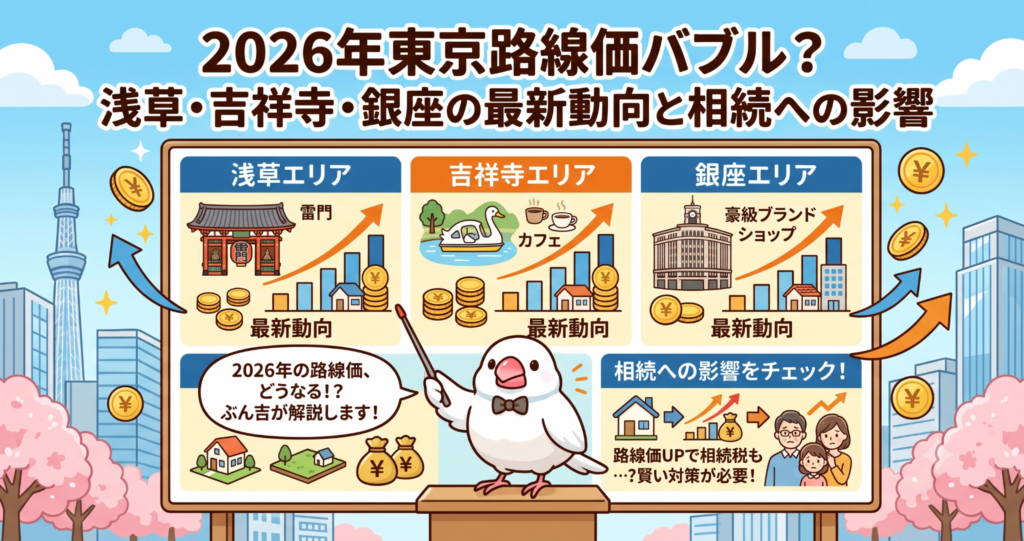
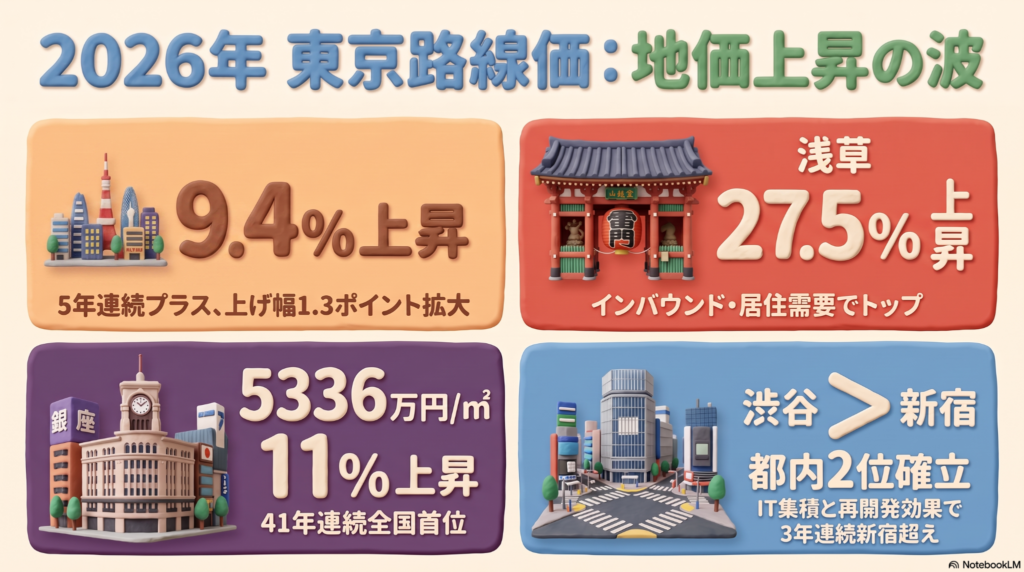
東京都内の路線価が平均9.4%上昇し、特に浅草の伸びが27.5%と驚異的です。
相続税や贈与税の負担が増える可能性があるため、早めの現状把握がとても大切です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
自分の家や土地の価値が上がると聞くと、なんとなく「資産が増えて嬉しいな」と感じるかもしれません。でも、実は手放しで喜んでばかりもいられないのが不動産の難しいところ。なぜなら、土地の価値が上がるということは、将来払う「税金」にも大きく関わってくるからです。
2026年の路線価(土地の値段の目安)が発表されましたが、東京都内では驚くような上昇を見せている場所がたくさんあります。この変化が私たちの生活や将来の相続にどう関わるのか、専門用語を使わずに優しく解説していきますね。
浅草の劇的な変化と人気の理由
今回、都内で最も上昇率が高かったのは浅草の「雷門通り」でした。その上昇率はなんと27.5%!圧倒的な数字でトップに輝きました。
浅草といえば観光地のイメージが強いですが、地価が上がっている理由は観光客(インバウンド)の影響だけではありません。実は「住む場所」としても非常に人気が高まっているのです。浅草駅から日本橋駅まで電車で10分ほどという利便性の良さから、賃貸マンションの需要が増え、賃料も上がっています。
東京カンテイの井出武氏は、次のように分析しています。
「商業地はインバウンドの影響が大きい。最近では賃貸マンションの需要もあり、賃料が上昇している」
観光地としての華やかさと、暮らしの利便性。この両方が組み合わさって、今の浅草の価値を押し上げているのですね。
銀座の圧倒的な王座と多様化
一方で、日本で一番高い土地といえば、やはり銀座です。中央区銀座5丁目の中央通りは、なんと41年連続で全国1位を守り続けています。
そのお値段は、1平方メートルあたり5336万円。想像もつかないような金額ですが、前年よりも11%上昇しています。
最近の銀座は、少し様子が変わってきています。これまでは海外の超高級ブランド店が中心でしたが、最近では日本やアジア発のブランド、アパレルショップなどの出店も増えており、街の顔ぶれが多様化しています。こうした変化が、銀座の価値をさらに高める要因になっているようです。
渋谷と新宿の逆転現象
都心の勢力図にも興味深い変化が出ています。渋谷駅側の通りが、3年連続で新宿駅前の通りを上回りました。
なぜ渋谷がこれほど強いのでしょうか。その理由は、IT企業の集まり方にあります。渋谷にはIT企業のオフィスが集中しており、空室がほとんどない状態が続いているのです。
専門家は、__「渋谷はIT企業のオフィスが集積しており、空室率はほぼゼロ」__と分析しており、賃料も新宿より高くなっています。大規模な再開発が続いていることや、世界的な知名度の高さも、多くの企業を惹きつけている理由といえます。
気になる地元の動向:吉祥寺と多摩エリア
私たちが住む吉祥寺や多摩エリア、そして話題の地点についても見ていきましょう。
都内全体の上昇率ランキングでは、2位に足立区の北千住(24.2%上昇)、3位に中野(22.4%上昇)がランクインしています。専門家の井出氏によると、こうした大きく価格が上がっている地域は、駅周辺などの「再開発」の効果が非常に大きいのが特徴です。
私たちの地元、武蔵野市では吉祥寺本町1丁目の「サンロード」が7.2%上昇し、多摩地域の最高路線価で堂々の1位となりました。また、調布市の「調布駅北口駅前広場」は15.2%という極めて高い上昇率を記録しました。やはり「再開発」が行われている場所は、土地の価値がぐんと上がる傾向にありますね。
地価上昇が私たちに与える影響
さて、ここで大切なのが「路線価が上がると、なぜ相続の準備が必要なのか」という点です。
路線価は、国が定める「道路に面した土地の1平方メートルあたりの値段」のこと。これが何に使われるかというと、相続税や贈与税を計算するときの「ものさし」になります。
つまり、土地の価値が上がれば上がるほど、将来家族が負担する税金も増えてしまう可能性があるのです。「うちは普通の家だから関係ない」と思っていても、周辺の再開発などで土地の価値が予想以上に上がっていると、いつの間にか相続税の対象になるケースもあります。
よくある疑問(FAQ)
質問:路線価とは何ですか?
回答:道路に面した土地の1平方メートルあたりの値段で、相続税や贈与税といった税金を計算する際に使われる基準のことです。
質問:地価はこれからも上がり続けますか?
回答:専門家の意見では、現在はすでに天井に近いペースで地価が上がり続けているため、これ以上の急激な上昇は考えにくいという見方もあります。今後は少し落ち着いた動きになる可能性も指摘されています。
おわりに
東京の土地の価値は、場所によって驚くほどの勢いで上がっています。地元の吉祥寺も、安定した人気を背景に価値を維持しています。
土地が値上がりしている今だからこそ、自分の持っている不動産が今どれくらいの価値があるのか、一度チェックしてみるチャンスです。今のうちに、ご家族で将来のことや土地の価値について、少しだけお話ししてみませんか?
早めに現状を知っておくことが、大切な家族を未来のトラブルから守ることにつながります(ちゅいヨ)。
専門家としての一言(司法書士・1級FPの視点)
路線価の上昇局面では、まずは現在の資産価値を把握し、税理士による「相続税の試算」を早めに受けておくことが極めて重要です。試算によって基礎控除額を超える可能性が見えてくれば、生前贈与の検討や生命保険の活用、不動産の有効活用といった具体的な対策を立てる余裕が生まれます。特に再開発エリアや都心の利便性が高い地域に土地をお持ちの方は、一度専門家へ現状を相談されることをお勧めいたします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
国が引き取った「いらない土地」が最大93%引きに!?誰もが土地を使いやすくする新ルール
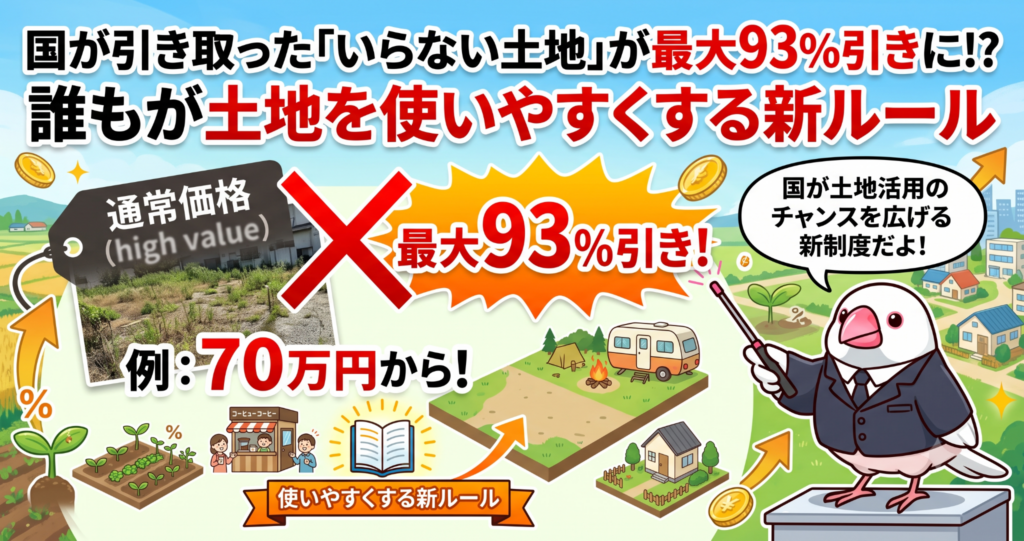
国が引き取った相続土地の評価額を最大93%下げる新方針を財務省が打ち出しました 放置される土地を減らして、民間による積極的な活用をスムーズに促すことが狙いです。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
財務省は、国が引き取ったものの使い道が決まっていない「相続土地」について、価格を大幅に下げる画期的な案を財政制度等審議会の分科会で示しました。
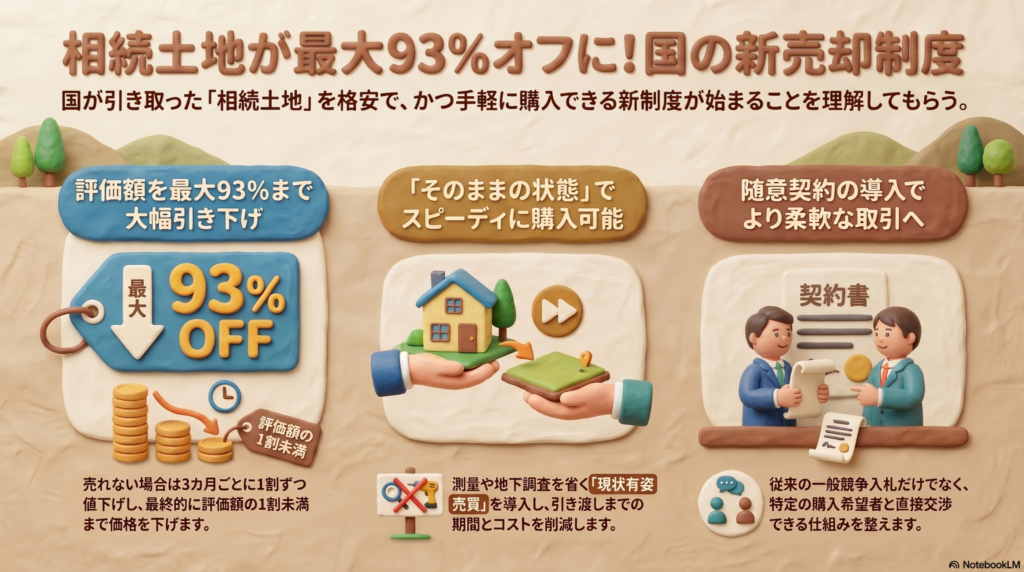
空から今の状況を眺めているぶん吉が解説すると、これまでは価格が高すぎてなかなか買い手が見つかりませんでしたが、これからはまず評価額を「3割」引き下げます。それでも買い手がつかない場合は、3ヶ月ごとに「1割」ずつ値下げを繰り返し、最終的には最大で「93%引き」という驚きの安さまで下げる仕組みを検討しているのです。
国がここまで大胆な値下げに踏み切るのは、所有者が誰かわからない土地が増えるのを防ぎたいという強い狙いがあるからです。価値が低いために放置されそうな土地を、安くしてでも民間の方々に活用してもらうことで、地域全体の課題を解決しようとしています。
これまでの販売実績は「ゼロ」だったという衝撃
実は、2023年に始まった「相続土地国庫帰属制度」で国が引き取った土地は、これまで一般のオークション形式(入札)では一度も売れたことがありませんでした。
ぶん吉のつぶらな瞳で見つめてみると、これまでは手続きが複雑だったことや、もともとの設定価格が実際の需要に見合っていなかったことが原因だと分析できます。せっかく国が管理を引き受けても、そのまま眠らせておくだけでは管理コストがかさむばかりですよね。
財務省の資料によると、「引き取った土地はこれまでも一般競争入札で購入を促してきたものの、売却実績はゼロだった」とのこと。これは大きな転換点になりそうですね。
実績ゼロというショッキングな現実を打破するために、今回の「最大93%引き」という思い切ったルール変更が必要だったのです。
買うときの手続きも「そのまま」でラクになる
今回の新ルールでは、価格だけでなく「買いやすさ」も大きく変わります。
特に注目したいのが「現状有姿売買(げんじょうありすがわい)」という仕組みの導入です。これは、土地を売る前に必要な「境界を確定させるための測量」や「地面の下に何かが埋まっていないかの調査」を省き、文字通り「今のままの状態」で売り買いすることを指します。
さらに、オークションのような入札だけでなく、希望者と個別に話し合って契約を決める「随意契約」もできるようになります。これによって、購入までにかかる時間や調査コストが大幅に減り、もっと手軽に土地を手に入れられるようになるのです(ちゅいヨ!)。
よくある疑問(FAQ)
質問1:どんな土地でも国は引き取ってくれるの?
回答:相続したものの価値が低く、将来的に放置されてしまう恐れがある「宅地」や「農用地」などが主な対象です。そういった土地を国が一旦引き取り、管理してくれる次の方へつなぐ役割を果たします。
質問2:なぜそんなに安くしてまで売りたいの?
回答:国が土地を持ち続けると、管理するための税金や手間といったコストがかかり続けるからです。ぶん吉が思うに、安く売って民間に活用してもらう方が、所有者不明の土地を防ぐことができ、国全体のメリットになるからですね。
質問3:誰でも買えるようになるの?
回答:はい、民間の積極的な購入を促すのが今回の狙いです。今後は個別交渉ができる随意契約なども取り入れられるため、これまでよりずっとスムーズに購入の検討ができるようになります。
まとめ:これからの土地との付き合い方
今回の新制度は、地方の土地活用や、相続した土地の扱いに困っている方々にとって大きな助け舟になるはずです。「負債」だと思われていた土地が、格安で手に入る「資源」へと変わることで、新しいビジネスや住まいとしての使い道が生まれるかもしれません。
もしあなたの身近に使い道のない土地があったら、この新制度で何ができると思いますか?羽を休めて、じっくり考えてみる価値がありそうです。
専門家としての一言(司法書士・1級FPの視点)
制度の効率化により土地の流動性が高まることは、所有者不明土地問題の解決に向けた大きな一歩であり歓迎すべきことです。ただし、「現状有姿売買」での購入は、境界の確定や地中のリスクを買い手が負うことを意味します。購入後の管理責任や隣地とのトラブルを避けるためにも、安さだけで判断せず、現地確認やリスク調査を慎重に行うことが重要です。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
リバースモーゲージの「ワナ」に注意!自宅を守りながら賢く暮らすためのヒント
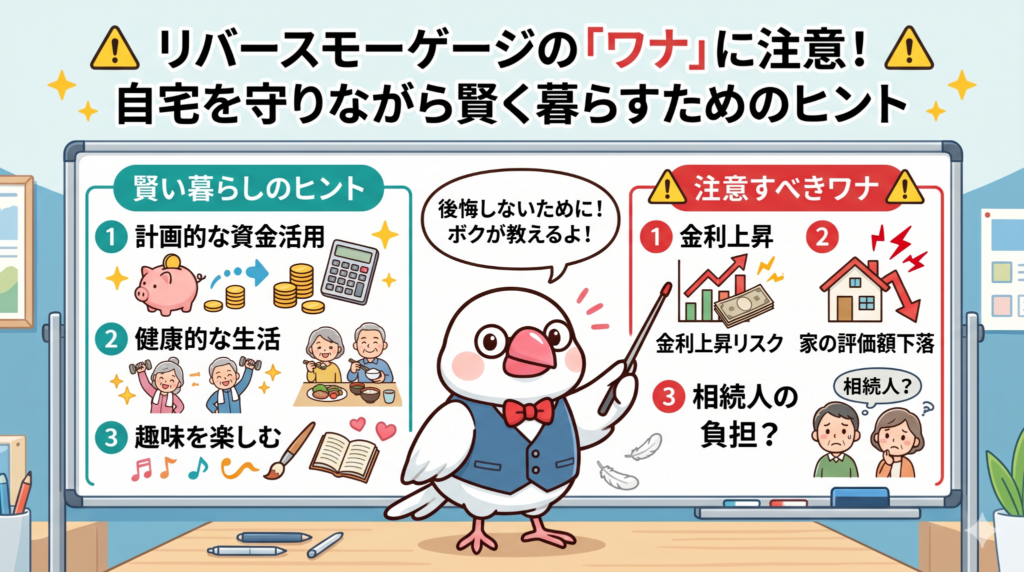
利息だけで1000万円を超えるリスクがあり、長生きするほど大きな負担になります。 変動金利の影響で、利上げ局面では毎月の支払額が即座に増えるリスクがあります。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
最近、物価が上がって生活費が膨らんだり、マクロ経済スライドの影響で年金の伸びが抑えられたりと、お金の不安を感じるシニア世代の方が増えています。西荻窪や吉祥寺の街を歩いていても、穏やかな暮らしを守りたいという切実な声をよく耳にするんだ。そんな中、自宅を担保にお金を借りて、毎月の支払いは利息だけで済む「リバースモーゲージ」が注目されています。でも、安易に飛びつくと後で後悔する「ワナ」も隠されているんだよ。みんなにもわかるように、大切なポイントを整理してみたよ。
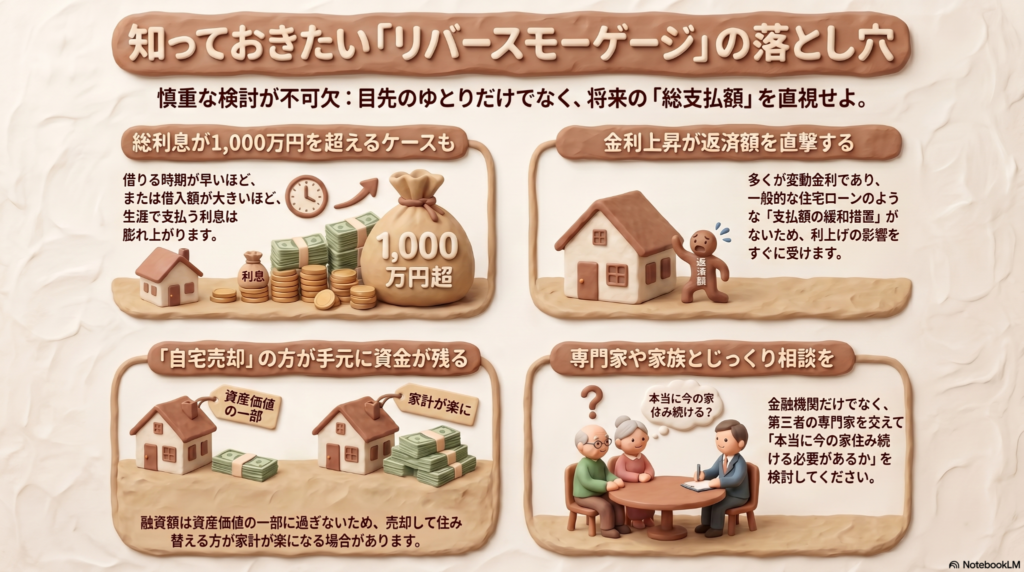
利息だけで1000万円を超えるという現実
リバースモーゲージは、亡くなった後に自宅を売って借金を返す仕組みだけど、生きている間に払い続ける「利息」がクセモノなんだ。住宅金融支援機構の「リ・バース60」のデータを見ると、借りる目的によって総利息には大きな差が出ることがわかるよ。
平均寿命まで借りた場合の総利息の目安はこんな感じなんだ。
- 注文住宅の購入:1126万から1608万円
- 新築マンションの購入:713万から1188万円
- 住宅ローンの借り換え:571万から816万円
- 戸建てのリフォーム:134万から250万円
特に住宅ローンの借り換えでは、総利息が借入額の56%から81%にまで達することもあるんだよ。借りたお金の8割も利息で払うなんて、ちょっと驚きだよね。井の頭公園をゆっくり散歩するように、長い目で人生を考えたとき、長生きすればするほど、この利息の負担は重くのしかかってくるんだ。
「目先の余裕は生じたが、利息負担は予想外に重くなるかもしれない」
利用する時期が早ければ早いほど、返済期間が長くなって利息が膨らむから、「本当に今すぐ借りる必要があるのか」「借入額を減らせないか」「利用時期を遅らせられないか」を考えることが、ワナを避ける一番の秘訣なんだよ。
金利が上がると毎月の支払いがすぐ増える理由
今のリバースモーゲージの多くは「変動金利」を採用しているんだ。最近の日銀の動きを見ていると、これから金利が上がっていく可能性は十分にあるよね。
ここでみんなに気をつけてほしいのが、一般的な住宅ローンにある「5年ルール」が、リバースモーゲージには通常ないということなんだ。5年ルールっていうのは、金利が上がっても5年間は毎月の返済額を変えないという、家計を守るためのクッションのようなもの。でも、利息だけを払うリバースモーゲージにはこの仕組みがないから、金利が上がった翌月からすぐに支払い額が増えてしまうんだ。
家計に余裕を持たせるために始めたのに、金利上昇で逆に首が回らなくなったら本末転倒だよね。金利の動きには本当にちゅいヨ!
「金利上昇に耐えられなければ結局、自宅に住み続けられない」
専門家もこう警告している通り、自分の収入や貯蓄でどこまでの金利上昇に耐えられるか、事前にしっかりシミュレーションしておくことが不可欠なんだ。
今の自宅に住み続けるのが一番か考えよう
「住み慣れた我が家にいたい」という気持ちは、西荻窪のアンティーク家具のように大切にしたいもの。でも、リバースモーゲージ以外の選択肢も冷静に並べてみてほしいんだ。
実は、リバースモーゲージで借りられる金額は、自宅の価値の5割から6割程度にとどまることが多いんだよ。もし自宅を売却すれば、借金をすべて返した上で、もっと多くのお金が手元に残る可能性が高いんだ。
- 自宅を売却して、そのお金でより手頃で住みやすい新居に移る
- 余ったお金を老後資金として蓄えておく
このように「住み替え」を選ぶ方が、結果として家計がぐっと楽になるケースも多いんだよ。今の家を担保に借金をするのがいいのか、それとも売却して身軽になるのがいいのか。リバースモーゲージだけに絞らずに比較してほしいんだ。ちゅいヨ!
よくある疑問(FAQ)
質問1:早くから借り始めるほうが得ですか?
回答:いいえ、むしろリスクが高まることがあります。借りる時期が早いと、その分だけ亡くなるまでの期間が長くなり、最終的に支払う利息の総額がとんでもない金額になる可能性があるからです。本当に融資が必要なタイミングまで利用を遅らせることも、賢い戦略の一つですよ。
質問2:子どもがいる場合はどうすればいいですか?
回答:リバースモーゲージは最終的に家を手放すことが前提の仕組みです。お子さんが「将来はこの家に住みたい」と考えている場合、大きなトラブルになりかねません。相続に関わるお子さん世代や、私たちのような第三者の専門家を交えて、家族みんなが納得できるまで話し合うことが一番大切です。
まとめ:後悔しない選択のために
リバースモーゲージは、インフレや年金不安がある今の時代、確かに便利な選択肢の一つ。でも、それは決して「魔法の杖」ではなく、長生きリスクや金利上昇リスクという代償があるものなんだ。
「みんながやっているから」という理由で決めるのではなく、自分たちの家計状況や、将来どのような暮らしを送りたいのか、じっくりと向き合ってみてね。
あなたとご家族の未来にとって、本当に後悔しない選択は何でしょうか?
専門家としての一言(司法書士・1級FPの視点)
リバースモーゲージは、あくまで老後の資金調達における選択肢の一つに過ぎません。利用にあたっては、想定以上の長生きによる利息の累積や、金利変動が家計に与える具体的な影響を数値化してシミュレーションすることが不可欠です。また、不動産の評価額と実際の売却想定価格の乖離が相続人に負担を強いる可能性もあります。多角的な視点から、ライフプランに合致しているかを慎重に見極めてください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
タワマン最上階は「富裕層のコレクション」?約6割が3億円を現金で払う驚きの実態
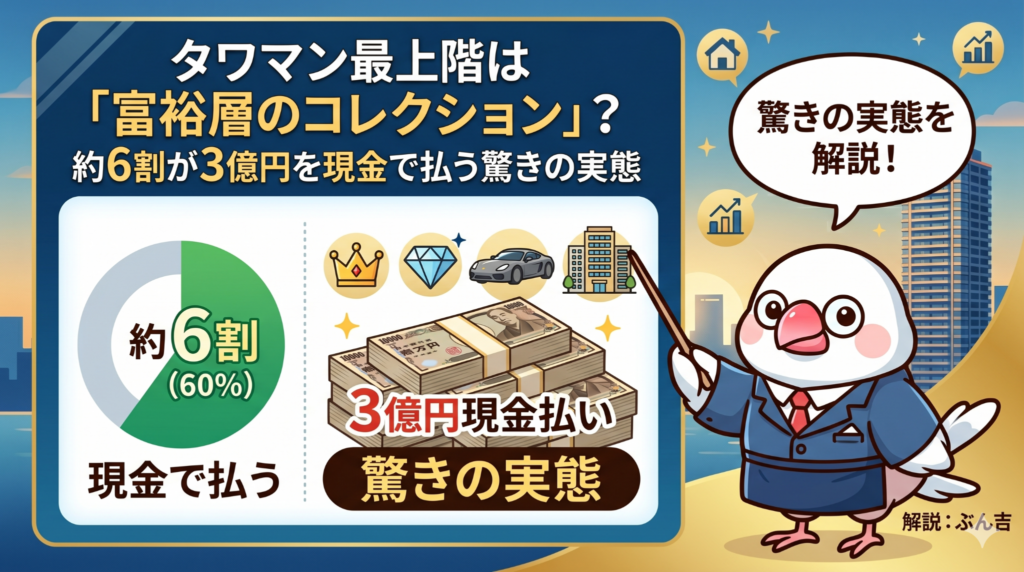
タワマン最上階を買う人の約6割がローンを使わず現金で一括購入しているよ。
購入者は国内外の富裕層。希少な物件を資産として集めるマネーゲームになっているよ。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
最近、マンションの価格がどんどん上がっていて「どうしてこんなに高いんだろう?」と不思議に思っている人も多いよね。特に、空高くそびえ立つタワーマンションの最上階なんて、一体どんな人がどうやって買っているのか気になるよね。
今日は、普通の感覚ではちょっと想像できないような、タワマン最上階の驚きの真実についてお話しするよ。
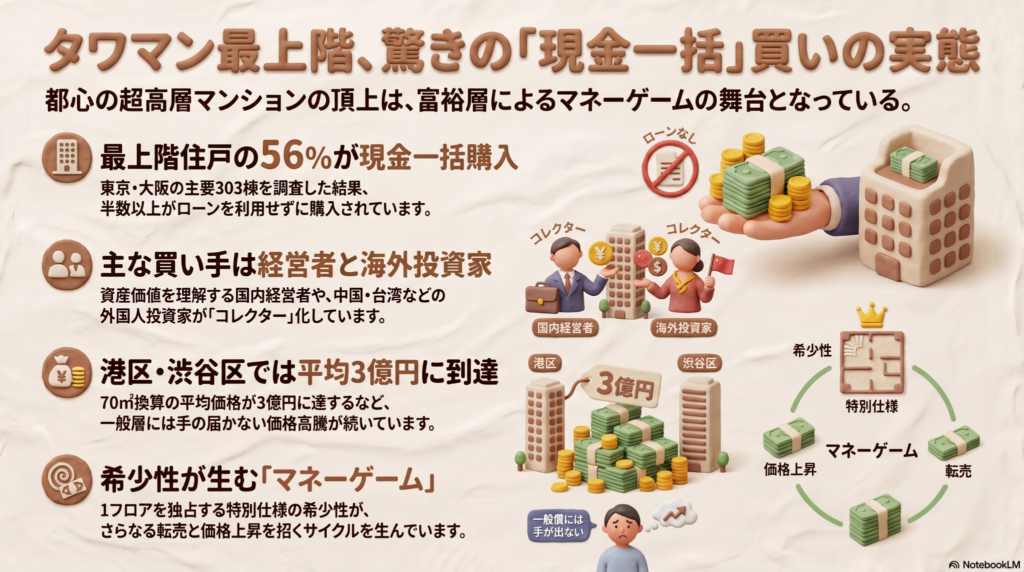
都心のタワマン最上階は現金買いが当たり前?
日本経済新聞が東京と大阪にある約300棟のタワーマンションを調べたところ、最新の登記データで最上階の部屋を買った人の約6割が、なんと現金で一括払いしていたことがわかったんだ。
全体の平均でも56%が現金買いなんだけど、場所によってはもっとすごいんだ。例えば千代田区では69%、港区でも60%の人がローンを使わずに買っているんだよ。実際に大阪のタワマン最上階を3億円の現金で買った経営者の柴村さんは、こんなふうに話しているよ。
「十分な現金があったので、金利などが発生するローンを選ぶ理由がなかった」
現金で買う大きな理由は、銀行の審査を待つ必要がないからなんだ。いい物件が出た瞬間に「これ買うよ!」とすぐに決められるスピード感があるから、珍しい部屋を誰よりも早く手に入れられるんだね。
どんな人が買っているのか?タワマンコレクターの存在
こんなに高い部屋を買っているのは、会社を経営している人や、すでに大きな利益を出した人たちが多いんだ。
彼らにとって、タワマンの最上階は単に「住むための家」ではないんだよ。1フロアに数軒しかない特別な部屋はとても珍しいから、価値が下がりにくい「資産」として大切にされているんだ。
中には、まるで時計や車を集めるように、いくつもタワマンを所有する「タワマンコレクター」と呼ばれる人たちもいるんだって。東京の港区や渋谷区では平均価格が3億円に達しているけれど、僕が普段見ている西荻窪や吉祥寺のエリアでも「高いなあ」と感じる物件が霞んでしまうような、別世界の話だね。
海を越えてやってくる買い手たち
タワマンを狙っているのは日本人だけじゃないんだよ。海外に住んでいる人たちも、日本のタワマンに熱い視線を送っているんだ。
調査によると、海外に住むオーナーが所有する部屋は100戸以上あって、中国(47戸)、台湾(16戸)、シンガポール(11戸)といった国々の人たちが目立っているよ。名前から判断すると、実際にはもっと多くの外国人が持っている可能性も高いんだ。
彼らにとって日本のタワマンは、安いうちに買って高く売る「マネーゲーム」のような感覚で取引されることもあるんだ。お金持ちの間で転売が繰り返されることで、価格がどんどん釣り上がっていくというわけだね。
これからタワマン市場はどうなる?
これまでずっと上がり続けてきたタワマンの価格だけど、最近は少し様子が変わってきているよ。
これから金利が上がるかもしれないというニュースが出てきて、先行きが不透明になってきたんだ。専門家の中には「値上がりする期待が減って、投資としての魅力がなくなってきている」と考える人もいるんだよ。
今までのような勢いで価格が上がり続けるのか、それとも落ち着くのか、今はちょっとした分かれ道にきているのかもしれないね。今後の動きには注意が必要だね(ちゅいヨ!)。
よくある疑問(FAQ)
疑問1:なぜ最上階だけがそんなに人気なの?
最上階は1つのフロアに数軒しか作られない特別な作りになっていることが多くて、とにかく数が少ないんだ。その「珍しさ」が、住むためだけでなく投資としての人気につながっているんだよ。
疑問2:現金で買うメリットは何?
一番のメリットは、ローンの金利を払わなくて済むことだね。それに、銀行の審査がいらないから、ライバルよりも早く契約を済ませて、欲しい物件を確実に手に入れられるんだよ。
疑問3:これから値段は下がるの?
金利が上がってくると「買えば必ず儲かる」という状況ではなくなりつつあるよ。投資としての魅力が減っているという意見も出ているから、以前ほど強気ではいられないかもしれないね。
まとめと読者への問いかけ
タワマンの最上階は、約6割が現金で買われ、国内外の富裕層による投資の対象になっていることがわかったね。普通に暮らしている私たちからすると、3億円の現金を一括で払うなんて驚きの世界だけど、それが今の不動産価格を押し上げている一つの理由なんだ。
さて、もしあなたにたくさんのお金があったら、価値が上がることを期待して高いマンションを買うかな?それとも、自分にとって本当に居心地の良い場所を別に探すかな?
専門家としての一言
不動産登記簿を詳細に調査した今回のデータは、現在の都心不動産市場が実需を超えた資産運用の場となっていることを明確に示しています。現金購入比率の高さは、金利の影響を受けにくい層が市場を牽引している証拠ですが、今後の金利動向や国際情勢によっては、投資マネーの流出も懸念されます。資産形成を考える際は、周囲の熱狂に惑わされず、物件の真の価値を見極める冷静な視点が不可欠です。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
20代の持ち家率が過去最高。50年ローンやペアローンの無理な借入には十分気をつけて。
将来の収入減や値下がりを考え、今の生活を壊さない無理のない計画を立てるのが大切だよ。
こんにちは!住みたい街として人気の吉祥寺や西荻窪を拠点に、相続や不動産のご相談に乗っている文鳥の「ぶん吉」です(ちゅいヨ!)。
最近、井の頭公園を散歩している若いご夫婦から、マイホームのご相談を受けることがとっても増えたんだ。
住宅購入を急ぐ20代が急増している背景
いま、20代で家を買う人がかつてないほど増えているのを知っているかな?
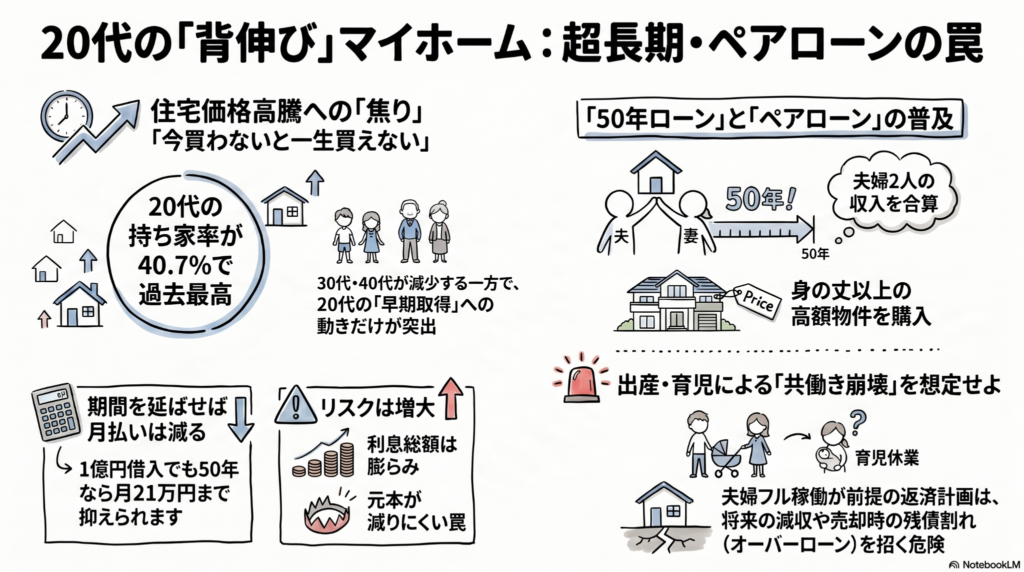
最新の調査によると、2025年における20代(2人以上の世帯)の持ち家率は40.7%と、2000年以降で過去最高を記録したんだよ。2000年の持ち家率は約20%だったから、なんとこの25年で約2倍にまで膨れ上がったことになるんだ。
でも、ちょっと注意して見てほしいのが、これが「2人以上の世帯(主に既婚者)」に偏っているという点。独身の方も含めた調査では持ち家率は横ばいか微減傾向にあるから、安定した収入のある共働きカップルが「今のうちに!」と動いているのが今の状況なんだね。
なぜこれほど焦っているのかというと、一番は「今買わないともう一生手が届かなくなる」という恐怖心。それと、実は今の20代は他の世代に比べて賃上げの勢いが強くて、共働きが当たり前になっていることも「今なら買える」という自信に繋がっているみたいだね。30代や40代の持ち家率が下がっている中で、20代だけが右肩上がりなのは、不動産を見守る僕としても本当に驚きなんだ。
50年ローンとペアローンという魔法の杖の正体
吉祥寺のような人気のエリアだと、マンション価格はどんどん上がって、1億円を超えることも珍しくないんだ。そんな高嶺の花を手に入れるために使われているのが「50年ローン」と「ペアローン」という仕組みだよ。
実は今、57.5%もの金融機関が「最長50年」の住宅ローンを取り扱っているんだ。たった1年で取り扱う銀行が24ポイントも増えたというから、銀行側も必死に貸し出そうとしているのがわかるよね。
例えば、1億円を金利1%で借りる場合を比べてみよう。
- 35年返済だと、月々の支払いは約28万円。
- 50年返済だと、月々の支払いは約21万円。
月々7万円も安くなるなら「これなら払える!」って思っちゃうよね。でも、これは魔法でもなんでもないんだ。返済期間が長い分、最終的に銀行に払う利息の総額はドカンと増えるし、何より「借金の元本がなかなか減らない」というリスクがある。50年後なんて、僕ら文鳥なら何世代も交代しているくらいの長い年月だよ。その間ずっと借金を背負い続ける重みを、一度冷静に考えてみてほしいんだ。
ライフイベントとオーバーローンの落とし穴
20代で家を買うということは、その後に「出産」や「育児」といった大きな変化がやってくる可能性が高いよね。ペアローンは夫婦二人の「今のフルパワーの収入」を前提に審査されるから、どちらかが育休に入ったり、時短勤務になったりした途端に、家計がパンクしてしまう危険があるんだ。銀行は「赤ちゃんが生まれたから今月は安くして」なんて、簡単には言ってくれないからね。
さらに怖いのが「オーバーローン」だよ。これは、家を売ろうとした時に、売却価格よりもローンの残りの方が多くなってしまう状態のこと。 特に最近は、東京都心でも中古マンション価格が前月比でマイナスになる月が出始めるなど、価格高騰にも陰りが見えてきたんだ。
「(残債が住宅売却額を上回る)オーバーローンに陥る懸念もある」(MFS塩沢崇氏)
もし数年後に「やっぱり生活が苦しいから家を売りたい」と思っても、売ったお金で借金が返せなければ、家を失った後も毎月借金を返し続ける生活が待っている。まさに、カゴのない止まり木で踏ん張っているような、不安定な状態になってしまうんだ。
今の幸せと将来のバランスを考える
早く家を買って資産を作るのは、決して悪いことじゃないよ。
でも、ローンのために今の生活のすべてを犠牲にしていないかな?
専門家の星野卓也氏も「キャッシュフローが常に厳しい状況に陥り、生活の満足度は高まらない懸念もある」と指摘しているんだ。
吉祥寺や西荻には美味しいお店や楽しい場所がたくさんあるのに、ローンの返済に追われて外食も旅行もできないのでは、何のために家を買ったのかわからなくなっちゃうよね。
20代はこれから仕事の転勤や親の介護など、ライフスタイルがガラリと変わる可能性がある時期。今の決断が将来の自分を縛りすぎる「重い鎖」にならないよう、もっと柔軟な計画を立てることが大切だよ。
よくある疑問(FAQ)
質問1:なぜ20代の持ち家率だけが上がっているの?
主に共働きの既婚世帯が、「さらに値上がりする前に」と購入を急いでいるからです。他の世代よりも収入の伸び率が高いことも、強気な判断を後押ししているようです。
質問2:50年ローンを組めば、高い家を買っても大丈夫だよね?
月々の返済額は抑えられますが、借金の減り方が非常に遅いのが難点です。将来、家を売りたくなった時に「売値よりも借金の方が多い」という状況になりやすく、リスクは高いと言えます。
質問3:もし収入が減って家を売りたくなったらどうなるの?
家の価値がローンの残高を下回っている場合、家を手放しても借金だけが手元に残ります。最近は東京でも価格が下落する月が出てきており、いつでも高く売れるという神話は崩れつつあります。
まとめとこれからの暮らしへの問いかけ
家を持つことは人生のゴールではなく、家族と幸せに過ごすための「箱」を手に入れることに過ぎないんだ。ブームや焦りに流されて、将来の自分を苦しめるような無理な借金を背負うのは、本末転倒だよね。
最後に、みんなに考えてみてほしいことがあるんだ。 「あなたは、30年後や50年後の自分に、今の決断を『ありがとう、おかげで幸せだよ』と言ってもらえる自信がありますか?」
自分の人生という大空を、自由に、そして安心して飛び続けられるような選択をしてね。ちゅいヨ!
専門家としての一言(司法書士・1級FPの視点)
20代での住宅取得は資産形成の第一歩になりますが、登記上の権利関係や将来の相続、そして何よりキャッシュフローの安定性を冷静に見極めることが、真の安心に繋がります。
特にペアローンを利用する場合、不動産登記における「持分(所有権の割合)」を、実際の資金拠出額や住宅ローンの負担割合と正確に一致させることが重要です。ここが曖昧だと、将来の売却時や相続時に思わぬ税務トラブルや親族間紛争を招く原因となります。
目先の返済額だけでなく、数十年後の生活設計や万が一の不動産価値の変動を、専門家と共に慎重にシミュレーションすることをお勧めします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
首都圏の中古マンションが「新築」より割高に?投資の常識が変わる最新データ
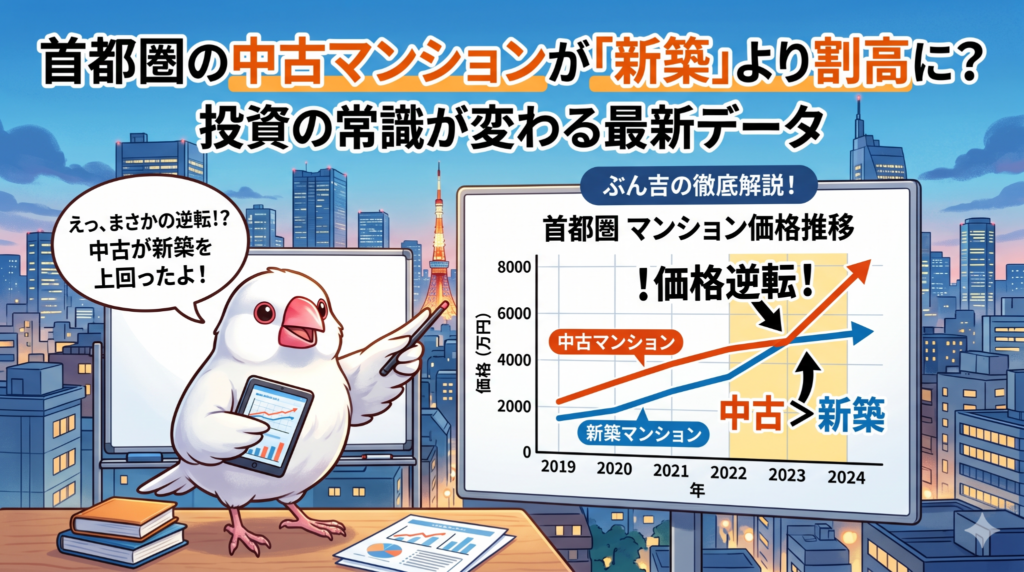
首都圏の中古マンションは過去最高の割高感で、新築のPERを上回りました。 今は貸して稼ぐよりも、値上がりした後に売って利益を出す市場に変わっています。
こんにちは!相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「中古マンションなら、新築よりも安く買えてお得なはず」……そう思っていませんか?ところが今、首都圏の不動産市場では、その常識を根底から覆すような異変が起きているんです。中古物件の価格が上がりすぎて、投資としての効率が新築よりも悪くなっているという驚きのデータが出てきました。一体、何が起きているのか一緒に紐解いていきましょう。
投資の効率を測る「PER」というものさし
不動産投資の世界には「PER(マンションPER)」という指標があります。難しい言葉に聞こえますが、中身はとても簡単です。要するに「出したお金を、貸した時の家賃で回収するのに何年かかるか」を表す数字だと考えてください。
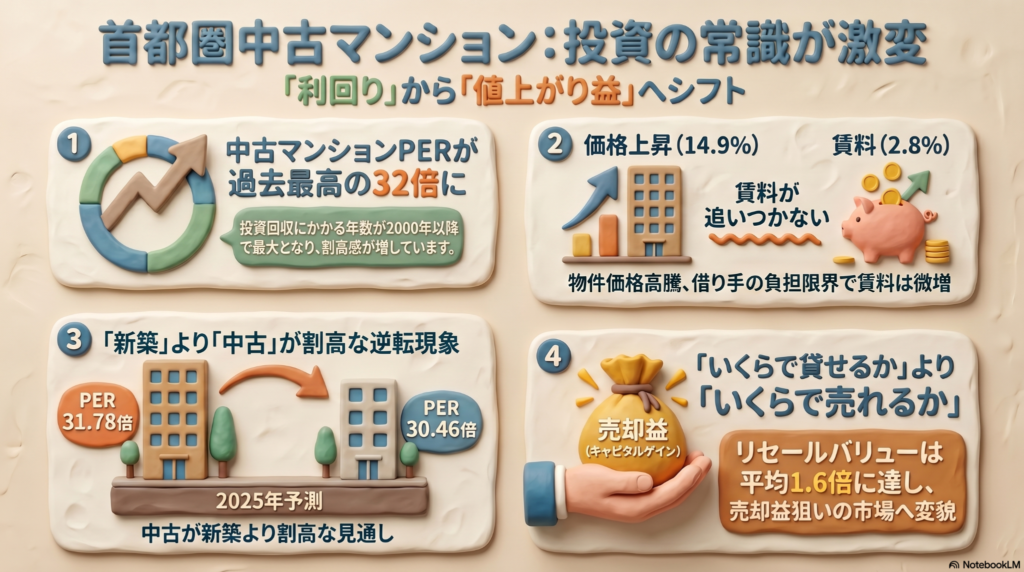
不動産調査会社の東京カンテイによると、2025年の首都圏中古マンションのPERは31.78倍でした。これは、なんと13年連続で上がり続けており、データが残っている2000年以降で最も高い数値です。
この数値が高いほど、投資したお金を取り戻すのに長い時間がかかることを意味します。つまり、「賃貸に出してコツコツ稼ぐ」という投資としての魅力が、歴史的に見てもかなり薄れてきているということなんです。
中古が新築を追い越してしまった驚きの理由
通常、マンションは新しいほど価値が高く、新築のほうがPERも高くなるのが普通です。しかし、今の市場では驚くべき逆転現象が起きています。
2025年の新築マンションのPERが30.46倍であるのに対し、中古は31.78倍。なんと、中古のほうが「割高」になってしまったのです。その差は1.32ポイントと、過去に例を見ないほど広がっています。
この背景には、新築マンションの供給が限られている(新しく建てられる数が少ない)という事情があります。新築が高すぎて手が出ない人たちが中古市場に流れ込んでいるだけでなく、都心の便利な場所にある中古物件に、お金持ちの投資家や買い取り専門の会社がこぞって手を出しています。その結果、中古なのに新築時以上の価格で取引されるという、不思議な状況が生まれているんだちゅい。
家賃は据え置きなのに物件価格だけが跳ね上がっている
なぜこれほどまでにPERが上がっているのでしょうか。それは、マンションの「価格」と「家賃」の上がり方に、とてつもない差があるからです。
データを見ると、首都圏の中古マンションの平均価格は前の年に比べて14.9%も上がりました。それに対して、貸した時の家賃はたったの2.8%しか上がっていません。東京カンテイの報告でも、次のように分析されています。
賃料上昇を上回るペースで価格が急騰し、PERが押し上げられた。
家賃が上がりにくいのは、借りる側の事情があります。物価は上がってもみんなの給料がそこまで増えていないため、家賃を高くしすぎると借り手がいなくなってしまうのです。家賃は据え置きなのに物件価格だけがどんどん高くなっている、これが今の市場の正体です。
都心の人気エリアは元を取るのに「一生」かかる?
特に都心の人気エリアでは、もはや現実離れした数字が出ています。駅別のPERランキングを見てみましょう。
最もPERが高かったのは「神谷町」で、なんと79.88倍でした。これは、首都圏の平均よりも投資の回収にさらに48年も長くかかる計算です。つまり、家賃だけで元を取ろうと思ったら、約80年……ほぼ一生かかってしまうということですね。
他にも「六本木一丁目」が62.24倍、「銀座」が60.25倍など、都心の超一等地は「賃貸で稼ぐには非常に効率が悪い場所」になっています。
「貸して稼ぐ」から「売って稼ぐ」への大転換
では、なぜ投資家たちはこれほど効率の悪い物件を買うのでしょうか。それは、今の市場が「いくらで貸せるか」ではなく「いくらで転売できるか」を狙うギャンブルのような性格を強めているからです。
実際に、新築で買われてから10年が経った中古マンションがいくらで売れているか(リセールバリュー)を調べたデータでは、首都圏の平均で買った時の「1.6倍」もの価格になっています。
東京カンテイの藤谷研究員は、今の状況をこのようにまとめています。
物件価格の上昇を受け、中古マンションは値上がり益を狙う市場になった。
毎月の家賃をもらうことよりも、将来もっと高い値段で転売することを目的にお金が動いているわけです。PERが高い(=利回りが悪い)物件でも、それ以上の勢いで価格が上がるなら「買いだ」と判断されているんだね。
よくある疑問にぶん吉がお答えします
質問1:今から中古マンションを買うのは損なの?
回答:もし「家賃収入でコツコツ生活したい」と考えているなら、今の価格で買うのはかなり勇気がいります。元を取るのに32年もかかるからです。ただし、将来の値上がりを見越した「転売目的の勝負」なら話は別ですが、価格が下落した時のリスクは非常に大きいと言えるでしょう。
質問2:なぜ新築より中古のほうが投資効率が悪いの?
回答:新築マンションは数が少なすぎて、立地が良い中古マンションに人気が集中しすぎているからです。あまりの過熱ぶりに、中古物件の価格が「賃貸物件としての適正価格」を大きく超えてしまっているのが今の特異な状況なんだちゅい。
まとめ:これからのマンション選びで大切なこと
今回のポイントを振り返ってみましょう。
・首都圏の中古マンションの割高感(PER)は、2000年以降で最高になった。
・家賃がほぼ横ばいなのに、物件価格だけが急激に上がっている。
・都心部では家賃で元を取るのに60年〜80年もかかる場所がある。
・市場の主役は「家賃収入」から「売却益(転売)」にシフトしている。
これからは「自分が住みたいか」だけでなく、「将来売る時にどれだけの価値が残るか」をこれまで以上にシビアに考える必要がありそうです。
あなたは、元を取るのに32年もかかる投資をどう思いますか?単なるブームに乗るのではなく、冷静に見極める目が必要な時代になったのかもしれませんね。
専門家としてのアドバイス
現在のマンション市場は、実需(自分が住むための需要)を超えて、投資マネーが価格を強く押し上げています。PERが30倍超というのは賃貸利回りに換算すると3%程度であり、固定資産税や管理費を差し引くと手元に残る収益は極めて限定的です。今後は金利上昇のリスクや、数年後にいくらで売却できるかという出口戦略(売却計画)を、より慎重に見積もる必要があるでしょう。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
賃貸の強い味方!「孤独死保険」が変える高齢者の住まい探し
孤独死保険が普及し、身寄りがない高齢者でも賃貸を借りやすい仕組みが広がっています。清掃や遺品整理の費用は平均112万円と高額。保険での備えが大家と入居者の安心に。
こんにちは!相続専門の文鳥、ぶん吉です(ちゅいヨ!)
最近、「一人暮らしの高齢者は賃貸住宅を借りにくい」という話を耳にすることはありませんか?大家さんが「もしお部屋で亡くなられたら、その後の片付けや費用はどうなるんだろう……」と不安に思ってしまうことが、大きな原因の一つになっています。
そこで今、注目されているのが「孤独死保険」です。今回は、この保険がどのようにお金のリスクを解消し、高齢者の住まい探しを助けているのか、みんなにわかるようにこの問題を上空から俯瞰(ふかん)して、詳しくつついてみるちゅい!
孤独死の現場でかかる本当のお金
もし、賃貸物件で孤独死が発生してしまったら、一体いくらくらいのお金がかかるのでしょうか。
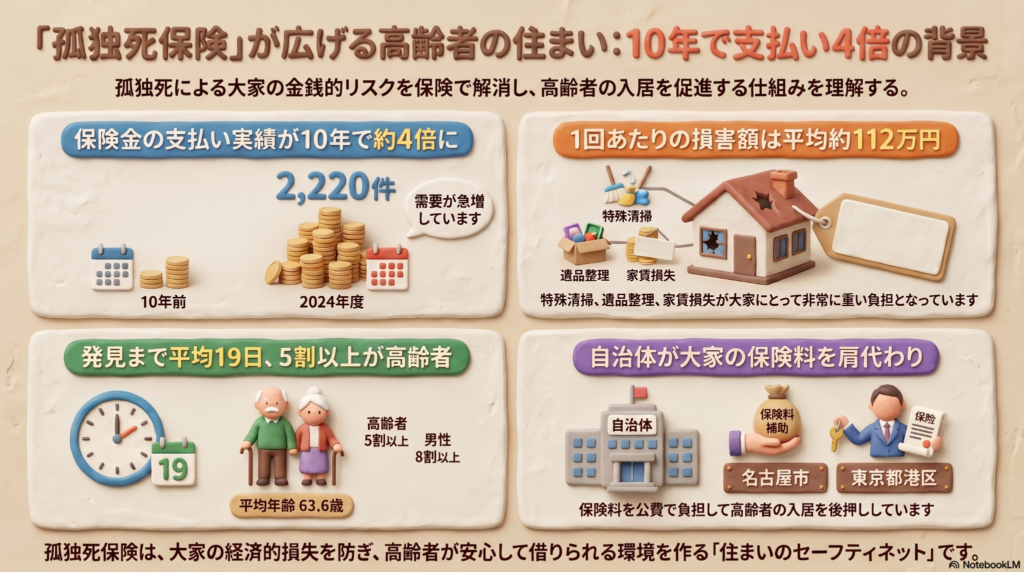
日本少額短期保険協会の調査によると、原状回復費(部屋を元の状態に戻す費用)、遺品整理代、そして次の入居者が決まるまでの家賃損失を合わせた合計額は、平均で1,125,510円にも上ります。
なぜこれほど高額になるのか、専門業者である金田臨海総合の大邑政勝社長は、通常の清掃では対応できない「特殊清掃」の必要性を指摘しています。除菌や消臭のために特別な作業が欠かせないからです。昨今の物価高や人件費の高騰も、大家さんの負担をさらに重くする大きな要因となっています。
発見までに流れる時間と現実
孤独死において、最も大きな問題となるのが「発見までの時間」です。
- 発見までの平均日数: 19日
- 孤独死した人の平均年齢: 63.6歳
- 65歳以上の割合: 53.9%
- 男女比: 8割以上が男性
特に男性は社会的に孤立しやすい傾向があるため、周囲とのつながりが薄く、発見が遅れがちになるという切実な背景があります。
「発見が遅れて遺体の腐敗が進むと体液が床などに染み込み、除菌や消臭のために特殊な清掃が必要になる」
このように、発見が遅れるほどお部屋へのダメージは深刻になり、原状回復のための費用も膨れ上がってしまうのです。
大家さんの不安を解消する保険の仕組み
こうしたリスクをカバーする「孤独死保険」のニーズは、この10年で急増しています。日本少額短期保険協会のデータでは、年間の支払い実績が約4倍(2024年度までの1年間で2,220件)にまで伸びました。これは協会加盟分のみの数字であり、大手損保の特約なども含めれば、実際の件数はさらに膨大なものになるちゅい!
大家さんが単身高齢者の入居をためらうのは、身寄りがない場合、高額な片付け費用を誰にも請求できず、すべて自腹になってしまうことを恐れているからです。保険によって金銭的なセーフティネットができることは、大家さんの心理的なハードルを下げ、高齢者の住まい確保につながる良いサイクルを生み出しています。
自治体が動き出した新しいサポート
最近では、自治体が「保証人」のような役割を果たし、大家さんをバックアップする動きも活発になっています。
例えば名古屋市では、2022年度から自治体向けの孤独死保険を導入しています。単身高齢者が入居する際、大家さんの保険料を市が肩代わりする仕組みです。この取り組みは着実に広がっており、2026年1月末時点の目標値(予定含む)として241戸の登録を見込んでいます。
このほか、東京都の千代田区、港区、品川区などでも同様のサポートが行われています。行政が介入して保険料を負担することで、民間賃貸住宅での「貸し渋り」を防ぐ大きな一歩となっているのです。
知っておきたい保険の種類
孤独死保険には、大きく分けて2つのタイプがあります。
- 大家型
- 誰が加入するか:大家さんが物件全体や部屋ごとに加入
- 保険料の目安:1戸あたり月数百円程度
- 目的:空室期間の家賃補償や、高額な清掃費用の負担をカバーするため
- 入居者型
- 誰が加入するか:借りる人が賃貸契約時に加入(火災保険の特約など)
- 保険料の目安:2年契約で2万円程度
- 目的:万が一の際、大家さんや親族に経済的な迷惑をかけないための備え
よくある疑問(FAQ)
疑問1:孤独死保険はどこで入るの?
多くの場合、賃貸契約を結ぶ際に入る「火災保険」の特約(オプション)として用意されています。すでに住んでいる場合でも、更新時や個別の保険相談で追加できるケースがあるため、不動産会社や保険代理店に確認してみましょう。
疑問2:お金以外に大家さんが困ることは?
最も大きな悩みは、特殊清掃が終わった後、「次の入居者が決まるまでの空室期間」です。事故物件という扱いになり、家賃を下げざるを得なかったり、しばらく借り手がつかなかったりします。孤独死保険はこの「家賃損失」も補償対象に含んでいるため、大家さんの経営リスクを直接的に軽減できるのです。
これからの住まいと備え
これからの日本は、さらに一人暮らしの世帯が増えていくと予想されています。そんな中で、孤独死保険は単なる「損害を埋めるもの」ではなく、高齢者が安心して社会の中で住まいを確保するための重要なインフラになりつつあります。
「もし自分や家族が一人暮らしをすることになったら、どんな備えが必要か?」 保険や自治体の制度について今のうちに知っておくことは、自分自身の未来を守る第一歩になるはずだちゅい!
専門家としての一言(司法書士・1級FPの視点)
孤独死が発生した場合、現場の片付けという経済的損失に留まらず、その後の相続手続き、遺品整理、さらには賃貸借契約の法的解除など、極めて複雑な実務が発生します。特に身寄りのない方の場合は、相続財産管理人の選任が必要になるなど、解決までに多大な時間とコストを要することも珍しくありません。
今回解説した孤独死保険の活用や自治体のサポート制度を事前に把握しておくことは、大家さん・入居者の双方が「法的・経済的な負の連鎖」に陥らないための、有効かつ不可欠なリスクマネジメントと言えるでしょう。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
住宅ローン金利上昇と「50年ローン」の正体。損をしないために知っておきたいこと
住宅ローンの固定金利が上がり、銀行の審査もこれまでにないほど厳しくなっています。特に「50年ローン」などの返済期間を延ばす手法が広がっていますが、これは家計の負担を先送りにしているだけかもしれません。
今の市場では、首都圏の新築マンション価格が平均で9,000万円を超えるなど異常な高値が続いています。無理な借り入れを防ぐために銀行側が「貸し渋り」に近い審査体制に入っていることを理解し、冷静な判断が求められる局面です。
こんにちは!相続・不動産専門の文鳥、ぶん吉です(ちゅいヨ!)。
最近、マイホームを夢見る人たちの間で「もう家なんて買えないよ!」という悲鳴が聞こえてきます。それもそのはず、家の値段は跳ね上がり、さらに金利まで上がり始めているからです。
これから住宅ローンを組もうとしている人にとって、今はまさに「嵐の中の飛行」のような状態です。ボクの鋭いくちばしで、銀行が隠している審査の裏側や、50年ローンの本当のリスクを中学生にもわかるように突きつつ解説していきます。みんなが「一生の住まい」という名の重すぎる石を背負わなくて済むように、しっかり学んでいきましょう!
固定金利の上昇が止まらない理由
いま、住宅ローンの固定金利は「上昇の急斜面」を登っています。三菱UFJ銀行や三井住友銀行といった大手銀行が、10年固定型の金利を次々に引き上げているのが現状です。
ソース資料が示す具体的な数字を見てみましょう。
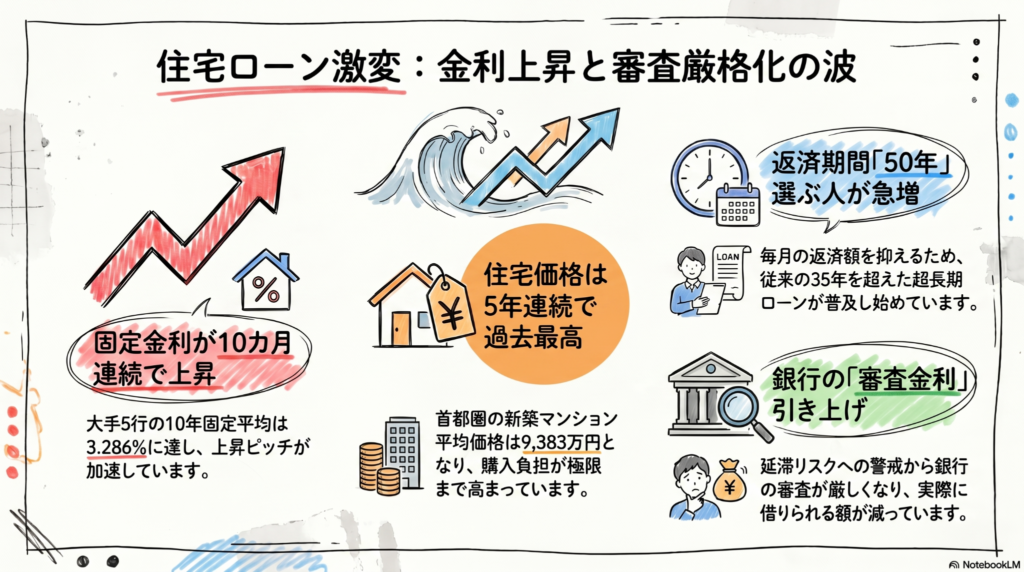
大手5行の10年固定型最優遇金利の平均は3.286%となり、10カ月連続で上昇しました。この1年間の引き上げ幅は1.5%近くに達しています。
なぜこんなに上がっているのか。それは、住宅ローンの固定金利の基準になる「長期金利」が上がっているからです。2024年4月には、国内の長期金利が一時2.535%を記録し、なんと1997年以来、約27年ぶりの高水準となりました。
世界的な物価の上昇(インフレ)や、中東の不安定な情勢による原油高への警戒感が、日本の金利を押し上げているのです。これまでのような「超低金利」という止まり木は、もうなくなりつつあります。
住宅ローンが50年で当たり前になる日
家が高すぎて買えない、金利が上がって返済が苦しい。そんな中で現れた「魔法の杖」のように見えるのが、返済期間を50年に延ばすプランです。でも、これには強い警戒が必要です。
現在、住宅取得の環境は過酷です。首都圏の新築マンション1戸あたりの平均価格は「9383万円」という驚きの数字を叩き出しています。一般の会社員が普通に返済できる金額を大きく超えてしまっているのです。
そのため、毎月の返済額を無理やり抑えるために、期間を延ばす人が急増しています。
- 全期間固定型で「50年」を選ぶ割合は34.0%に急増
- 変動金利では、なんと57.5%もの人が50年返済を選択
銀行側もこのニーズに応えようと、ソニー銀行が最長50年への延長を発表したり、三菱UFJ銀行が1億円超の物件かつ80歳完済を条件に「40年ローン」を開始したりしています。
しかし、冷静に考えてみてください。返済期間を延ばすということは、利息を払う期間が長くなるだけで、借金そのものが減るわけではありません。無理に延ばすのは考えものだ(ちゅいヨ!)。
実は、銀行側も「6割の金融機関が延滞が増えることを心配している」というデータがあるほど、この状況を危ないと感じているのです。
銀行がこっそり進める審査の厳格化
実は、銀行は表向きの金利とは別に、非公開の「審査金利」というものを使って、私たちが本当にお金を返せるかを厳しくチェックしています。
審査金利とは、実際に借りる時の金利よりも高い金利(例えば3%や4%など)で、「もし金利が上がっても、この人は返済を続けられるか?」をシミュレーションするための数字です。この数字は一般には公開されていません。
いま、多くの大手銀行がこの「審査金利」をこっそり引き上げています。そうなると、年収が同じでも、銀行が「貸してもいいよ」と言ってくれる金額(借入可能額)がガクンと減ってしまいます。
住宅ローンの専門家であるMFSの塩沢氏は、次のように警鐘を鳴らしています。
審査金利の上昇で住宅購入の予算を抑える人が増える。
これは、無理な買い物ができなくなるという点では良いことかもしれませんが、一方で「欲しい家が買えない」という現実を突きつけられることでもあります。塩沢氏はさらに、この審査の厳格化によって、特に郊外の物件などで買い手が減り、住宅価格そのものが下落する可能性も指摘しています。
よくある疑問(FAQ)
質問:変動金利もこれから上がるの?
回答:はい、強い上昇圧力がかかっています。日銀の政策変更により、メガバンクの変動金利平均は約15年ぶりの高い水準にあります。銀行同士のシェア争いがあるため今はまだ低く見えますが、今後はさらに上がっていくという見方が一般的です。
質問:今、家を買うのは損なのでしょうか?
回答:価格も金利も高い「ダブルパンチ」の状況ですが、銀行の審査が厳しくなることで、逆に「バブル的な高値」が落ち着く可能性があります。審査が通らないということは、銀行があなたの生活を守るために「今はやめておけ」と言ってくれているサインかもしれません。無理に買うより、価格が下がるのを待つのも一つの戦略です。
まとめとこれからの視点
住宅ローンの世界は今、大きな転換点を迎えています。50年ローンという長い期間に頼って、背伸びをしてまで高い家を買うのが本当に正解なのでしょうか。
これからは「銀行がいくら貸してくれるか」ではなく、「自分たちが将来にわたって、いくらなら無理なく返していけるか」を自分たちで厳しく見積もる必要があります。銀行が審査を厳しくしているのは、貸したお金が返ってこなくなるリスクを恐れているからです。
あなたは、自分が70歳や80歳になったとき、まだ住宅ローンの重い袋をくわえて飛び続けている姿を想像できますか?
専門家としての一言(司法書士・1級FPの視点)
現在の住宅ローン市場において、返済期間の長期化は「月々の返済額」という一点のみに焦点を当てた、極めて危うい解決策です。
FPの視点から特に懸念されるのは、健康リスクと出口戦略の欠如です。返済期間が50年に及ぶ場合、団体信用生命保険による保障は続きますが、高度障害や疾病のリスクは加齢とともに飛躍的に高まります。また、完済時年齢が80歳に迫る計画では、老後資金の枯渇は避けられません。
今後は、物件の「資産価値」をよりシビアに評価してください。審査金利の上昇により、郊外を中心に物件価格が下落に転じる兆しもあります。安易に長期ローンを組んで「含み損」を抱えるリスクを避け、万が一の際に売却して完済できるかどうか、冷静なシミュレーションを行うことが不可欠です。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
首都圏で急増中!「定借マンション」が若い世代に選ばれる理由と知っておきたい注意点
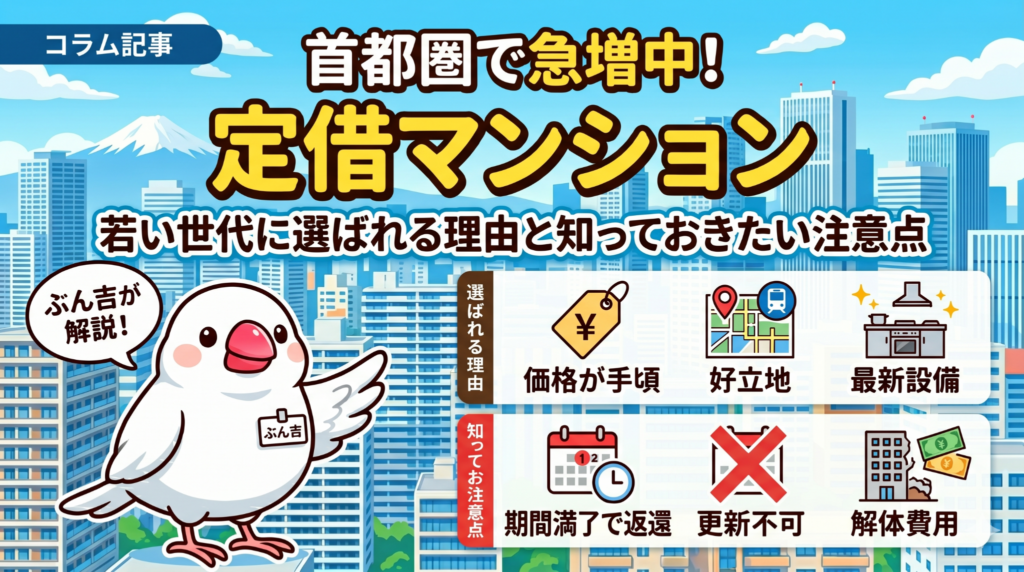
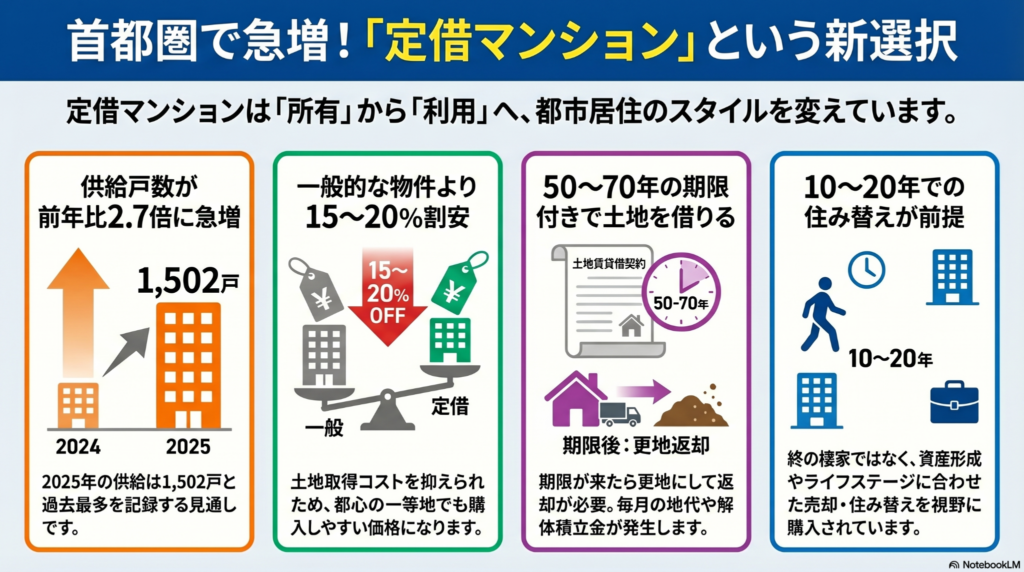
2025年の首都圏の定借マンション供給は24年の2.7倍と過去最多の1502戸に。 好立地で割安ですが、将来は建物を解体して土地を更地で地主に返す必要がある住まいです。
こんにちは!相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
最近、マンションの価格が上がりすぎて「自分たちの予算では手が届かない……」と悩んでいる方が増えています。そんな中、これまでの「家は一生持ち続けるもの」という常識を覆すような、新しい住まい方が注目を集めています。それが「定期借地権付きマンション(定借マンション)」です。なぜ今、この物件が急増しているのか、専門家の視点でその裏側をわかりやすく解説しますね。
定期借地権付きマンションの仕組み
定期借地権付きマンションとは、50年や70年といったあらかじめ決められた期限の間だけ、地主さんから土地を借りてその上に建っているマンションのことです。
一般的なマンションは土地も建物も自分のものになりますが、定借マンションの場合、購入者が自分のものとして持てるのは「建物」だけ。ここが大きな違いです。そして最も大切なルールは、期限が来たら建物を解体して更地に戻し、地主さんに土地を返さなければならないということです。つまり、住める期間に終わりがある「期間限定のマイホーム」なのです。ちゅいヨ!
供給が増えている背景
なぜ今、こうした期限付きのマンションが過去最多のペースで増えているのでしょうか。実は、土地をめぐる「貸したい側」と「建てたい側」のニーズがぴたりと一致したからなんです。
最大の理由は、地価(土地の値段)の急激な上昇です。不動産会社がマンションを建てるための土地を買おうとしても、値段が高くなりすぎて手に入れるのが非常に難しくなっています。一方で、代々の土地を守ってきた地主さんも「土地を手放したくないけれど、有効に活用して収益を上げたい」と考えています。
このように「土地を売りたくない地主」と「土地取得コストを抑えて住宅を提供したい不動産会社」をつなぐ解決策として、定借マンションの開発が加速しているというわけですね。
好立地で割安という大きなメリット
定借マンションの最大の魅力は、なんといっても「一等地」に「割安」で住めることです。
具体的な物件を見ると、三井不動産レジデンシャルの「パークコート ザ・三番町ハウス(千代田区)」や、日鉄興和不動産などの「リビオシティ文京小石川(文京区)」、三菱地所レジデンスなどの「ザ・パークハウス 門前仲町(江東区)」といった、本来なら手が届きにくい人気エリアでの供給が目立っています。
価格面についても、不動産経済研究所の専門家は次のように分析しています。
同じエリアで一般的なマンションを買おうとすると15~20%ほど高い価格になるケースが多い
土地を購入するコストがかからない分、販売価格が周辺相場より15〜20%ほど安く設定されることが多く、これが「都心に住みたい」と願う若い世代にとって大きなチャンスになっています。
一般的な物件とは違う維持費
安く買える定借マンションですが、実は毎月の「ランニングコスト」には注意が必要です。
購入後にかかるお金は、一般的な管理費や修繕積立金だけではありません。地主さんに支払う「地代」が毎月発生します。さらに、契約終了時に建物を壊すための「解体積立金」もあわせて積み立てていく必要があります。
住宅ローンの支払額は安く抑えられても、これら独自の維持費を合計すると、毎月の手出し額は一般的なマンションより高くなるケースもあります。購入価格の安さだけでなく、毎月のトータルコストをしっかりシミュレーションしておくことが大切です。
10年から20年で住み替えるという選択
「家を買ったら一生住むもの」という考え方が、今大きく変わろうとしています。定借マンションを選ぶ人たちの多くは、最初から「最後まで住み続けること」を考えていません。
販売担当者からは、次のような最近の実態が語られています。
最近の契約者の多くは10~20年ほどで住み替える前提で購入している
定借マンションは、期間の終わりに近づくほど売却価格が下がりやすい傾向にあります。そのため、資産価値が維持されている10〜20年程度のタイミングで賢く売却し、ライフステージの変化に合わせて次の住まいへ移る。そんな「軽やかな住み替え」を前提にした戦略的な住まい方が、合理的と考える層に支持されているのです。
よくある疑問(FAQ)
【疑問1】期限が来たら延長はできるの?
【回答】原則として延長はできません。期限が来たら契約を終了し、更地にして地主に返却するのがルールです。そのため、将来の退去を見越して「その時までに次の住み替え資金をどう確保するか」というプランを立てておく必要があります。
【疑問2】どんな人が買っているの?
【回答】都心に通勤する共働きの若い夫婦など、利便性を最優先する実需層が中心です。高騰する都心マンションの中で、手が届く価格で質の高い暮らしを手に入れ、かつ将来の住み替えも柔軟に考えたいという方々に選ばれています。
まとめと問いかけ
地価が高騰し続ける今の時代、「所有」にこだわらずに「利用」する権利を買う定借マンションは、賢い選択肢の一つになっています。期限があるからこそ、その期間の利便性を最大限に楽しみ、人生の段階に合わせて住まいを最適化していく。そんな新しい価値観が広がっています。
あなたは「一生モノの家」と「利便性の高い期間限定の家」、どちらに魅力を感じますか?
専門家としての一言(司法書士・1級FPの視点)
定期借地権付きマンションは、初期の購入費用を抑えつつ理想の立地を手に入れる有効な手段ですが、長期的な資産設計には慎重さが求められます。将来の売却価格は残りの借地期間に強く左右されるため、一般的な物件とは資産価値の目減りするスピードが異なります。地代や解体積立金を含めた月々の実質負担を把握し、数十年後の住み替え時期を明確に見据えた資金計画を立てることが、この住まいを賢く使いこなすための鍵となります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。