不動産
マンション住民の裏切り?大規模修繕に潜む「なりすまし」と工事費吊り上げの罠

大規模修繕の裏で、コンサルと偽の住民が結託し工事費を不当に吊り上げています。
被害を防ぐには相場を知ること。怪しい勧誘に注意し、外部ツールを使いましょう。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
先日、東京近郊のホテルで開かれたセミナーで、一人の男性が地面に頭を伏せて謝罪する「土下座」の光景が見られました。この男性は施工会社の経営者で、マンション修繕工事での談合を認めたのです。
みなさん、自分が住んでいるマンションの維持管理を任せている専門家や、一緒に修繕を考えている隣人を信じ切っていませんか?実は、住民が必死に貯めてきた修繕積立金を「ドル箱」として狙い、裏で巧妙に手を組んでいる人たちがいるかもしれないんです。今日はその衝撃的な実態について、みんなにわかるようにお話しします。

信頼していた相談相手の裏切り
本来、マンション住民の立場に立って適切な工事を導くはずの「設計コンサルタント」が、施工業者と結託して受注調整(談合)に関与している実態が明るみに出ました。公正取引委員会は、修繕工事大手を含む計38社に対して、独占禁止法違反の疑いで処分案を通知しています。
住民を裏切る背景には、あまりに不透明な利益構造があります。業界の元社員は、その恐ろしい実態を次のように証言しています。
受注が決まれば工事費の5~10%のマージンが入る。結果的に工事費は全体で2割ほど割高になる
設計と施工のプロ同士が裏でつながってしまうと、専門知識のない管理組合が「この価格は適正か」と見抜くのは非常に困難です。信頼して相談した相手が、実は自分たちの資産を削り取る協力者だったという絶望的な状況が、今あちこちのマンションで起きているのです。
あなたの隣に潜む「なりすまし住人」
さらに驚くべきことに、施工業者が住民のふりをして管理組合の内部に入り込むという、極めて巧妙な手口も存在します。
まず、業者は「アンケートに答えれば最大1万円分のギフトカードをプレゼント」といった魅力的なチラシを配布します。これは住民から修繕時期や積立金の額などの内部情報を聞き出し、「ぼったくり」の標的を決めるための「わな」になります。
情報を得た業者は、さらに大胆な行動に出ます。
- 社員が住人になりすまして活動する
- 実際にマンションの一室を購入して「住民」として潜り込む
こうして管理組合や修繕委員会に入り込み、なり手の少ない役員に立候補します。自分たちに都合の良い割高な工事計画をまとめ上げ、受注を誘導した後に、何食わぬ顔で去っていくのです。実際に神奈川県では、施工会社の関係者が修繕委員会に潜入して書類送検される事件も起きています。
大切な財産を守るための武器は情報
こうした悪意ある業者から身を守るために最も重要なのは、情報を得ることです。被害の根本的な原因は、業者側と住民の間の圧倒的な「情報格差」にあります。
現在では、この格差を埋めるための無料ツールも登場しています。例えば横浜市は、スマート修繕というサービスと連携し、エリアや建物の規模に応じた工事の相場を比較できる「見積書シミュレーター」を管理組合向けに提供しています。
専門家は、相場を知ることの効果をこう強調しています。
組合が相場の感覚を持つだけでも不正に対する抑止力になる
実際にこのツールを使ったところ、当初の見積もりが1戸あたり100万円以上も高く設定されていたことに気づけた事例もあります。自分たちのマンションの適正価格を把握しておくことが、最大の防御策になるのです。
よくある疑問(FAQ)
Q:なぜ大規模修繕工事は狙われやすいのですか?
A:大型物件では工事費が数億円単位にのぼるため、業者にとってはまさに「ドル箱」だからです。巨額の資金が動く一方で、住民側が工事の知識に乏しいことに付け込まれやすい構造になっています。
Q:怪しいアンケートの見分け方はありますか?
A:高額な謝礼を餌に、マンションの積立状況や修繕時期を詳しく聞き出そうとするものには注意が必要です。それは、悪徳な施工会社がターゲットを絞り込むための調査かもしれません。
Q:すでにコンサルを雇っている場合はどうすればいいですか?
A:提示された見積書が相場と離れていないか、自治体が紹介するシミュレーターや第三者の視点を使って確認してください。「相場を知っている」という態度を示すだけでも、不正への強い抑止力になります。
まとめと未来への問いかけ
大規模修繕は、マンションにとって避けては通れない大切なイベントですが、同時に悪意ある者たちに狙われているという自覚を持つことが大切です。情報を隠され、知らないうちに大切な積立金を搾取されないよう、私たちは賢くならなければなりません。
あなたのマンションの修繕委員会に、最近急に熱心になった「新顔」はいませんか?その人は本当に、みなさんの味方でしょうか(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
不動産と金融の専門家としてお伝えしたいのは、管理規約の重要性です。外部の専門家を招く際や大きな工事を決定する際のプロセスが、一部の人だけで不透明に進められていないか再確認してください。常に複数の見積もりを取り、透明性の高い合意形成プロセスを確立することが、結果としてみなさんの大切な資産価値を守る最善の道となります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
貸すのは損?都心のマンション売却ラッシュが教えてくれる「今の正解」

こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)
マンションを所有しているみなさんは、今「このまま人に貸して家賃収入を得るべきか、それとも思い切って売ってしまうべきか」と悩んでいませんか?吉祥寺や西荻窪の街を飛びまわっている僕の目から見ても、最近の不動産市場には明らかな変化が起きています。これまで「資産として持ち続ける」のが王道だった東京のマンション市場で、多くのオーナーが「売却」へと一斉に舵を切り始めているのです。

賃貸よりも売却が選ばれている背景
不動産調査会社の東京カンテイが発表した最新データ(2025年10~12月期)を鳥の目で見ると、市場の動きがとてもはっきりわかります。
東京の主要エリアにある分譲マンションのうち、新しく賃貸に出された物件の数は1万523戸でした。それに対して、中古として売り出された物件の数は1万9797戸。なんと「売却」を選んだ人の数が「賃貸」の約2倍という圧倒的な差がついているのです。
全物件のうち賃貸に回された割合は34.7%まで低下し、これは過去6年間で最も低い水準です。直近のピークだった2021年ごろは46.5%の人が賃貸を選んでいたので、わずか数年で11.8もスコアを下げたことになります。
東京カンテイの上席主任研究員、高橋雅之さんはこの状況を次のように分析しています。
「値上がり益は今が最大なのではないかと考え、築浅物件を中心に24年後半から売却を選ぶオーナーが増えている」
プロの視点でも、今は「家賃をコツコツもらうより、売って利益を確定させるチャンス」だと判断されているのですね。
売却価格と賃料の伸びに大きな差
なぜこれほどまでに売却が選ばれているのでしょうか。その理由は、売却価格と家賃の「伸びしろ」の差にあります。
同じ時期のデータを比べると、中古マンションの売り出し価格は前の時期に比べて6.86%も上昇しました。一方で、貸し出した場合の家賃(募集賃料)は、わずか0.05%の上昇にとどまっています。
具体的な数字で見ると、その差は歴然です。
- 売却価格の平均(坪単価):514万円
- 家賃の平均(1平方メートルあたり):4573円
売却価格が猛烈な勢いで上がっているのに対し、家賃はほぼ横ばいの状態です。坪単価514万円という驚くべき高値がついている今、毎月の家賃で少しずつ回収するよりも、今すぐ売却して大きな利益を手にする方が賢い選択だと考える人が増えるのは当然のことかもしれません(ちゅいヨ!)。
市場を支える買い手の正体
「こんなに高くなって、一体誰が買っているの?」と不思議に思うかもしれませんね。現在の高値を支えているのは、主に次のような背景があるからです。
- 投資家や富裕層の存在:国内外の豊かな資金が、価値の落ちにくい東京の資産に集中しています。
- 政策による後押し:住宅ローン減税などの制度が、家を買いたい人の背中を押しています。
単なる一時的な流行ではなく、東京という場所の希少価値と、国のアシスト、そして投資マネーという強い需要が重なっているため、中古マンションの価格は高水準を維持できているのです。
よくある疑問(FAQ)
Q1今持っているマンションはすぐに売ったほうがいいの?
A1価格の伸びが家賃の伸びをはるかに上回っている今は、売却益を得る絶好の機会と言えます。特に築年数が浅い物件ほど、値上がり益を狙った売却が活発になっています。
Q2家賃はこれから上がらないの?
A2データ上、売却価格が約7%上がっているのに対し、家賃は0.05%とほぼ動きがありません。家賃は急激には上がりにくい性質があるため、収益性で見ると売却の方が有利な局面が続いています。
Q3なぜ「貸す」ことをやめる人が増えているの?
A3 「今が値上がりのピークかもしれない」と考えるオーナーが増えているからです。将来の値下がりリスクを避け、利益が最大化している今のうちに手放そうという冷静な判断が働いています。
まとめと未来への問いかけ
今回の内容を振り返ると、東京のマンション市場は今、「貸す」から「売る」へと大きく姿を変えています。
- 賃貸割合は6年ぶりの低水準である34.7%まで低下した。
- 売却物件の数は賃貸物件の約2倍に達している。
- 売却価格の上昇率が家賃の伸びを圧倒し、坪単価は514万円に達した。
あなたが大切に守ってきたそのマンション、もし「今この瞬間」が最も輝く価値を持っているとしたら、あなたならどうしますか?「いつか」ではなく「今」資産の形を見直すことが、あなたとご家族の未来をより豊かなものにするかもしれません。
専門家としての一言
現在の不動産市場は非常に活発ですが、特定の投資層や政策に依存している側面もあり、永遠に上昇が続く保証はありません。特に相続が絡む物件の場合、売却のタイミング一つで税負担や遺産分割の円滑さが大きく変わります。市場が過熱している今こそ、感情的な判断を避け、客観的なデータと将来のリスクを見据えた冷静な資産計画を立てることが重要です。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
小規模マンションに忍び寄る管理拒否の波と資産価値を守る賢い選択

こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
最近、マンション管理の世界では「小規模物件の切り捨て」という厳しい現実が加速しているんだ。吉祥寺や西荻窪といった人気の武蔵野・杉並エリアであっても、決して例外ではないんだよ。今回は、小規模マンションが直面している危機の正体と、賢く生き残るための秘策について解説するね。

管理会社から一方的に「お断り」される採算の壁
今、多くの管理会社が小規模なマンションに対して、管理委託費の大幅な値上げや契約の打ち切りを提示し始めているんだ。背景にあるのは深刻な人件費や資材費の高騰。管理会社にとって、戸数が少ない物件は「収益性が極めて低い」と判断されているんだね。
大手管理会社の担当者が明かす、冷徹なまでの採算ラインがこれだ。
「40~50戸が採算ライン」
なぜ40戸に満たないと敬遠されるのか。それは、マンション管理には「固定費」がかかるからなんだ。戸数が20戸でも100戸でも、管理会社がフロント担当者を派遣し、会計報告を行い、理事会に出席する手間に大きな差はない。つまり、戸数が少ないほど1戸あたりのコスト負担が重くなり、管理会社にとっては利益が出にくい構造になっているんだよ。
突然届く通知の衝撃と1974年以前の古い物件が抱えるリスク
管理会社からの「解約通知」はある日突然やってくる。標準的な契約では解除の申し入れは「3カ月前まで」とされているけれど、今の市場環境で3カ月以内に新しい委託先を見つけるのは至難の業だと言われているんだ。
国土交通省の調査(2023年度)では、分譲時から管理会社を変更したマンションは24.5%に達している。特に注目すべきは古い物件で、1974年以前に建てられたマンションでは、なんと半数以上が管理会社を変更しているんだね。
もし次の委託先が見つからないまま放置されれば、ゴミ出しや清掃、設備の点検が止まってしまう。そうなれば住み心地が悪化するだけでなく、大切なマンションの「資産価値」が急落してしまうんだ。ちゅいヨ!
全部お任せを卒業して必要な業務を「つまみ食い」する
これまでの「全部管理会社にお任せ」か「自分たちですべてやる自主管理」かという二択ではなく、今は第三の道が注目されているんだ。それは、外注業務を最小限に圧縮して、必要な部分だけを専門家に委ねる「部分委託」という形だよ。
例えば、横浜の企業が展開しているような「管理組合の会計業務」に特化した代行サービスを利用するのも賢い方法だね。コストを抑えつつ、お金の管理という透明性が求められる部分をプロに任せることができるんだ。
特に、住人同士では人間関係に角が立ちやすく心理的負担が大きい「管理費の滞納督促」などの業務を切り離して専門家に任せるメリットは大きい。近所付き合いを壊さずに、締めるところは締める。こうした柔軟な「つまみ食い」の管理こそが、小規模マンションの生存戦略になるんだよ。
よくある疑問(FAQ)
Q1 なぜ急に管理費の値上げを言われるようになったのですか?
A1 主な原因は、管理会社側の深刻な人手不足と人件費の高騰です。2025年7月の民間の不動産会社の調査では、過去3年以内に管理費を値上げされた住人は約47.9%に達しており、全国的に「ほぼ半数」のマンションが値上げに直面しているのが現実です。
Q2 管理会社が見つからないと、マンションはどうなってしまいますか?
A2 清掃やエレベーター等の保守点検が滞り、建物の劣化が急速に進みます。管理不全に陥った物件は中古市場での評価が著しく下がり、売却や賃貸に出す際にも大きな足かせとなります。
Q3 自分たちで全部管理(自主管理)するのは難しいでしょうか?
A3 住人の高齢化が進んでいる場合、理事会の負担が重すぎて継続不可能なケースが多いです。そのため、会計などの専門的な実務だけを外注する「特化型サービス」の活用が現実的な解決策として広がっています。
まとめ 今できることから始める
マンションを取り巻く環境は、私たちが購入した頃とは一変してしまった。管理会社から「解約」を言い渡されるのを待つのではなく、まずは自分たちのマンションが何戸あり、今の管理委託費が適正なのかを知ることから始めてほしい。
管理不全に陥る前に、業務のスリム化や代行サービスの活用を検討する。その一歩が、未来の自分たちの資産を守ることにつながるんだ。あなたのマンションは、10年後も輝きを保っていられるかな?今のうちにしっかり見つめ直しておこうね。ちゅいヨ!
専門家としての一言
マンションの管理状況は、将来の売却価格や相続時の評価にダイレクトに影響します。管理体制が崩壊した物件は、相続した家族が処分に困り、固定資産税や維持費だけを払い続ける「負動産」と化す恐れがあります。司法書士・1級FPの視点からは、早期に管理体制を再構築し、資産としての流動性を維持しておくことが、次世代への円満な資産承継を果たすための重要な鍵であると断言できます。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
東京のマンション価格に異変?都心で始まった「値下がり」の正体

今のマンション市場で起きていること
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「最近のマンションは高すぎて、もう自分たちの手には届かない……」と、諦めモードの方も多いのではないでしょうか。これまで「右肩上がり」が当たり前だった東京のマンション市場ですが、今、その流れに大きな変化が起きているんです。
実は、もう一生上がらなさそうだった都心のマンション価格が、少しずつ下がり始めています。「高すぎて誰も買えない」という限界点が、ついにやってきたのかもしれません。不動産市場の裏側で今何が起きているのか、ぼくがわかりやすく解説するね(ちゅい!)。
一般の人には「高嶺の花」になりすぎた
これまで都心のマンション価格を押し上げてきた勢いが、ついに限界を迎えつつあります。
現在、都心6区(千代田・中央・港・新宿・文京・渋谷)の中古マンション平均希望売り出し価格は、驚きの1億8512万円。一方で、いわゆる「パワーカップル(夫婦共に年収700万円・世帯年収1400万円)」であっても、現実的な住宅ローンの予算は7000万〜9800万円程度です。市場の価格と、実際に住みたい人が出せる金額の間に、あまりにも大きな開きが出てしまいました。
ライフルホームズ総研の中山登志朗さんは、現在の状況を次のように分析しています。
都心の実需層の購入価格は現在、1億1000万〜1億2000万円が上限になっているようだ
どれだけ都心に住みたくても、普通の共働き世帯が「買える限界」を数千万円もオーバーしてしまったことが、価格下落の大きな要因になっています。
投資家たちが「今は買いじゃない」と判断し始めた
これまでは、自分で住む人だけでなく、投資家や富裕層も積極的にマンションを購入して価格を押し上げてきました。しかし、その動きにもブレーキがかかっています。
大きな理由は「金利の上昇」です。金利が上がると、銀行からお金を借りてマンションを買い、それを人に貸し出して利益を得るというビジネスの旨みが減ってしまいます。また、これまでは「持っていればすぐ値上がりする」という期待がありましたが、価格が頭打ちになったことで、短期間で転売して利益を出すことも難しくなりました。
特に、8000万〜2億円程度の物件のうち、どこにでもあるような「希少性が高くない物件」から、価格の調整が始まっているんだ。
「売り出し中」の物件がどんどん増えている
「価格が下がっている」ことを裏付ける、衝撃的なデータが出ています。
現在、都心6区で売りに出されている物件の数は5093戸(6月時点)に達し、ついに5000戸の大台を突破。過去最高水準となっています。つまり、買い手が見つからず、市場に物件がダブついている状態なんだね。
さらに驚きなのが、直近3カ月以内に「値下げ」をした物件の割合です。都心6区では、売り出し中の物件の半分以上(50.9%)が価格を引き下げています。このように売り手の過半数が値下げを余儀なくされるのは、リーマン・ショックの影響があった2008年12月以来の非常に珍しい現象です。
これまでは「相場より高くても売れるだろう」という強気な「チャレンジ価格」がまかり通っていましたが、もはやそんな強気は通用しない時代になったと言えるね。
都心の代わりに「少し離れたエリア」が人気に
都心の価格が調整に入る一方で、少し離れたエリアでは今も値上がりが続いています。
ぼくのホームグラウンドである杉並区や西荻窪を含む「城西・城南エリア(品川・目黒・大田・世田谷・中野・杉並)」の平均価格は、前月比1.1%アップの1億794万円。また、足立区や江戸川区などを含む「城北・城東エリア」も上昇傾向にあります。
これは、都心が高すぎて買えなくなった人たちが、「自分たちが実際に住むための場所」として周辺エリアに目を向けているからです。投資目的ではなく「実際に住むための需要(実需)」が、これらのエリアの価格を支えているんだね。ぼくたちの住む街の価値がしっかり評価されているのは、なんだか嬉しいちゅい!
よくある疑問(FAQ)
Q1 都心のマンションはこれからもっと安くなるの?
A1 「何でも値上がりする」というボーナスタイムは終わったと言えるね。買い手が見つからずに値下げする物件が増えているから、特に「どこにでもあるような普通のマンション」については、今後もじわじわと価格調整が続くと予想されるよ。
Q2 今はマンションを買うのを待ったほうがいい?
A2 投資目的の人は今はとっても慎重になっているよ。自分が住むために探しているなら、値下がりし始めた都心を粘り強くチェックするか、あるいは実需に人気で価格が下がりにくい周辺エリアで探すのが賢い選択かも。 あと、相続対策でマンション購入を考えている人は要注意!市場価格が下がると、相続税評価額との「節税の差」が縮まることもあるから、資産圧縮の効果を今まで以上にシビアに見極める必要があるんだ(相続専門の文鳥としてのアドバイスだちゅい!)。
まとめ これからのマンション選びで大切なこと
今回のデータをまとめると、東京のマンション市場は「都心は値下がり、周辺エリアは値上がり」という、場所によって動きがバラバラになる時代に突入しました。
「都心のブランド」というだけで盲目的に買う時代は終わり、これからは「実際に住みやすいかどうか」という実需の視点がより重要になります。このような市場の変化の中で、あなたは「ブランド(場所)」と「無理のない価格」、どちらを優先してこれからの住まいを選びますか?
専門家としての一言(司法書士・1級FPの視点)
不動産市場が大きな転換期を迎えている今、これまで以上に「資産価値の見極め」が重要になります。一過性の値上がり期待に頼るのではなく、家計に無理のない資金計画を立てることが大原則です。
また、不動産は購入して終わりではありません。将来の相続を見据えた際、市場価格と路線価等の評価額の乖離がどう変化するか、また「いざという時に貸せる・売れる」という流動性を保てる物件かどうかを、より厳しくチェックすべき時期に来ています。専門家を交え、長期的な視点での物件選びを心がけましょう。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
1000万戸の「名無しハウス」が日本を止める?法務省が動き出した未登記建物の実態
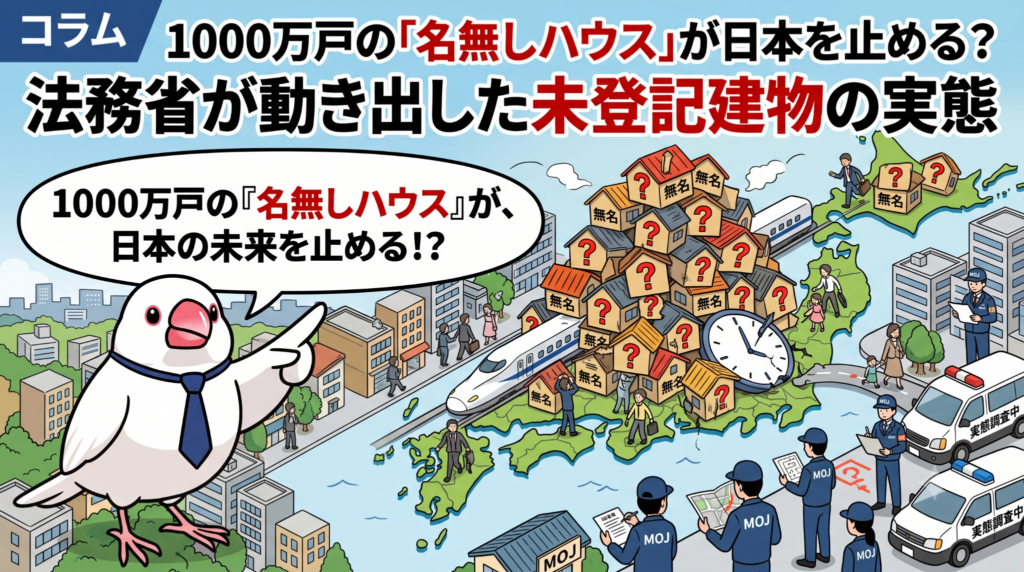
未登記の建物は全国に1000万戸以上もあり、震災復興の大きな妨げになっています。
法務省は2027年をめどに本格調査を開始し、登記官が直接情報を集める検討を始めます。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
みなさんは、自分の家がどこに、誰のものとして登録されているか、考えたことはありますか?西荻窪や吉祥寺のような、古くからの歴史がある住宅街を歩いていると、趣のある素敵な家がたくさんありますよね。でも今、日本中で「誰のものか公的に証明できない建物」が溢れかえっていることが、大きな社会問題になっているんです。
今回は、法務省の最新の推計をもとに、この「未登記建物」の実態と、私たちの暮らしにどんな影響を与えるのかについて、わかりやすく解説していきます。
膨大な所有者不明の建物の正体
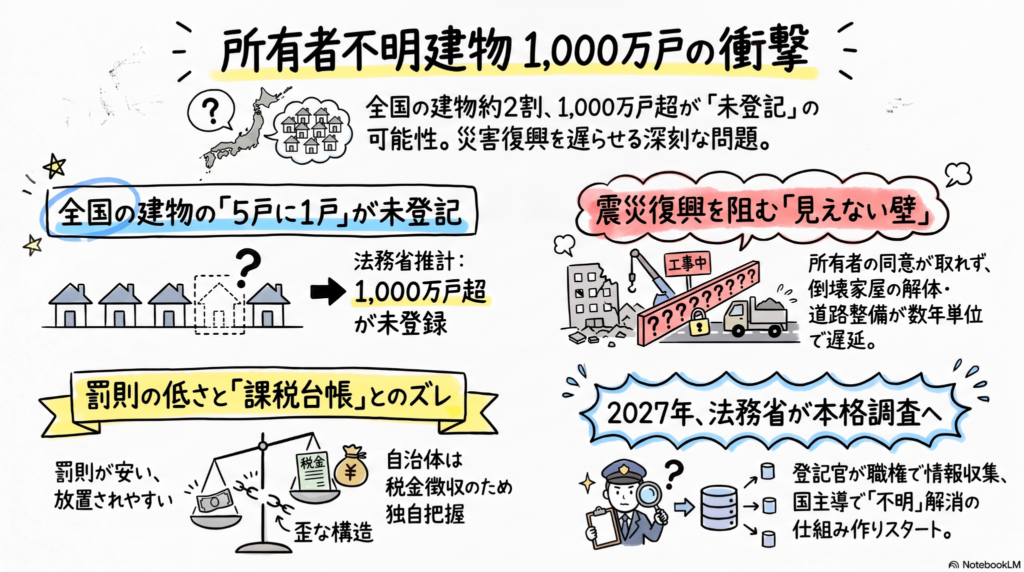
法務省が全国の自治体を対象に実施したアンケートによると、驚くべき事実が判明しました。回答があった760自治体にある約3610万戸のうち、2割強にあたる約800万戸が「未登記」の状態だったのです。日本全体では、その数は1000万戸を超えると推計されています。
本来、建物を新築したときは、不動産登記法によって1カ月以内に「表題登記」をすることが義務づけられています。これによって建物の場所や構造、所有者の名前が公的に記録されます。
しかし、この義務を怠ったときの罰則は「10万円以下の過料」にとどまるため、これまであまり厳しく運用されてきませんでした。そのため、特に古い建物を中心に、登記がされないまま放置されてきたという背景があります。
未登記のまま放置すると、売却したいときに「空き家バンク」などの公的な仲介サービスが利用しにくくなったり、自治体が行う耐震診断や耐震化の支援対象から漏れてしまったりすることもあります。つまり、いざという時に「売れない」「守れない」リスクを抱えることになるんです。
復興のスピードを奪う大きな壁
登記がされていないことは、単なる手続きの忘れ物では済みません。災害が起きたとき、地域の安全を守る上での非常に深刻な障壁となります。
被災した建物を自治体が費用を負担して壊す「公費解体」という仕組みがありますが、これを行うには原則として「所有者の同意」が必要です。
法務省の資料でも、次のような課題が指摘されています。 「解体には原則として所有者の同意が必要となる。24年の能登半島地震では同意確認が難航し工事が遅れたケースがあった。」
登記がないと、誰に同意をもらえばいいのかを探す作業から始めなければならず、特定に数年かかることもあります。その結果、倒壊の危険がある建物の撤去が進まず、地域の復興がどんどん遅れてしまうのです。
動き出す法務省と未来の仕組み
この事態を重く見た法務省は、2027年をめどに未登記建物の実態調査を本格的に始める方針です。
これまでは自治体が人手不足の中で、膨大な時間をかけて課税台帳や住民票を突き合わせてきましたが、これは大きな負担でした。そこで検討されているのが、各地の法務局にいる「登記官」が、職権で自ら情報を集めて登記できるようにする仕組みです。
具体的には、自治体の課税情報との照合などが行われる予定です。ただし、国がすべてを肩代わりしてしまうと、「自分で申請するのが面倒だ」「国が勝手にやってくれるなら放置でいいや」といった、所有者の申請意欲を下げてしまう懸念もあります。そのため、必要な地域を絞るなど慎重に検討が進められています。
よくある疑問
Q1 毎年しっかり税金を払っていれば、登記はしなくても大丈夫ですか?
A1 公的な証明にはならないため、非常に危険です。 自治体は税金をとるために建物の存在を独自に把握していることがありますが、それはあくまで課税のためです。法務局に登記がないと、法的に「自分が所有者である」と第三者に証明できません。そのため、売却や融資、解体の手続きがスムーズに進まなくなります。
Q2 なぜ、これほど多くの建物が放置されてきたのでしょうか?
A2 罰則が軽く、メリットが伝わりにくい仕組みだったからです。 これまでは義務違反への罰則がそれほど厳しくなく、また古い建物の場合、登記に費用をかけるメリットを感じにくいという心理が働いてきました。しかし、空き家問題が深刻化する中で、その「放置」が社会全体の大きなコストになっています。
まとめと未来への問いかけ
未登記建物の問題は、個人の自由だけでは済まされない段階に来ています。人口が減っていく社会では、所有者がわからない建物があるせいで、街の再開発が止まったり、避難路となる道路の整備ができなくなったりと、地域全体の大きな負担になってしまいます。
もしあなたの家や実家が明日、突然の災害に見舞われたら、スムーズに公的な支援を受けられる状態になっていますか?未来の安全と街の活気をつなぐために、まずは自分の家の「名前(登記)」が正しく登録されているか、確認してみることから始めてみてくださいね。
ちゅいヨ!
専門家としての一言
不動産登記は、大切な財産を守るための「身分証明書」です。西荻窪や吉祥寺のような、代々大切に住み継がれてきた住宅密集地こそ、未登記のまま相続が繰り返されているケースが散見されます。
登記がない状態を放置することは、将来の親族間での相続トラブルの火種になるだけでなく、災害時に近隣へ迷惑をかけてしまうリスクを抱えることと同義です。不動産の価値を維持し、次世代に安心できる街を引き継ぐためには、まず現状の権利関係を正しく把握し、登記という「公的な記録」を整えることが、最も確実な相続対策の第一歩となります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
宇宙の技術で「お宝の土地」を発見!JAXAのAIが変える不動産の未来
宇宙から地球の土地を探す技術が、不動産業界の情報の不透明さを解消し始めています。 JAXAの月面解析AIを転用し、7300万件のデータから最適な土地を瞬時に発見できます。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「いい土地はすぐに売れてしまう」「自分の希望に合う空き地がなかなか見つからない」と悩んでいる方は多いのではないでしょうか。西荻窪や吉祥寺のような人気の既成市街地では、特に情報のスピードが命。これまではプロが足で稼いでいた土地探しが、いま、宇宙からの視点で劇的に変わろうとしています。
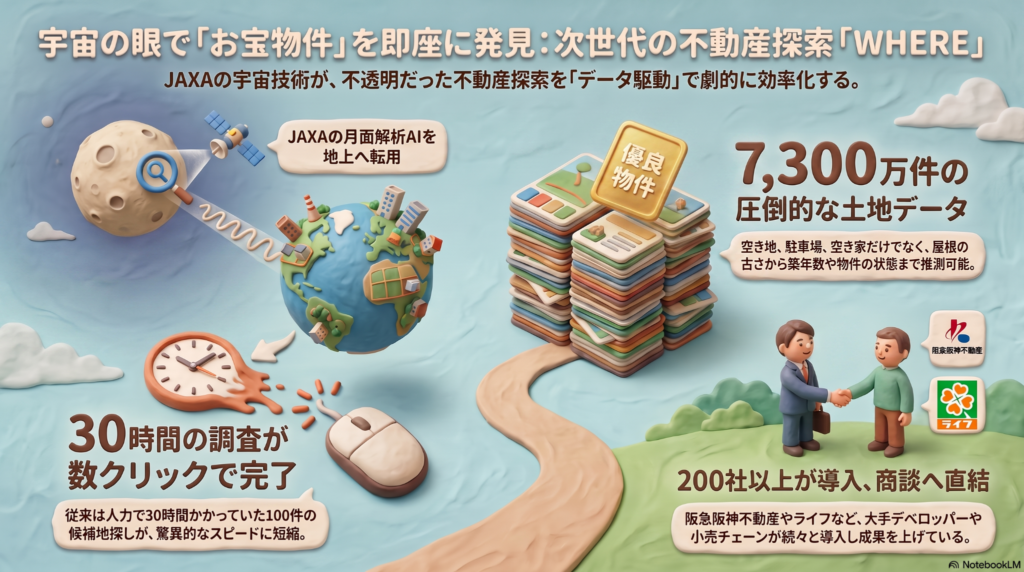
空き地や空き家を宇宙から見つける驚きの仕組み
人工衛星が撮影した地球のデータと、JAXA(宇宙航空研究開発機構)の高度なAI技術を組み合わせることで、地上からは見えにくい「お宝の土地」を特定できるようになりました。
この画期的なサービスを提供しているのは、東京のスタートアップ企業「WHERE(ウェアー)」です。同社のデータベースには、なんと日本全国約7300万件もの土地情報が登録されています。
具体的には、以下のような情報をAIが分析しています。
・駐車場の空き状況や空き地の有無 ・空き家になっている可能性が高い建物 ・屋根の古さから推測する建物の状態や築年数 ・夜間の明かりの有無(人が住んでいるかどうかの判断材料)
西荻窪周辺のような住宅密集地でも、古くなった屋根の状況や夜の明かりを分析すれば、活用されていない土地を精度高く見つけ出せるのです。
月面のクレーターを探す技術が、なぜ地上で役立つのか
驚くべきことに、この技術の元となったのは「月のクレーター」を判別するためのAIでした。
開発者であるウェアーの阿久津岳生CEOは、並外れた宇宙への情熱の持ち主です。実は阿久津氏は、過去に8つの事業を立ち上げた経験を持つシリアルアントレプレナー。かつて「月面に家を建てる」という事業をJAXAに提案して断られた際、自ら関係者になろうとJAXA施設内の大学院に入学したという驚きのエピソードがあります。
そこで研究されていた「月面のクレーターをAIで識別する技術」が、地上の土地や建物の種類を判別するのに最適だと気づき、このサービスが誕生しました。
阿久津氏は次のように語っています。
「不透明な部分もあった不動産業界に宇宙の『風』を吹き込ませたい」
一見、遠い存在に思える宇宙の技術が、実は私たちの足元の土地探しに繋がっているなんて、ワクワクしますね。
これまでの30時間が数クリックに!圧倒的な効率化
これまでの不動産業界では、良い土地を探すために担当者が実際に町を歩き回ったり、地元の業者を回ったりして、泥臭く情報を集めるのが当たり前でした。
例えば、100件の候補地リストを作るには約30時間もの膨大な作業が必要でしたが、この宇宙AIを使えばわずか数回のクリックで完了します。この圧倒的なスピードが評価され、すでに利用企業は200社を超えています。
・スーパーの「ライフコーポレーション」が出店候補地を選定 ・「阪急阪神不動産」が仲介案件の獲得に活用 ・蓄電池の「PowerX(パワーエックス)」が設置場所を探索
さらに2025年4月には、スカパーJSATなどから5億5000万円もの資金調達を実施。今後さらに情報の精度が高まることが期待されています。一部の専門家だけが独占していた「質の高い情報」がオープンになることで、不動産市場はより健全に進化していくでしょう。
よくある疑問(FAQ)
みんなが気になる疑問をプロの視点を交えて解決します。
質問1:グーグルマップとは何が違うの?
回答:最大の違いは情報の「深さ」です。WHEREは地図上に、法務局が管理する「地番(土地の登録番号)」や「所有者情報」、ハザードマップを重ねて表示できます。郵便番号の「住所」とは異なる「地番」レベルで情報を得られるのが強みです。
質問2:誰でも使えるの?
回答:現在は主に企業向けのサービスです。利用料金は月額30万円からとなっており、不動産の仕入れや店舗開発を行うプロ向けのツールとして活用されています。
質問3:どんな場所でも見つけられる?
回答:日本全国が対象です。法律で建築が制限されている「市街化調整区域」などの条件も一瞬で判別できるため、用途に合わせた最適な土地をすぐに見つけ出せます。
まとめ:私たちの暮らしはどう変わる?
宇宙の技術が不動産業界に加わることで、土地の活用がスムーズになり、街の活性化にもつながっていくはずです。情報の不透明さが解消されることは、私たちにとって「適切な価格」で「納得のいく土地」に出会えるチャンスが増えることを意味します。
技術の進歩で、不動産の未来はもっと明るく、身近なものになっていくでしょう(ちゅいヨ!)。
もしあなたが自由に土地を選べるとしたら、宇宙の目を使ってどんな場所を見つけ出したいですか?
専門家としての一言(司法書士・1級FPの視点)
不動産情報の透明化が進むことは、相続や資産運用の観点からも非常に大きな意義があります。特に「所有者不明土地」の問題は、相続における大きな障壁となってきました。JAXAの技術を応用した高精度なデータ分析により、埋もれていた所有者情報や土地の境界、活用の可能性が可視化されれば、遺産分割の円滑化や空き地の有効活用が促進されます。宇宙技術は、次世代へ健全な資産を引き継ぐための新たな社会的インフラとなるでしょう。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
銀行が宇宙からお家をチェック?三菱UFJが挑む衛星データ活用の衝撃
三菱UFJ銀行が衛星データによる不動産点検を開始し、業務を大幅に効率化します。 AI活用で年1万時間以上の業務を削減し、人手不足の地方銀行へも展開予定です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
私たちの住む街の景色を、はるか上空の宇宙から見守る時代がやってきました。吉祥寺や西荻窪の駅前にある銀行の支店でも、これまでは行員さんが外を歩き回って不動産をチェックしていましたが、その光景がガラリと変わろうとしています。三菱UFJ銀行がスタートさせる「宇宙からの不動産点検」という、知的好奇心を刺激する最先端の取り組みを紐解いていくちゅい!
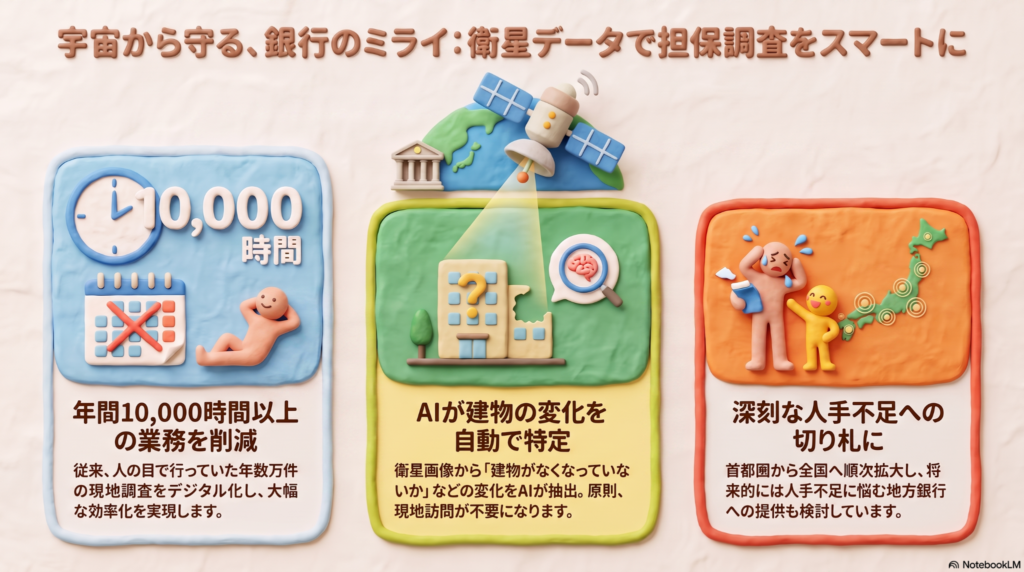
衛星データで現地調査が不要になる未来
三菱UFJ銀行は2027年度から、人工衛星の画像データを使って融資の担保となっている不動産の状況を確認する仕組みを本格導入します。これまで銀行が守ってきた「足で稼ぐ」伝統的な調査方法が、宇宙技術によってスマートに進化します。
これまでの調査とこれからの仕組みを比べると、その差は一目瞭然です。
- これまでの方法(アナログ調査)
- 銀行員が実際に現地へ赴き、建物や地形の変化を目視で確認。
- 三菱UFJ銀行だけでも、点検が必要な不動産査定は年数万件に及ぶ。
- 膨大な移動時間と、人手による確認コストが大きな負担。
- これからの方法(衛星活用)
- 宇宙からの衛星画像をAIが解析し、現地の変化を自動的に特定。
- 銀行員が現地に行かなくても、PCの前で最新の状況を把握可能。
- 「年1万時間以上」という圧倒的な業務時間の削減を実現。
人工知能(AI)が見張る建物の変化
このプロジェクトの主役は、宇宙からの画像を受け取って分析する人工知能(AI)です。特に中堅・中小企業向けの融資において、預かっている不動産の価値(LTV=借入金対担保価値比率など)を適切に管理するためにAIが活躍します。
基本的なルールとして、最初にお金を貸す「新規融資時」は今まで通り行員さんが現地を確認しますが、その後の定期的なチェックについては、AIが「変化なし」と判断すれば、原則として現地訪問は不要になります。
ソースでは、AIの役割について以下のように説明されています。
融資先の対象物件を調べる場合、これまであった建物が無くなっていないかなどをAIが抽出する。
これはつまり、担保にしている建物が取り壊されたり、大きな破損があったりしないかをAIが瞬時に見抜くということです。建物の「消失」や「変化」を早期に発見することで、銀行はリスクをいち早く察知できる仕組みになっているのだちゅいヨ!
人手不足に悩む地方銀行への助け舟
三菱UFJ銀行はこの技術を自社だけで独占せず、深刻な人手不足に悩む地方銀行へ提供することも視野に入れています。地方では広いエリアに担保物件が点在しているため、現地確認の効率化は地域経済を守るためにも極めて重要な課題なのです。
また、今回のデータ購入先は、三菱UFJ銀行が出資している東京・千代田区の衛星データサービス企業です。
- 宇宙ビジネスの育成:銀行が直接データを買うことで、日本の宇宙産業を資金面でバックアップする。
- 地域金融の安定:地方銀行の業務負担を減らし、地元の企業への相談業務に集中できる環境を作る。
こうした「宇宙と地域」をつなぐ視点は、まさに現代の銀行に求められる高度な知性だと言えるちゅいヨ!
知っておきたい最新技術の疑問
宇宙から家の中まで丸見えになるの?
いいえ、プライバシーへの配慮は徹底されています。このシステムはあくまで「建物の外観の変化」や「地形の変動」を確認するためのものです。家の中を覗き見るようなものではなく、あくまで不動産としての価値が維持されているかをチェックするための安全な技術です。
どんな場所の物件でもチェックできるの?
まずは物件が密集している東京などの首都圏からスタートし、段階的に全国へと広げていく計画です。AIが正確に判断するためには鮮明な画像データが必要ですが、将来的には地方の物件も宇宙から見守ることができるようになる予定です。
まとめと未来への問いかけ
銀行の仕事が、地道に歩く「足」から「宇宙」の視点へとシフトすることで、金融サービスはよりスピーディーで確実なものへと進化します。2027年度にこの仕組みが定着すれば、銀行員は事務的な点検作業から解放され、私たち利用者の将来に向けた「より深い相談」に時間を割いてくれるようになるでしょう。
テクノロジーが不動産の管理を自動化してくれる未来において、私たちは銀行という存在にどのような「人間ならではの価値」を求めていくべきでしょうか。宇宙からの視点を得た銀行が、私たちの生活をどう豊かにしてくれるのか、今から楽しみですね。
専門家としての一言(司法書士・1級FPの視点)
不動産担保評価の効率化は、単なるコスト削減にとどまらず、融資判断の迅速化という大きなメリットを顧客にもたらします。特に相続手続きにおいて、担保となっている不動産の現状確認が迅速に行われることは、遺産分割や債務の承継を円滑に進める上で極めて重要です。銀行員が「点検」という作業から解放され、専門的な「コンサルティング」に注力できるようになることで、相続や事業承継といった複雑な課題を抱える方々へのサポート体制がより手厚くなることを期待しています。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
東京23区の新築戸建てが5%ダウン?今知っておきたい不動産価格の裏側
23区の新築戸建て価格は5%下落しましたが、依然として9263万円の高値圏です。 建築コストの上昇により、今後も都心のマイホーム価格は高止まりが続く見込みです。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
最近、マイホームを探している方から「家が高すぎて手が出ない」という切実な声をよく聞きます。そんな中、東京23区の新築戸建て価格が前月より5%下がったというニュースが入ってきました。
「ついに買い時が来たの?」と期待してしまいますが、ボクたち文鳥のように、広い空から街を眺める「鳥の目」で冷静にデータを見てみると、少し違った景色が見えてきます。今回は、この下落の正体と、これからの住まい探しで大切な視点について、みんなにわかるように紐解いていきます。
東京23区の平均価格が下がった理由
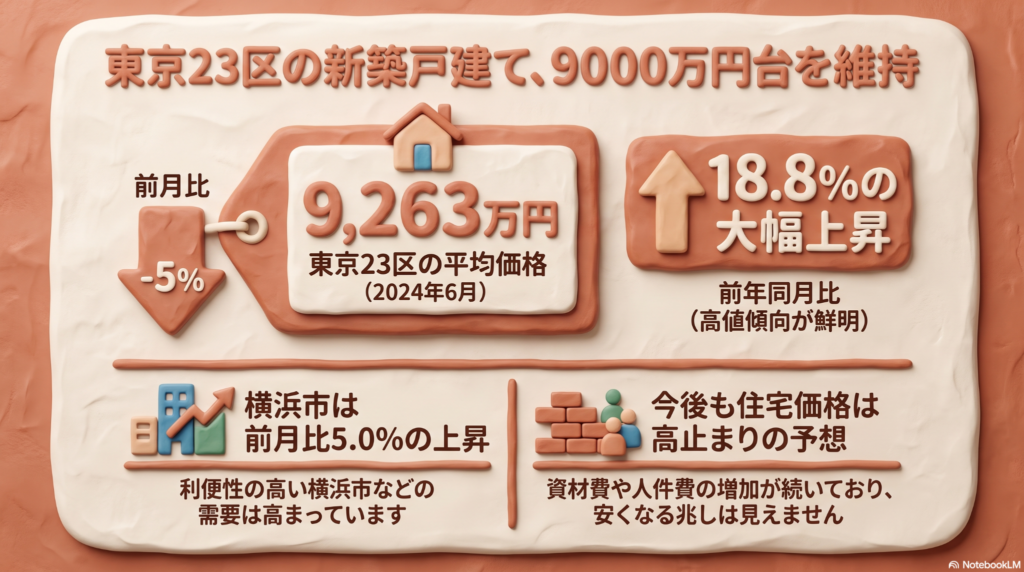
不動産調査会社の東京カンテイが発表した6月のデータによると、東京23区の新築小規模戸建て(敷地面積50〜100平方メートル)の平均希望売り出し価格は9263万円となりました。
5%の下落と聞くと、相場が崩れ始めたのかと思うかもしれませんが、実はこれは「統計のマジック」による一時的なものです。前月に渋谷区などで極端に値段が高い物件が多く売り出されていたため、その「反動」で数字が元に戻っただけなんですね。
例えば、クラスの算数のテストの平均点を想像してみてください。先月はたまたま100点満点の天才が何人もいたから平均点が跳ね上がったけれど、今月はその子たちがテストを受けなかったので、いつもの平均点に戻った……そんなイメージです。
実は、価格は下がったといっても、2ヶ月連続で9000万円台という高い水準をキープしています。決して家が安くなったわけではないので、注意が必要ですよ(ちゅいヨ!)。
1年前と比べると実はこれだけ上がっている
「下がった」という言葉に惑わされてはいけません。実は去年の同じ時期と比べると、なんと18.8%も値上がりしているのです。
特に都心6区(千代田、中央、港、新宿、渋谷、文京)に目を向けると、平均価格は1億7300万円という驚きの数字です。しかもこれは「小規模」な住宅に限った話ですから、普通の会社員が都心でマイホームを持つことは、以前にも増して難しくなっています。
東京カンテイの藤谷研究員は、現在の状況について次のように分析しています。
「東京23区以外では交通の利便性が高い横浜市や千葉県市川市などの住宅需要が高まっている」
都心の価格があまりに高くなりすぎたため、賢い買い手は少しずつ周辺の便利な街に目を向け始めているようです。
横浜や周辺エリアで起きている変化
23区の数字が落ち着く一方で、横浜市では価格が5.0%も上昇し、5273万円になっています。
なぜ家が安くならないのか。その大きな理由は、家を建てるための「資材費」や、大工さんの「人件費」が上がっているからです。材料も給料も高騰している以上、メーカー側も価格を下げたくても下げられない状況にあります。
そのため、23区内を諦めた人たちが、通勤や生活に便利な横浜や市川といった周辺都市の物件を選ぶようになり、そちらの需要がさらに高まって価格を押し上げるという連鎖が起きています。利便性の高いエリアは、どこも「高止まり」が続いているのが現状です。
よくある疑問(FAQ)
Q. 今は家を買うのを待ったほうがいいですか?
建築コストや人件費の高騰は、短期間で解決する問題ではありません。そのため、劇的に安くなることを期待して待ち続けるよりは、今の予算内で手が届く「利便性の高い周辺エリア」に視野を広げて探してみることをおすすめします。
Q. これからもっと安くなる可能性はありますか?
統計上の小さな上下は今後もあるでしょう。しかし、土地の仕入れ価格や建てるコストが高いままなので、都心近郊で大幅な値下がりが起きる可能性は低いというのが専門的な見方です。「欲しい時が買い時」という格言は、今の時代、より重みを増しているかもしれません。
まとめとこれからの視点
今回の「5%下落」というニュースは、あくまで一時的な要因による数字の変化でした。表面的な数字だけに踊らされず、「なぜその数字になったのか」という背景を、鳥のように高い視点から見ることが大切です。
家は一生に一度の大きな買い物です。都心の利便性を取るのか、少しエリアを広げて住環境や広さを取るのか。全体の流れを見極めながら、あなたにとってのベストな選択肢を探していきましょう。
あなたの住みたい街の価格はどう変化しそうかな?
専門家としての一言(司法書士・1級FPの視点)
不動産価格の高騰は、購入時の住宅ローン計画だけでなく、将来の相続税対策にも直結します。ここで注意が必要なのは、今回のような「売り出し価格」の微減が、必ずしも相続税の計算基準となる「路線価(道路に面した土地の評価額)」の低下を意味しないという点です。
現在、路線価は全国的に上昇傾向にあり、資産価値が上がれば将来の相続税負担も増えることになります。親世代からの住宅取得資金の贈与特例を活用するなど、購入段階から「資産の引き継ぎ」までを見据えた長期的なライフプランニングが、かつてないほど重要になっています。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
「長期金利3%」がやってくる?私たちの暮らしを揺らす「骨太ショック」の正体
長期金利が3%に迫り、政府の積極財政方針が市場に大きな衝撃を与えています。
物価上昇に利上げが遅れると、将来さらに急激な金利上昇を招くリスクがあります。
こんにちは!西荻窪・吉祥寺を拠点に活動している、相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
最近、井の頭公園を散歩していても、どことなく世の中の空気がざわついているように感じます。ニュースで「金利上昇」や「骨太の方針」なんて言葉を聞いて、不安になっている方も多いのではないでしょうか。難しい経済の話も、ぶん吉と一緒に一歩ずつ紐解いていけば大丈夫です。皆さんの大切な暮らしを守るために、今何が起きているのかを優しく解説しますね。
今、日本の金利に何が起きているのか
たとえるなら、穏やかだった街に突然、見たこともないような強い突風が吹き荒れたような状況です。
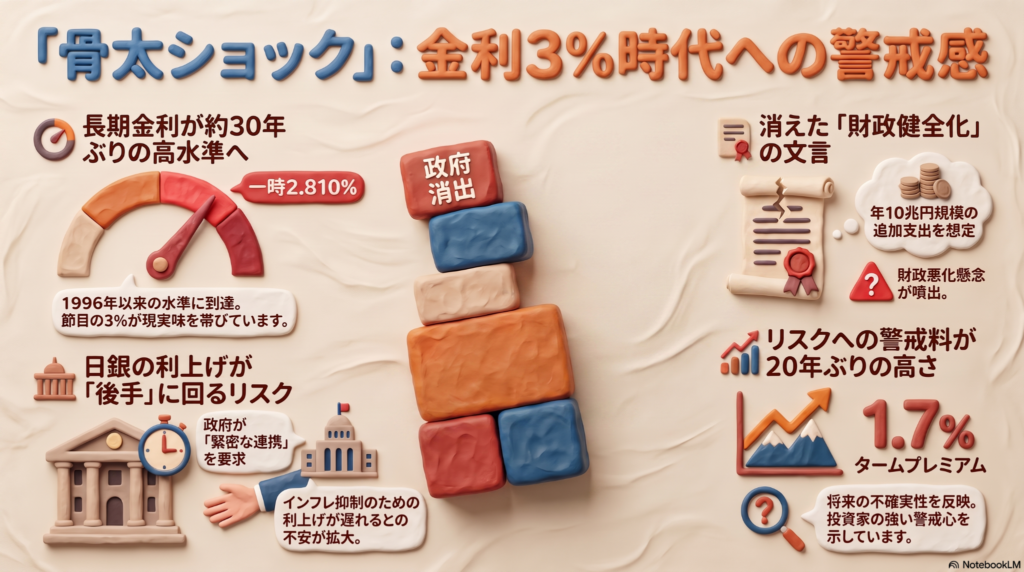
日本の金利の基準となる「10年物国債」の利回りが、一時2.810%を記録しました。これは1996年以来、なんと約30年ぶりの高さです。これまでずっと「低金利」というぬるま湯に浸かっていた日本にとって、これはまさに「ショック」と呼ぶべき事態。
なぜ今、急激に金利が上がり、投資家たちが慌てて国債を売りに出しているのでしょうか?その答えは、私たちの国の「お財布事情」を決める新しい方針にありました。
金利が跳ね上がったきっかけ
今回の金利急騰の直接の引き金となったのは、6月30日に公表された「2026年の骨太の方針」の原案でした。
積極的な財政出動を重視する高市早苗政権の姿勢が反映されたこの原案では、2027年度以降に「年間10兆円規模」もの追加支出を想定しています。その一方で、これまで必ずと言っていいほど書かれていた「財政健全化(借金を計画的に減らすこと)」という言葉が消えてしまいました。
これを見た投資家たちは、「この国はどんどん借金を増やしていくつもりなのか?」「将来、本当にお金を返せるのか?」と強い不安を感じました。国の借用書である「国債」の信用が揺らぎ、みんなが一斉に売りに出したことで、金利が跳ね上がってしまったのです。
市場が見つけた「売るための手掛かり」
投資家たちが敏感に反応したのは、お金を使う話ばかりが先行して、肝心の「財源(どうやってお金を用意するか)」が後回しにされているからです。
消費税の減税や防衛費の増加といった支出の計画はあっても、それをどう賄うのかが不透明なままでは、市場は納得しません。また、物価が上がり続けるインフレへの警戒感も、金利を押し上げる要因になっています。
国債は、もらえる利息が決まっているため、物価が上がって通貨の価値が下がる「インフレ」にはとても弱い性質があります。市場の専門家はこの状況を次のように分析しています。
「『骨太ショック』といっていい。財政悪化と、日銀の利上げが後手に回るリスクの双方が強まった」 (三井住友トラスト・アセットマネジメント・稲留克俊氏)
日本銀行への見えない圧力
市場がもう一つ心配しているのが、政府が日本銀行(日銀)に対して「もっと空気を読んでほしい」と圧力をかけているように見えることです。
方針原案には、日銀に対して「政府と緊密に連携すること」を求める文言がありました。これは投資家の目には、「政府の借金の利払いを増やさないために、利上げを邪魔しようとしている」と映ったのです。
もし物価の上昇に合わせて適切に金利を上げられないと、後になってから、それを取り戻すためにさらに強烈な利上げが必要になってしまいます。そうなると、私たちの生活へのダメージはもっと大きなものになってしまうんだちゅいヨ!
金利の上昇はいつまで続くのか
この不安な状況は、少なくとも具体的な予算が決まる年末までは続くと見られています。
市場の警戒感は非常に強く、より将来の財政リスクを反映しやすい「30年物国債」の金利も、約1カ月半ぶりに4%を超えました。専門家からは、金利が3%の大台に乗っても買い手がつかない「だらだらとした金利上昇」が続く可能性も指摘されています。
今はまさに、将来への不透明さや物価上昇への不安が「上乗せ金利」として数字に表れている状態です。片山さつき財務相は「財政の持続可能性を維持する」と市場をなだめる発言をしていますが、投資家たちの厳しい視線は注がれたままです。
よくある疑問(FAQ)
Q1:長期金利が上がると、私たちの住宅ローンはどうなるの?
A1:長期金利は、住宅ローンの「固定金利」に大きな影響を与えます。10年物国債の利回りが上がると、これからローンを組む方の固定金利も上昇し、返済の負担が増える可能性があります。すでに借りている方の変動金利については、すぐに上がるわけではありませんが、将来的な上昇リスクとして意識しておく必要があります。
Q2:なぜ国は借金を減らすと言わなくなったの?
A2:景気対策や防衛力の強化のために、年間10兆円という巨額の支出を優先したいという考えがあるからです。しかし、借金を減らすという約束が消えたことで、市場からは「財政の規律が緩んだ」と厳しく評価されています。
Q3:金利3%って、昔に比べたら高いの?
A3:1996年当時の水準と比較されるほど、ここ30年の中では非常に高いレベルです。長らく続いた「金利のない世界」が終わり、お金を借りるのにも持つ順序にも、新しい常識が必要な時代に入ったと言えます。
まとめ:これからの生活で意識したいこと
「金利が上がる」ということは、私たちの家計のルールが大きく変わることを意味します。これまでのように「放っておけば安心」という時代ではありません。
政府の財政方針が、皆さんの預金利息や住宅ローンの返済額、そして物価にまで直結しています。西荻窪や吉祥寺の穏やかな暮らしを守るために、まずはご自身の資産や家計が金利の変化に耐えられるか、チェックしてみることが大切です。
自分の将来や家族を守るために、今できる準備を一緒に考えていきましょうね(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
金利上昇局面では、資産管理の戦略を抜本的に見直す必要があります。例えば、相続対策において、金利が上昇すると将来の相続税評価額の計算に用いる指標が変わり、対策の有効性が左右されることがあります。また、超長期債の利回りが4%を超えるなど財政リスクが顕在化する中では、現預金や債券だけでなく、インフレに強い実物資産の組み合わせも検討すべきです。住宅ローンについても、単に金利の低さだけでなく、将来の金利上昇シナリオを織り込んだ余裕のある返済計画が、これまで以上に重要となります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
住宅ローン「50年」が当たり前の時代に?超長期返済を選ぶ前に絶対知っておきたいこと
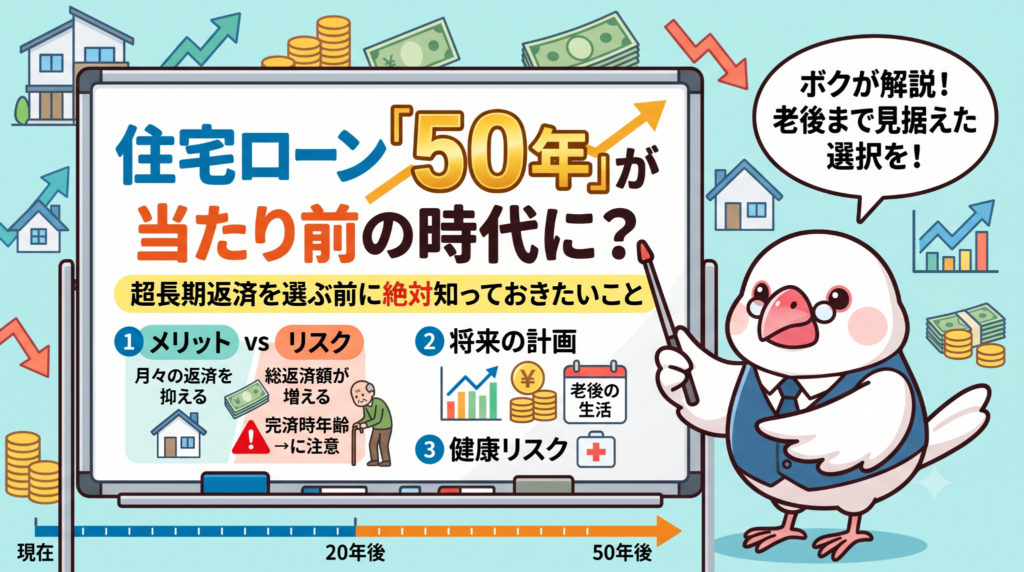
住宅ローンの返済期間が50年に急増中ですが、利息の総額が大幅に増えるリスクに注意 退職後も返済が続く可能性があるため、繰り上げ返済や資産運用をセットで考えましょう
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
最近、住宅の価格が上がっているだけでなく、金利も上昇傾向にあります。そんな中で、これまでの「最長35年」という常識を打ち破る、40年や50年といった「超長期ローン」を選ぶ人が急増しているのを知っていますか?
「毎月の支払いが安くなるなら安心!」と思うかもしれませんが、実はそこには賢い文鳥も驚くようなリスクが隠れているんです。今日は、超長期ローンの実態と注意点をわかりやすく解説します(ちゅいヨ)。
35年ローンはもう古い?
今の住宅市場では、35年でローンを組むのはもはや「短い」部類に入りつつあります。
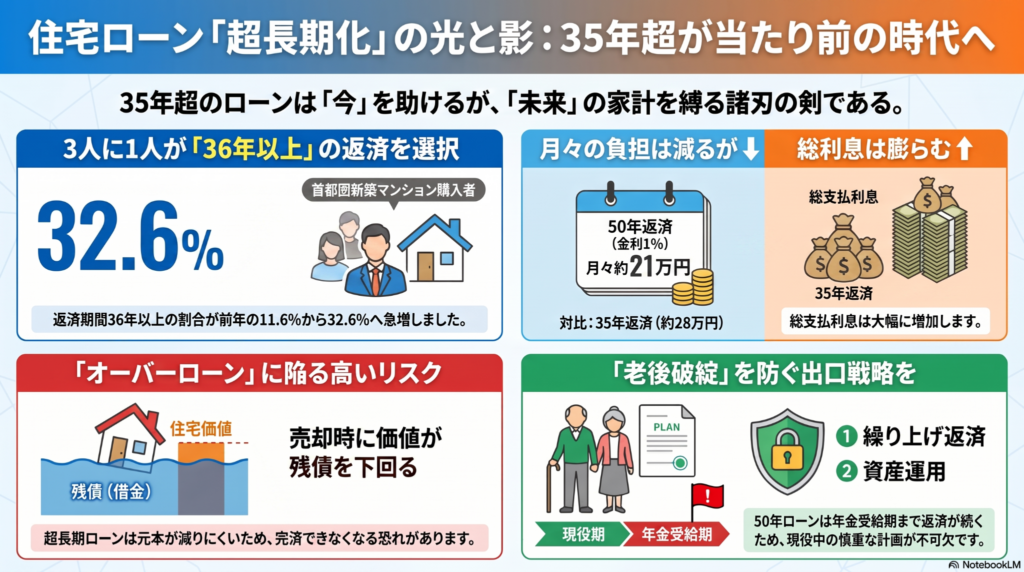
リクルートの調査によると、首都圏の新築マンション購入者のうち、返済期間を36年以上に設定した人の割合は、2024年の11.6%から2025年には32.6%へと、わずか1年で約2.8倍に跳ね上がりました。さらにMFS(モゲチェック)の調査では、2026年5月には全国ベースでこの割合が約33%に達すると予測されています。
三井住友トラスト・資産のミライ研究所のデータを見ても、かつては1~2%程度だった36年以上の利用率が、直近(2021~2025年)では9.1%まで急伸しています。
特に注目すべきは、この傾向が東京などの大都市圏以外でより強く出ている点です。地方では都市圏に比べて収入水準が控えめな一方、資材高や人手不足の影響で住宅価格は全国的に上昇しています。そのため、地方ほど「超長期返済で月々の負担を抑えないと家が買えない」という切実な状況に追い込まれているのです。
月々の支払いは減るけれど
返済期間を延ばす最大のメリットは、月々の返済額が下がることです。例えば、1億円を金利1%で借りた場合のシミュレーションを比較してみましょう。
・35年返済の場合:毎月の返済額は約28万円 ・50年返済の場合:毎月の返済額は約21万円
毎月7万円も負担が軽くなるのは魅力的ですよね。しかし、ここで冷静に「鳥の目」で全体を見てください。期間が15年延びるということは、その分だけ「利息を払い続ける期間」も長くなるということです。毎月の負担は25%ほど減りますが、最終的に銀行に支払う「お金を借りるためのコスト(利息総額)」は、35年返済に比べて数百万円、あるいは一千万円単位で膨らんでしまうのです。
リクルートの池本洋一氏は、この現状を次のように指摘しています。
「返済期間を延ばさなければ買えない状況を象徴している」
家を売っても借金が残る怖さ
超長期ローンには「元本がなかなか減らない」という特有の怖さがあります。住宅ローンの返済は、最初の数年間は支払額の多くが利息の支払いに充てられ、借りた元金自体は驚くほど減りません。
返済期間を50年に設定すると、元本の減り方はさらに遅くなります。もし数年後に、転勤や離婚、あるいは収入減などで家を手放さなければならなくなったとき、家の売却価格よりもローンの残高の方が多い「オーバーローン」の状態になるリスクが非常に高いのです。
三井住友トラストの矢野礼菜氏は、次のように警告しています。
「超長期返済でようやく家計が安定するという借り入れ自体に、高いリスクがある」
建物は住み始めた瞬間から価値が下がっていきます。元本が減るスピードが、建物の価値が下がるスピードに追いつかない。これが超長期ローンの最大の落とし穴です。
おじいちゃんになっても払い続けるリスク
もし20代で50年ローンを組んだ場合、完済するのは70代後半になります。
今の社会では、60代で定年を迎え、その後は再雇用などで収入が下がるのが一般的です。つまり、収入の柱が年金だけになる「おじいちゃん・おばあちゃん」になっても、現役時代と同じ重いローンを抱え続けることになります。
年金生活で数万円、十数万円のローンを払うのは至難の業です。このリスクを回避するには、現役のうちにしっかりと健康管理をして長く働ける体づくりをすることや、早めに完済するための資金準備が欠かせません。
納得して選ぶためのヒント
もし超長期ローンを組むのであれば、以下の対策をセットで検討してください。
・計画的な繰り上げ返済 収入が安定している現役時代に、少しずつでも元本を減らす計画を立てましょう。
・頭金をしっかり入れる 最初に借りる金額を減らせば、それだけ総利息を抑えられ、オーバーローンのリスクも軽減できます。
・物件条件の妥協案を探す 「どうしてもこのエリアのこの広さ」とこだわらず、築年数や立地を少し柔軟に考えてみてください。
35年以内の返済に収まる物件を探すことは、将来の自分へのプレゼントになります。
よくある疑問(FAQ)
Q:なぜ銀行は50年ローンなんて認めているの?
銀行は「返済負担率(年収に占める年間返済額の割合)」で審査をします。期間を延ばせば年間の返済額が下がるため、審査に通りやすくなるのです。現在、約57.5%もの金融機関が50年ローンを導入しており、この1年だけで準備率は24ポイントも上昇しています。
Q:もう超長期ローンしか家を買う方法はないの?
決してそんなことはありません。新築にこだわらず中古物件をリノベーションしたり、少し郊外に目を向けたりすることで、35年返済の範囲で無理なく購入できる選択肢は見つかります。まずは「冷静になること」が第一歩です。
まとめ
住宅ローンは、家という「夢」を手に入れるためのチケットですが、同時に数十年後のあなたを縛る「契約」でもあります。
超長期ローンは、今の生活を楽にしてくれる魔法のように見えますが、その実は将来の自分に大きな負担を先送りしている側面があります。無理なローンで将来の選択肢を狭めてしまう前に、一度立ち止まってライフプランを練り直してみませんか?
あなたは、70歳を過ぎても今と同じ金額のローンを笑顔で払い続ける自信がありますか?
専門家としての一言(司法書士・1級FPの視点)
住宅ローンは、将来の資産形成や相続における権利関係にも深く関わる重大な決断です。返済期間が50年に及ぶ場合、その間に金利が上昇するリスクや、病気などによる生活環境の変化にさらされる期間も必然的に長くなります。 また、完済前に借主が亡くなった場合、多額の債務が相続人に引き継がれることになり、相続放棄を検討せざるを得ないなど遺族の負担になる可能性も否定できません。不動産に設定された抵当権という重い担保権が半世紀にわたって残る重みを理解し、老後資金や次世代への継承までを見据えた、無理のない返済計画を立てることが重要です。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。