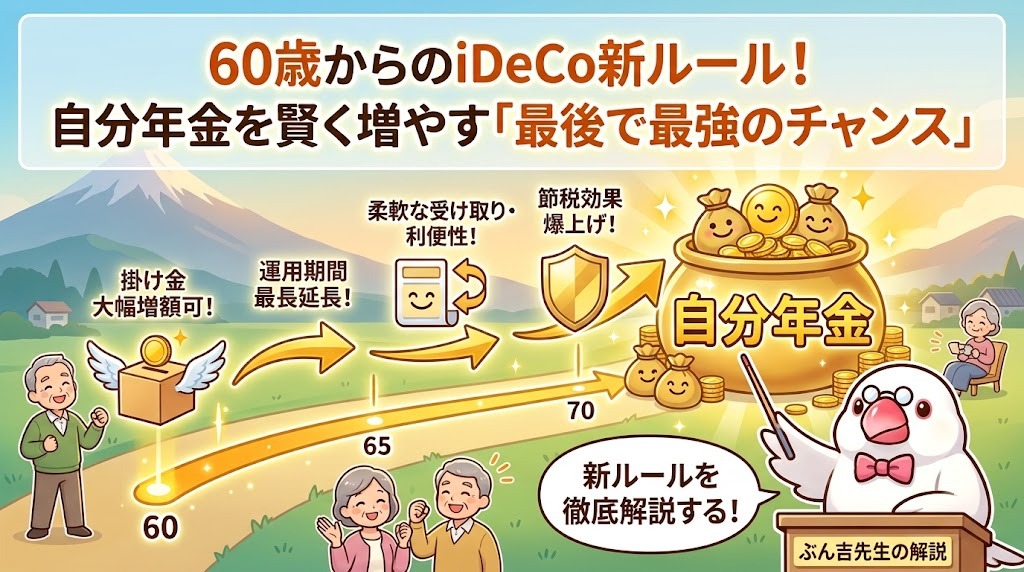
12月からiDeCoの掛け金上限が大幅アップ。60歳からの加入で節税効果も拡大!
加入期間が70歳まで延び、受け取り時の非課税枠も増やせるので老後資金作りに最適。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「60歳で定年だし、もう老後のお金を育てる時期は終わったかな……」なんて、翼を休めるのはまだ早いですよ!実は2026年12月から始まる制度改正は、60代の皆さんにこそ「最大級の追い風」が吹く内容なんです。
これから10年、賢く「自分年金」という名の頑丈な巣を作っていきましょう。わかりやすく、かつ専門的な裏技までしっかり解説しますね!
掛け金の上限が月6万2000円に!10年で1000万円超えも狙える?
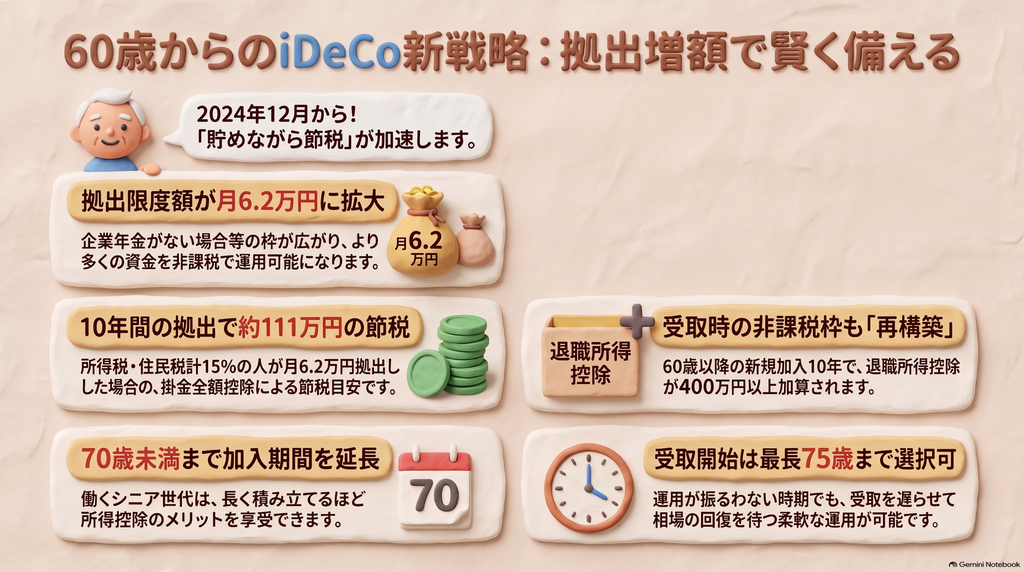
2026年12月から、iDeCoのルールが劇的に変わります。一番の注目は、企業年金がない会社で働く方の掛け金上限が、これまでの月2万3000円から6万2000円へと3倍近くに増えること。
「そんなに出して大丈夫?」と思うかもしれませんが、この増額は大きなチャンスです。
例えば、60歳から上限いっぱいの月6万2000円を10年間積み立てると、元本だけで744万円。もし利率1%の定期預金でコツコツ運用しただけでも約780万円になります。
さらに、過去のデータでは株式や債券を組み合わせた運用をした場合、平均して積立額の**1.4倍(約1041万円)**になったという結果も出ているんです。60代からでも、1000万円の大台を狙える「最後のブースト」が可能になったということですね。
70歳未満まで「現役」で積み立てられる。ただし、ここが落とし穴!
今回の改正では、iDeCoで掛け金を出せる期間が「70歳未満」まで延長されました。長く働きたい方には嬉しい話ですが、ここで僕の「鳥の目」がピカッと光る注意点があります。
老齢基礎年金を「一度でも」受け取ってしまうと、その時点でiDeCoへの新規加入や積み立てはできなくなります。
厚生年金や企業年金をもらうのはOKですが、基礎年金だけは「受給を遅らせる(繰り下げ)」にしておかないと、この最強ルールは使えません。この「受給のタイミング」が、老後資金の明暗を分ける大きなポイントになります。
働いている人なら「出した瞬間に15%の利益」が出る?
シニア世代の多くが働き続ける今、iDeCoは単なる貯蓄ではなく「最強の節税ツール」になります。
iDeCoのすごいところは、出したお金がすべて「所得」から差し引かれ、その分の税金が安くなること。 所得税と住民税を合わせて15%の税金を払っている人が、10年間で744万円を積み立てた場合、なんと合計で111.6万円も税金が戻ってきます。
銀行に預けても利息はわずかですが、iDeCoなら「お金を出した瞬間に15%の利益が確定している」ようなもの。働いている人だけが使える、魔法のような仕組みです。
受け取るときの「非課税枠」をリセットして増やす裏技
「増やすのはいいけど、最後にもらうとき税金で取られるのが怖い」という声もよく聞きます。でも、ご安心ください。60歳以降にiDeCoへ入ると、税金のかからない枠(退職所得控除)を「再利用」できるんです。
通常、この非課税枠は「1年につき40万円」増えていきます。しかし、21年目からは「1年につき70万円」へと跳ね上がります!iDeCoなら、昔の企業年金の期間も合算して計算できるので、この「70万円の波」に乗れる可能性が高いんです。
税理士の福田浩彦氏もこう指摘しています。
「60歳以降のiDeCo加入が企業年金期間を含めて21年目以降に当たれば、年に70万円ずつ、10年で700万円の非課税枠ができる」
60歳で一度退職金をもらって枠を使い切ったとしても、そこから新しく非課税の壁を築けるのは、シニア世代だけの特権。まさに「二度おいしい」仕組みですね。
もし相場が悪くなっても「待つ」という強い翼を持とう
投資には波があります。もし70歳になったとき、リーマン・ショックのような大暴落が起きて元本割れしていたら……。
そんな時も焦らなくて大丈夫です。iDeCoは加入できるのは70歳未満までですが、受け取りを開始するのは「75歳」まで遅らせることができます(ちゅいヨ!)。
相場が悪いときは無理に引き出さず、嵐が過ぎ去るのを待つ。最大15年間の運用期間をフル活用して、回復を待てるだけの「出口の柔軟さ」があるから、初心者でも安心して挑戦できるんです。
よくある疑問(FAQ)
Q1 60歳を過ぎて投資は怖いです。定期預金でも意味がありますか?
A1 もちろんあります!10年間の積立で111万円以上の節税になるなら、それは「年利15%の運用」に相当します。元本保証の定期預金を選んでも、税金が安くなる分だけで圧倒的に得をする計算です。
Q2 すでに年金をもらっていてもiDeCoに入れますか?
A2 厚生年金をもらっているのは問題ありません。ただし、老齢基礎年金を「一回でも」受け取るとアウトです。iDeCoを始めたいなら、基礎年金の受け取りボタンを押す前に検討してくださいね。
Q3 昔の企業年金の資産を移すと、どんなメリットがありますか?
A3 資産を移すと、昔の加入期間も「非課税枠(退職所得控除)」の計算にカウントされます。これにより、受け取る際の税金がさらに安くなりやすくなるという、大きなメリットがありますよ。
まとめと未来への提言
2026年12月からの新ルールは、60歳からの資産形成を「最後で最強」のものに変えてくれます。
現役時代の税金をガッツリ抑えつつ、将来の非課税枠をもう一度作り直す。この賢い選択をするだけで、人生100年時代の安心感はまるで違ったものになります。
あなたは、今の節税による「手取りアップ」と、将来の「非課税での受け取り」、どちらに一番魅力を感じましたか?
専門家としての一言(司法書士・1級FPの視点)
iDeCoは老後の自分を守るだけでなく、万が一の際の「相続対策」にもなります。iDeCoの資産は相続時に『死亡退職金』として扱われ、相続税の非課税枠(500万円×法定相続人数)を活用できるからです。自分へのご褒美と家族への愛、その両方を叶える手段として、ぜひ早めの検討をお勧めします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。