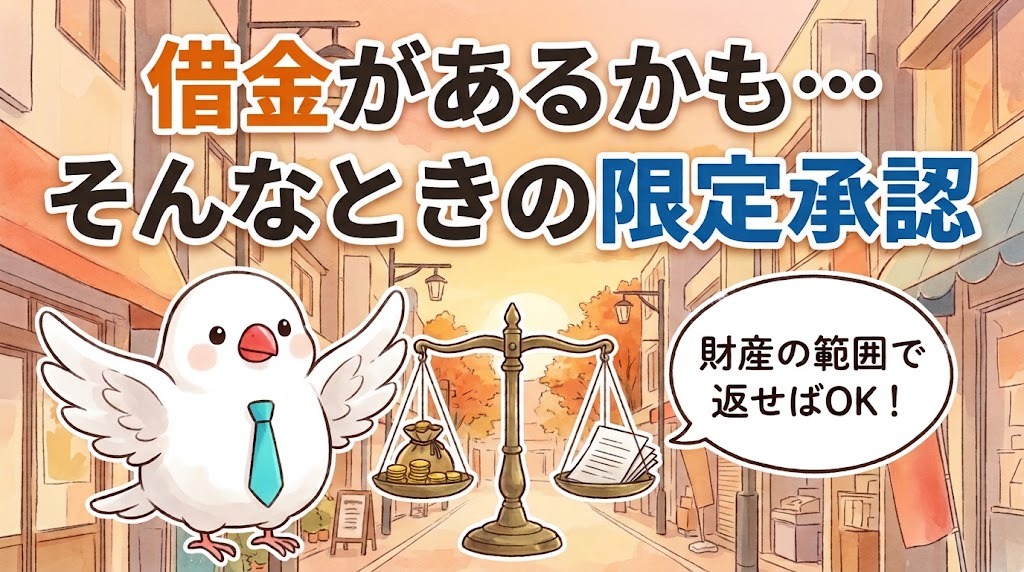
限定承認は、相続したプラスの財産の範囲内で借金を返し、それ以上は負担しなくてよい相続の方法です。相続人全員でそろって、3か月以内に家庭裁判所へ申し立てる必要があります。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺の商店街には、親の代から続くお店がたくさんありますね。「父が商売をしていたので、借金があるかもしれない。でも実家は残したい…」そんなご相談を受けることがあります。相続放棄をすると、実家も含めてすべて手放すことになります。そこで選択肢になるのが「限定承認」です。今日は、この少し珍しい方法を皆さんにもわかるように解説するヨ。
相続には「単純承認」「相続放棄」「限定承認」の3つの道
相続が始まると、相続人は次の3つの中から選ぶことになります。
- 単純承認:プラスの財産も借金もすべて引き継ぐ(何もしなければこれになります)
- 相続放棄:プラスの財産も借金も一切引き継がない
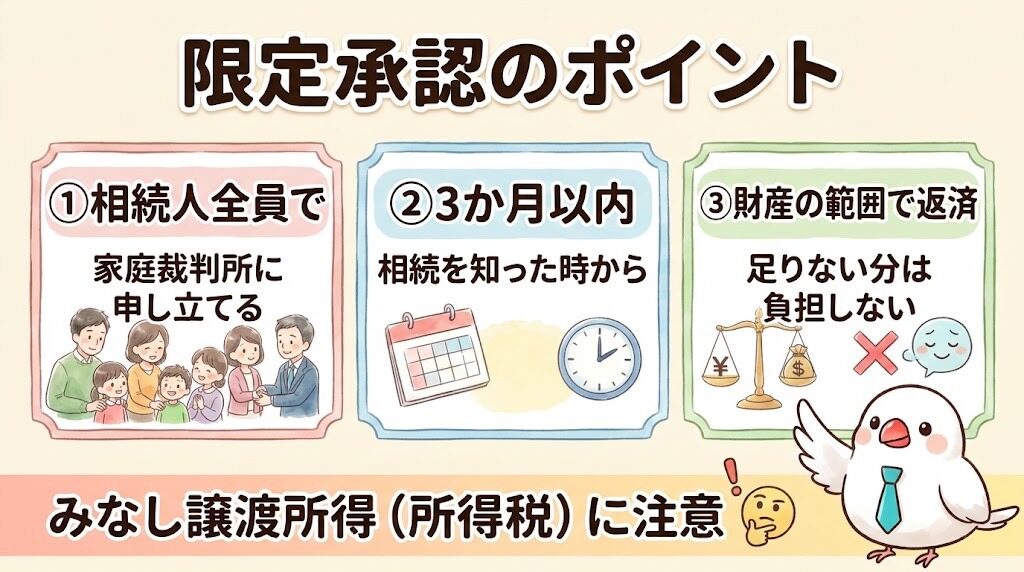
- 限定承認:プラスの財産の範囲内で借金を返し、足りない分は負担しない
限定承認は、いわば「財産と借金のどちらが多いかわからない」ときの安全ネットです。ちゅい!
相続人全員でそろって、3か月以内に申し立てる
限定承認は、相続人全員が共同で家庭裁判所に申し立てなければなりません。一人でも「単純承認したい」という人がいると使えないのが、相続放棄との大きな違いです(相続放棄をした人は、最初から相続人でなかったものとして扱われます)。
期限は、自己のために相続の開始があったことを知った時から3か月以内です。財産目録を作って提出する必要があるため、財産の調査は早めに始めましょう。
申し立てた後は「清算」の手続きが続く
限定承認が認められると、相続財産の清算手続きが始まります。
- 債権者に対して、一定の期間内に請求するよう官報で公告する
- 財産を換金して、債権者に返済する
- 返済しても財産が残れば、相続人が受け取る
手続きは数か月から1年以上かかることもあり、相続放棄に比べると手間と費用がかかります。鳥が巣立つ前に羽をととのえるように、準備がとても大切だね。
実家を残したいときは「先買権」という方法も
限定承認では、相続財産は原則として売却して清算します。ただし、相続人は家庭裁判所が選任した鑑定人の評価額を支払うことで、その財産を優先的に取得することができます(先買権)。
「借金はあるかもしれないけれど、実家だけは手元に残したい」という場合に検討される方法です。ちゅい!
見落としがちな税金の注意点
限定承認をすると、亡くなった方が財産を時価で売ったものとみなして、所得税がかかる場合があります(みなし譲渡所得)。たとえば、昔安く買った土地が値上がりしている場合などです。
この所得税は、相続人が亡くなった方に代わって準確定申告をして納めることになります。限定承認を選ぶ前に、税金の面も含めて検討しておくことが大切だヨ。
よくある疑問(FAQ)
Q1. 相続人の一人が相続放棄をしました。残りの相続人で限定承認できますか?
A. 相続放棄をした人は最初から相続人でなかったものとして扱われるため、残りの相続人全員がそろえば限定承認を申し立てることができます。
Q2. 3か月では財産の調査が終わりません。
A. 期間内に家庭裁判所へ申し立てれば、熟慮期間の延長が認められることがあります。
Q3. 限定承認と相続放棄、どちらを選べばいいですか?
A. 借金が明らかに多い場合は相続放棄、財産と借金のどちらが多いかわからない場合や残したい財産がある場合は限定承認が候補になります。手間や税金も含めて比べることが大切です。
まとめと未来への提言
限定承認は、プラスの財産の範囲内で借金を返せばよい相続の方法です。ただし、相続人全員での申立て、清算の手続き、みなし譲渡所得など、注意点も多くあります。あなたのご家族に「借金があるかもしれない」という心配はありませんか?
専門家としての一言(司法書士・1級FPの視点)
限定承認は、財産調査、家庭裁判所への申述、官報公告、換価と弁済、税務申告と、多くの手続きが連続する専門性の高い制度です。期限内に適切な判断をするためには、相続開始直後から財産と負債の全体像を把握することが重要です。当法人では、戸籍の収集と相続人の確定、財産調査、相続放棄や限定承認の申述書類の作成支援、その後の相続登記や遺産承継業務まで一貫して対応し、1級FPとして資金面の検討もお手伝いいたします。無料相談・オンライン相談をお気軽にご利用ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。