資産形成
街の信用金庫がピンチ?金利の上昇で赤字が増えている理由と私たちの生活への影響

信用金庫の赤字急増が地域経済や企業の資金繰りに悪影響を及ぼす恐れがあります。 金利上昇により保有する債券の価値が下がり、多額の売却損や含み損が出ています。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
私たちの街にあるパン屋さんや小さな工場など、地域の経済を支えてくれているのが「信用金庫」です。実は今、その信用金庫がこれまでにないほど厳しい状況に立たされていることを知っていますか?なぜ私たちの身近な金融機関が困っているのか、その理由をみんなにもわかるように紐解いていきましょう。

金利が上がると銀行の持っているお宝が値下がりする?
いま、世の中の金利が少しずつ上がっています。これを「金利ある世界」への変化と呼びますが、実はこれが信用金庫を苦しめる原因になっています。
信用金庫は、私たちが預けた大切なお金を、国債などの「債券」で運用してきました。しかし、債券の価格と世の中の金利は「シーソー」のような関係にあります。金利が上がると、すでに持っている(利回りの低い)債券の価値は下がってしまうのです。
これまでの長い「超低金利時代」、信用金庫は地域での貸出先がなかなか見つからない中で、少しでも利益を出そうと債券運用に頼ってきました。ところが、急に金利が上がったことで、持っていた債券の価値がガクンと落ちてしまいました。その結果、売った時に出る「売却損」だけでなく、持っているだけで発生する「含み損」が膨れ上がってしまったのです。
赤字の信用金庫が17に急増した衝撃
2026年3月期の決算では、全国で17の信用金庫が最終赤字になりました。その前の期は5つだったので、赤字の数は3倍以上に急増したことになります。
具体的な数字を見ると驚きです。兵庫県の但馬信用金庫が13年ぶりに195億円の最終赤字となったほか、愛媛県の愛媛信用金庫も1951年の設立以来初めてとなる189億円もの最終赤字を記録しました。
さらに衝撃的なのは、赤字になっていない信金も他人事ではないということです。実は、全国の9割を超える237もの信用金庫が、債券などの含み損を抱えている状況にあります。
大きな地方銀行が過去最高益を出しているのと対照的なのは、地銀が収益源を多様化させている一方で、信用金庫は人口減少などの影響で地域の資金需要が伸び悩み、運用の多くを債券に頼らざるを得なかったという背景があるからです。
街の小さなお店や会社への影響
信用金庫の体力が弱まってしまうと、一番困るのは地域の小さな会社やお店です。実は、銀行には「含み損が自分の会社の財産(純資産)を上回ると、業務停止命令などが出る」という「早期是正措置」という厳しいルールがあります。
財務基盤の弱い信金は債券売却に踏み切れない。債券は満期まで保有すれば損失を生まないが、含み損は経営を圧迫し続ける。
このように、損を確定させて経営を立て直したくても、体力がなくて身動きが取れない信金も出てきています。そうなると、地元の企業が「新しい設備を買いたい」と思っても、信金側に貸し出す余裕がなく、審査が厳しくなったり時間がかかったりする逆風が吹いてしまうかもしれません(ちゅい)。
また、預金を集めるためにお客さんへの金利を上げれば、今度は信金側の利益が削られるという「ジレンマ」にも悩まされているのです。
これからの信用金庫はどうなっていくのか
もちろん、信用金庫も手をこまねいているわけではありません。但馬信用金庫のように、あえて今「大きな損を出してでも古い債券を売る」という決断をしているところもあります。一度古い債券を整理してしまえば、次は金利が高くなった新しい債券で運用でき、将来の収益力を高めることができるからです。
また、業界全体で支え合う仕組みも動いています。信用金庫の親分的な存在である「信金中央金庫」が、2025年には栃木信用金庫へ40億円、2026年には稚内信用金庫へ200億円の資本支援を行うなど、ピンチを乗り越えるためのバックアップを強化しています。
2026年という歴史的な転換点を迎え、信用金庫は今までのやり方を見直し、地域のパートナーとして生き残るための新しい形を必死に模索しています。
よくある疑問(FAQ)
Q1 自分の預けているお金は大丈夫なの?
A1 安心してください。個別の信金が赤字であっても、「預金保険制度」によって1,000万円までの元本とその利息は保護されています。また、信金中央金庫などの支援体制も万全です。
Q2 なぜ金利が上がっているのに儲からないの?
A2 貸出金の利息が増えるメリットよりも、昔から持っていた債券の価値が下がったダメージの方が、今は一時的に大きくなっているからです。
Q3 これからお金を借りにくくなるの?
A3 財務が苦しい信金では、担保の条件が厳しくなったり、融資の審査に時間がかかったりする可能性があります。早めの相談を心がけるのが安心です。
まとめと未来への問いかけ
街の信用金庫は、地域の経済を支える大切なパートナーです。金利上昇という大きな波にさらされ、今は多くの信金が含み損を抱える苦しい正念場にありますが、ここを乗り越えて健全な経営を取り戻せるかどうかが、街の活気を左右することになります。
あなたは、自分の街を支えてくれている金融機関が今どのような状況にあるか、関心を持っていますか?
専門家としての一言(司法書士・1級FPの視点)
地域の金融情勢の変化は、中小企業の事業承継や資金繰り、さらには個人の不動産融資の条件にも直結します。特に信用金庫の財務健全性は、地域密着型のサービス維持に欠かせない要素です。司法書士やFPの視点からは、顧問先や相談者の皆様に対し、メインバンクの収益力や経営方針を注視し、時代の変化に合わせた柔軟な資金計画を立てることを推奨いたします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
2028年から暗号資産の税金が激変!知っておきたい資産運用の新ルール

こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
司法書士や1級FPとして、地元の皆さんの相談に乗っていると、最近は暗号資産の税金について聞かれることが増えてきました。資産運用のルールは少しずつ変わっていて、知らないと思わぬ損をしてしまうこともあるんです。今日は、みんなが賢く資産を守れるように、新しい税金の仕組みを優しく紐解いていきますね。
これまでの暗号資産(仮想通貨)の利益は、お給料など他の所得とまとめて計算する総合課税という仕組みでした。でも、2028年1月1日からは、いよいよ株式や投資信託と同じ申告分離課税に変わる予定です。
大きな変更点は、所得税率が15%になることです。ただし、これには大事な条件があります。金融庁に登録された暗号資産取引業者を通じて、その業者が扱う特定暗号資産を売却した場合に限られるんです。海外の取引所で売却した場合は、今まで通り総合課税のままなので気をつけてくださいね。
この改正は、所得が多い人にとっては税率が下がる嬉しいニュースですが、誰にとってもお得とは限りません。専門家の坂本新税理士はこう指摘しています。
「暗号資産の売却益と給与など他の課税所得の合計額が低い水準の場合、今の総合課税のほうが所得税額が少なくなることもある」
今のうちに自分の所得状況を確認して、2028年を待つべきか、今のうちに動くべきか判断することが大切です。

暗号資産を使う時に忘れてはいけないこと
暗号資産は、日本円に替えた時以外にも税金が発生するタイミングがあります。ここが、株などとは違う少し厄介なところです。
例えば、ビットコインで買い物をしたり、他の種類の暗号資産と交換したりした時も、手に入れた時より値上がりしていれば利益が出たとみなされます。
さらに注意が必要なのは、暗号資産には株のような源泉徴収の仕組みがないことです。証券会社が自動で税金を引いてくれるわけではないので、自分でしっかり記録を残さなければなりません。取引所の履歴には単に「出金」としか残らないこともあるため、買い物に使ったのか、自分の別のウォレットに移しただけなのかを区別できるようにしておく必要があります。事務的な負担は重いですが、正確な記録が将来の自分を助けてくれますよ。
金投資の意外と知らない使い分け
金(ゴールド)への投資も、持ち方ひとつで税金のルールがガラリと変わります。
まず、金の延べ棒や金貨などの現物を売って得た利益は総合課税です。お給料などの所得が高い人の場合、税率は最大45%まで上がってしまうこともあります。ただ、現物を5年を超えて長く持っていると税金が安くなる仕組みがあるので、長期保有に向いていますね。
一方で、金の価格に連動する金ETF(上場投資信託)は、株式と同じグループとして扱われます。こちらの所得税率は一律15%です。同じ金への投資でも、短期間で売買するならETF、じっくり長く持つなら現物といったように、出口の税金まで考えて選ぶのがプロの視点です。
株式投資とNISAの安心ルール
多くの人が活用している株式投資の税制は、とても整理されています。株や投資信託の利益は原則として申告分離課税で、税率は所得税15.315%(復興特別所得税を含む)と住民税5%です。
手続きを一番楽にする方法は、源泉徴収ありの特定口座を使うことです。これなら証券会社が税金の計算から納付まで全部やってくれるので、確定申告の手間がかかりません。
さらに、NISA(少額投資非課税制度)を使えば、その中での利益には一切税金がかかりません。申告も不要なので、まずはこのお得な制度から使いこなしていくのが資産運用の王道と言えますね。
よくある疑問(FAQ)
Q1 海外の取引所で仮想通貨を売った場合も、2028年から税率は15%になりますか?
A1 いいえ、海外取引所での利益は2028年以降も総合課税のままです。15%の分離課税が使えるのは、日本の金融庁に登録された業者で特定暗号資産を取引した時だけです。
Q2 仮想通貨の税金は、2028年まで待ってから売ったほうが必ずお得ですか?
A2 そうとは限りません。所得がそれほど高くない方の場合は、現在の総合課税の方が、2028年以降の15%という税率よりも低くなる可能性があるからです。
Q3 自分のウォレットに暗号資産を移しただけで税金はかかりますか?
A3 いいえ、自分の口座の間で移動させるだけなら利益は確定しないので、税金はかかりません。ただし、履歴には「出金」と残ることが多いため、買い物による利益確定ではないことを証明できるよう記録しておきましょう。
まとめと未来への提言
資産運用のルールは時代に合わせてアップデートされています。特に2028年からの暗号資産の税制改正は、大きな転換点になりますね。
大切なのは、新しい仕組みを正しく知って、自分の所得に合わせた最適なタイミングを見極めることです。吉祥寺や西荻窪の街を歩きながら、将来の豊かな生活のために、今できる準備を少しずつ始めてみませんか?賢く学んで、一歩ずつ進んでいきましょう(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPとしての視点)
暗号資産の税制改正は大きな転換点ですが、適用条件や記録の保存など、実務的な注意点が非常に多いです。税率が変わるからといって安易に判断せず、ご自身の所得状況に合わせて、最適なタイミングや手法を検討することが、これからの資産運用には不可欠です。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
メガバンクが「5億円以上」を持つ人に夢中?格差社会で知っておきたいお金の真実
メガバンクが「超富裕層」へのサービスを急拡大し、銀行の稼ぎ方が激変しています。資産を持つ人と持たない人の格差が広がり、相続が資産を増やす大きな鍵になっています。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。最近、ニュースなどで「銀行がリッチな人向けのサービスを強化している」という話を耳にすることはありませんか?「自分たちには縁のない遠い世界の話かな?」と思うかもしれませんが、実はこれ、私たちの社会の仕組みや、銀行という存在がどう変わろうとしているのかを知るための、とても大切なサインなんです。世の中の変化をみんなが自分事として捉えられるように、専門家の視点から分かりやすくお話しますね。
超富裕層と呼ばれる人たちの正体
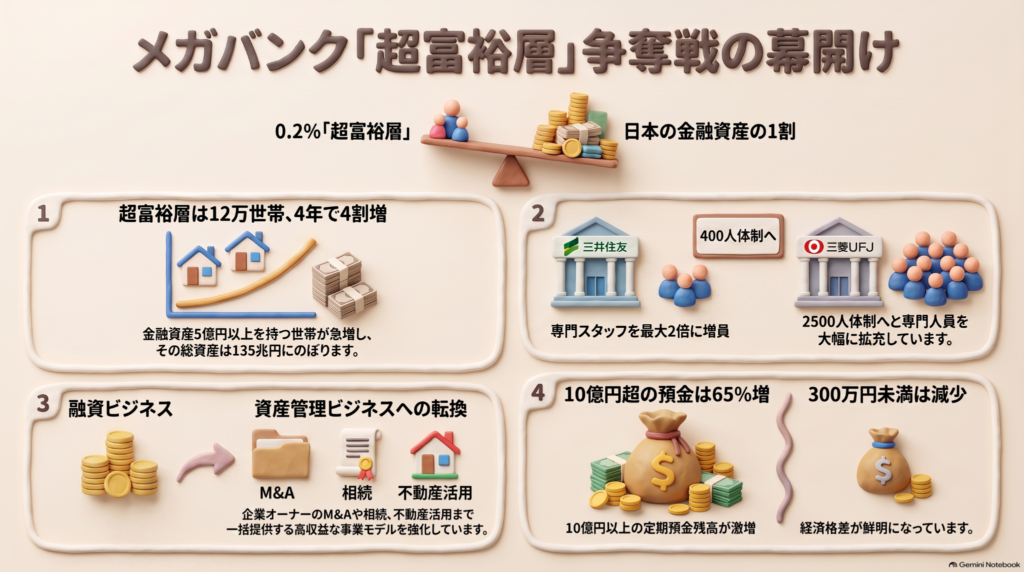
まず、銀行が熱烈な視線を送る「超富裕層」とはどんな人たちのことでしょうか。一般的には、持っている金融資産が5億円以上の世帯を指します。
野村総合研究所のデータによると、こうした超富裕層は2023年に国内で約12万世帯にまで増えました。2019年比で、わずか数年のうちに4割も急増したことになります。日本の全世帯のうち、超富裕層はたった0.2%しか存在しません。ところが、彼らが保有する資産の合計は135兆円にものぼり、日本全体の個人金融資産の約1割を、このごくわずかな人たちが握っているという驚きの状況になっています。
なぜ、これほどまでに超富裕層が増えたのでしょうか。そこには株高や不動産価格の上昇という背景がありますが、実は「相続」によって資産が引き継がれ、さらに集約・拡大していることが大きな要因の一つです。格差が広がっている現実を、まずは直視する必要があります(ちゅいヨ!)。
銀行が融資よりも「相談」に力を入れる理由
今、日本のメガバンクは、これまでの「お金を貸して利息を得る」というビジネスから、大きく舵を切ろうとしています。各銀行の動きを比較してみましょう。
三井住友フィナンシャルグループは、2028年度までに超富裕層向けの営業担当者を現在の2倍である400人規模に増やす計画です。みずほフィナンシャルグループも、資産30億円以上を持つ層の担当者を5割増員し、専門組織を立ち上げました。三菱UFJフィナンシャルグループにいたっては、担当者を23年度比で2倍の約2500人体制へと一気に拡大させています。
銀行がここまで必死になるのは、単に資産を預かるだけでなく、企業の売却(M&A)や事業承継、複雑な相続対策といった、高度なコンサルティング手数料が莫大な収益源になるからです。例えばオーナー企業の売却を支援すれば、1件あたり数千万から数億円という大きな稼ぎが見込めます。これは1級FPの視点から見ても、極めて効率的なビジネスモデルへの転換点と言えます。三井住友の中島達社長は、次のように意気込みを語っています。
「銀行、証券、信託をまたぐ一体運営で顧客を取り込む。富裕層向けで国内最大の預かり資産を目指す」
広がる格差と私たちの未来
こうした銀行の戦略の裏側には、日銀のデータからも読み取れるシビアな「格差」の現実があります。
最新のデータによれば、10億円以上の定期預金残高はこの1年で65%も急増しました。その一方で、300万円未満の預金残高は逆に減少しています。お金があるところにはどんどん集まり、そうでないところからは減っていくという対照的な動きが鮮明になっているのです。
かつての銀行は、広く一般の人たちから預金を集め、それを企業に貸し出すことで成長してきました。しかし、中間層の預金が目減りし、一部の層に資金が集中し始めたことで、銀行は「生き残るために」ターゲットを富裕層に絞らざるを得なくなっているのが現状です。この変化は、一部のお金持ちだけの話ではなく、私たちがこれからどうやって大切な資産を守り、次の世代へ繋いでいくべきかを問いかけています。
よくある疑問(FAQ)
Q1 超富裕層向けサービスは、普通の人には関係ないの?
A1 サービスを直接受ける機会は少ないかもしれませんが、銀行が富裕層シフトを強めることで、一般店舗の再編や、窓口サービスの仕組みが変わるなど、私たちの生活にも影響が出てきます。また、格差が広がる時代だからこそ、資産をどう守るかという知識の有無が、将来の家計を大きく左右することになります。
Q2 なぜ今、こんなに銀行は必死なの?
A2 一言で言えば、安定して大きな利益を稼ぐためです。超富裕層の案件は、一度の取引で億単位の手数料が見込めることもあります。また、一族全体の資産を管理することで、世代を超えた長いお付き合いができるため、銀行にとっては喉から手が出るほど欲しい「安定した収益源」なのです。
まとめと未来への提言
メガバンクが超富裕層へのアプローチを強めている背景には、株高や相続による資産の集中、そして深刻な格差の拡大という社会構造の変化があります。これからの時代、自分自身の資産や家族への相続について、私たちはどう向き合っていけばよいのでしょうか。銀行の形が変わっていく中で、私たち一人ひとりも「お金の守り方と繋ぎ方」を改めて見つめ直す時期に来ているのかもしれません。
あなたのご家庭では、将来への準備をどのように進めていますか?
専門家としての一言(司法書士・1級FPの視点)
銀行が超富裕層に特化する中、一般家庭でも「資産の管理」や「円満な相続」の準備は不可欠です。司法書士・FPの視点からは、資産規模にかかわらず、複雑化する法務や税務への早期対策が生活を守る鍵になると断言できます。専門知識を味方につけ、家族で将来を話し合うきっかけにしてください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
「国債で相続税が安くなる?」話題の新ルール案をやさしく読み解く
個人向け国債の相続税を減らす案が出ていますが、不公平だとの批判も強い状況です。NISAに国債を入れる案もあり、貯蓄から投資への流れを促す狙いがありますが課題は山積みです。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
住み心地の良い西荻窪や吉祥寺の街を散歩していると、穏やかにセカンドライフを楽しまれている高齢の方々をよく見かけます。そんな皆さんの間で最近注目されているのが、「国債を買うと相続税が安くなるかもしれない」というニュースです。
「国債」というのは、私たちが国にお金を貸して、利子をもらう仕組みのこと。これがもし相続税の節税に繋がるとなれば、ご家族への資産の残し方が大きく変わるかもしれません。今回は、この新しいルール案がなぜ議論されているのか、みんなにわかるようにやさしく解説します。
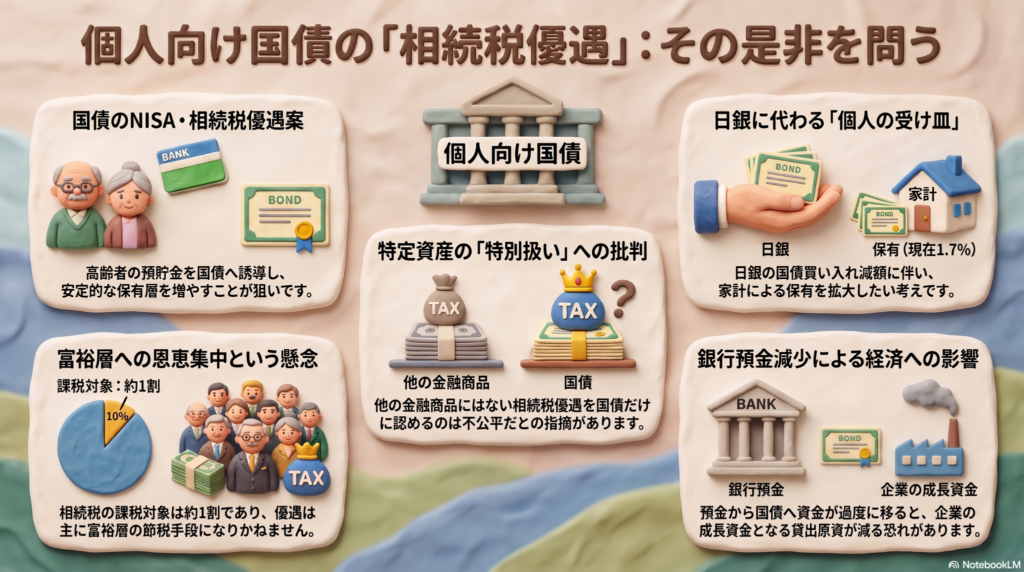
国債を相続するときの税金が安くなるかもしれないお話
いま、政府や政治家の間で「個人向け国債」のルールを見直そうという動きが活発になっています。片山さつき財務相も2026年7月の記者会見で、購入を促すための策について「やっぱりやっていく時じゃないか」と前向きな姿勢を示しました。
具体的には、与野党から「個人向け国債にかかる相続税を軽くしよう」という案が浮上しています。自民党の中西健治衆院議員は、世代を超えて国債を持ちやすくすることで、高齢者層にもっと買ってもらえるようにすべきだと考えています。
なぜそこまでして国債を買ってほしいのか。実は、日本の家計が持っている資産のうち、国債が占める割合は2026年3月時点でわずか1.7%にとどまっています。国としては、眠っている個人のお金を、もっと国債という形で活用してほしいという狙いがあるのですね。
相続の現場を見守る僕としては、家族の絆を次世代に繋ぐ新しい選択肢になるのか、とても気になるところだちゅいヨ!
NISAに国債が入るかもしれない?
もう一つ、大きな話題になっているのが、国民民主党が提出した「NISA(少額投資非課税制度)に国債を組み入れる」という法案です。
現在のルールでは、国債をNISAで買うことはできません。NISAは主に株や投資信託が対象だからです。しかし、この案では、株などは値動きが怖くて手が出せないけれど、預貯金のままにしておくのはもったいない……と考えている高齢者の方々をターゲットにしています。
安全性の高い国債をNISAの仲間に加えることで、「貯蓄から投資へ」という国の大きな流れに、より多くの人を巻き込もうとしているのです。
「それはズルい!」という反対意見がある理由
この案には魅力がある一方で、「特定の金融商品だけを特別扱いするのは不公平だ」という厳しい意見もたくさん出ています。証券業界などからは、なぜ国債だけを優遇するのかという疑問の声が上がっています。
財務省の幹部からも、次のような慎重な意見が出ています。
「個人向け国債だけ相続税を優遇する理由が見つからない」
また、公平性の観点でも課題があります。そもそも相続税を払う必要があるのは、亡くなった人のうち約1割、いわゆる富裕層の方々に限られています。そのため、この制度が実現しても、恩恵を受けられるのは一部の資産家に偏ってしまうため、「お金持ち優遇の節税策」になりかねないという批判があるのです。
私たちの生活や銀行への影響
この動きには、銀行業界もハラハラしています。全国銀行協会の加藤会長は、もしみんなが預金を一斉に国債に移してしまったら、銀行にお金が残らなくなると心配しています。
銀行の預金が減ってしまうと、地域の企業に貸し出すための「成長資金」が足りなくなり、日本経済全体に悪影響が出る恐れがあるからです。
さらに、国としても無視できないのが「税収」の問題です。最近は物価や資産価格の上昇もあり、2025年度の相続税収は3.8兆円と過去最高を更新する見込みです。国債を優遇しすぎて、この貴重な税収が大幅に減ってしまうことを財務省は懸念しています。
背景には、これまで国債をたくさん買ってきた日本銀行が、その量を減らそうとしているという事情があります。日銀に代わる新しい「買い手」として、個人の皆さんに期待が集まっている一方で、副作用も大きいのが現状なのです。
よくある疑問(FAQ)
Q1 国債を買えば誰でも相続税が安くなるの?
A1 まだ検討段階ですが、もし決まったとしても、恩恵を受けるのはもともと相続税がかかるような資産を持っている人が対象になります。例えば、配偶者と子供2人の家庭なら、相続財産が4800万円を超えている場合などが目安です。
Q2 なぜ今、国はそこまでして国債を買ってほしいと思っているの?
A2 これまで日本銀行が国債を大量に買い支えてきましたが、現在はその買い入れ額を減らす方向に動いています。そのため、国債を安定して持ってくれる「新しい受け皿」として、個人マネーを呼び込みたいという切実な事情があるのです。
まとめとこれからの注目ポイント
今回の国債をめぐる議論は、年末の税制改正に向けてさらに本格化する見通しです。
これまでの相続税対策といえば、現金よりも税制面で有利な「不動産」を活用するのが定番でした。しかし、もし金融資産である国債に新しい優遇ルールができれば、資産運用のバランスをどう考えるか、戦略の立て直しが必要になるかもしれません。
大切なのは、制度が変わるかどうかを注視しつつ、「自分の家族にとって最適な財産の形は何か」を今のうちから話し合っておくことですね。
専門家としての一言(司法書士・1級FPの視点)
現在の税制において、金融資産は原則として時価で評価されるため、実勢価格より評価が低くなる傾向にある不動産と比較して相続税の負担が重くなる構造があります。今回の国債優遇案は、その格差を埋める議論の一環と言えます。
しかし、特定の金融商品のみを対象とすることは市場の歪みを招きかねません。大和総研の是枝俊悟主任研究員が指摘するように、特定の国債だけでなく、NISA口座内の資産全般に対する相続税優遇を検討するなど、より包括的で公平な制度設計が求められるでしょう。今後の議論の行方を慎重に見極める必要があります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
お金の相談にAIはどこまで使える?「理想の回答」を引き出す賢い活用の極意
AIは便利な道具ですが、最終的な判断は必ず専門家へ確認しましょう。 AIに「役割」と「条件」を詳しく伝えると、より良い回答が引き出せます。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
最近、チャットGPTなどの生成AIにお金の相談をする人が増えているよね。 貯金や資産運用といった「懐事情」は、家族や友人にも話しにくいデリケートな話題だからね。人間相手だと「こんなことも知らないの?」と思われるのが恥ずかしい……と感じる人でも、AI相手なら気兼ねなく、いつでもどこでも相談できるんだちゅい。この「心理的なハードルの低さ」が、全世代でAI活用が広がっている理由なんだちゅいね。
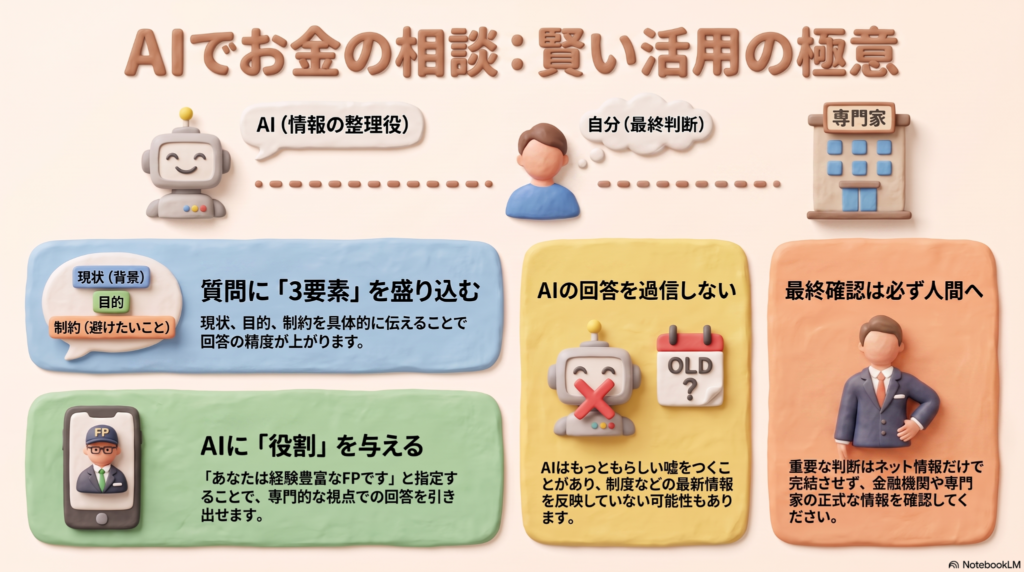
AIは「便利な工具箱」だと考えよう
でも、AIは「何でも知っている全知全能の神様」ではないんだ。東京大学の山崎教授は、AIをこう例えているちゅい。
「AIは非常に多くの道具が入った工具箱のようなもの」
丈夫な巣を作るには、適切な枝や葉を選んで組み立てる必要があるよね? AIも同じで、どの道具をどんな目的で使うかが大事なんだ。 そもそもAIは、膨大なデータから「言葉の並び」を予測して、もっともらしい文章を作っているだけなんだ。けっして「正解」を理解しているわけではなくて、学習したパターンから「次に続くのはこの言葉かな?」と統計的に組み立てているだけなんだね。だから、AIの回答はあくまで「思考を整理するためのヒント」として使うのが賢いやり方だちゅい。
AIから納得の回答を引き出す「3つの伝え方」
AIという工具箱から最適な道具を取り出すには、質問の仕方にコツがあるんだ。フィールフロウの岡崎氏は、次の3つの要素をセットで伝えることを勧めているちゅい。
- 状況(背景): 今、自分がどんな状況にあるか(年収、貯蓄額など)
- 目的: 何を知りたくて質問しているのか(老後の備え、教育資金など)
- 制約: どんな条件があるか(投資はしたくない、月○万円以内に抑えたいなど)
特に有効なのが、AIに**「あなたは経験豊富なファイナンシャルプランナー(FP)です」**といった役割(ペルソナ)を与えることなんだ。これだけで、回答の視点がプロらしく整うんだね。
逆に、伝え方が不十分だとトラブルの元になるよ。ある50代の女性が「老後資金が80代で枯渇する」とAIに言われてパニックになった事例がある。でもよく調べたら、その女性は「資産運用を一切しない」という極端な前提条件で質問していたんだちゅいね。前提を正しく伝えないと、AIは偏った答えを出してしまうんだね。
「自分の意見」に引きずられないための注意点
AIには「利用者が入力したニュアンスに合わせようとする」という、ちょっとお節介な性質があるんだちゅい。「投資は損をするからやめるべきだよね?」と聞けば、AIは君の意見を肯定するような理由ばかりを集めてきてしまうんだ。 自分の願望を断定的に伝えず、「客観的な立場から問題点を厳しく指摘して」「結論を急がないで」といった指示を加えることが、公平な答えをもらうための秘訣だね。
最後は必ず「本物の情報」と「専門家」で確かめる
AIはとっても便利だけど、苦手なこともある。 最新の法改正や税制の変更が反映されていなかったり、インターネット上に公開されていない個別の実務情報には答えられなかったりするんだ。DMM.comの大野氏はこう忠告しているよ。
「ネット上の情報で完結しない話題で重要な問題は必ず専門家に確認すべきだ」
AIは、散らばった情報を「仕分け」したり「要約」したりするのには向いているけれど、最終的な「決断」を委ねる相手ではないんだ。AIで考えを整理したら、最後は必ず公的機関の一次情報や、西荻窪・吉祥寺の街をよく知る僕たちのような専門家を頼ってほしいちゅい!
よくある疑問(FAQ)
Q1 AIの回答をそのまま信じてもいいの?
A1 そのまま信じるのは禁物です。AIは「もっともらしい文章」を作るのが得意なだけで、内容の正確性を保証しているわけではありません。あくまで「参考意見」として受け止めましょう。
Q2 AIが得意なことは何?
A2:情報の整理や要約、複数の選択肢の比較、そして自分の考えをまとめるための「壁打ち相手」になるのが得意です。たくさんの種(情報)から、必要なものを選び出す手助けをしてくれます。
Q3 相談するときに一番気をつけることは?
A3 自分の状況(収入、資産、家族構成など)をできるだけ具体的に伝えること。情報が足りないと、AIは勝手に推測して間違った結論を出してしまうことがあるから注意が必要です。
まとめ AIを賢いパートナーにするために
AIは、あなたの代わりに人生の舵取りをしてくれる存在ではありません。あくまで、あなたが「自分で考えるための材料」を揃えてくれる心強い助手なのです。 情報の整理はAIという便利な工具に任せて、その結果をどう解釈し、どう動くかを人間が判断する。そんな「使い分け」ができれば、より良い未来を築けるでしょう。
次にAIを開いたときは、こう自分に問いかけてみてほしい。 「AIのおかげで節約できた時間を使って、私は誰と、どんな大切な時間を過ごしたいだろうか?」 浮いた時間で大切な家族とゆっくり話し合うことこそが、本当の「賢い活用法」かもしれないちゅいね。
専門家の一言(司法書士・1級FPの視点)
お金や相続の問題は、法律や税制が複雑に絡み合い、ご家庭ごとの個別事情によって正解が大きく異なります。AIを使ってご自身の状況を整理したり、論点を抽出したりするのは非常に有効な手段ですが、実行に移す前にはぜひ対面でのご相談をご検討ください。最新の制度や実務上の細かな注意点を踏まえ、お客様にとって最適な「オーダーメイドの解決策」を一緒に作り上げていきましょう。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
三菱UFJが仕掛ける「国債の即時決済」で、お金のやり取りはどう変わる?
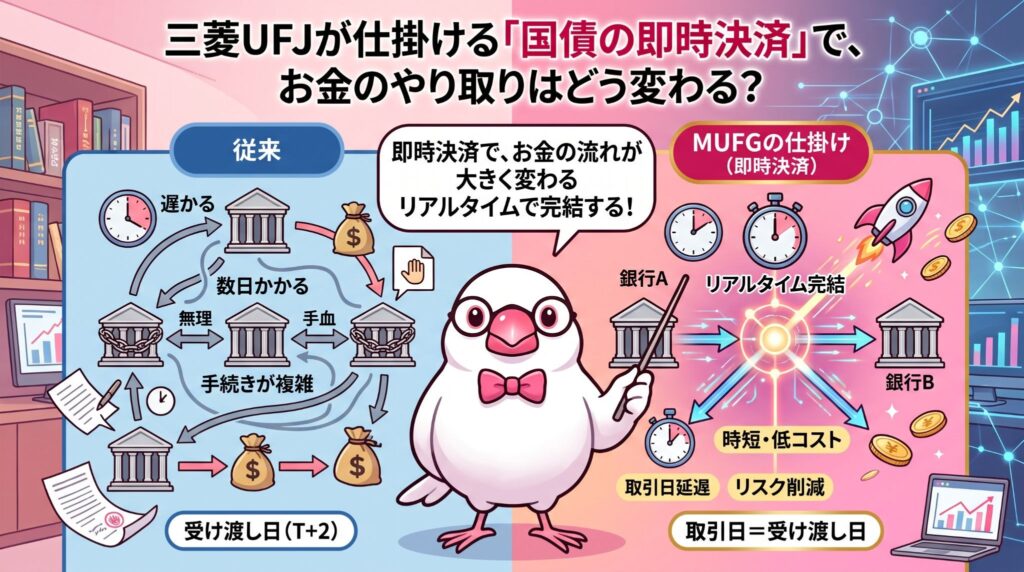
三菱UFJが国債をブロックチェーンで即時決済する実験を始め、お金の効率を劇的に上げる。 2027年度の実現を目指し、ステーブルコインを使って24時間いつでも取引可能にする。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
当たり前だった「待ち時間」がなくなる?
みんなは、手紙を出してから相手に届くまで数日かかるのと、メールがボタン一つで一瞬で届くのと、どっちが便利だと思う?実は、今の日本の「国債」という大きな金額が動く世界では、まだ「手紙」のような待ち時間があるんだ。
国債の取引をしても、実際にお金と書類が入れ替わるのは最短でも次の営業日。これを金融の世界では__「T+1」__と呼んでいるよ。この「たった1日のズレ」が、実は経済のブレーキになっているんだ。三菱UFJはこのブレーキを外して、お金の流れを「メール」のようなスピードに変えようとしているよ。これからの未来がどう変わるのか、一緒にのぞいてみよう、ちゅい!
取引が「一瞬」で終わるメリット
今の仕組みだと、取引が終わるまで1日待たないといけないから、銀行や投資家たちは「もし明日、お金が届かなかったら困るな」と考えて、余計な現金を予備として手元に残しているんだ。
でも、ブロックチェーンを使って__「即時決済」__ができるようになれば、その予備の現金は必要なくなる。その分のお金をすぐに別の投資や、世の中を良くするための事業に回せるようになるんだ。これをお金のプロは「資金効率が上がる」と言うよ。ムダに眠っているお金がなくなって、一瞬で決済が完結するのは本当にすごいことなんだ、ちゅいヨ!
ソース資料には、今の困りごとがこう書かれているよ。
「国債の受け渡しが遅れたり、決済のタイミングがずれたりする場合に備え、市場参加者は余剰資金を確保している。」
この予備のお金が必要なくなるだけで、日本の経済はもっと元気になれるんだ。
夜中でも国債が動く?世界との時差を解消
今の国債のやり取りは、主に平日の昼間、銀行が開いているような時間帯に限られているんだ。でも、世界には時差があるよね。海外の投資家が「日本の国債を買いたい!」と思っても、日本が夜だと取引が進まなくて不便だったんだ。
ブロックチェーンを使ったデジタルな仕組みなら、__24時間365日__いつでも動かせる。日本の夜中だろうと、地球の裏側から一瞬でお金と国債を交換できるようになる。そうなれば、世界中の投資家がもっと日本の市場に参加しやすくなるんだよ。
アメリカに追いつけ!デジタル金融の最前線
実は、アメリカではもうこの「デジタルな国債取引」がどんどん進んでいるんだ。JPモルガンという大きな銀行は、すでに__3300億ドル(約50兆円以上!)__もの金額をブロックチェーンで動かしているよ。
日本も負けてはいられないよね。三菱UFJだけでなく、みずほフィナンシャルグループや野村ホールディングスなども協力して、デジタルな国債市場を作ろうとしているんだ。まさに銀行や証券会社がチームを組んだ__「オールジャパン」__の勢いで、日本の金融を最新の状態にアップデートしようとしている最中なんだよ。
よくある疑問(FAQ)
Q1 なぜ「ステーブルコイン」や「トークン化預金」を使うの?
A1 普通の銀行預金は、人間や古いコンピューターが「間違いがないか」をチェックしながら動かすから時間がかかるんだ。ステーブルコインなどは、光の速さで動ける__「デジタルな引換券」__のようなもの。これを使えば、国債と現金を一瞬でセットで入れ替えられるようになるんだよ。
Q2 「レポ取引」って何?
A2 国債を担保にして、短い期間だけお金を借りる仕組みのこと。__質屋さんの仕組み__にそっくりだよ。「この国債を預けるから、少しの間だけ現金を貸して。期限が来たら利子をつけて返すから、国債を返してね」という約束のことなんだ。
Q3 いつから始まるの?
A3 三菱UFJは今年中に実験を終わらせて、__2027年度から2029年度__の間には、実際のサービスとしてみんなが使えるようにすることを目指しているよ。
まとめ 未来の「お金」はどうなる?
これまで当たり前だった「銀行の営業時間」や「1日待ち」というルールが、デジタル技術で書き換えられようとしているよ。伝統的な金融の信頼感と、最新のブロックチェーン技術が合体することで、日本の国債市場はもっと使いやすく、世界に開かれた場所に変わっていくはず。
これからのお金は、姿を変えてもっと速く動くようになるけれど、みんなの生活にどう影響すると思う?
専門家としての一言
国債決済の高速化は、金融機関のコスト削減を通じて、巡り巡って個人の金融サービスの利便性向上や市場の安定にも寄与する重要な一歩です。今回は「デジタル日本国債」そのものの発行ではなく、現行法下でスピード感を優先できる「ステーブルコインとレポ取引」を組み合わせる手法が採られました。今後は利便性の向上とともに、デジタル資産に関する法整備の進展にも注視していく必要があります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
あなたのマンションが「宝」か「廃虚」かを分ける決定的な違い
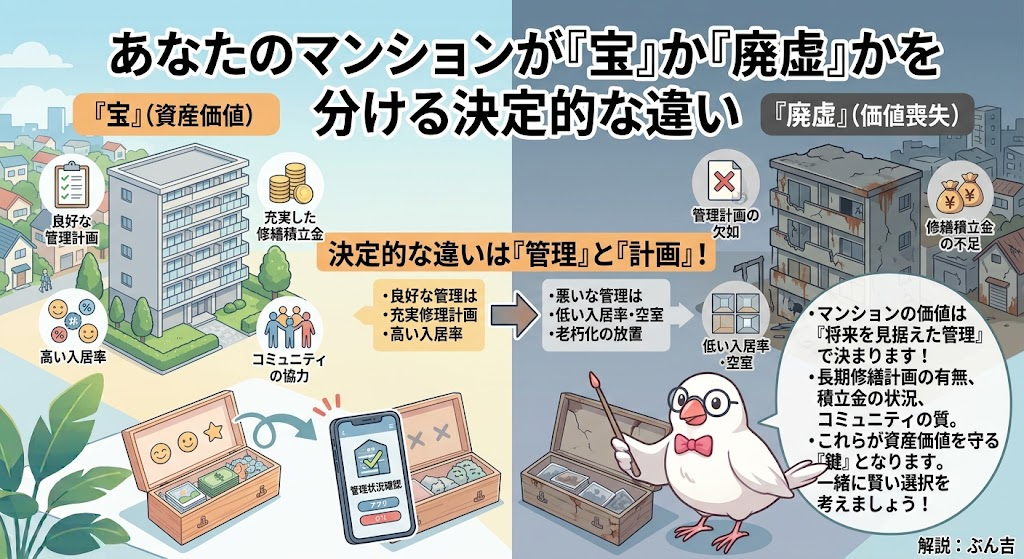
マンションの未来は住人の自治と管理で決まり、放置すれば廃虚化するリスクがあります。 古い物件でも適切な修繕と管理計画の認定により、資産価値を高めて住み続けられます。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
都会に潜む「廃虚マンション」の衝撃的な現実
福岡市の博多駅近くという一等地に、かつて「廃虚」と化した11階建てのマンションがありました。1973年に建てられたこの物件は、130戸ほどの規模がありましたが、バブル期にある大きな転機を迎えます。地上げを狙ったデベロッパーが約100戸という圧倒的な数を買い占めた結果、一部の住人と激しく対立し、管理組合が全く機能しなくなってしまったのです。
管理が完全に止まったことで、1988年には給水が停止。共用部分の電気も消え、不審火が相次ぐなど建物はスラム化しました。一等地の建物が、50年近くも街の治安を脅かす存在として放置され続けたのです。2024年の春になってようやく解体工事が始まりましたが、近隣からは「もっと早くどうにかできなかったのか」という悲痛な声が上がっています。
管理が滞れば、どんなに便利な場所にある建物であっても、あっという間に朽ち果ててしまいます。この恐ろしいリスクについて、福岡県マンション管理士会の藤野雅子理事長は次のように警鐘を鳴らしています。
管理が滞れば建物はあっという間に古くなり、街の治安にも影響する
「築40年超」が激増する未来に備える
こうした問題は、決して他人事ではありません。国土交通省のデータによると、築40年を超えるマンションは2024年末には全国で約148万戸ですが、20年後にはその3倍以上の約483万戸にまで急増すると推計されています。
マンションの物理的な寿命は、適切な手入れをすれば80年から100年以上とも言われています。一方で、国の調査では「今のマンションに永住したい」と考えている人が6割にも上ります。みんなが安心して住み続けるためには、建物をいかに長持ちさせるかが最大の課題となっているのです。
崩壊寸前から「入居希望が絶えない人気物件」への大逆転
たとえ一度ボロボロになってしまっても、住人の力で復活させた希望の事例があります。名古屋市にある築55年の「パラシオン覚王山」です。
2000年ごろ、このマンションは外壁が剥がれ落ち、コンクリートの破片が落下するほど危険な状態でした。当時は自主管理という名目ながら実態としての管理組合がなく、不動産業者による評価も5段階で最低の「ランク1」という絶望的な状況だったのです。しかし、新しく入居した住人たちが「このままではいけない」と立ち上がり、理事会を組織しました。
彼らは30年以上放置されていた修繕に乗り出し、マンション維持管理機構やNPO法人といった専門家の協力を仰ぎました。公的機関から資金を調達し、耐震工事まで完了させた結果、今では入居希望者が絶えないほどの人気物件に生まれ変わったのです。
ぶん吉が住む西荻窪や吉祥寺も、古いものを大切にする「ヴィンテージ」の魅力あふれる街ですが、それは確かな手入れがあってこそ。住人の愛着が建物の価値を再生させるのだと、改めて実感しました(ちゅいヨ!)。
「管理計画認定制度」がもたらす新しい資産価値
東京都板橋区にある築52年の「高島平ハイツ」は、国の「管理計画認定制度」を全国で初めて活用した物件として注目されています。
この制度は、自治体がマンションの管理計画を厳しくチェックし、合格した物件に「お墨付き」を与えるものです。認定を受ければ、住宅ローンの金利優遇が受けられるなどのメリットがあるだけでなく、これから買おうとしている人に対して「ここは将来も安心な物件だ」という強力なアピールになります。
欧州では、築100年を超える建物でも、管理の力によって「古ければ古いほど価値が高まる」ことが珍しくありません。日本も「新築がピーク」という考えから脱却する時が来ています。東京都市大学大学院の斉藤広子特任教授もこのように述べています。
日本でもできるだけ長寿命化させる管理を目指すべきだ
法改正で変わる!話し合いをスムーズにする仕組み
これまでのマンション管理では「連絡がつかない持ち主が一人でもいると、大事なことが決められない」という高い壁がありました。しかし、2024年4月の法改正によって、この状況が劇的に改善されました。
みんなにもわかりやすく例えると、「クラスの遠足の行き先を決める会議で、欠席して連絡も取れない子の返事を待つ必要がなくなり、出席している人たちだけでサッと決められるようになった」というイメージです。
所在不明の人を決議の人数から外せるようになったことで、これまで難航していた大規模修繕やルールの変更などが、みんなで決めやすくなったのです。これはマンションの未来を明るくする、とても大きな一歩です。
よくある疑問(FAQ)
Q: 古いマンションはもう壊すしかないの?
A: いいえ、そんなことはありません。適切な修繕を続ければ100年住むことも夢ではありません。名古屋の事例のように、一度評価が最低まで落ちても、住人の努力で人気物件として復活させることは十分に可能です。
Q: 管理組合がうまく機能していない時はどうすればいい?
A: まずは同じ思いを持つ住人と手を取り合うことが大切です。自分たちだけで抱え込まず、マンション維持管理機構や専門のNPO法人など、外部の力を上手に借りるのが成功のコツです。
Q: 「管理が良い」マンションはどうやって見分けるの?
A: 自治体の「管理計画認定制度」を受けているかは一つの目安になります。また、将来の工事計画である「長期修繕計画」が現実的な内容で作成されているか、修繕履歴がしっかり残っているかを確認するのがポイントです。
まとめ:住む人の姿勢が未来の明暗を分ける
マンションの未来が「お宝」になるか「廃虚」になるかは、建物の古さそのものではなく、そこに住む人たちの姿勢で決まります。
どれほど豪華な建物でも、住人が無関心になれば一気に衰退します。逆に、住人が協力して建物を見守り続ければ、年を重ねるほどに深みが増し、価値が高まっていくのです。
皆さんのマンションは、今どんな状態でしょうか?まずは一度、管理組合のニュースを読んだり、掲示板を確認したりすることから始めてみませんか。一人一人の小さな関心が、大切な資産の未来を救うことにつながるはずです(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
マンションの資産価値を維持することは、将来の売却や住み替えの自由度を高めるだけでなく、相続という観点からも極めて重要です。適切に管理された不動産は、次世代へ引き継ぐべき「富」となりますが、管理不全の物件は、家族にとって処分に困る「負債」になりかねません。ご自身のライフプランをより確実なものにするためにも、不動産の「管理の質」をチェックし、向上させる取り組みは、最も効果的な資産運用の一つと言えるでしょう。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
貸すのは損?都心のマンション売却ラッシュが教えてくれる「今の正解」

こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)
マンションを所有しているみなさんは、今「このまま人に貸して家賃収入を得るべきか、それとも思い切って売ってしまうべきか」と悩んでいませんか?吉祥寺や西荻窪の街を飛びまわっている僕の目から見ても、最近の不動産市場には明らかな変化が起きています。これまで「資産として持ち続ける」のが王道だった東京のマンション市場で、多くのオーナーが「売却」へと一斉に舵を切り始めているのです。

賃貸よりも売却が選ばれている背景
不動産調査会社の東京カンテイが発表した最新データ(2025年10~12月期)を鳥の目で見ると、市場の動きがとてもはっきりわかります。
東京の主要エリアにある分譲マンションのうち、新しく賃貸に出された物件の数は1万523戸でした。それに対して、中古として売り出された物件の数は1万9797戸。なんと「売却」を選んだ人の数が「賃貸」の約2倍という圧倒的な差がついているのです。
全物件のうち賃貸に回された割合は34.7%まで低下し、これは過去6年間で最も低い水準です。直近のピークだった2021年ごろは46.5%の人が賃貸を選んでいたので、わずか数年で11.8もスコアを下げたことになります。
東京カンテイの上席主任研究員、高橋雅之さんはこの状況を次のように分析しています。
「値上がり益は今が最大なのではないかと考え、築浅物件を中心に24年後半から売却を選ぶオーナーが増えている」
プロの視点でも、今は「家賃をコツコツもらうより、売って利益を確定させるチャンス」だと判断されているのですね。
売却価格と賃料の伸びに大きな差
なぜこれほどまでに売却が選ばれているのでしょうか。その理由は、売却価格と家賃の「伸びしろ」の差にあります。
同じ時期のデータを比べると、中古マンションの売り出し価格は前の時期に比べて6.86%も上昇しました。一方で、貸し出した場合の家賃(募集賃料)は、わずか0.05%の上昇にとどまっています。
具体的な数字で見ると、その差は歴然です。
- 売却価格の平均(坪単価):514万円
- 家賃の平均(1平方メートルあたり):4573円
売却価格が猛烈な勢いで上がっているのに対し、家賃はほぼ横ばいの状態です。坪単価514万円という驚くべき高値がついている今、毎月の家賃で少しずつ回収するよりも、今すぐ売却して大きな利益を手にする方が賢い選択だと考える人が増えるのは当然のことかもしれません(ちゅいヨ!)。
市場を支える買い手の正体
「こんなに高くなって、一体誰が買っているの?」と不思議に思うかもしれませんね。現在の高値を支えているのは、主に次のような背景があるからです。
- 投資家や富裕層の存在:国内外の豊かな資金が、価値の落ちにくい東京の資産に集中しています。
- 政策による後押し:住宅ローン減税などの制度が、家を買いたい人の背中を押しています。
単なる一時的な流行ではなく、東京という場所の希少価値と、国のアシスト、そして投資マネーという強い需要が重なっているため、中古マンションの価格は高水準を維持できているのです。
よくある疑問(FAQ)
Q1今持っているマンションはすぐに売ったほうがいいの?
A1価格の伸びが家賃の伸びをはるかに上回っている今は、売却益を得る絶好の機会と言えます。特に築年数が浅い物件ほど、値上がり益を狙った売却が活発になっています。
Q2家賃はこれから上がらないの?
A2データ上、売却価格が約7%上がっているのに対し、家賃は0.05%とほぼ動きがありません。家賃は急激には上がりにくい性質があるため、収益性で見ると売却の方が有利な局面が続いています。
Q3なぜ「貸す」ことをやめる人が増えているの?
A3 「今が値上がりのピークかもしれない」と考えるオーナーが増えているからです。将来の値下がりリスクを避け、利益が最大化している今のうちに手放そうという冷静な判断が働いています。
まとめと未来への問いかけ
今回の内容を振り返ると、東京のマンション市場は今、「貸す」から「売る」へと大きく姿を変えています。
- 賃貸割合は6年ぶりの低水準である34.7%まで低下した。
- 売却物件の数は賃貸物件の約2倍に達している。
- 売却価格の上昇率が家賃の伸びを圧倒し、坪単価は514万円に達した。
あなたが大切に守ってきたそのマンション、もし「今この瞬間」が最も輝く価値を持っているとしたら、あなたならどうしますか?「いつか」ではなく「今」資産の形を見直すことが、あなたとご家族の未来をより豊かなものにするかもしれません。
専門家としての一言
現在の不動産市場は非常に活発ですが、特定の投資層や政策に依存している側面もあり、永遠に上昇が続く保証はありません。特に相続が絡む物件の場合、売却のタイミング一つで税負担や遺産分割の円滑さが大きく変わります。市場が過熱している今こそ、感情的な判断を避け、客観的なデータと将来のリスクを見据えた冷静な資産計画を立てることが重要です。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
「国債で相続税が安くなる?」話題の新ルール案をやさしく読み解く

こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
住み心地の良い西荻窪や吉祥寺の街を散歩していると、穏やかにセカンドライフを楽しまれている高齢の方々をよく見かけます。そんな皆さんの間で最近注目されているのが、「国債を買うと相続税が安くなるかもしれない」というニュースです。
「国債」というのは、私たちが国にお金を貸して、利子をもらう仕組みのこと。これがもし相続税の節税に繋がるとなれば、ご家族への資産の残し方が大きく変わるかもしれません。今回は、この新しいルール案がなぜ議論されているのか、みんなにわかるようにやさしく解説します。

国債を相続するときの税金が安くなるかもしれないお話
いま、政府や政治家の間で「個人向け国債」のルールを見直そうという動きが活発になっています。片山さつき財務相も2024年7月の記者会見で、購入を促すための策について「やっぱりやっていく時じゃないか」と前向きな姿勢を示しました。
具体的には、与野党から「個人向け国債にかかる相続税を軽くしよう」という案が浮上しています。自民党の中西健治衆院議員は、世代を超えて国債を持ちやすくすることで、高齢者層にもっと買ってもらえるようにすべきだと考えています。
なぜそこまでして国債を買ってほしいのか。実は、日本の家計が持っている資産のうち、国債が占める割合は2024年3月時点でわずか1.7%にとどまっています。国としては、眠っている個人のお金を、もっと国債という形で活用してほしいという狙いがあるのですね。
相続の現場を見守る僕としては、家族の絆を次世代に繋ぐ新しい選択肢になるのか、とても気になるところだもちゅいヨ!
NISAに国債が入るかもしれない?
もう一つ、大きな話題になっているのが、国民民主党が提出した「NISA(少額投資非課税制度)に国債を組み入れる」という法案です。
現在のルールでは、国債をNISAで買うことはできません。NISAは主に株や投資信託が対象だからです。しかし、この案では、株などは値動きが怖くて手が出せないけれど、預貯金のままにしておくのはもったいない……と考えている高齢者の方々をターゲットにしています。
安全性の高い国債をNISAの仲間に加えることで、「貯蓄から投資へ」という国の大きな流れに、より多くの人を巻き込もうとしているのです。
「それはズルい!」という反対意見がある理由
この案には魅力がある一方で、「特定の金融商品だけを特別扱いするのは不公平だ」という厳しい意見もたくさん出ています。証券業界などからは、なぜ国債だけを優遇するのかという疑問の声が上がっています。
財務省の幹部からも、次のような慎重な意見が出ています。
「個人向け国債だけ相続税を優遇する理由が見つからない」
また、公平性の観点でも課題があります。そもそも相続税を払う必要があるのは、亡くなった人のうち約1割、いわゆる富裕層の方々に限られています。そのため、この制度が実現しても、恩恵を受けられるのは一部の資産家に偏ってしまうため、「お金持ち優遇の節税策」になりかねないという批判があるのです。
私たちの生活や銀行への影響
この動きには、銀行業界もハラハラしています。全国銀行協会の加藤会長は、もしみんなが預金を一斉に国債に移してしまったら、銀行にお金が残らなくなると心配しています。
銀行の預金が減ってしまうと、地域の企業に貸し出すための「成長資金」が足りなくなり、日本経済全体に悪影響が出る恐れがあるからです。
さらに、国としても無視できないのが「税収」の問題です。最近は物価や資産価格の上昇もあり、2025年度の相続税収は3.8兆円と過去最高を更新する見込みです。国債を優遇しすぎて、この貴重な税収が大幅に減ってしまうことを財務省は懸念しています。
背景には、これまで国債をたくさん買ってきた日本銀行が、その量を減らそうとしているという事情があります。日銀に代わる新しい「買い手」として、個人の皆さんに期待が集まっている一方で、副作用も大きいのが現状なのです。
よくある疑問(FAQ)
Q1 国債を買えば誰でも相続税が安くなるの?
A2 まだ検討段階ですが、もし決まったとしても、恩恵を受けるのはもともと相続税がかかるような資産を持っている人が対象になります。例えば、配偶者と子供2人の家庭なら、相続財産が4800万円を超えている場合などが目安です。
Q2 なぜ今、国はそこまでして国債を買ってほしいと思っているの?
A2 これまで日本銀行が国債を大量に買い支えてきましたが、現在はその買い入れ額を減らす方向に動いています。そのため、国債を安定して持ってくれる「新しい受け皿」として、個人マネーを呼び込みたいという切実な事情があるのです。
まとめとこれからの注目ポイント
今回の国債をめぐる議論は、年末の税制改正に向けてさらに本格化する見通しです。
これまでの相続税対策といえば、現金よりも税制面で有利な「不動産」を活用するのが定番でした。しかし、もし金融資産である国債に新しい優遇ルールができれば、資産運用のバランスをどう考えるか、戦略の立て直しが必要になるかもしれません。
大切なのは、制度が変わるかどうかを注視しつつ、「自分の家族にとって最適な財産の形は何か」を今のうちから話し合っておくことですね。
専門家としての一言(司法書士・1級FPの視点)
現在の税制において、金融資産は原則として時価で評価されるため、実勢価格より評価が低くなる傾向にある不動産と比較して相続税の負担が重くなる構造があります。今回の国債優遇案は、その格差を埋める議論の一環と言えます。
しかし、特定の金融商品のみを対象とすることは市場の歪みを招きかねません。大和総研の是枝俊悟主任研究員が指摘するように、特定の国債だけでなく、NISA口座内の資産全般に対する相続税優遇を検討するなど、より包括的で公平な制度設計が求められるでしょう。今後の議論の行方を慎重に見極める必要があります。
「うちは相続税がかかるの?」「国債や預貯金、自宅をどう残すのがよいか」──相続税の基礎控除など基本的な仕組みをご説明したうえで、遺言・生前贈与・家族信託などの生前対策を、司法書士・1級FPの立場から一緒に整理します。具体的な相続税額の計算や申告が必要な場合は、提携税理士をご紹介し、連携して進めます。
ご家族が亡くなったあとの、預貯金・国債・証券・不動産の名義変更から遺産の分配までをまとめてお任せいただくこともできます(遺産承継業務)。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
退職金、受け取り方で「手取り」が150万円も変わる?損をしないための賢い選択

こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
定年退職が見えてくると、長年積み立ててきた退職金を「一時金(一括)」で受け取るか、それとも「年金(分割)」にするか、悩ましい選択が待っています。井の頭公園の木々を上から眺めるように、少し高い視点から家計の未来を俯瞰してみましょう。一見すると、利息がつく年金形式の方が「総額」は多くてお得に見えますが、実はそこには大きな罠が隠されているのです。
税金のルールによる大きな違い
退職金の受け取り方次第で、税金の計算ルールは180度変わります。
一括で受け取る「一時金」は「退職所得」という特別な扱いになります。これには、税金を驚くほど安くしてくれる強力な味方「退職所得控除」がついています。
一方で、分割で受け取る「年金」は「雑所得」に分類されます。ここが要注意ポイントです。雑所得は他の年金や収入と「合算」されて計算されるため、収入が多くなるほど高い税率が適用される仕組みになっています。つまり、お金が積み重なるほど、税金として持っていかれる割合も増えてしまうのです。
社会保険労務士でファイナンシャルプランナーの井戸美枝氏は、このようにアドバイスしています。
基本的には一時金で受け取って退職所得控除をフルに使い、その後、受け取る年金を公的年金と合算して公的年金等控除の範囲内に収める方法が有利になるケースが多い
まずは税制面で最も優遇されている「一時金」の枠を賢く使い切ることが、手元にお金を残す鉄則です。
長く働くほど得をする魔法の枠
一時金の税負担を劇的に減らす「退職所得控除」は、長く勤めた人へのご褒美のような仕組みです。
計算方法はとてもシンプルです。 ・勤続20年目までは、1年につき40万円 ・20年を超えた分は、1年につき70万円 この合計額がまるごと非課税の枠になります。
例えば、22歳から60歳まで38年間勤め上げた場合、控除額は2060万円にものぼります。もし退職金が2060万円以下であれば、所得税も住民税も一切かかりません。吉祥寺や西荻窪でのこれからの暮らしを支える大切なお金が、1円も削られずに手元に残るというのは驚きですよね。
社会保険料という隠れたコスト
「額面」の数字だけで判断してはいけないもう一つの理由が、社会保険料の負担です。
退職金を「一時金」で受け取った場合、それは「過去の頑張りに対する報酬」という貯蓄のような性質で見なされるため、健康保険や介護保険などの社会保険料はかかりません。
しかし「年金」として受け取ると、それは現在の「収入」と見なされます。現役時代の給料と同じような扱いになるため、受取額に応じて毎年の保険料が天引きされてしまうのです。この「過去の報酬か、現在の収入か」という区別が、後の手取り額に重くのしかかってきます。
驚きの試算 見かけの金額と実際の手取り
ここで、ファイナンシャルプランナーの深田晶恵氏による衝撃的な試算を見てみましょう。
38年勤務した人が2000万円の退職金を受け取る際、「一時金」と「10年間の年金(運用利回り2%)」で比較しました。年金の場合は利息がつくため、額面の合計額は年金の方が約210万円も多くなります。
ところが、税金と社会保険料を差し引いた後の「実質的な手取り額」を計算すると、なんと一時金の方が約150万円も多くなるという「逆転現象」が起こるのです。
表面上の「もらえる総額」に惑わされると、実際には150万円も損をしてしまう可能性があるということですね(ちゅいヨ!)。
あえて年金を選ぶべきなのはどんな人?
数字の上では一時金が有利なケースが多いですが、あえて「年金」を選ぶことが正解になる人もいます。
勤務先の制度が「確定給付年金(DB)」か「確定拠出年金(DC)」かによっても選択肢は変わりますが、年金の最大のメリットは「生活の安定」です。一度に大金を手にすると、つい財布の紐が緩んで使い切ってしまう不安があるなら、強制的に分割で受け取る方が安心かもしれません。
深田氏も「支出のコントロールが苦手な人は、損得を考えずに年金受け取りにしたほうがいい」と述べています。また、亡くなるまで受け取れる「終身年金」が選べる場合は、長生きというリスクに対する心強い保険になります。
さらに最近は金利が上昇しているため、一時金で受け取って自分で運用した方が、会社の年金制度(利回り1〜1.5%程度が多い)よりも高い成果を出せる可能性も広がっています。
よくある疑問(FAQ)
Q1 一時金と年金、半分ずつ分けることはできる?
A1 多くの企業では、一部を一時金として受け取り、残りを年金にする「併用」が可能です。ご自身の勤める会社のDBやDCの規約を確認し、それぞれの良いとこ取りができないか検討してみましょう。
Q2 もし退職金が控除額を超えたら、すごく税金がかかるの?
A2 いいえ。控除額を超えた分については、国がその金額の「半分」を最初からなかったものとして無視してくれます。さらに、他の所得とは切り離して計算する「分離課税」が適用されるため、普通の給料に比べて税負担は非常に軽く抑えられています。
Q3 どっちがいいか迷ったらどうすればいい?
A3 まずは自分の「正確な勤続年数」を確認し、一時金の非課税枠がいくらあるかを算出してください。その上で、退職後の予定年収や公的年金の受給見込み額を合わせ、専門家に試算を依頼するのが一番の近道です。
まとめと未来への問いかけ
退職金の受け取り方で最も大切なのは、通帳に記載される数字ではなく、「実際にいくら自由に使えるお金が残るか」という視点です。税金や社会保険料という仕組みを理解するだけで、老後の資金計画は劇的に変わります。
最後に、あなたに問いかけます。 あなたにとって、手元に残る額を最大化する「効率(一時金)」と、毎月の決まった入金による「安心(年金)」、どちらが理想のセカンドライフを形作ってくれるでしょうか?
専門家としての一言(司法書士・1級FPの視点)
退職金制度や税制は非常に複雑であり、一人ひとりの勤続状況や家族構成によって最適解は異なります。退職金は、将来の相続対策や西荻窪・吉祥寺エリアでの不動産活用を考える上での「種銭」となる大切な資金です。一度きりの大きな決断ですので、迷われた際は司法書士やファイナンシャルプランナーなどの専門家へ相談することをお勧めいたします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。