ライフプランニング
信用金庫からお金が消える?相続で変わる預金のゆくえと地域の未来
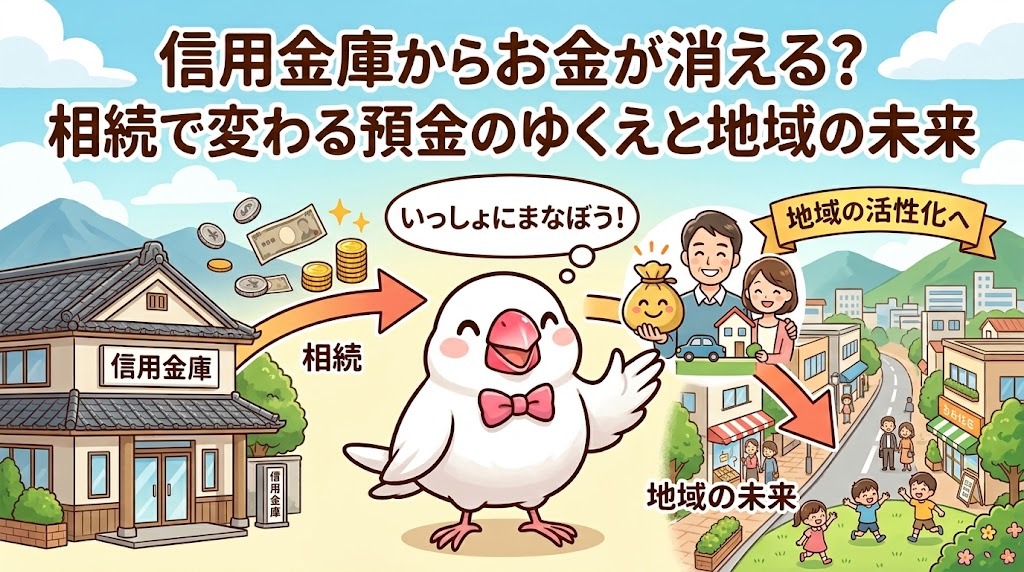
信金の個人預金が2年連続で減り、相続を機に大手銀行へ流れているよ。 地域のお金が外へ逃げると、街の会社を助ける力が弱まるかもしれないね。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
みんなの家の近くにも、昔からお付き合いのある「しんきん(信用金庫)」さんがあるかな?西荻窪や吉祥寺の街を歩いていても、よく見かけるよね。街の頼れる存在として、おじいちゃんやおばあちゃんが大切なお金を預けていることも多いけれど、今、その信金さんの預金がどんどん減っているっていうニュースが入ってきたんだ。一体、地元の銀行で何が起きているのか、一緒に見ていこうね。
2年連続で減り続ける預金
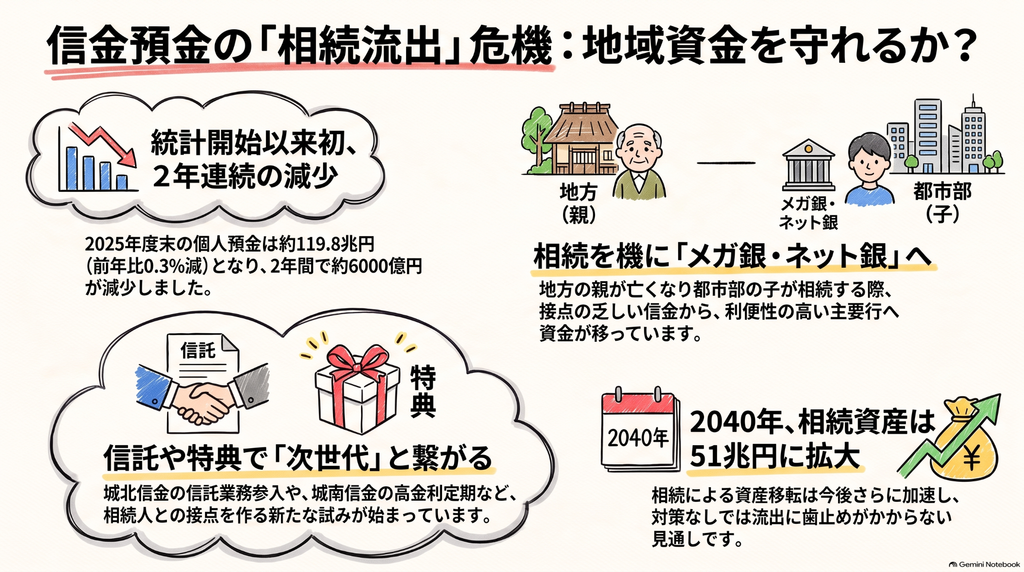
実は、全国にある信用金庫の個人預金が、2024年度と2025年度の2年連続で減ってしまったんだ。統計が残っている1966年度以降で、2年続けて減るのは初めてのことなんだよ。
減った金額は、2年間で合計約6000億円にものぼるんだ。2026年3月末のデータを見ると、全国の約45%にあたる115の信金で預金が前年より減っている状況なんだね。
信用金庫にとって、みんなから預かっているお金は、地域の会社を助けたり、街を元気にするための大切な「元手」なんだ。信金さんは法律で「営業できるエリア」が決まっているから、預金が減ってしまうと、その街の小さなお店や会社にお金を貸して応援する力が弱まっちゃうんだよ。
お金の引っ越し 相続が引き起こす移動の正体
どうしてお金が減っているのかというと、一番の理由は「相続」なんだ。
例えば、地方や郊外に住んでいる親御さんが亡くなったとき、都会で暮らしているお子さんがそのお金を引き継ぐ(相続する)よね。そのときに、お子さんは自分が普段使っているメガバンクやネット銀行にお金を移してしまうことが多いんだ。
相続人にとって親が取引していた信金との接点は乏しく、そのまま取引終了につながりやすい。
このように、親御さんの世代がずっと信金さんに預けていたお金が、相続をきっかけに地域から離れた大きな銀行へと「お引っ越し」してしまっているのが、今の正体なんだよ(ちゅいヨ!)。
選ばれる銀行と選ばれない銀行
今、メガバンクやネット銀行は預金の利息(金利)を上げているし、新しいNISA(少額投資非課税制度)が始まったことで、預金以外の投資にお金を使う人も増えているんだ。
この影響は都会の信金さんでも同じだよ。例えば、業界10位の規模がある城北信用金庫でも、2024年3月期から個人預金が減り始めているんだ。金利の高さや便利さを競うライバルが増えて、地域密着の信金さんにとっては、みんなに選んでもらうための厳しい戦いになっているんだね。
信金の新しい挑戦
でも、信金さんもただ見ているだけじゃないんだ!みんなに使い続けてもらうために、新しいサービスを一生懸命始めているよ。
城北信用金庫は、信金として初めて「信託業務(しんたくぎょうむ)」を自分たちでできるようにしたんだ。これは単にお金を預かるだけでなく、「もしもの時に、家族のためにどうお金を使うかという計画」まで一緒に守っていくサービスなんだよ。
また、業界2位の城南信用金庫でも、年金を受け取る人向けに高い金利の定期預金を作ったり、なんと総額11億円もの懸賞金が当たるキャンペーンをしたりして、預けてくれる人を増やそうと頑張っているんだ(ちゅいヨ!)。
地域のお金が地域の中で回らなくなると、私たちが住む街の活気がなくなってしまうかもしれない。だからこそ、信金さんは預金者本人だけでなく、その家族とも仲良くなろうと努力しているんだね。
よくある疑問(FAQ)
Q1 信用金庫の預金が減ると、すぐにその金庫は危なくなるの?
A1 すぐに経営が悪化するわけではないよ。信金は預かったお金のうち、貸し出している割合(預貸率)が業界全体で50%くらいなんだ。まだ手元に余裕はあるから、すぐに潰れるといった心配はないけれど、将来の街の元気を守るために、今から対策を始めているんだね。
Q2 ネット銀行に預け替えるのは悪いことなの?
A2 自分にとって使いやすい銀行を選ぶのは自由だよ。ただ、信金にお金を置いておくことは「西荻窪や吉祥寺の会社を応援する」ことにもつながるという視点も持っておくと、お金を通じた地域貢献という新しい選択肢が見えてくるね。
Q3 相続のときに信金の口座を使い続けるメリットはある?
A3 大きな銀行にはない、地域密着ならではのきめ細かいサポートだね。相続の難しい手続きや、これからの生活設計について、顔が見える距離で親身に相談に乗ってくれるのが信金の強みだよ。
まとめと未来への提言
相続は、単にお金を受け取るだけのイベントじゃないんだ。それは、地域を支えてきた大切な力を、次の世代へと引き継ぐ「バトン」でもあるんだよ。
お金をどこに預けるかは、私たちがどんな未来を作りたいかを選ぶことでもあるんだ。あなたがこれから受け継ぐ予定のお金、あるいは今預けているお金は、どこの街を元気にするために使いたいかな?
専門家としての一言(司法書士・1級FPの視点)
相続が発生した際、どの金融機関で資産を管理するかという選択は、ご家族の利便性だけでなく、地域経済の持続性という側面も持っています。最近では、信用金庫側も相続人との接点を重視し、遺言代用信託や遺産整理業務など、専門性の高いサービスを拡充しています。相続の手続きをスムーズに進めるためには、生前から家族間で取引のある金融機関を確認し、どのようなサポートが受けられるかを把握しておくことが非常に重要です。事前の準備が、大切な資産を次世代へ、そして地域へとつなぐ第一歩となります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
放置されたままの家が「街の宝」に変わる?寝屋川市が始める「空き家税」の驚きの狙い
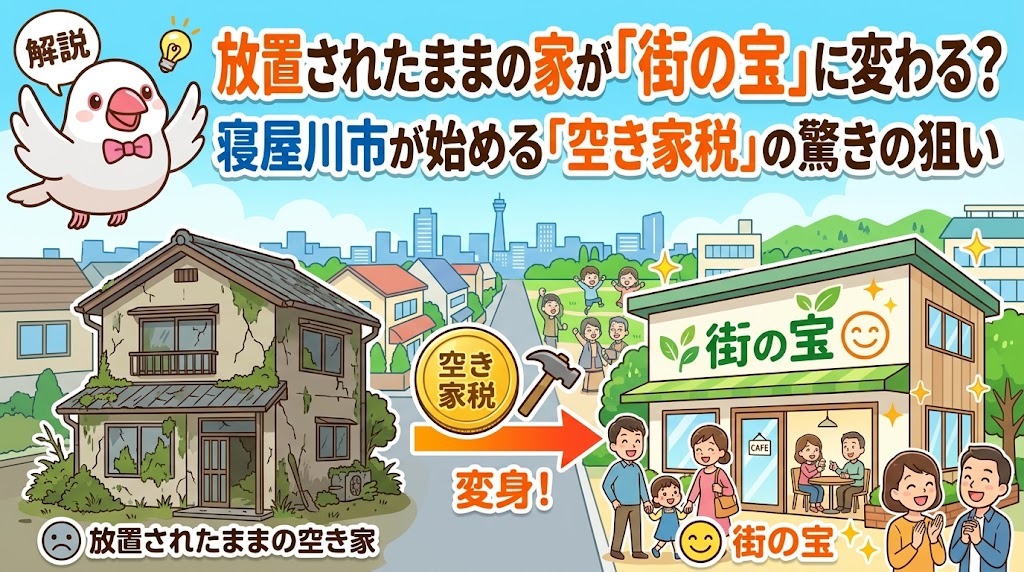
2029年度から寝屋川市で空き家税が開始。放置された家の流通を促す新制度です。 税収は解体補助など、再び所有者を助けるための施策に還流される予定です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「遠くに住む親が残した実家を、どうすればいいか分からずそのままにしている」という悩みはありませんか。家財整理は大変ですし、思い出の詰まった場所を手放すには勇気がいりますよね。
しかし、空から街を眺めていると、誰も住まない家が増えることで街の活気が少しずつ失われていくのがわかります。寝屋川市のようなベッドタウンでは、新しい世代が住みたくても、古い家が動かないことで街の若返りが止まってしまうのです。街がこれからも元気に羽ばたき続けるためには、眠っている家を次世代に引き継ぐ仕組みが必要不可欠です(ちゅいヨ!)。
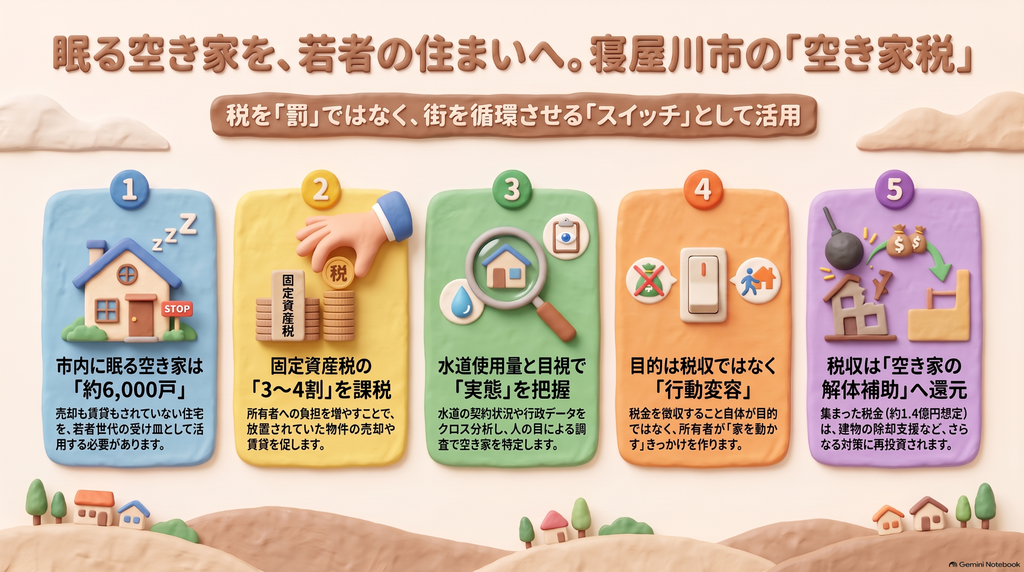
行動を促すための新しい仕組み
「空き家税」と聞くと、自治体が税金を稼ぐための増税だと思ってしまうかもしれません。しかし、寝屋川市が目指しているのは「税収」そのものではなく、所有者の「行動変容(一歩踏み出してもらうこと)」です。
これまでも相談窓口や支援制度はありましたが、それだけでは多くの人の重い腰を上げるには至りませんでした。そこで、年間数万円、金額にして「固定資産税の3〜4割程度」の負担を設けることで、所有者が「このままにするか、売るか貸すか」を真剣に考えるきっかけを作ろうとしています。
それに見合う相当の負担でなければ動かない。一方で、行き過ぎた負担は理解が得られない
これは、所有者にただ負担を強いることが目的ではなく、前向きな決断を促すための「適度な刺激」なのだと、ぶん吉は解釈しています。ずっと悩んでいる方の背中を、優しく、時にはしっかりと押してあげる仕組みというわけです。
課税対象となる家の基準
すべての空き家に税金がかかるわけではありません。寝屋川市にある約1万6000戸の空き家のうち、ターゲットとなるのは、売買や賃貸の市場に出されず放置されている「その他空き家」と呼ばれる約6000戸です。
- 全国に約386万戸ある、活用されていない空き家が主な対象です。
- 転勤で一時的に家を空けている場合や、戻る予定があるなどの特定の事情がある場合は、課税対象から外れます。
- 行政が水道の使用量や住民票のデータを分析し、最終的には人の目による現地調査や聞き取りを行って、本当に使われていないかを確認します。
つまり「動かしたくても動かせない家」ではなく、「活用する意思がなく、ただ止まってしまっている家」を動かすための制度なのです。
空き家を放置した方が得という現状の課題
なぜ、空き家は放置されやすいのでしょうか。そこには現在の国の税金制度が抱える、みんなにもわかる矛盾があります。
それは「土地の上に建物が建っているだけで、その土地の固定資産税が安くなる」という特例です。建物を壊して更地にしてしまうと、かえって土地の税金が高くなってしまうため、「ボロボロでもそのままにしておいた方が得」という逆転現象が起きています。
寝屋川市の取り組みは、こうした国のルールに対して地方から一石を投じるものです。ここでの成果は、将来的に日本全体の固定資産税のあり方を変える、大きなイノベーションになる可能性を秘めています。
よくある疑問(FAQ)
Q1 転勤で数年空けるだけでも税金がかかるの?
A1 いいえ、かかりません。転勤などで将来的に戻る予定がある場合や、特定の事情で一時的に空けているケースは対象外となる方針です。判断基準は、あくまで「活用する意思を持って市場に出しているか」という点にあります。
Q2 税金として取られたお金はどうなるの?
A2 年間で約1億4000万円と見込まれる税収は、すべて空き家対策に還元されます。例えば、古い建物を壊す際の補助金として活用するなど、一度税として預かったお金を「再び所有者に手を差し伸べるため」に循環させる仕組みです。
街の魅力を高めるブランド戦略と安心への投資
寝屋川市が空き家対策に挑むのは、市民から「選ばれる街」であり続けるためです。かつては体感治安の悪さなどから「負のブランド」を背負っていた時期もありましたが、今はそれを「正のブランド」へ転換しようという強い意志があります。
空き家を動かして住環境を整えることは、若い世代を呼び込むための重要なサービスの一つです。この市ではほかにも独自の先進的な取り組みを行っています。
- いじめを1カ月以内に停止させるための専門部署「監察課」の設置
- 子育て支援機能が充実し、3カ月で10万人が来館した「こども図書館」の開設
- 市職員の完全フレックスタイム制導入など、自治体そのものの働き方改革
これらは既存の枠組みにとらわれず、街の価値をイノベーションによって高めようとする姿勢の表れです。
まとめと未来への提言
空き家は、ただの「古い建物」という負債ではありません。適切に管理され、新しい誰かに引き継がれれば、それは新しい家族の笑顔が生まれる「街の資源」に生まれ変わります。
寝屋川市の「空き家税」は、放置されていた家に光を当て、街全体をリフレッシュさせるための挑戦です。
あなたが守っているその家は、次世代の若者たちが新しい夢を描く場所になるかもしれません。あなたなら、その一歩をどう踏み出しますか?街の未来を一緒に作っていきましょう(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
空き家の管理や処分では、荷物の整理とあわせて権利関係の確認が不可欠です。2026年4月からは相続登記も義務化されており、放置はリスクにつながります。寝屋川市の事例のような税制の変化を、将来の資産管理をプロと相談し、家族で話し合う良いきっかけにしてください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
60歳からのiDeCo新ルール!自分年金を賢く増やす「最後で最強のチャンス」
12月からiDeCoの掛け金上限が大幅アップ。60歳からの加入で節税効果も拡大!
加入期間が70歳まで延び、受け取り時の非課税枠も増やせるので老後資金作りに最適。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「60歳で定年だし、もう老後のお金を育てる時期は終わったかな……」なんて、翼を休めるのはまだ早いですよ!実は2026年12月から始まる制度改正は、60代の皆さんにこそ「最大級の追い風」が吹く内容なんです。
これから10年、賢く「自分年金」という名の頑丈な巣を作っていきましょう。わかりやすく、かつ専門的な裏技までしっかり解説しますね!
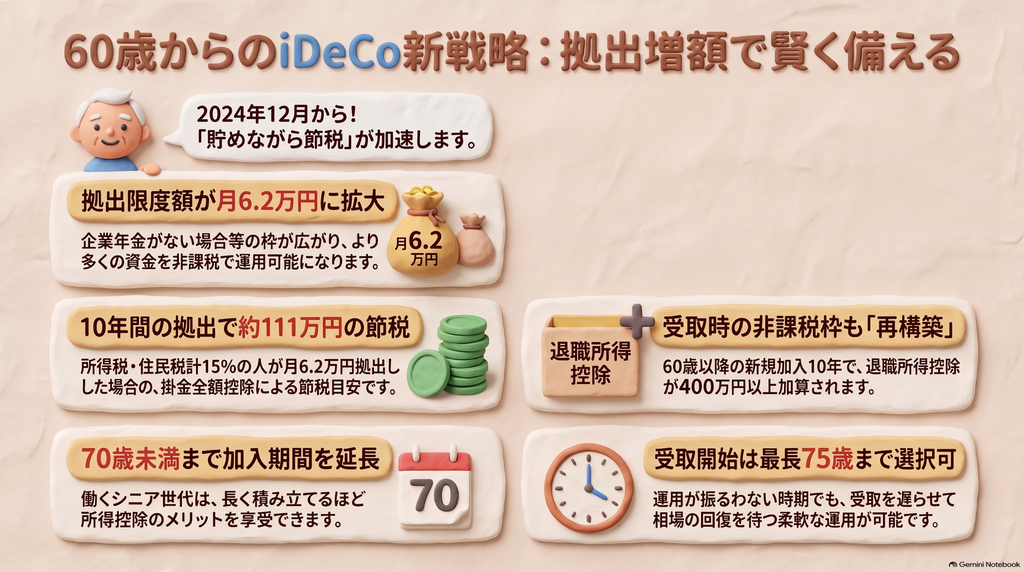
掛け金の上限が月6万2000円に!10年で1000万円超えも狙える?
2026年12月から、iDeCoのルールが劇的に変わります。一番の注目は、企業年金がない会社で働く方の掛け金上限が、これまでの月2万3000円から6万2000円へと3倍近くに増えること。
「そんなに出して大丈夫?」と思うかもしれませんが、この増額は大きなチャンスです。
例えば、60歳から上限いっぱいの月6万2000円を10年間積み立てると、元本だけで744万円。もし利率1%の定期預金でコツコツ運用しただけでも約780万円になります。
さらに、過去のデータでは株式や債券を組み合わせた運用をした場合、平均して積立額の**1.4倍(約1041万円)**になったという結果も出ているんです。60代からでも、1000万円の大台を狙える「最後のブースト」が可能になったということですね。
70歳未満まで「現役」で積み立てられる。ただし、ここが落とし穴!
今回の改正では、iDeCoで掛け金を出せる期間が「70歳未満」まで延長されました。長く働きたい方には嬉しい話ですが、ここで僕の「鳥の目」がピカッと光る注意点があります。
老齢基礎年金を「一度でも」受け取ってしまうと、その時点でiDeCoへの新規加入や積み立てはできなくなります。
厚生年金や企業年金をもらうのはOKですが、基礎年金だけは「受給を遅らせる(繰り下げ)」にしておかないと、この最強ルールは使えません。この「受給のタイミング」が、老後資金の明暗を分ける大きなポイントになります。
働いている人なら「出した瞬間に15%の利益」が出る?
シニア世代の多くが働き続ける今、iDeCoは単なる貯蓄ではなく「最強の節税ツール」になります。
iDeCoのすごいところは、出したお金がすべて「所得」から差し引かれ、その分の税金が安くなること。 所得税と住民税を合わせて15%の税金を払っている人が、10年間で744万円を積み立てた場合、なんと合計で111.6万円も税金が戻ってきます。
銀行に預けても利息はわずかですが、iDeCoなら「お金を出した瞬間に15%の利益が確定している」ようなもの。働いている人だけが使える、魔法のような仕組みです。
受け取るときの「非課税枠」をリセットして増やす裏技
「増やすのはいいけど、最後にもらうとき税金で取られるのが怖い」という声もよく聞きます。でも、ご安心ください。60歳以降にiDeCoへ入ると、税金のかからない枠(退職所得控除)を「再利用」できるんです。
通常、この非課税枠は「1年につき40万円」増えていきます。しかし、21年目からは「1年につき70万円」へと跳ね上がります!iDeCoなら、昔の企業年金の期間も合算して計算できるので、この「70万円の波」に乗れる可能性が高いんです。
税理士の福田浩彦氏もこう指摘しています。
「60歳以降のiDeCo加入が企業年金期間を含めて21年目以降に当たれば、年に70万円ずつ、10年で700万円の非課税枠ができる」
60歳で一度退職金をもらって枠を使い切ったとしても、そこから新しく非課税の壁を築けるのは、シニア世代だけの特権。まさに「二度おいしい」仕組みですね。
もし相場が悪くなっても「待つ」という強い翼を持とう
投資には波があります。もし70歳になったとき、リーマン・ショックのような大暴落が起きて元本割れしていたら……。
そんな時も焦らなくて大丈夫です。iDeCoは加入できるのは70歳未満までですが、受け取りを開始するのは「75歳」まで遅らせることができます(ちゅいヨ!)。
相場が悪いときは無理に引き出さず、嵐が過ぎ去るのを待つ。最大15年間の運用期間をフル活用して、回復を待てるだけの「出口の柔軟さ」があるから、初心者でも安心して挑戦できるんです。
よくある疑問(FAQ)
Q1 60歳を過ぎて投資は怖いです。定期預金でも意味がありますか?
A1 もちろんあります!10年間の積立で111万円以上の節税になるなら、それは「年利15%の運用」に相当します。元本保証の定期預金を選んでも、税金が安くなる分だけで圧倒的に得をする計算です。
Q2 すでに年金をもらっていてもiDeCoに入れますか?
A2 厚生年金をもらっているのは問題ありません。ただし、老齢基礎年金を「一回でも」受け取るとアウトです。iDeCoを始めたいなら、基礎年金の受け取りボタンを押す前に検討してくださいね。
Q3 昔の企業年金の資産を移すと、どんなメリットがありますか?
A3 資産を移すと、昔の加入期間も「非課税枠(退職所得控除)」の計算にカウントされます。これにより、受け取る際の税金がさらに安くなりやすくなるという、大きなメリットがありますよ。
まとめと未来への提言
2026年12月からの新ルールは、60歳からの資産形成を「最後で最強」のものに変えてくれます。
現役時代の税金をガッツリ抑えつつ、将来の非課税枠をもう一度作り直す。この賢い選択をするだけで、人生100年時代の安心感はまるで違ったものになります。
あなたは、今の節税による「手取りアップ」と、将来の「非課税での受け取り」、どちらに一番魅力を感じましたか?
専門家としての一言(司法書士・1級FPの視点)
iDeCoは老後の自分を守るだけでなく、万が一の際の「相続対策」にもなります。iDeCoの資産は相続時に『死亡退職金』として扱われ、相続税の非課税枠(500万円×法定相続人数)を活用できるからです。自分へのご褒美と家族への愛、その両方を叶える手段として、ぜひ早めの検討をお勧めします。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
2026年の地価上昇から見える、私たちの暮らしと土地の未来
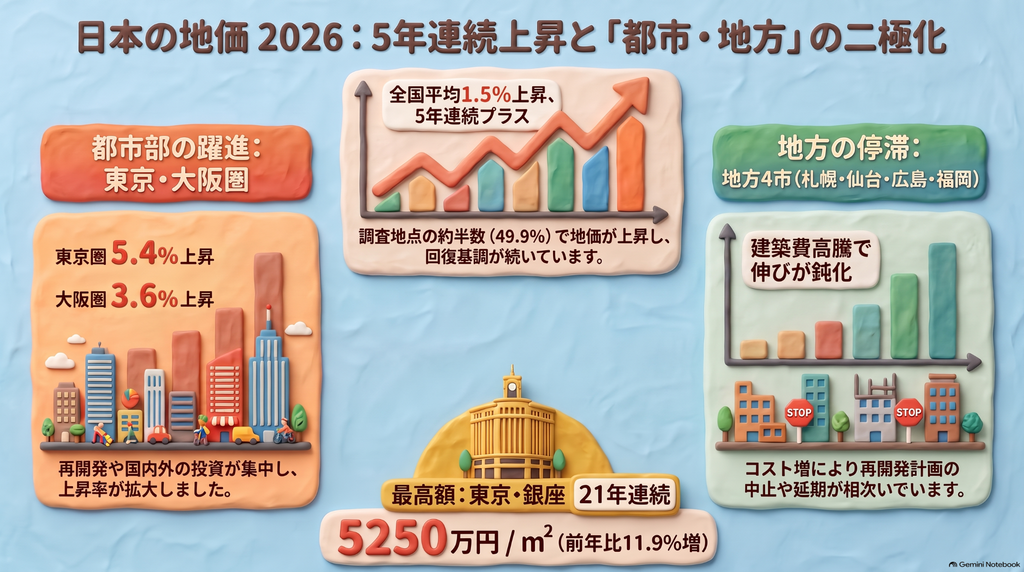
日本の土地の値段が5年連続で上昇!特に東京の勢いが止まらない状況だよ。でも建築費が高すぎて、地方では開発が止まるという意外な影響も出ているんだ。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「最近、土地の値段が上がっている」というニュースを耳にすることはありませんか?「自分には関係ないかな」と思うかもしれませんが、実は私たちの住まい選びや、将来の街の姿に深く関わっているんです。
2026年の地価動向を読み解くと、ただ数字が上がっているだけでなく、場所によって明暗が分かれる「二極化」や、建物を建てるコストが土地の値段にブレーキをかけるといった、新しい変化が見えてきました。今回は、専門家の視点から今の土地の真実を分かりやすく解説するよ。
東京の一人勝ち?驚きの価格と再開発のパワー
2026年の地価で圧倒的な存在感を見せているのが東京です。日本一高い場所として知られる中央区銀座2丁目の「明治屋銀座ビル」は、1平方メートルあたり5250万円という驚きの価格を記録しました。これで21年連続の日本一です。住宅地でも、港区赤坂1丁目が1平方メートルあたり750万円で8年連続の首位となりました。
特に注目したいのは、再開発が進むエリアの勢いです。例えば、JR中野駅の周辺は前年から25.0%も上昇しました。これは東京圏の商業地で2番目に高い伸び率なんだ。街が新しく生まれ変わると、国内外の投資マネーが「日本の不動産は価値がある」と見なして流れ込み、価値が劇的に変わるということがよく分かるね。
建築費が高すぎて「地価が上がらなくなる」という逆転現象
普通なら「景気が良くなって土地が活用されるから、地価が上がる」と考えますよね。ところが今は、少し変わった現象が起きています。それは「建てるためのお金(建築費)が高すぎて、開発を諦めるから地価の伸びが鈍る」というものです。
都会は家賃が高いから建築費が高くても元が取れるけれど、地方はそうはいきません。地方都市では賃料が三大都市圏ほどは上昇していないため、膨らみ続ける建築コストを吸収しきれず、プロジェクト自体が止まってしまうケースが出ています。
具体的には、博多駅のビル建設計画が「建築費が2倍に膨らんだこと」を理由に中止されました。また、札幌駅直結の再開発計画も見直され、完成時期が2028年度から2034年度へと、なんと6年も延期される事態になっています。
不動産のエキスパートからは「計画の見直しや遅れにより、既存のビルが使われないまま放置されることは、今後の地価にとってマイナス要因になる」という指摘も出ているんだ。土地を活用する計画が止まれば、街の勢いが失われ、土地の価値も下がってしまうリスクがあるんだね。
名古屋で起きた「住まい選び」の変化
名古屋圏では、地価の上昇率が2.1%から1.9%へと少し縮小しました。ここには、実際に家を探している人たちのシビアな判断が表れています。
中心部のマンション価格が上がりすぎてしまい、普通の収入では手が届かなくなってしまったんだ。その結果、多くの人が「それなら少し離れても、愛知県の郊外や隣の岐阜県で戸建てを建てよう」と、住む場所を広げ始めています。
「高いから良い」と無理をして買うのではなく、自分たちの生活に合った現実的な選択肢を探す「実需層」の動きが、地価のデータにも反映されているといえるね。
よくある疑問(FAQ)
Q1 土地の値段が上がると、私たちの税金も上がるの?
A1 そうなんだ。毎年払う固定資産税だけでなく、将来家族が払うことになる「相続税」の計算の元になる路線価も上がってしまうよ。自分の土地が今いくらなのか、今のうちに把握しておくことが大切だね。
Q2 これから家を買うなら、やっぱり都会の方がいいの?
A2 都会は価値が落ちにくい安心感があるけれど、今は投資マネーで価格が吊り上がっている側面もあるんだ。名古屋の例のように、自分のライフスタイルに合わせて、あえて少し離れた場所を検討するのも賢い選択だよ。
Q3 なんで建築費が上がると土地の値段に関係するの?
A3 料理に例えると分かりやすいよ。土地は「キッチン」で、建物は「料理」だと思ってね。料理を作るための材料代(建築費)が高すぎて、誰も料理を作らなくなったら、そのキッチンを借りたい人もいなくなるよね。それと同じで、建てるコストが高すぎると土地を買う人が減り、値段が上がらなくなってしまうんだ。
まとめと未来への提言
2026年の地価は全体的に上がっていますが、その内側では「東京への集中」と「建築コストによるブレーキ」という二つの大きな力が働いています。再開発で華やかになる街がある一方で、コストの壁に突き当たり、計画が停滞して将来が不安視される街もある。そんな二極化の時代に私たちは生きています。
もしあなたが今、新しく家を建てたり住み替えたりするなら、今の値段の安さと、その街が将来どう変わっていくかという将来性、どちらを一番に考えますか?
専門家としての一言(司法書士・1級FPの視点)
地価の上昇は、資産価値が高まるという喜ばしい側面がある一方で、相続対策においては注意が必要です。土地の評価額が上がれば、それだけ相続税の課税対象額も膨らみます。特に都心に不動産をお持ちの方は、今のうちに遺言書の作成を検討したり、同居による「小規模宅地等の特例」が適用できるか確認したりするなど、具体的なアクションを起こすことが重要です。不動産の価値は、再開発や建築動向によって刻々と変化するため、数字の表面だけでなく、その背景にある街の持続性を見極める視点を持ってください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。
ベビーシッター補助の最新事情:共働きの「切り札」を賢く使う方法
シッター補助が充実し、仕事と育児の両立が以前よりずっと身近になりました。 国の割引券や自治体の制度を使い、利用料を半額以下に抑えることも可能です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「平日は仕事でヘトヘト、休日も溜まった家事と育児で羽を休める暇がない……」 そんな共働き世帯の切実な声が、僕のところにもたくさん届いています。毎日一生懸命に飛び回っていると、心に余裕がなくなって、家族の間でトゲトゲした空気になりがちですよね。
最近では、ベビーシッターは「どうしても預け先がない時の緊急手段」という枠を超えています。「親が自分を取り戻して笑顔になるための休息」や「キャリアを諦めないための未来への投資」として、賢く活用する人が増えているんです。この制度、みんなが直感的に理解できるよう、専門家として分かりやすく解説しますね。
国の割引券で「1回8,500円が3,900円」に?驚きの補助額
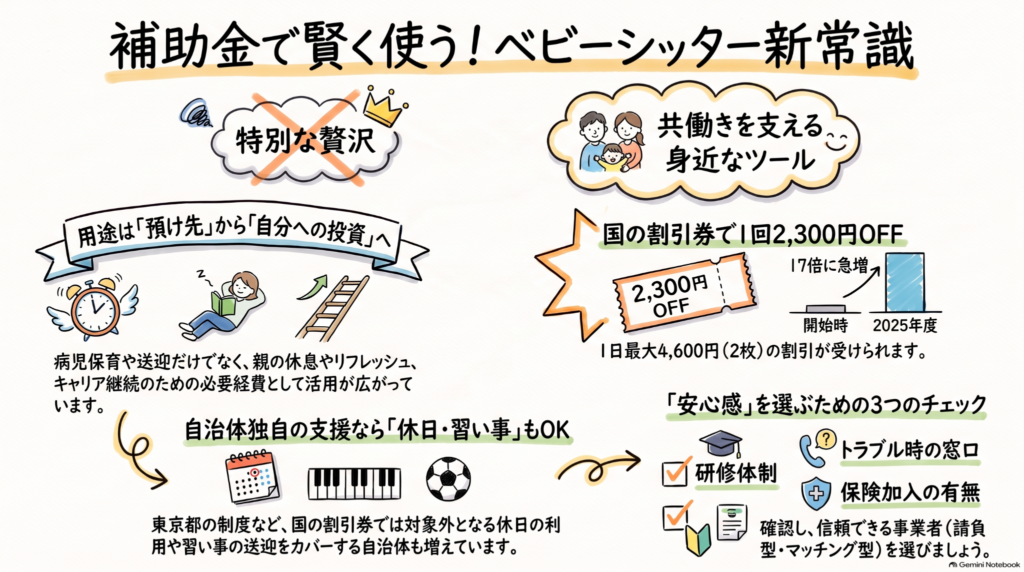
国の「ベビーシッター派遣事業割引券」の普及は目覚ましく、2025年度には約50万枚も利用されました。これは制度開始時の17倍以上という数字で、それだけ多くのご家庭に信頼され、身近なものになっている証拠です。
この制度では、対象のお子さん1人につき、1回あたり2,300円の割引が受けられます。例えば、1時間2,500円のシッターさんを3時間お願いし、交通費が1,000円かかった場合を計算してみましょう。
- 通常料金:8,500円(2,500円 × 3時間 + 1,000円)
- 割引適用後:3,900円(8,500円 - 4,600円 (割引券2枚使用))
なんと、半額以下で利用できるんです。利用上限は1日2枚、月24枚、年間最大280枚と非常に手厚いため、日常的なサポートとしてしっかり組み込めます。
正社員を続けることは「最強の資産形成」になる
家計のプロであるファイナンシャルプランナー(FP)の視点で見ると、シッター代は「もったいない出費」ではなく、将来の富を生むための「必要経費」です。
一度キャリアを中断してしまうと、元の条件で復帰するのは簡単ではありません。シッターさんの力を借りて正社員として働き続けることは、生涯年収や将来もらえる年金額を大きく増やすことにつながります。FPの国松典子氏も次のように指摘しています。
育児支援制度を活用しながら正社員で働き続けることができれば、将来の年金も含めた生涯収入が増える可能性が高い
目先の支払いに目を奪われるのではなく、数十年後の自分たちへの投資だと考えるのが、賢い資産形成のコツですよ。ちゅいヨ!
東京都なら「習い事の送迎」や「休日」も対象に
ここで注意したいのが、制度による「使い道の違い」です。国の割引券と、東京都独自の制度を賢く使い分けましょう。
- 国の割引券:主に「仕事のため」に使う(就業中が条件)
- 東京都の支援:仕事だけでなく「親のリフレッシュや習い事の送迎」にも使える
東京都の「ベビーシッター一時預かり利用支援」は、1時間あたり最大2,500円の補助が出る非常に柔軟な制度です。2026年8月末時点で、23区を含む33の自治体が実施しています。自治体によっては国の割引券との併用も可能なので、ご自身の住む地域の最新情報を確認する価値は大いにあります。
安心・安全なシッターさん選びのチェックポイント
シッターサービスには、運営会社が雇用・管理する「請負型」と、サイトを通じて個人と契約する「マッチング型」があります。大切な家族を預けるからこそ、全国保育サービス協会が推奨する以下のポイントを必ずチェックしましょう。
- シッターの管理体制や研修制度がしっかりと整っているか
- 困った時やトラブル時の相談窓口が明確になっているか
- 万が一の事故に備えた損害賠償保険に加入しているか
納得いくまで確認することが、家族全員の安心につながります。
よくある疑問(FAQ)
Q1 私の会社でも国の割引券は使えますか?
A1 勤務先の導入が必要ですが、厚生年金に加入している事業所なら簡単な手続きで導入可能です。「まだ導入されていないから」と諦めず、ぜひ人事や総務にリクエストしてみてください。多くの企業が前向きに検討してくれるはずですよ。
Q2 祖父母の家で預かってもらう時も補助は使えますか?
A2 残念ながら使えません。国の割引券は原則として「自宅での保育」が条件となっているため、祖父母宅などでの利用は対象外となります。
Q3 どんな時にシッターさんを頼む人が多いの?
A3 残業や子の病気といった仕事の都合だけでなく、買い物や趣味の時間、あるいは単に「ゆっくり眠りたい」という休息のために利用する方もたくさんいます。
まとめと未来への提言
ベビーシッターを利用することは、決して贅沢でも甘えでもありません。家族みんなが穏やかに、笑顔で過ごすための「時間と心の投資」です。
公的な補助をフル活用して、プロの手を借りることで、自分自身の人生も大切にしてください。もし今日、数時間の自由な時間ができたら、あなたは何をしたいですか?家族の笑顔がもっと広がるよう、僕も力いっぱい応援します!ちゅいヨ!
専門家としての一言(司法書士・1級FPの視点)
長期的なキャリア形成と家庭の幸福度のバランスをとるために、こうした公的制度の最新情報を常にアップデートしておくことは非常に重要です。育児支援を活用して働き続けることは、単に今の収入を維持するだけでなく、将来の社会保障制度の恩恵を最大化することにもつながります。こうした制度を「知識」として持っておくことが、10年後、20年後の家族の選択肢を広げる大きな力となるでしょう。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。