亡くなった方の自宅の土地は、一定の条件を満たすと330㎡まで評価額を80%減らせます。誰が相続するかで使えるかどうかが変わるため、早めの確認が大切です。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
吉祥寺や西荻窪の住宅街は土地の値段が高く、「家しか財産がないのに、相続税がかかるかもしれない」というご相談が少なくありません。そんなときに大きな助けになるのが「小規模宅地等の特例」です。今日は、この特例のしくみと注意点を皆さんにもわかるように解説するヨ。
自宅の土地は「330㎡まで80%減額」
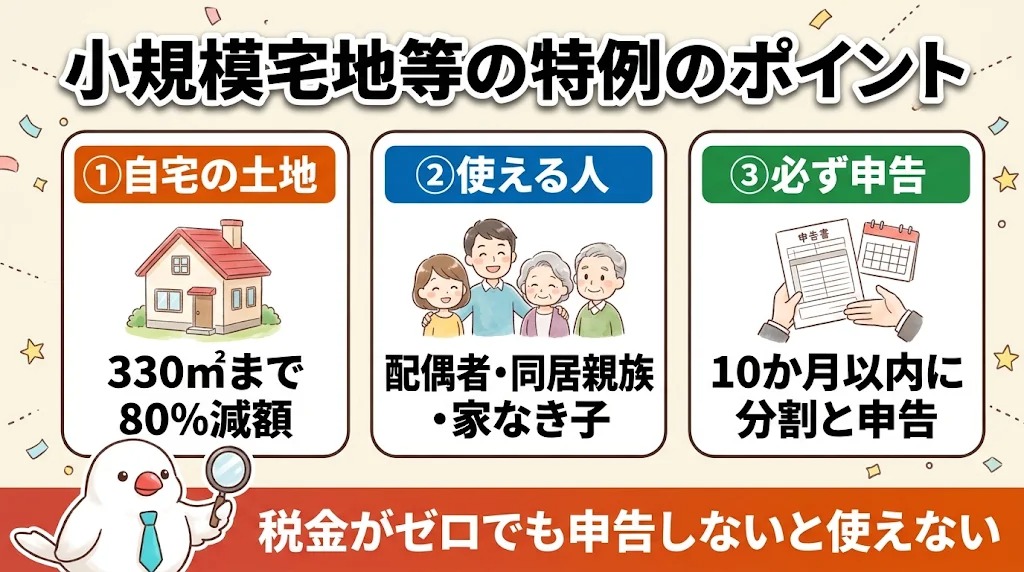
小規模宅地等の特例は、亡くなった方が住んでいた自宅の土地(特定居住用宅地等)について、330㎡までの部分の評価額を80%減らせる制度です。
たとえば評価額5,000万円の自宅の土地なら、条件を満たせば1,000万円として計算できます。地価の高いエリアほど、効果は大きくなります。ちゅい!
誰が相続するかで条件が変わる
自宅の土地に特例を使えるかどうかは、誰が相続するかで決まります。
- 配偶者:条件なしで使える
- 同居していた親族:相続税の申告期限まで住み続け、持ち続けることが必要
- 別居していた親族:配偶者や同居の相続人がいないなど、いわゆる「家なき子」の条件を満たす場合に限られる
「家なき子」の条件には、相続開始前3年以内に自分や配偶者などが所有する家に住んでいないことなど、細かな決まりがあります。
貸している土地やお店の土地にも特例がある
自宅以外にも、事業や賃貸に使っていた土地に特例があります。
- 事業に使っていた土地(特定事業用宅地等):400㎡まで80%減額
- 賃貸アパートや駐車場の土地(貸付事業用宅地等):200㎡まで50%減額
複数の土地に使う場合は、面積の調整計算が必要になります。
「申告」しないと使えない
この特例は、相続税の申告をしてはじめて使えます。特例を使えば税額がゼロになる場合でも、申告は必要です。
また、申告期限(亡くなったことを知った日の翌日から10か月)までに遺産分割がまとまっていないと、原則として使えません。分割の見込みを記載した書類を出して、後から使える場合もありますが、手続きが複雑になります。巣の分け方は早めに決めておきたいね。ちゅい!
老人ホームに入っていた場合は?
亡くなる前に老人ホームに入居していた場合でも、要介護認定を受けていたなど一定の条件を満たし、自宅を貸していなければ、特例を使えることがあります。入居の状況がわかる資料を残しておきましょう。
よくある疑問(FAQ)
Q1. 同居していた長男が、相続後すぐに自宅を売ったら?
A. 同居親族が特例を使うには、申告期限まで住み続けて持ち続けることが条件です。それより前に売ると、特例は使えなくなります。
Q2. 二世帯住宅でも使えますか?
A. 建物の構造や登記の仕方によって扱いが変わります。区分登記されている場合は注意が必要なため、専門家に確認しましょう。
Q3. 特例を使うと、相続税がかからなくなりますか?
A. 評価額が下がって基礎控除の範囲に収まれば、税金がかからないことがあります。ただし申告は必要です。
まとめと未来への提言
小規模宅地等の特例は、自宅の土地の評価を最大80%減らせる大きな制度ですが、誰が相続するか、住み続けるか、申告期限までに分割できるかで結果が変わります。あなたのご家庭では、自宅を誰が引き継ぐか話し合えていますか?
専門家としての一言(司法書士・1級FPの視点)
小規模宅地等の特例は、地価の高い都市部の相続において最も影響の大きい制度のひとつです。適用には遺産分割の内容と期限が密接に関わるため、遺言による承継者の指定や、相続開始後の速やかな遺産分割協議が重要になります。当法人では、遺言書の作成支援、遺産分割協議書の作成、相続登記を含む遺産承継業務を一括してお引き受けし、相続税の申告は提携の税理士と連携して対応いたします。無料相談・オンライン相談をお気軽にご利用ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。