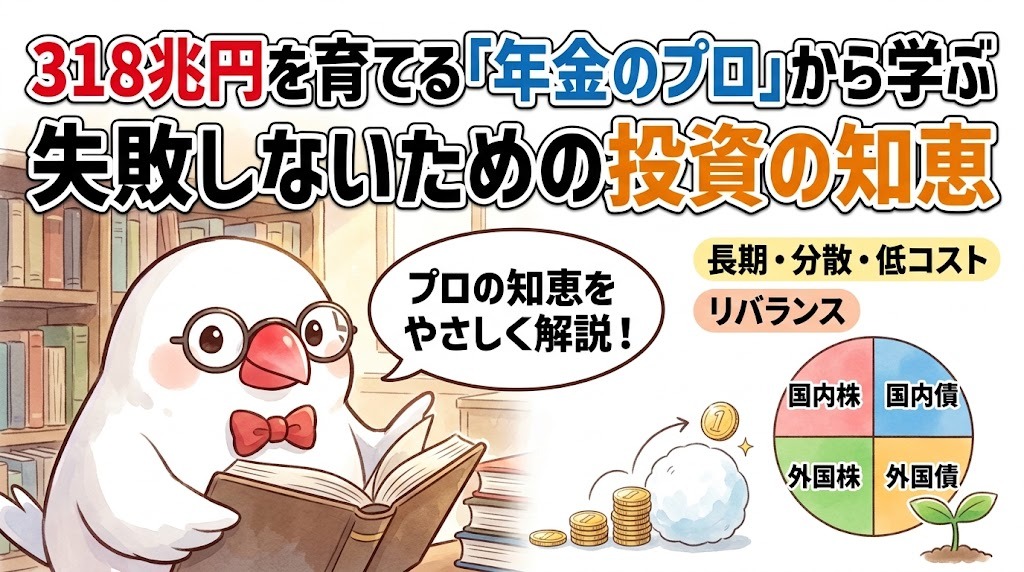
世界への分散投資と複利を味方にする。これが長期的な資産形成で最も重要だヨ。年齢に応じた資産配分を決め、定期的に「リバランス」で見直すことが大切だね。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
新NISAが始まって、井の頭公園を散歩するみたいに穏やかな気持ちで将来の準備をしたい人が増えているね。でも「どの資産をどれだけ持てばいいの?」という悩みは、西荻のカフェで聞こえてくるお悩みナンバーワンだヨ。そんな時は、僕たちの年金を運用している「GPIF(年金積立金管理運用独立行政法人)」という、いわば運用の大先輩のデータを鳥の目で見渡してみよう。
プロでも難しい「平均超え」の真実
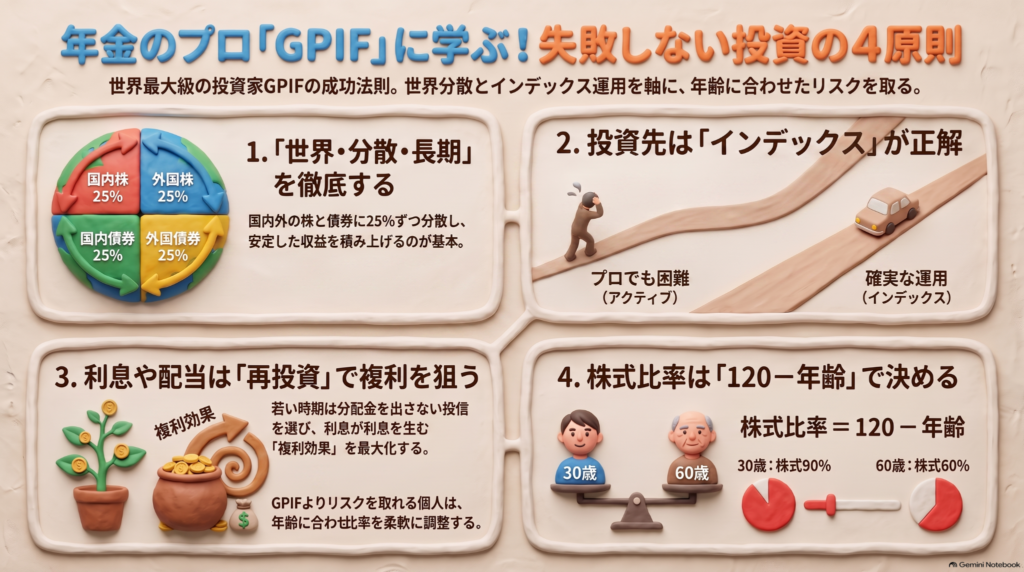
GPIFは、2026年6月末時点で約318兆円という、とてつもない額の資産を運用しているんだ。2001年度からの実績を見ると、平均年率4.95%という立派な収益を上げているんだヨ。
ここで注目したいのは、運用のプロである彼らでさえ、市場の平均(指数)を上回ろうとする「アクティブ運用」では苦戦しているという事実だね。過去10年の成績をついばんでみると、指数と比較して国内株式はマイナス0.09%、海外株式はマイナス1.14%と、平均に届いていないんだ。
みんなが投資信託を選ぶとき、レースで勝つ鳥を当てるプロのスカウトみたいに「すごいファンド」を選びたくなるかもしれない。けれど、膨大な情報を操るプロでさえ平均に勝つのは難しいんだヨ。さらに個人が高い手数料(年1.6%程度)を払えば、手元に残る利益はもっと減ってしまう。だからこそ、皆さんにもわかるように言えば、コストの低いインデックス(指数)連動型の運用が資産形成の基本になるんだね。
「増えた分をまた育てる」複利の魔法
GPIFが積み上げてきた収益のうち、なんと63兆円は配当や利子といった「インカムゲイン」によるものなんだ。これをそのまま使い切らずに、また次の種として植えることで、雪だるま式にお金が増える「複利効果」を生み出しているんだヨ。
「配当や利子などインカムゲインは再投資して複利で殖やす」こともGPIFの運用姿勢。
特に若い世代なら、配当を受け取らずに自動で再投資してくれるインデックス投信が有利だね。目先の小さなおやつよりも、将来の大きな森を育てるイメージで、複利の力を味方につけることが大切なんだ。
崩れたバランスを整える「リバランス」の勇気
投資を続けていると、株価が上がって、最初に決めた配分よりも株式がパンパンに膨らんでしまうことがあるんだ。そんな時に、増えすぎた株式を売って、国債などの安全な資産に戻す作業を「リバランス」と呼ぶよ。
もしリバランスをせずに放っておくと、気づかないうちにリスクを取りすぎた状態になってしまうんだ。そのまま市場が急落すると、巣を壊されるような大ダメージを受けるリスクがある。GPIFもこのリバランスを徹底して、資産のバランスを守っているんだ。勇気を持って利益を確定し、元の配分に戻すことが、長く飛び続けるコツだヨ。
「120マイナス年齢」で決める自分だけの配分
GPIFは現在、4つの資産(国内株・国内債・外国株・外国債)を25%ずつ持っているけれど、これは「賃金上昇率を1.9%上回る」という目標に合わせた、かなり守り重視の配分なんだ。個人、特に若い世代がそのまま真似るには少し慎重すぎるかもしれないね。
自分の配分を決めるときは、米国などでよく使われる「120(または110)から自分の年齢を引いた数字」を株式の比率にする考え方を参考にしてみよう。たとえば20歳なら、120から20を引いて「株式100%」という攻めの選択も考えられるんだヨ。期待リターンで見ると、国内株式は7.0%、外国株式は7.6%といったデータもあるから、若いうちはこの成長力を取り込むのが賢いね。
ただし、株式を多く持つなら心の準備も必要だヨ。市場が荒れたときは、リスク値の2倍程度の下落を覚悟しなきゃいけない。株式100%なら年4割弱の下落、過去の金融危機時には6割弱も下げたことがあるんだ。これくらいの下落なら耐えられる、と思える範囲で自分だけの配分を決めよう。
よくある疑問(FAQ)
Q1:GPIFと全く同じ配分にすれば安心ですか?
A1:GPIFの配分は、将来の年金を守るための「中高年向け」の守りの設定です。年齢が若い人や、より積極的にお金を育てたい人は、自分のライフプランに合わせて株式の比率を高めるなど調整が必要です。
Q2:アクティブファンドは絶対に選んではいけないのですか?
A2:絶対にダメではありません。運用の方針に心から共感できるものがあれば、資産の一部で持つのはアリです。ただし、基本は低コストなインデックス運用を中心に据えるのが、みんなにとっての安全な道だヨ。
Q3:暴落が怖いのですが、どれくらいの下落を覚悟すべきですか?
A3:株式を100%持っている場合、年に4割程度のマイナスは「あり得る範囲」だと思っておこう。2008年のような金融危機では6割近く下落したこともあります。その衝撃に耐えられる配分になっているか、自分の心に聞いてみてね。
まとめと未来への問いかけ
大切なのは、「長期・分散・低コスト」、そして定期的な「リバランス」だね。プロの手法を参考にすれば、基本をコツコツ守ることがいかに強力かがわかるはずだヨ。
さて、あなたが今持っている資産のバランスは、あなたの年齢やこれからの人生に本当に合っているかな?暴落が来たときに「想定内だヨ」と空を飛んでいられる配分になっているか、もう一度見直してみてはどうだろう(ちゅい)。
専門家としての一言(司法書士・1級FPの視点)
投資による資産形成は、豊かな人生を送るための土台ですが、それと同時に「出口戦略」も考えておく必要があります。どれだけ資産を増やしても、万が一の際にその資産を誰が管理し、どのように次世代へ承継するかが決まっていないと、家族の負担になりかねません。1級FPおよび司法書士の立場からは、投資の配分を見直すタイミングで、遺言や家族信託などの相続対策についてもセットで検討することをお勧めします。ライフプランと資産承継が調和してこそ、本当の意味での安心が手に入ります。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。