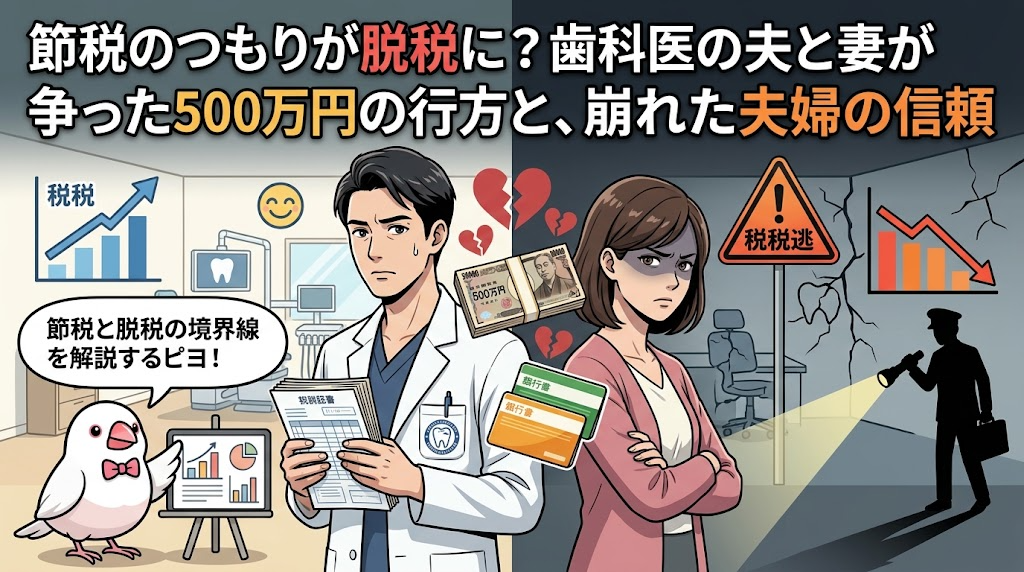
「節税」のつもりが「脱税の共犯」に?不自然な資金移動は身を滅ぼすリスクです。 安易な経費計上や、不適切な送金は夫婦の信頼も財産もすべてを失わせます。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
西荻窪の閑静な住宅街や井の頭公園を散歩していると、穏やかな日常が一番だとつくづく感じますが、今回紹介するのはその真逆のお話です。都心でクリニックを営む40代後半の歯科医の男性と、元従業員だった30代の妻。タワーマンションで暮らし、高級旅館を旅する誰もがうらやむ生活は、わずか半年で崩壊しました。
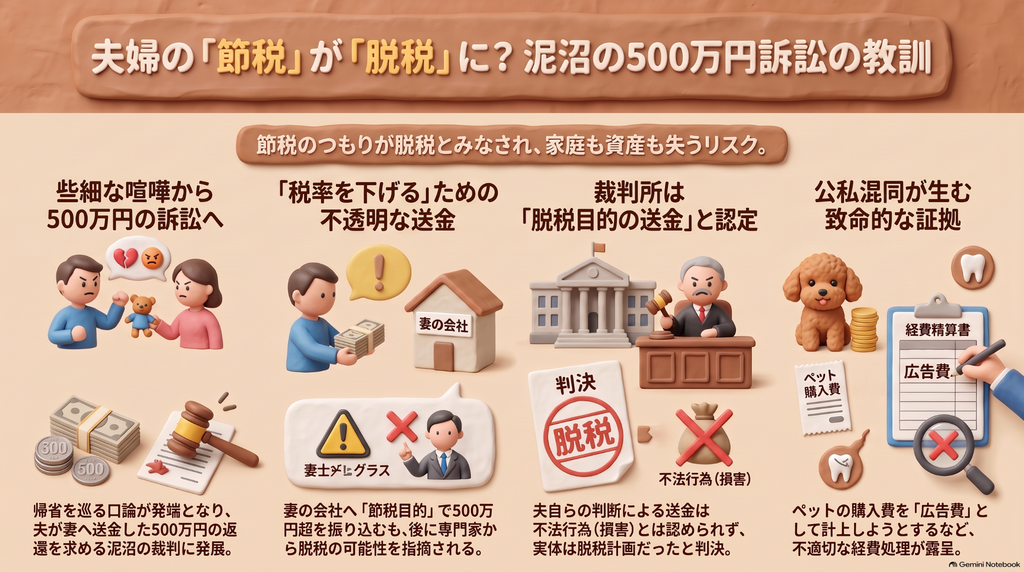
きっかけは、2021年の新型コロナウイルスに伴う緊急事態宣言が明けた直後のこと。お酒に酔って帰宅した妻が「年末に九州の祖母に会いに行こう」と提案したのに対し、夫が「まだ感染が収まっていない」と返したささいな口論でした。この一件で妻は家を飛び出し、夫は500万円を超える支払いを求める裁判を起こす事態に。幸せの絶頂から一転、泥沼の争いへと突き進んでしまったのです。
良かれと思った「節税の提案」がトラブルの種
裁判で焦点となったのは、夫が妻の会社へ振り込んだ多額のお金でした。夫は結婚直後、妻が代表を務める会社や、妻の実兄が関わる会社に対し、3回にわたって計500万円以上を送金していました。夫は裁判でその理由をこう語っています。
「僕の年収が上がっても税率を低いままにするためにと(妻から)提案があった」
妻からは「名字が変わる前のほうが税務署に怪しまれないから」と、入籍前に会社を作るよう促されたといいます。しかし、ここには大きな落とし穴がありました。裁判所が厳しくチェックするのは、書類上の形ではなく「実体(じったい)」があるかどうかです。
実際には妻の会社に夫のクリニックを手伝う具体的な業務はなく、ただ税金を安くするためだけに形だけお金を動かしていたのです。良かれと思った節税の提案は、プロの目から見れば「脱税」そのものでした。
トイプードルは「広告費」になるのか?
さらに驚く事実が判明します。夫の支払いで約53万円のトイプードルを購入した際、妻は自分の会社の宛名で領収書をもらい「広告費」として処理しようとしていたのです。
仕事に関係のないペットの購入代を経費にするのは、みんなにわかるように言えば「個人的な買い物を仕事のせいにする」許されない行為です。さらに悲しいことに、信頼が壊れた後、妻はこの愛犬を連れて地元で別の男性と交際。出会い系アプリで知り合った相手とのLINEで、夫の名前にちなんだその犬をマスコットのように登場させていたのです。
節税を言い訳にした不自然な経費計上は、税務署の信頼を失うだけでなく、今回のように家庭が壊れた際、自分の首を絞める証拠になってしまいます。ちゅいヨ!
裁判所が下した「厳しい現実」と夫婦の資産
2024年、裁判所(一審・二審)はこの争いに明確な結論を出しました。夫が求めた「500万円を返せ」という訴えは、認められなかったのです。
裁判所が注目したのは以下の点です。 ・送金の目的:夫婦が協力して税金を減らそうとした計画的なものだった。 ・お金の行き先:不妊治療費などに使われ、一部は夫の手元に戻っていた。 ・共同財産の壁:振り込まれたお金は「夫婦の共同財産」であり、一方的な損害とは言えない。
結局、夫はお金を取り戻せなかったばかりか、判決文に「送金の動機は脱税だった」とハッキリ書かれることになりました。不当なお金の動きを作った報いは、想像以上に重いものだったのです。
よくある疑問(FAQ)
Q1:家族の会社にお金を移すのはすべてダメなの?
A1:実体があれば大丈夫です!その会社が実際に仕事を請け負い、それに見合う対価を支払っているなら正当な節税です。しかし、今回のように「税率を下げるためだけ」の架空のやりとりは脱税になります。
Q2:ペットを会社の経費にできる場合はあるの?
A2:非常に難しいです。例えば、看板犬として毎日出勤し、実際に集客に大きく貢献しているなど、仕事に不可欠な理由を証明できなければ認められません。今回のようなトイプードルの「広告費」計上は、明らかに私的な流用とみなされます。
まとめ:お金のルールを守ることは、大切な人を守ること
今回の事件は、目先の税金を惜しむ気持ちが、最終的に一番大切な「信頼」を壊してしまった悲しい事例です。正当なルールを守ることは、単に法律に従うだけでなく、いざという時に自分や家族を守る盾になります。
不自然なお金の動きを作ってしまうと、今回のように裁判になっても法律の助けを得られなくなるどころか、社会的な信用まで失ってしまいます。
皆さんの周りでは、誰に胸を張っても説明できる、透明なお金の扱いができていますか?大切な人を悲しませないためにも、今一度足元を見つめ直してみてくださいね。ちゅいヨ!
専門家としての一言(司法書士・1級FPの視点)
この事例から学ぶべき教訓は、税務における「実質課税の原則」の重みです。形式上の契約や送金実績を作ったとしても、そこに実務的な裏付けがなければ、法的な保護を受けることはできません。また、司法の場で「脱税の動機」が認定されることは、その後の社会的な信用失墜に直結します。目先の利益を優先してリスクを取るのではなく、常に法令を遵守した健全な資産管理を行うことが、長期的に財産と名誉を守る唯一の道です。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。