2024年から生前贈与のルールが大きく変わりました。亡くなる前の贈与を相続財産に加える期間が3年から7年に延び、相続時精算課税には年110万円の基礎控除が新設されています。損をしない贈与のポイントを解説します。
こんにちは!西荻窪・吉祥寺の相続専門の文鳥、ぶん吉です(ちゅいヨ!)。
「毎年110万円までなら税金はかからないから、子どもや孫に贈与している」という方は多いですよね。でも、2024年からその前提が少し変わっているんです。今日は、生前贈与の新しいルールを、皆さんにもわかるようにやさしく解説するヨ。
暦年贈与の「持ち戻し」が3年から7年に
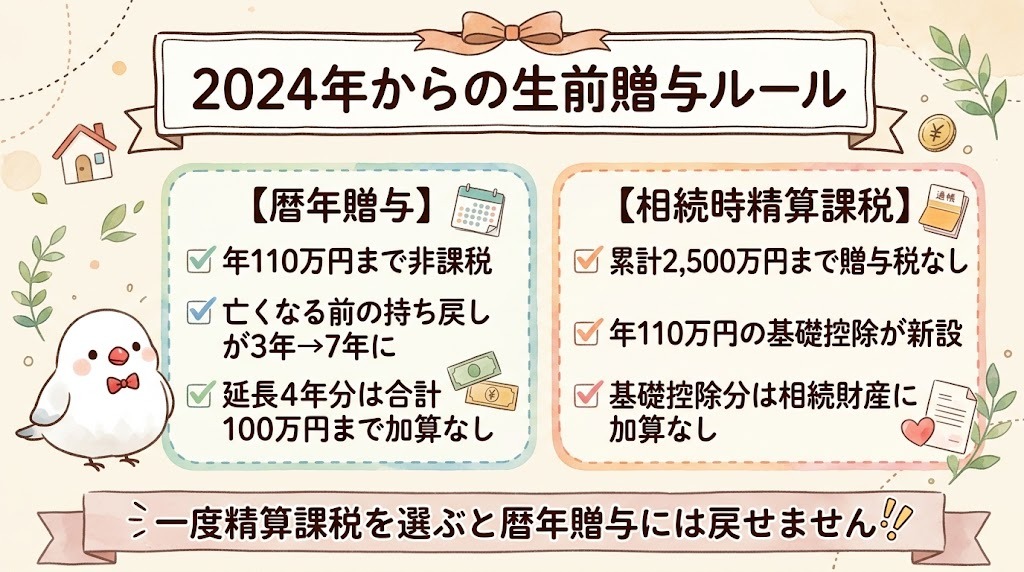
毎年110万円の基礎控除を使う贈与を「暦年贈与」といいます。ただし、亡くなる前の一定期間に相続人などに贈与した財産は、相続財産に足し戻して相続税を計算します。これを「持ち戻し」といいます。
2024年1月1日以後の贈与から、この持ち戻しの期間が3年から7年に延びました。急に7年になるのではなく、亡くなった時期に応じて段階的に延び、2031年1月1日以後に亡くなった場合に、まるまる7年分が対象になります。また、延長された4年分の贈与については、合計100万円までは足し戻さなくてよいことになっています。
- 対象になるのは、相続や遺贈で財産を受け取る人(相続人など)への贈与
- 相続人ではない孫などへの贈与は、原則として持ち戻しの対象外
- 持ち戻した贈与にかかった贈与税は、相続税から差し引ける
相続時精算課税に「年110万円」の基礎控除が新設
もう一つの方法が「相続時精算課税」です。60歳以上の父母や祖父母から、18歳以上の子や孫への贈与で選ぶことができ、累計2,500万円までは贈与税がかからず、亡くなったときに贈与財産を相続財産に加えて相続税を精算します。
2024年からは、この制度に年110万円の基礎控除ができました。基礎控除の範囲内の贈与は、贈与税の申告が不要で、亡くなったときにも相続財産に足し戻されません。暦年贈与の「7年持ち戻し」を気にせず、毎年少しずつ贈与できるのが大きな特徴なんだ(ちゅい!)。
どちらを選ぶ?考え方のポイント
- 相続財産が多く、長い期間をかけて贈与したい:相続時精算課税の110万円も選択肢
- 孫など相続人以外にも贈与したい:暦年贈与なら持ち戻しの対象外になりやすい
- 一度相続時精算課税を選ぶと、同じ贈与者からの贈与は暦年贈与に戻せない
- 不動産を贈与する場合は、登録免許税や不動産取得税なども考える必要がある
どちらが有利かは、財産の額や家族構成、贈与したい相手によって変わります。
贈与と相続をあわせて考えることが大切
生前贈与は、相続税の対策だけでなく、相続人同士の公平さにも関わります。贈与の記録を残し、遺言と組み合わせて「誰に何をどう残すか」を全体で設計することが大切です。不動産の贈与登記や、相続が始まった後の遺産承継業務は司法書士が、税金の計算は税理士が担当し、連携して進めます。
よくある疑問(FAQ)
Q1:毎年110万円の贈与は、もう意味がないのですか?
A1:そんなことはありません。持ち戻し期間より前の贈与や、相続人以外への贈与は相続財産に加えられません。早めに始めるほど効果が出やすくなります。
Q2:贈与の記録はどう残せばいいですか?
A2:贈与契約書を作り、現金は口座振込で渡すのが基本です。受け取った人が自分で通帳を管理していないと、贈与と認められないことがあります。
Q3:相続時精算課税を選ぶには手続きが必要ですか?
A3:最初に贈与を受けた年の翌年の贈与税の申告期限までに、「相続時精算課税選択届出書」を税務署に提出する必要があります。
まとめと未来への提言
生前贈与は、ルールの変更で「なんとなく毎年110万円」から「目的に合わせて方法を選ぶ」時代になりました。早めに始めて、記録をきちんと残すことが成功のカギです。
あなたのご家族の贈与、今のルールに合っていますか?一度、全体を見直してみませんか(ちゅいヨ!)。
専門家としての一言(司法書士・1級FPの視点)
2024年の改正により、暦年贈与と相続時精算課税の有利不利は、財産規模や贈与期間、受贈者によって大きく変わるようになりました。贈与だけでなく遺言や遺産分割まで含めた全体設計が重要です。当事務所では、1級FPとしてライフプランを踏まえた贈与計画をご提案し、司法書士として贈与登記や相続後の遺産承継業務まで一貫してサポートしています(具体的な税額計算は提携税理士と連携します)。初回30分の無料相談やオンライン相談も承っておりますので、お気軽にご相談ください。
坂を負う人にまず寄り添い、大切な想いを明日の形へつなぐ司法書士(文鳥をこよなく愛しています)。
東京都西荻窪・吉祥寺エリアを中心に、司法書士/1級ファイナンシャル・プランニング技能士/民事信託士/上級相続診断士の4つの視点を持つ専門家として活動しています。
法務と資金計画の両面から、ご家族の「安心」と「納得」をワンストップでサポート。対面相談を大切にしつつ、オンラインで「東京の実家・不動産」に関する全国からのご相談にも対応しています。
相続・生前対策は、ご家族ごとの状況整理が解決への第一歩です。
対面でのご相談はもちろん、遠方にお住まいで「東京での手続きが必要」という方も、まずは初回30分無料相談をご利用ください。専門家がワンストップで伴走いたします。